Lãi lớn sau 9 tháng, Đạm Phú Mỹ (DPM) bất ngờ nâng gấp đôi kế hoạch lợi nhuận năm 2026
Bên cạnh kết quả kinh doanh khả quan, triển vọng của Đạm Phú Mỹ (DPM) còn được kỳ vọng hưởng lợi từ đề xuất giảm thuế xuất khẩu phân bón.
Tổng Công ty Phân bón và Hóa chất Dầu khí - CTCP (HoSE: DPM) vừa công bố nghị quyết HĐQT về việc điều chỉnh kế hoạch sản xuất kinh doanh năm 2026, trong đó nhiều chỉ tiêu lợi nhuận được nâng lên hơn gấp đôi so với mục tiêu ban đầu.
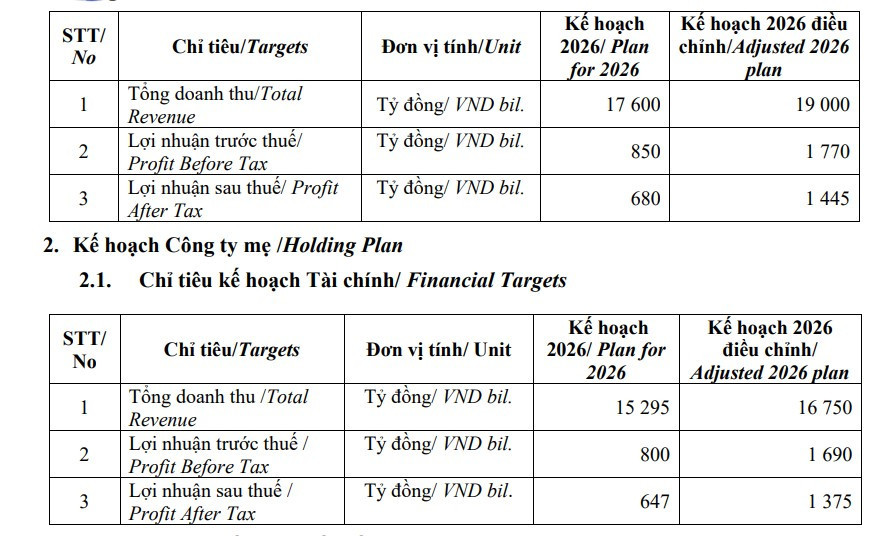
Cụ thể, doanh nghiệp điều chỉnh kế hoạch tổng doanh thu hợp nhất từ 17.600 tỷ đồng lên 19.000 tỷ đồng, tăng gần 8%. Đáng chú ý, chỉ tiêu lợi nhuận trước thuế được nâng từ 850 tỷ đồng lên 1.770 tỷ đồng, tương ứng mức tăng 108%. Trong khi đó, mục tiêu lợi nhuận sau thuế tăng thêm 765 tỷ đồng, từ 680 tỷ đồng lên 1.445 tỷ đồng, cao hơn 112,5% so với kế hoạch đầu năm.
Ở phạm vi công ty mẹ, Đạm Phú Mỹ cũng nâng mục tiêu tổng doanh thu lên 16.750 tỷ đồng, tăng 9,5%. Lợi nhuận trước thuế và sau thuế lần lượt được điều chỉnh lên 1.690 tỷ đồng và 1.375 tỷ đồng, đều cao hơn gấp đôi so với kế hoạch ban đầu.
Cùng với việc điều chỉnh các chỉ tiêu kinh doanh, doanh nghiệp nâng tổng nhu cầu vốn đầu tư năm 2026 của công ty mẹ từ 1.163,3 tỷ đồng lên gần 1.400 tỷ đồng, tăng hơn 20%.
Trong đó, ngân sách dành cho đầu tư tài chính và góp vốn tăng mạnh từ 210 tỷ đồng lên 430 tỷ đồng, trong khi vốn đầu tư xây dựng cơ bản giữ nguyên ở mức 582,6 tỷ đồng.
Toàn bộ nhu cầu vốn đầu tư theo kế hoạch điều chỉnh dự kiến được tài trợ từ vốn chủ sở hữu, không sử dụng vốn vay.
Động thái nâng mạnh kế hoạch kinh doanh diễn ra sau khi Đạm Phú Mỹ ghi nhận kết quả lợi nhuận 9 tháng đầu năm vượt xa mục tiêu đề ra.
Theo báo cáo tài chính hợp nhất quý III/2026, lũy kế 9 tháng đầu năm, doanh nghiệp đạt doanh thu thuần 16.737 tỷ đồng, tăng 27% so với cùng kỳ. Lợi nhuận trước thuế đạt 1.734 tỷ đồng, tăng gần 57%, trong khi lợi nhuận sau thuế tăng 59% lên 1.371 tỷ đồng.
So với kế hoạch ban đầu, Đạm Phú Mỹ đã hoàn thành hơn 204% chỉ tiêu lợi nhuận trước thuế và gần 202% mục tiêu lợi nhuận sau thuế chỉ sau ba quý.
Tuy nhiên, với kế hoạch vừa được điều chỉnh, tỷ lệ hoàn thành hai chỉ tiêu này giảm xuống lần lượt khoảng 98% và 95%.
Đáng chú ý, việc nâng mạnh kế hoạch lợi nhuận diễn ra trong bối cảnh kết quả kinh doanh quý III của DPM lại ghi nhận sự sụt giảm đáng kể.
Cụ thể, doanh thu thuần quý III đạt 4.128 tỷ đồng, tăng gần 11% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế chỉ đạt khoảng 45 tỷ đồng, giảm hơn 81% so với mức 239 tỷ đồng của cùng kỳ năm trước.
Biên lợi nhuận gộp thu hẹp từ 19,3% xuống 14,1%, trong khi giá vốn hàng bán tăng gần 18%, nhanh hơn tốc độ tăng doanh thu.
Theo đánh giá của Chứng khoán Vietcap, kết quả kinh doanh quý III kém khả quan chủ yếu xuất phát từ sự suy giảm biên lợi nhuận gộp mảng urê.
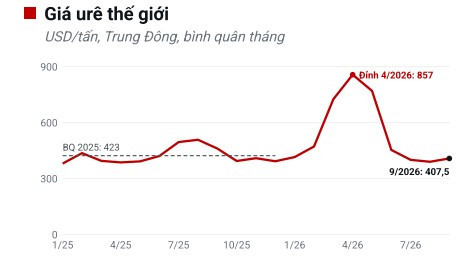
Cụ thể, giá khí đầu vào tăng khoảng 18% so với cùng kỳ, trong khi giá bán urê bình quân giảm khoảng 4%, tạo sức ép đáng kể lên khả năng sinh lời của doanh nghiệp.
Bên cạnh kết quả kinh doanh, triển vọng của Đạm Phú Mỹ còn nhận được sự chú ý từ đề xuất điều chỉnh chính sách thuế xuất khẩu phân bón.
Theo báo cáo cập nhật ngành phân bón của Chứng khoán Kỹ Thương (TCBS), Bộ Tài chính đã đề xuất giảm thuế xuất khẩu đối với phân urê, supe lân và kali sulphat (SOP) từ mức 5% xuống 0% trong dự thảo sửa đổi Nghị định 26/2023/NĐ-CP.
Nếu được thông qua, chính sách này có thể mang lại lợi ích đáng kể cho các doanh nghiệp xuất khẩu phân bón, trong đó có Đạm Phú Mỹ.
Theo ước tính của TCBS Research, với sản lượng và giá xuất khẩu bình quân năm 2025, việc đưa thuế xuất khẩu urê về 0% có thể giúp lợi nhuận trước thuế hằng năm của DPM tăng thêm khoảng 93 tỷ đồng, tương đương 6,9% lợi nhuận trước thuế năm 2025, với giả định doanh nghiệp giữ lại toàn bộ phần thuế tiết kiệm được.
Đáng chú ý, tỷ trọng urê xuất khẩu trong tổng sản lượng tiêu thụ của DPM đã tăng từ khoảng 20% năm 2025 lên 36% trong nửa đầu năm 2026. Xu hướng mở rộng thị trường xuất khẩu có thể giúp doanh nghiệp hưởng lợi nhiều hơn nếu đề xuất giảm thuế được triển khai.
Dù vậy, TCBS đánh giá mức độ hưởng lợi của DPM ở mức vừa phải so với một số doanh nghiệp cùng ngành do thị trường nội địa vẫn chiếm tỷ trọng lớn trong cơ cấu tiêu thụ.