Ngành thép phân hóa mạnh sau 9 tháng: Hòa Phát (HPG) lãi 23.700 tỷ đồng, nhiều doanh nghiệp vẫn chật vật
Tiêu thụ thép toàn ngành tăng gần 20%, nhưng kết quả kinh doanh giữa các doanh nghiệp có sự khác biệt lớn.
Bức tranh kinh doanh ngành thép quý III/2026 ghi nhận sự phân hóa rõ nét giữa các doanh nghiệp.
Kết quả phân hoá nhưng không có doanh nghiệp nào lỗ trong 9 tháng đầu năm
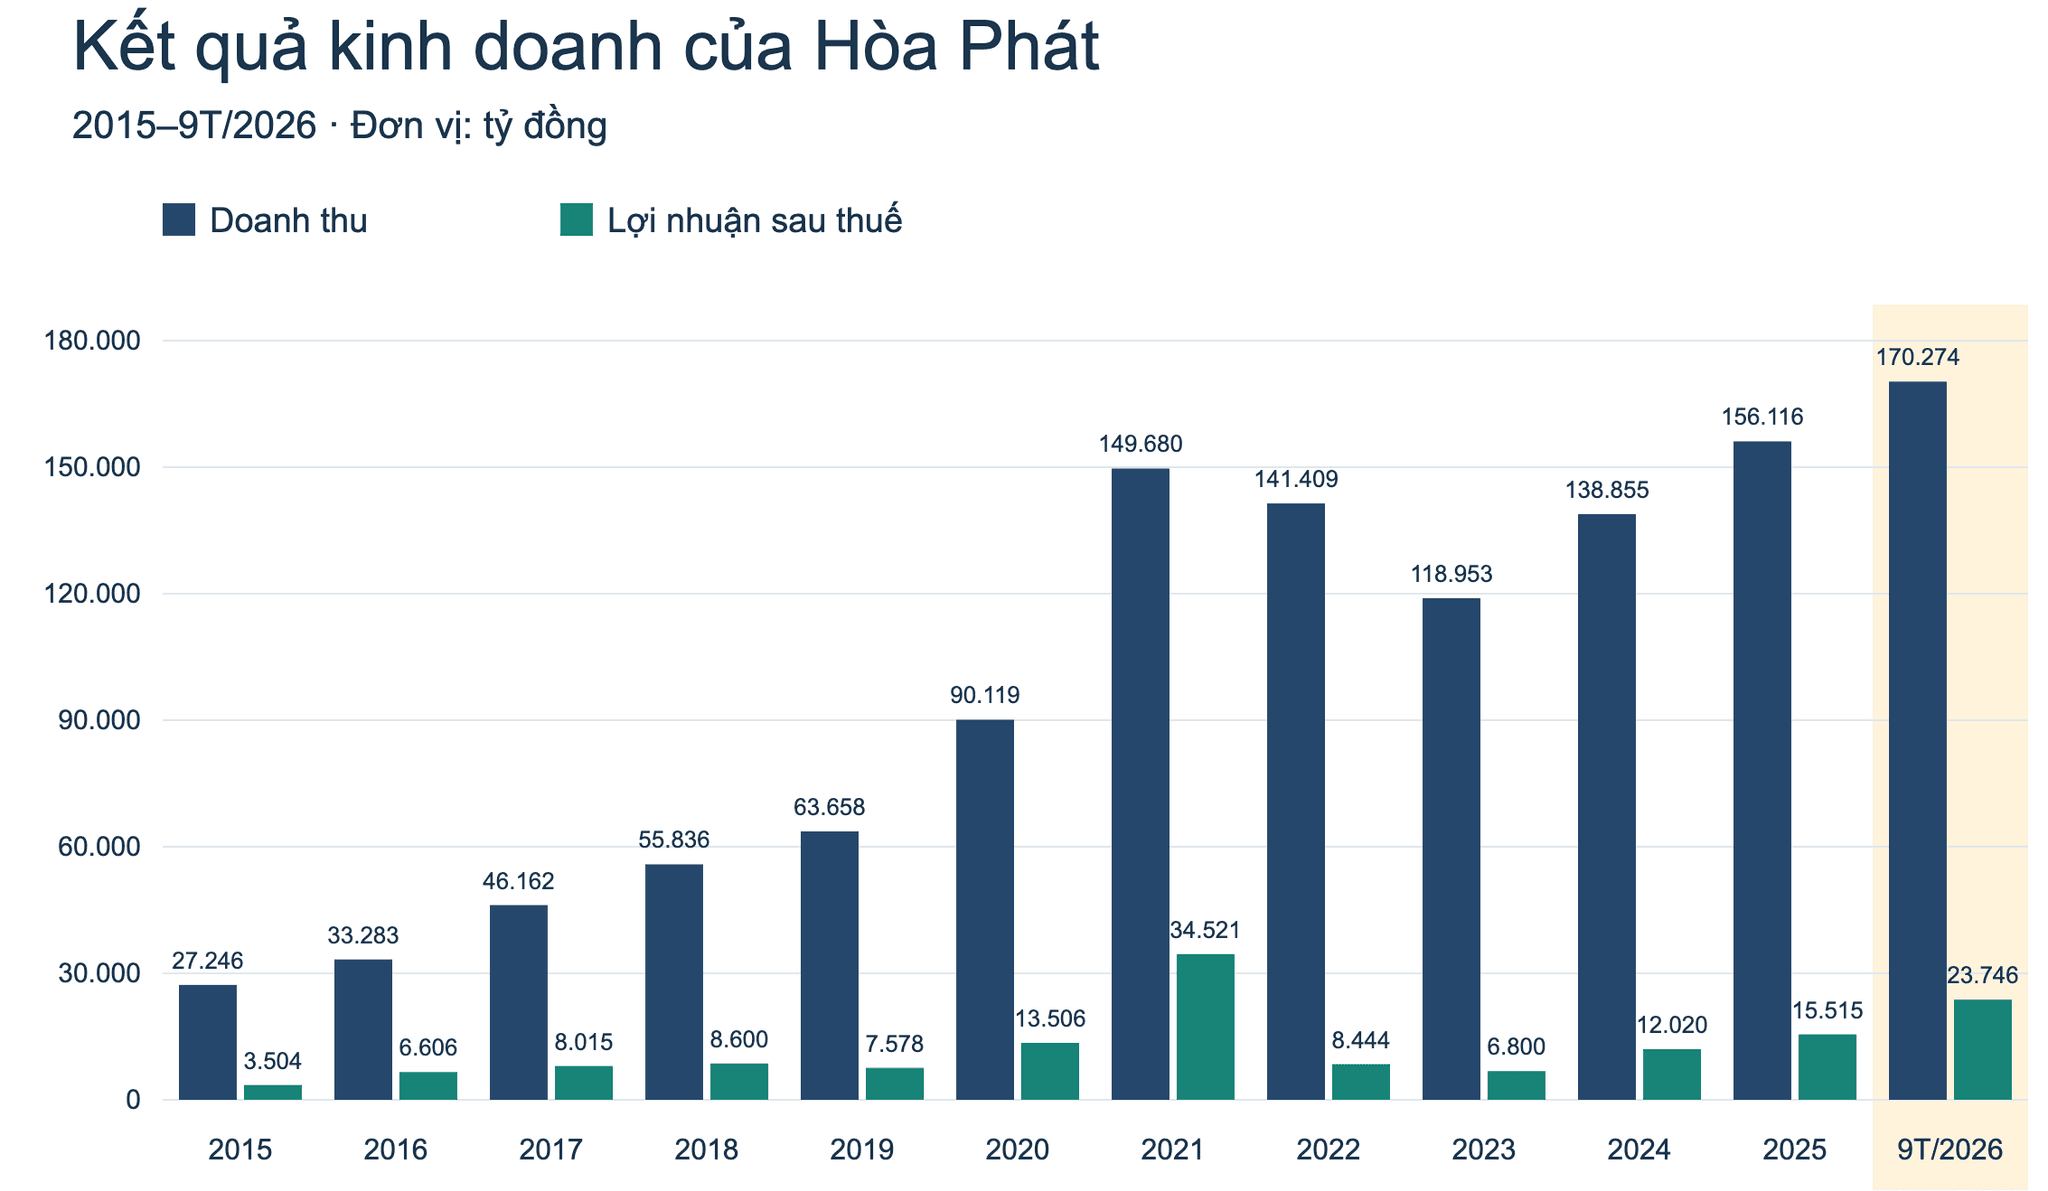
Theo báo cáo cập nhật của Chứng khoán NH Việt Nam (NHSV), Hòa Phát (HPG) tiếp tục dẫn đầu nhóm doanh nghiệp thép niêm yết cả về doanh thu và lợi nhuận.
Riêng quý III, doanh thu thuần đạt 62.214 tỷ đồng, tăng 70,9% so với cùng kỳ. Lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng đột biến 106%.
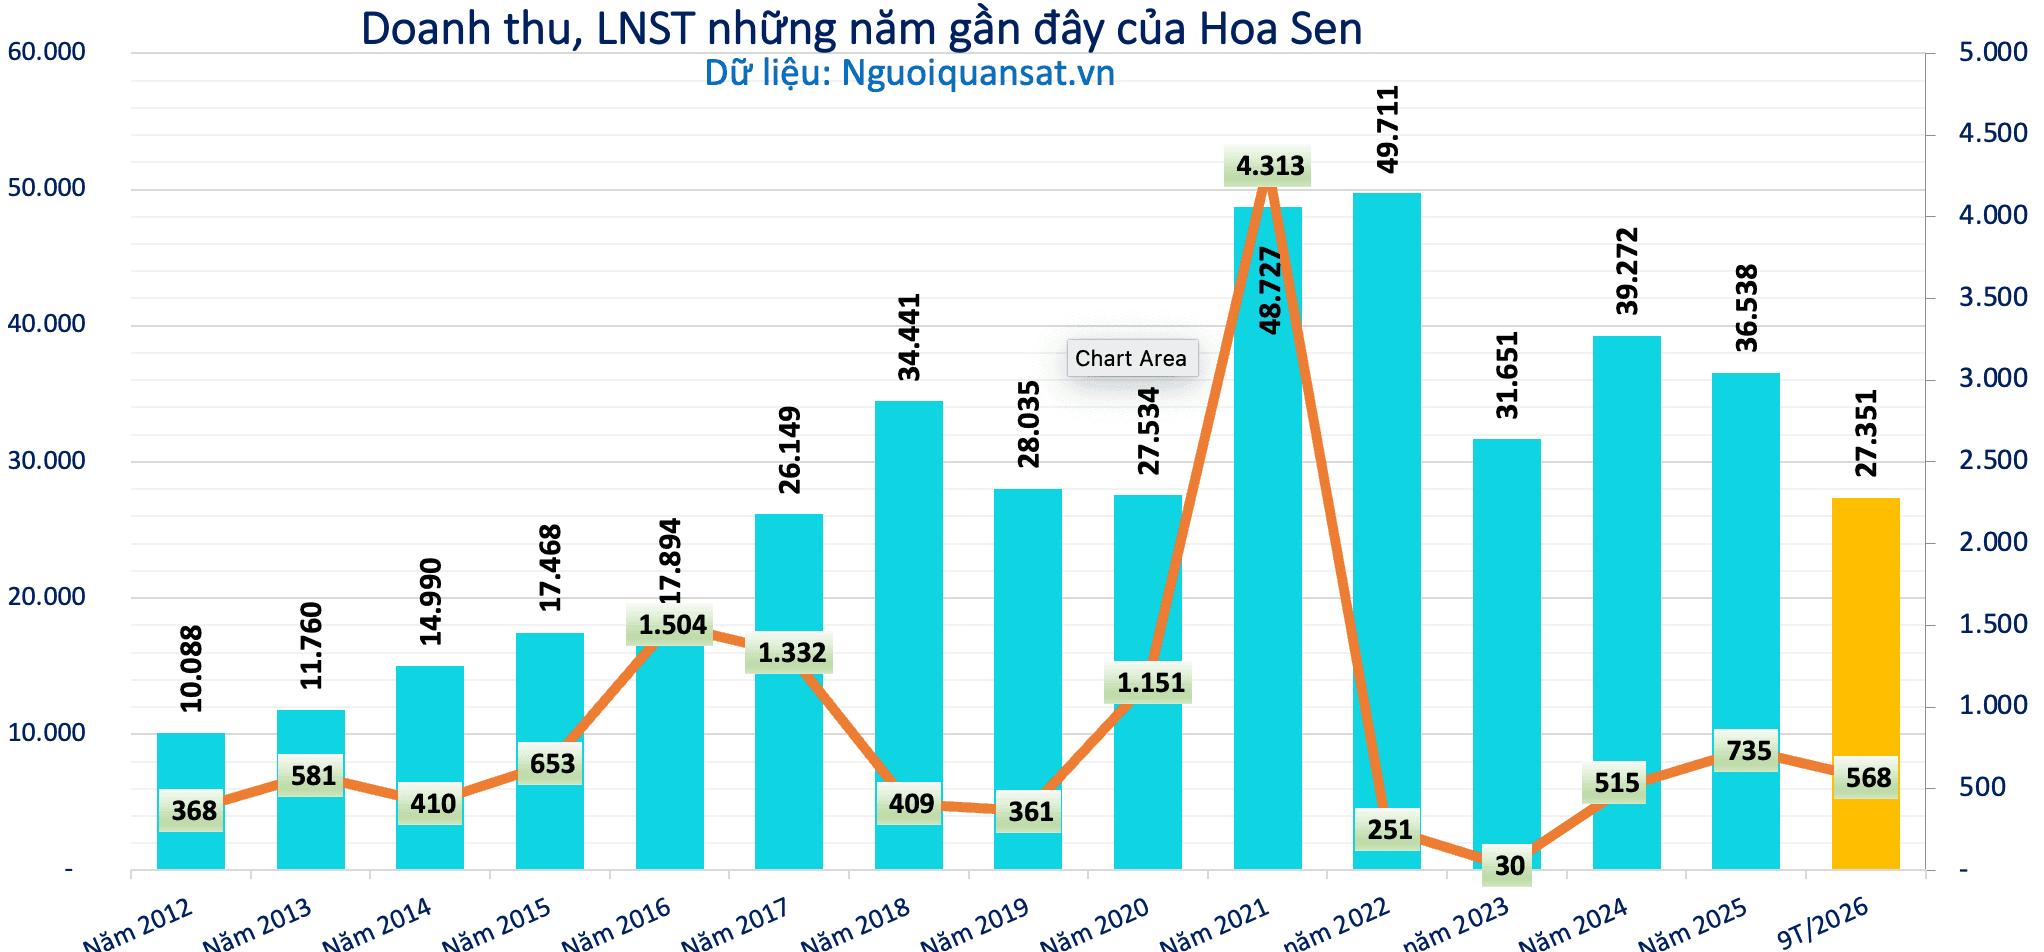
Lũy kế 9 tháng đầu năm 2026, doanh thu Hoà Phát đạt 170.274 tỷ đồng, lợi nhuận sau thuế đạt 23.746 tỷ đồng.
Tổng công ty Thép Việt Nam (VNSteel - mã chứng khoán TVN) cũng ghi nhận kết quả tăng trưởng mạnh. Doanh thu quý III đạt 14.362 tỷ đồng, tăng 49,4% so với cùng kỳ.
Lợi nhuận sau thuế đạt 1.163 tỷ đồng, gấp 7,6 lần cùng kỳ. Luỹ kế 9 tháng đầu năm, doanh thu đạt 40.532 tỷ đồng và lợi nhuận sau thuế 1.815 tỷ đồng.
Tisco (TIS) báo doanh thu quý III tăng 39,4% lên 3.842 tỷ đồng. Lợi nhuận sau thuế chỉ đạt 4 tỷ đồng, nhưng cũng đủ khiến doanh nghiệp báo lãi tăng 136% do nền thấp của cùng kỳ.
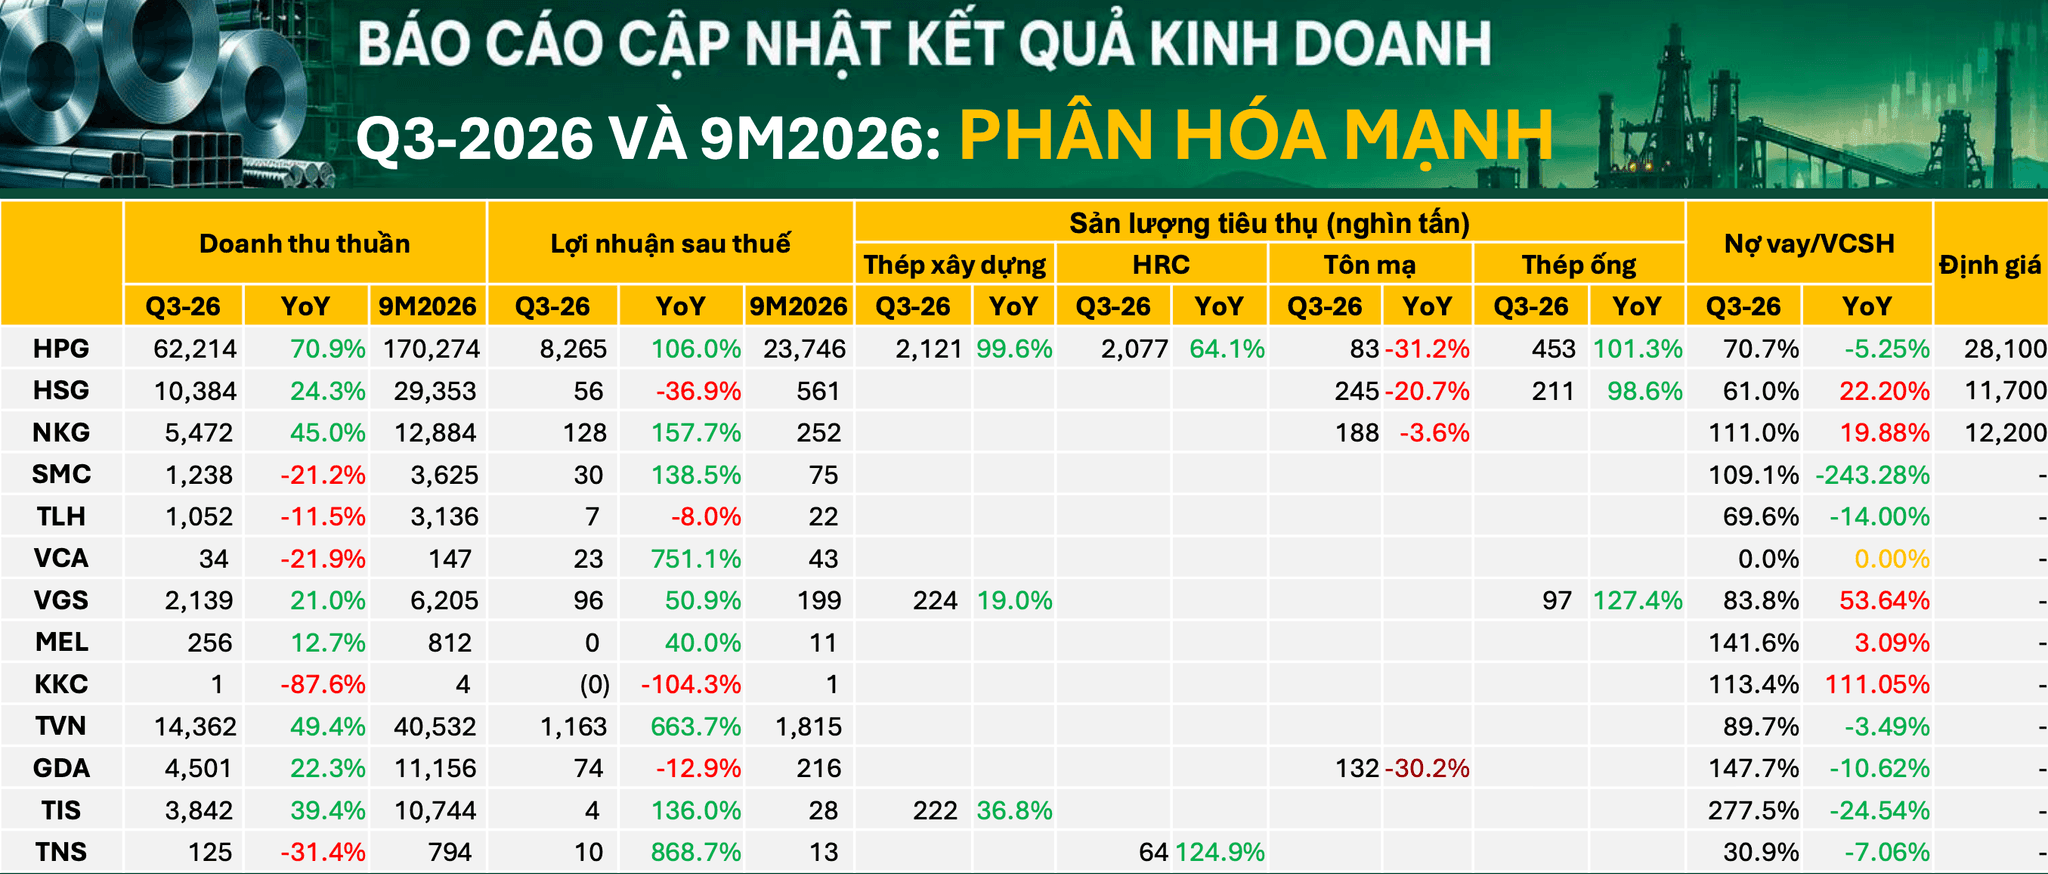
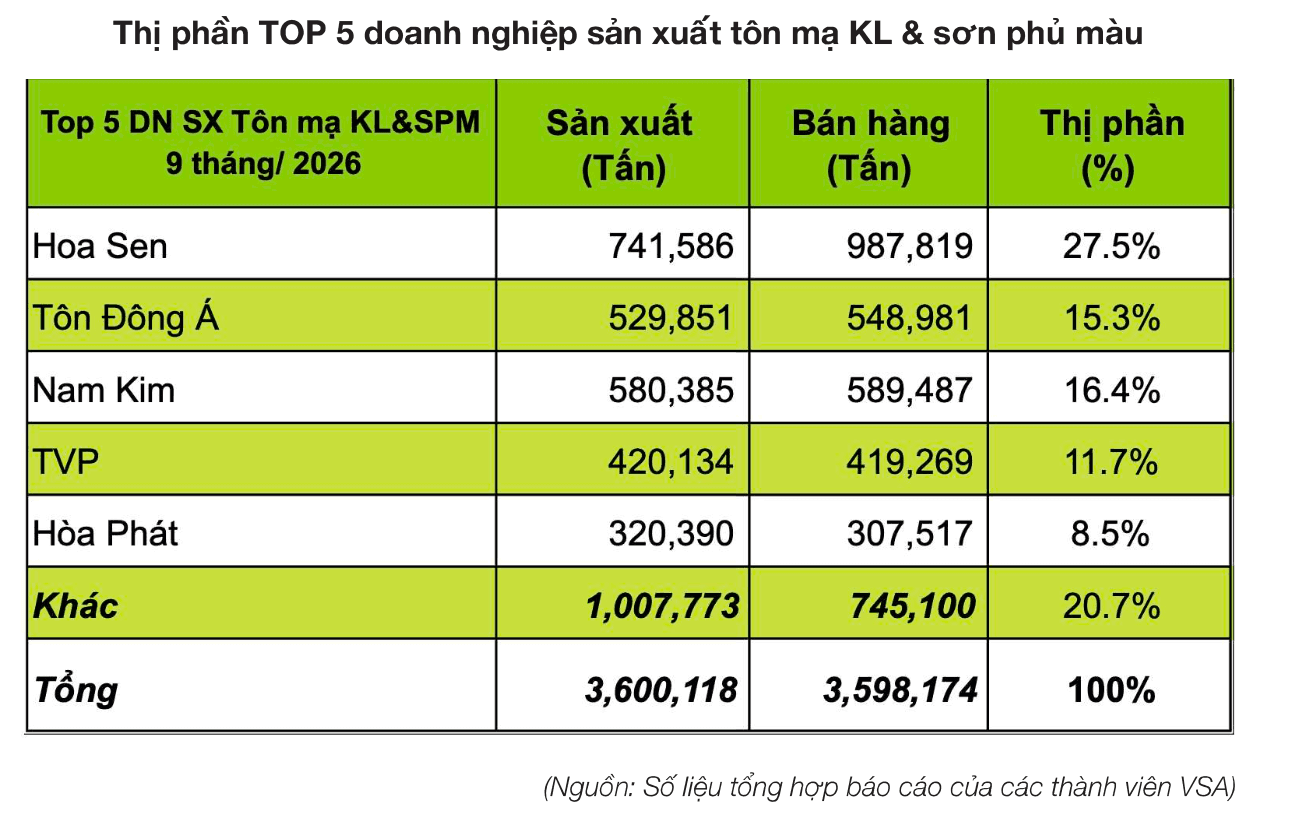
Ở nhóm tôn mạ, Hoa Sen (HSG) ghi nhận doanh thu quý III đạt 10.384 tỷ đồng, tăng 24,3% so với cùng kỳ. Nhưng lợi nhuận sau thuế giảm 36,9%, còn 56 tỷ đồng. Lũy kế 9 tháng đầu năm, doanh thu đạt 29.353 tỷ đồng và lợi nhuận sau thuế đạt 561 tỷ đồng.
Trong khi đó, Thép Nam Kim (NKG) ghi nhận doanh thu quý III đạt 5.472 tỷ đồng, tăng 45% so với cùng kỳ. Lợi nhuận sau thuế đạt 128 tỷ đồng, tăng đột biến 157,7%. Tuy nhiên, do nửa đầu năm không quá thuận lợi, lợi nhuận lũy kế 9 tháng mới đạt 252 tỷ đồng, thấp hơn đáng kể so với Hoa Sen.
Tôn Đông Á (GDA) báo doanh thu quý III tăng 22,3%, lên 4.501 tỷ đồng, nhưng lợi nhuận sau thuế giảm 12,9%, còn 74 tỷ đồng. Lũy kế 9 tháng đầu năm, doanh thu công ty đạt 11.156 tỷ đồng và lợi nhuận sau thuế 216 tỷ đồng.
Thép SMC công bố doanh thu quý III giảm 21,2%, còn 1.238 tỷ đồng, nhưng lợi nhuận sau thuế đạt 30 tỷ đồng, tăng 138,5%. Trong khi đó, Thép Tiến Lên (TLH) ghi nhận doanh thu giảm 11,5%, lợi nhuận sau thuế giảm 8%.
Trái ngược, những doanh nghiệp báo doanh thu quý III giảm sút so với cùng kỳ, ngoài SMC và Thép Tiến Lên, còn có Thép Vicasa (VCA), Tập đoàn Thành Thái (KKC) và Thép Thống Nhất (TNS).
Về lợi nhuận, nhóm những doanh nghiệp báo lãi giảm sút so với cùng kỳ, ngoài Hoa Sen và Thép Tiến Lên, còn có Tập đoàn Thành Thái và Tôn Đông Á.
Điểm gây chú ý nhất là , dù bức tranh lợi nhuận phân hoá, nhưng các doanh nghiệp vẫn giữ được nền tảng tốt: 9 tháng đầu năm 2026 không có doanh nghiệp ngành thép nào báo lỗ.
Thị trường tiêu thụ gần 28 triệu tấn thép, HRC và thép xây dựng dẫn dắt tăng trưởng
Kết quả kinh doanh của các doanh nghiệp diễn ra trong bối cảnh thị trường thép Việt Nam phục hồi rõ rệt về sản lượng.
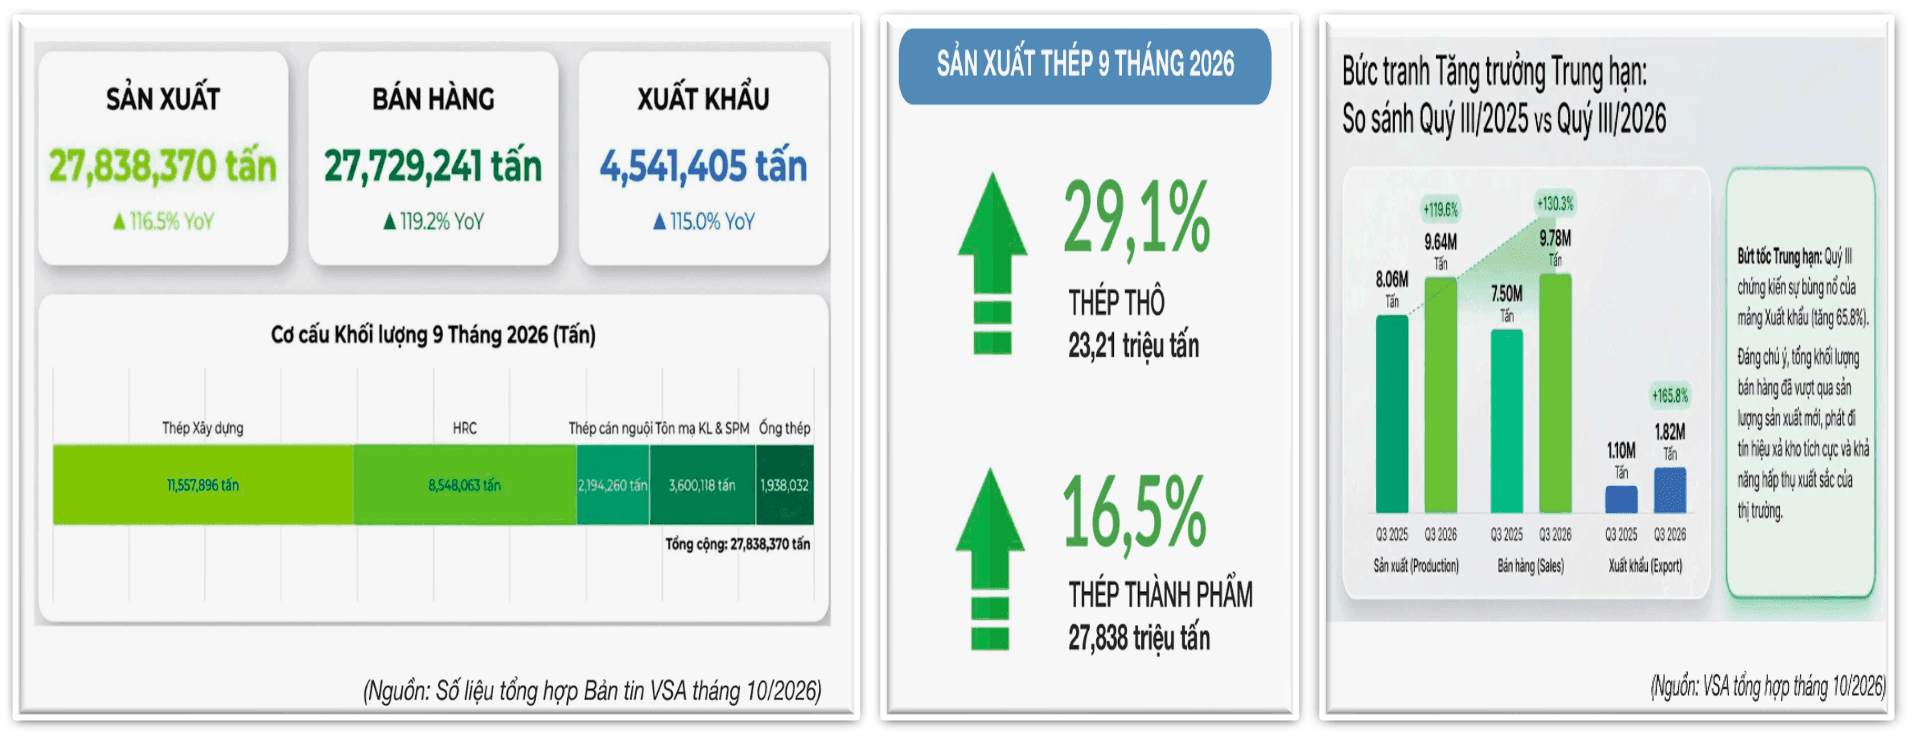
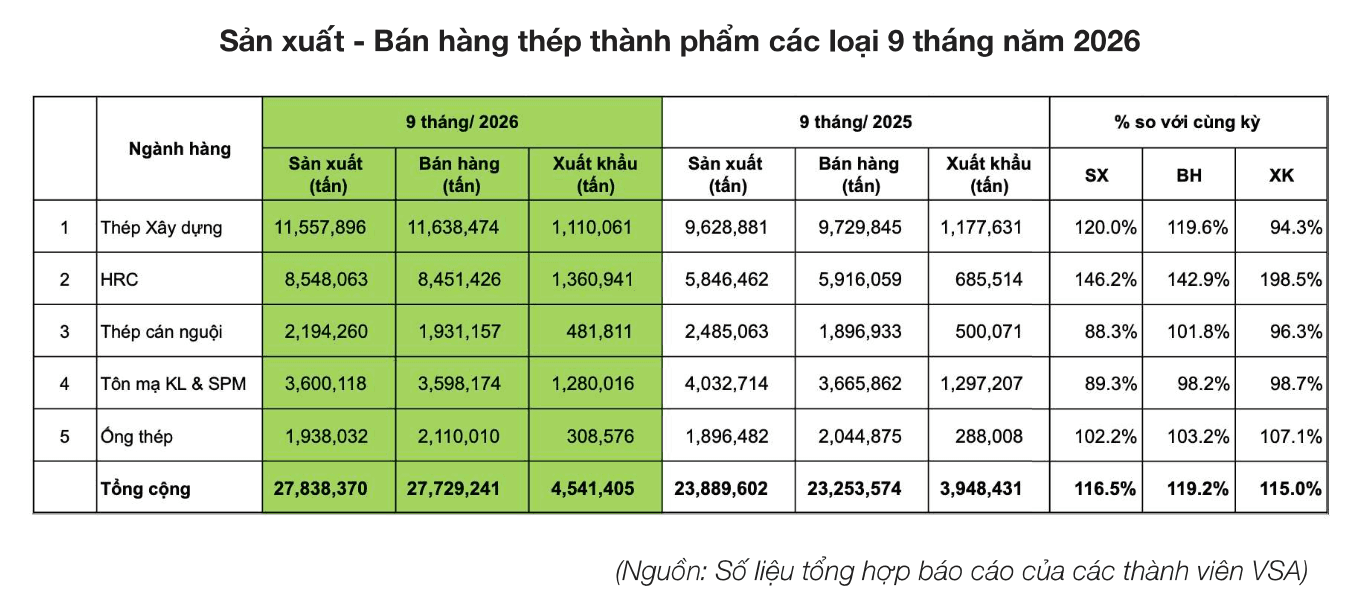
Theo số liệu 9 tháng đầu năm 2026 của Hiệp hội Thép Việt Nam (VSA), sản lượng sản xuất thép thành phẩm các loại đạt hơn 27,83 triệu tấn, tăng 16,5% so với cùng kỳ. Sản lượng thép bán ra đạt gần 27,73 triệu tấn, tăng 19,2%. Trong đó riêng lượng thép xuất khẩu đạt hơn 4,54 triệu tấn.
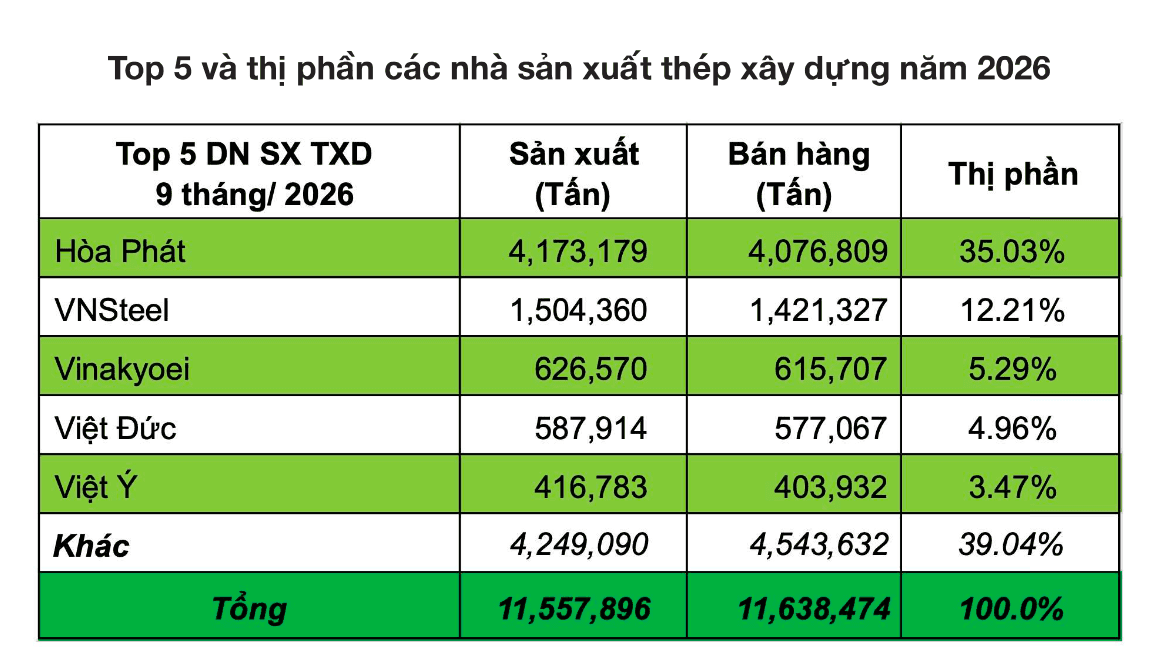
Thép xây dựng tiếp tục đóng vai trò quan trọng đối với nhu cầu nội địa. Sản lượng sản xuất thép xây dựng đạt gần 11,56 triệu tấn, tăng 20%, trong khi lượng tiêu thụ đạt hơn 11,64 triệu tấn, tăng 19,6%.
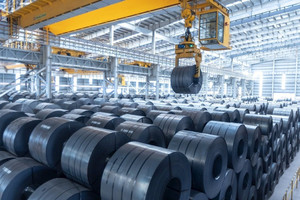
Đáng chú ý, sản lượng sản xuất thép cuộn cán nóng (HRC) trong 9 tháng đầu năm đạt khoảng 8,54 triệu tấn, tăng 50,4%. Sản lượng bán hàng đạt 8,45 triệu tấn, tăng 42,9%.
Ở chiều ngược lại, nhóm tôn mạ và thép cán nguội chịu sức ép lớn hơn, đặc biệt từ thị trường xuất khẩu. Sản lượng sản xuất sản phẩm tôn mạ đạt 3,6 triệu tấn, tăng 10,7% so với cùng kỳ, trong khi sản lượng bán hàng đạt 3,59 triệu tấn, giảm 1,8%.
Với sản phẩm ống thép, sản lượng sản xuất tăng 2,2%, trong khi sản lượng bán hàng tăng 3,2%.
Hòa Phát hưởng lợi, đầu tư công tạo lực đẩy cho thị trường thép nội địa
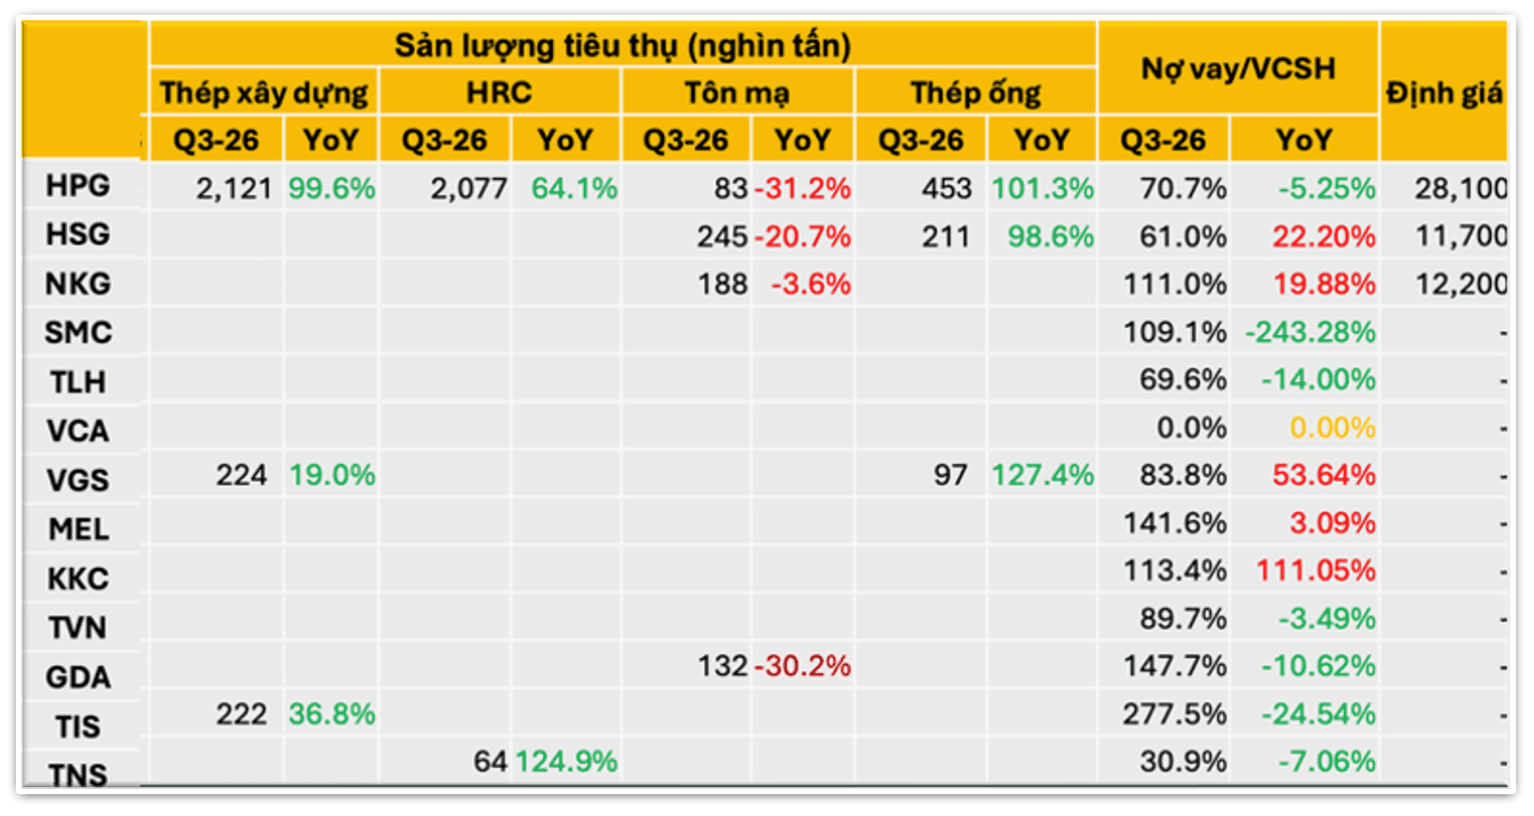
Sự tăng trưởng của hai phân khúc thép xây dựng và HRC cũng phản ánh khá rõ trong kết quả kinh doanh trái chiều của Hòa Phát. Theo NHSV, riêng quý III/2026, Hòa Phát tiêu thụ 2,12 triệu tấn thép xây dựng, tăng gấp đôi so với cùng kỳ. Sản lượng HRC đạt 2,07 triệu tấn, tăng 64,1%.
Ở mảng thép ống, sản lượng tiêu thụ đạt 453.000 tấn, tăng gấp đôi. Ngược lại, tôn mạ giảm 31,2%, còn 83.000 tấn.
Lợi thế của Hòa Phát nằm ở quy mô sản xuất và khả năng cung ứng cả thép xây dựng lẫn HRC. Theo số liệu từ VSA trong 9 tháng đầu năm, Hòa Phát tiêu thụ khoảng 4,08 triệu tấn thép xây dựng, chiếm 35% thị phần toàn ngành. Đứng thứ hai là Tổng công ty Thép Việt Nam với khoảng 1,42 triệu tấn, tương ứng 12,21%.
Khoảng cách thị phần giữa hai doanh nghiệp đầu ngành cũng cho thấy sự phân hoá mạnh mẽ. Các doanh nghiệp với quy mô sản xuất lớn đang được hưởng lợi.
Tuy nhiên, sự mở rộng nguồn cung cũng đặt ra bài toán về tiêu thụ, giá bán và khả năng duy trì biên lợi nhuận khi cạnh tranh gia tăng.
Một trong những yếu tố hỗ trợ nhu cầu thép năm 2026 là sự gia tăng của dòng vốn đầu tư công. Theo Bộ Tài chính, lũy kế đến hết tháng 9/2026, giải ngân vốn đầu tư công đạt 642.962 tỷ đồng, tương đương 62,9% kế hoạch Thủ tướng Chính phủ giao. So với cùng kỳ năm trước, giá trị giải ngân tăng khoảng 202.559 tỷ đồng.
Dòng vốn này được đưa vào các dự án hạ tầng giao thông, công trình xây dựng... qua đó tạo thêm nhu cầu đối với vật liệu xây dựng, bao gồm các loại thép.
Bên cạnh đầu tư công, hoạt động xây dựng dân dụng, bất động sản và sản xuất công nghiệp cũng là những nguồn tạo nhu cầu quan trọng cho thị trường.
Tôn mạ đứng trước sức ép lớn
Nếu thép xây dựng và HRC là hai phân khúc tăng trưởng nổi bật, thị trường tôn mạ lại phản ánh những khó khăn nhất định.
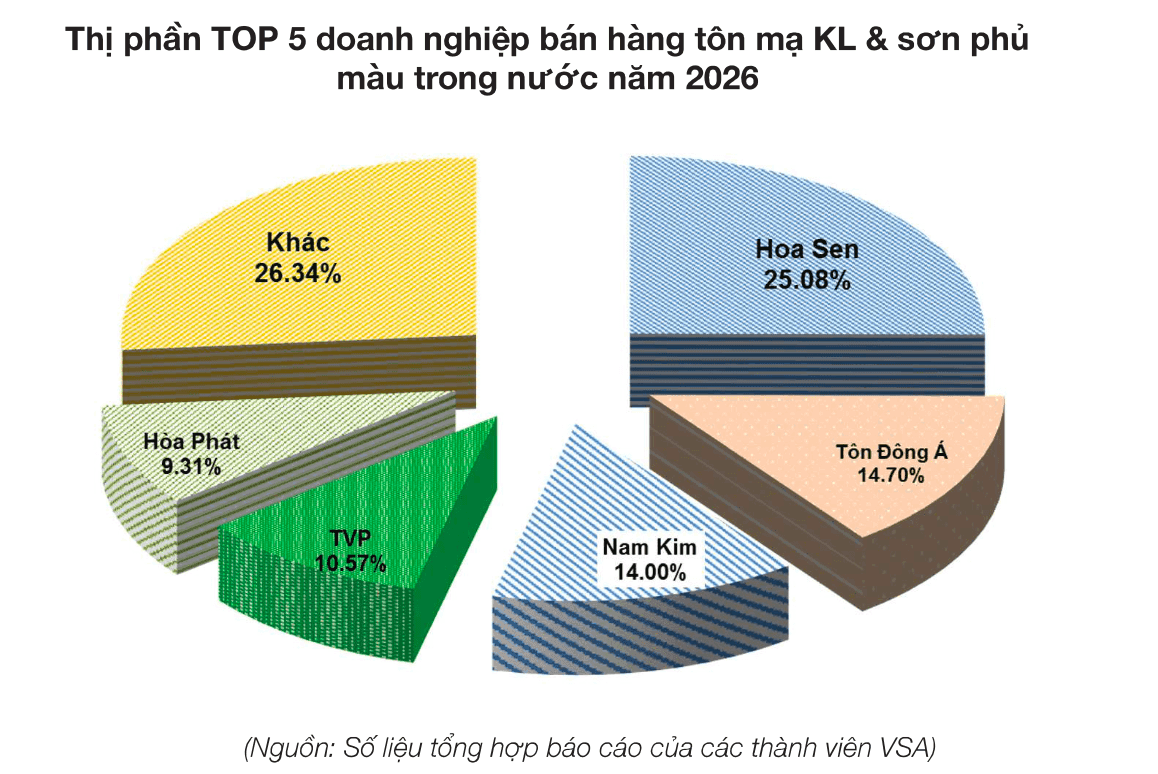
Theo VSA, trong 9 tháng đầu năm 2026, sản xuất tôn mạ đạt hơn 45 triệu tấn, giảm 10% so với cùng kỳ, trong khi lượng bán hàng giảm 2% về mức 3,66 triệu tấn.
Trước đó, số liệu 6 tháng cho thấy xuất khẩu tôn mạ giảm tới 29,4%, phản ánh sức ép từ nhu cầu tại các thị trường nước ngoài và các biện pháp phòng vệ thương mại.
Diễn biến sản lượng quý III của các doanh nghiệp tôn mạ cũng cho thấy sự phân hóa. Hoa Sen tiêu thụ 245.000 tấn tôn mạ, giảm 20,7% so với cùng kỳ. Tôn Đông Á đạt 132.000 tấn, giảm 30,2%, trong khi Nam Kim (NKG) tiêu thụ 188.000 tấn, giảm 3,6%.
Đáng chú ý, dù sản lượng cùng giảm nhưng kết quả lợi nhuận của ba doanh nghiệp lại khác nhau: Hoa Sen và Tôn Đông Á ghi nhận lợi nhuận quý III giảm, trong khi Nam Kim tăng trưởng đột biến 157%.
Báo cáo NHSV cũng lưu ý việc tối ưu chi phí và nguồn thu tài chính từ lãi tiền gửi, cho vay có thể hỗ trợ biên lợi nhuận của doanh nghiệp.
Sau 9 tháng đầu năm 2026, thị trường thép Việt Nam đã ghi nhận sự cải thiện đáng kể về sản lượng sản xuất và tiêu thụ. Tuy nhiên, áp lực còn đến từ nguồn cung thép toàn cầu dư thừa, xu hướng gia tăng các biện pháp phòng vệ thương mạ, nguồn nguyên liệu nhập khẩu như quặng sắt, than luyện cốc và thép phế liệu.
Vì vậy, biến động giá nguyên liệu và chi phí sản xuất có thể tiếp tục ảnh hưởng đến hiệu quả kinh doanh, ngay cả khi nhu cầu tiêu thụ tăng trưởng.
Trong bối cảnh đó, cuộc cạnh tranh giữa các doanh nghiệp thép không chỉ nằm ở việc mở rộng công suất hay gia tăng sản lượng, mà còn ở khả năng kiểm soát chi phí, lựa chọn cơ cấu sản phẩm và tiếp cận những thị trường có nhu cầu ổn định.