Mảng sữa dẫn dắt, Đường Quảng Ngãi (QNS) được dự báo lãi vượt 1.900 tỷ đồng
Đường Quảng Ngãi (QNS) đang chịu áp lực lớn từ giá bán và khả năng kiểm soát đường nhập lậu.
Chứng khoán Shinhan Việt Nam vừa công bố báo cáo cập nhật về CTCP Đường Quảng Ngãi (mã chứng khoán QNS), trong đó nhận định mảng sữa sẽ tiếp tục dẫn dắt tăng trưởng và bù đắp phần nào khó khăn của mảng đường.
Mảng sữa dẫn dắt tăng trưởng
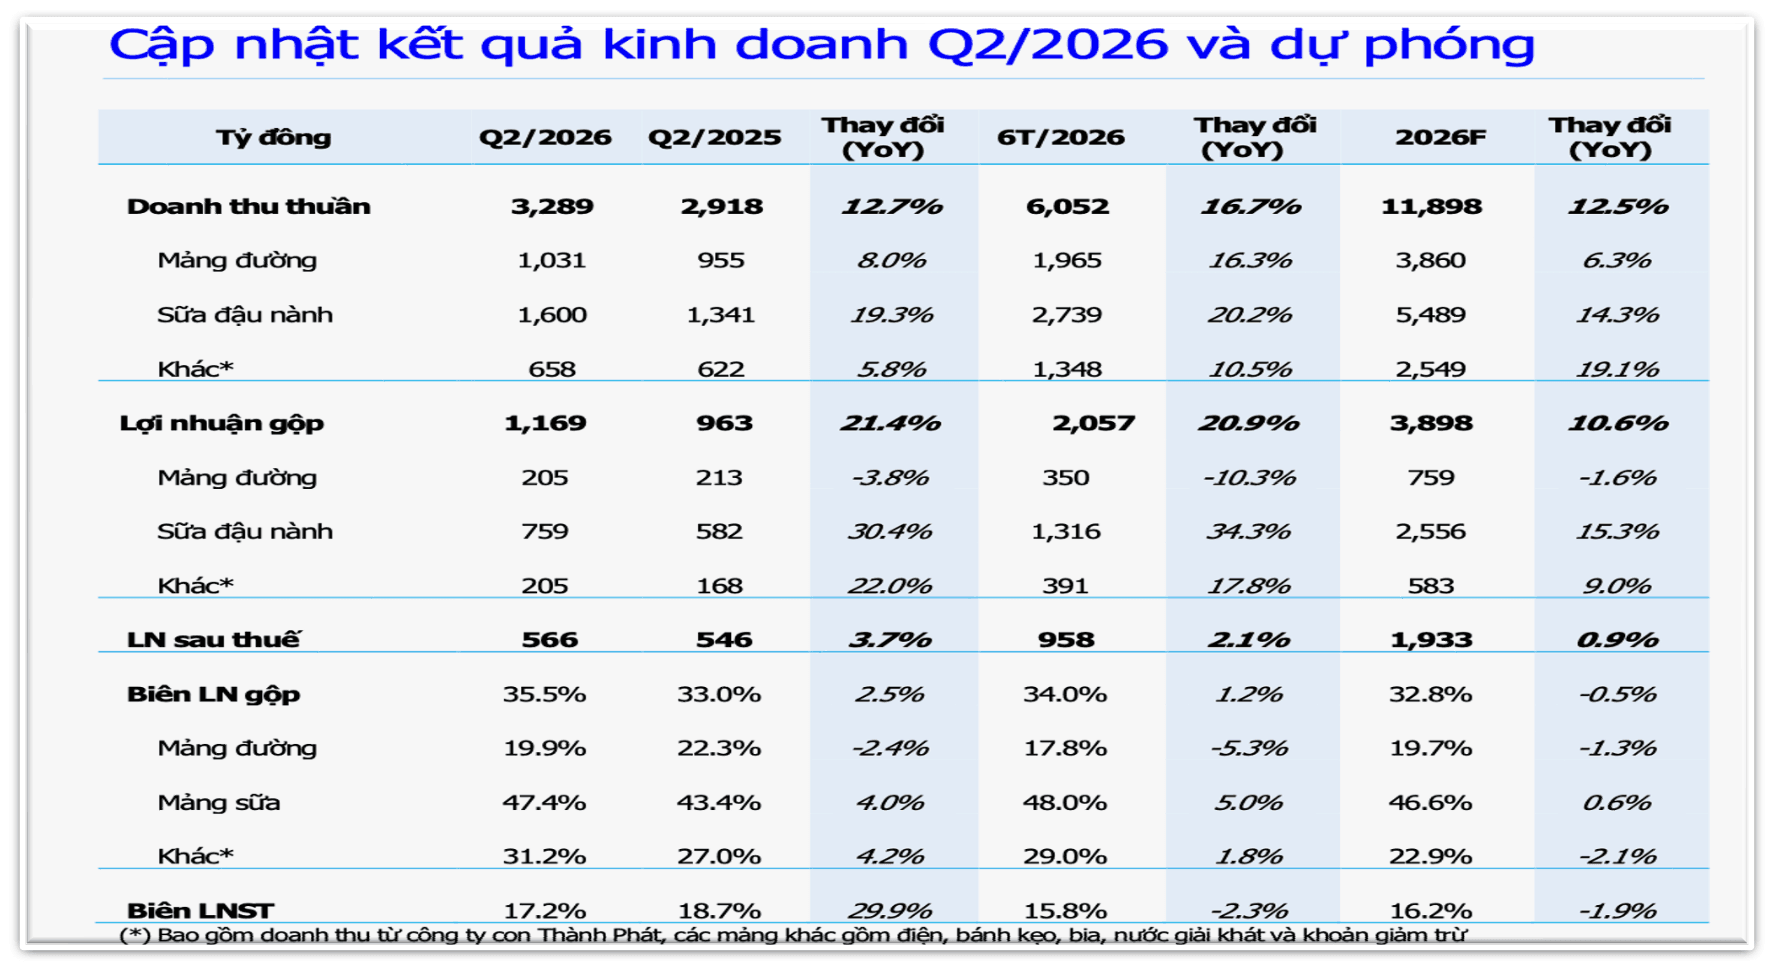
Về hoạt động kinh doanh, quý II/2026, Đường Quảng Ngãi ghi nhận 3.289 tỷ đồng doanh thu thuần, tăng 12,7% so với cùng kỳ. Lợi nhuận sau thuế đạt 566 tỷ đồng, tăng 3,7%.
Trong cơ cấu doanh thu quý II, mảng sữa đậu nành đóng góp 1.600 tỷ đồng, tương đương 49%; mảng đường mang về 1.031 tỷ đồng, chiếm 31%. Phần còn lại đến từ điện sinh khối, bia, bánh kẹo, nước giải khát và các hoạt động khác.
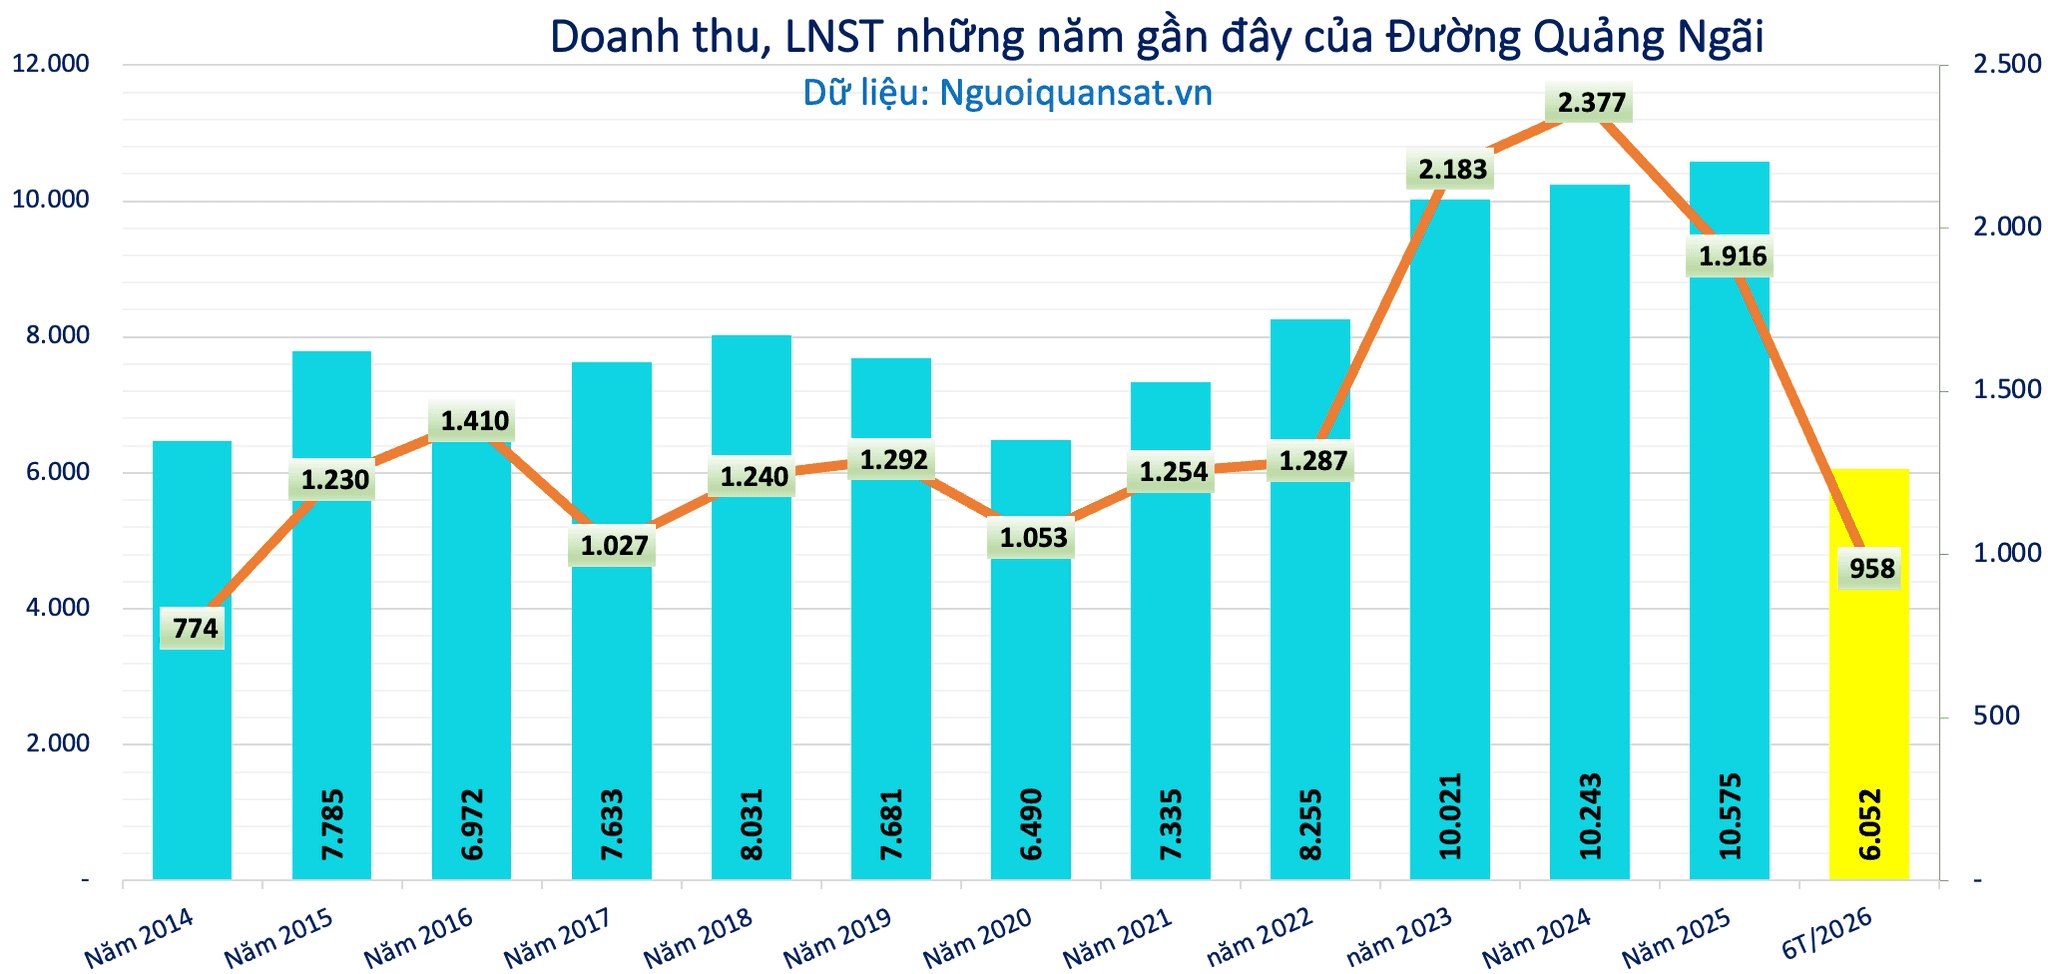
Lũy kế 6 tháng đầu năm, doanh thu thuần đạt 6.052 tỷ đồng, tăng 16,7%. Lợi nhuận gộp đạt 2.057 tỷ đồng, tăng 20,9%; biên lợi nhuận gộp cải thiện từ 32,8% lên 34%.
Tuy nhiên, lợi nhuận sau thuế chỉ tăng 2,1%, đạt 958 tỷ đồng. Tăng trưởng lợi nhuận thấp hơn đáng kể so với doanh thu do chi phí bán hàng và quản lý doanh nghiệp gia tăng.
Riêng quý II, khoản chi phí này đạt 585 tỷ đồng, tăng 48,7% so với cùng kỳ. Tỷ lệ chi phí bán hàng và quản lý trên doanh thu trong nửa đầu năm lên 18,1%, cao hơn 4 điểm phần trăm so với cùng kỳ.
Nguyên nhân, trong kỳ, Đường Quảng Ngãi đã đẩy mạnh các chương trình khuyến mại, dùng thử sản phẩm và tăng hoa hồng cho đại lý trong bối cảnh cạnh tranh toàn ngành gia tăng. Các khoản chi này vừa hỗ trợ bán hàng, vừa phục vụ mục tiêu duy trì thị phần trên thị trường sữa thực vật.
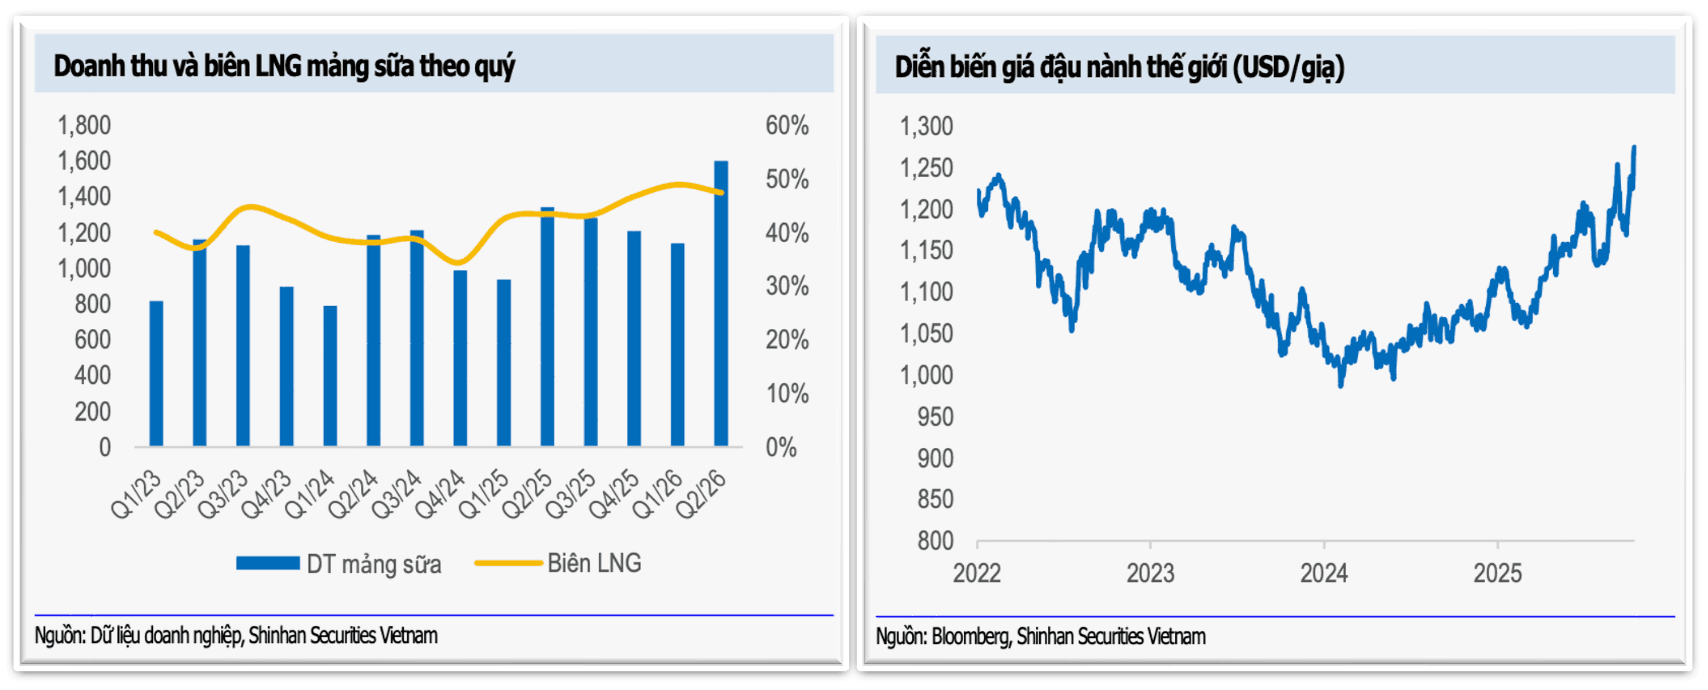
Mảng sữa đậu nành đang trở thành trụ cột rõ nét nhất trong cơ cấu lợi nhuận của Đường Quảng Ngãi. Doanh thu mảng này trong quý II đạt 1.600 tỷ đồng, tăng 19,3% so với cùng kỳ và 40% so với quý trước. Tăng trưởng đến từ cả sản lượng tiêu thụ và giá bán bình quân.
Theo báo cáo, giá bán được cải thiện nhờ tỷ trọng đóng góp cao hơn của các sản phẩm thuộc phân khúc cao cấp. Quý II cũng thường là mùa cao điểm tiêu thụ sữa đậu nành.
Lợi nhuận gộp của mảng sữa đạt 759 tỷ đồng, tăng 30,4%. Biên lợi nhuận gộp tăng từ 43,4% lên 47,4%.
Như vậy, dù chỉ chiếm 49% doanh thu, sữa đậu nành mang về khoảng 65% tổng lợi nhuận gộp của Đường Quảng Ngãi trong quý II.
Lũy kế 6 tháng, doanh thu mảng sữa đạt 2.739 tỷ đồng, tăng 20,2%; lợi nhuận gộp đạt 1.316 tỷ đồng, tăng 34,3%. Biên lợi nhuận gộp đạt 48%, cao hơn 5 điểm phần trăm so với cùng kỳ.
Đường Quảng Ngãi hiện vận hành ba nhà máy sữa đậu nành Vinasoy tại Quảng Ngãi, Bắc Ninh và Bình Dương, với tổng công suất thiết kế khoảng 390 triệu lít mỗi năm. Sản phẩm được phân phối qua khoảng 150.000 điểm bán và 178 nhà phân phối.
Doanh nghiệp đồng thời phát triển vùng nguyên liệu đậu nành tại miền Trung, Tây Nguyên, Đồng bằng sông Hồng và Đồng bằng sông Cửu Long, với tổng diện tích khoảng 9.000ha. Tuy nhiên, Đường Quảng Ngãi vẫn phải nhập khẩu khoảng 70–80% lượng đậu nành nguyên liệu để phối trộn và nâng cao chất lượng sản phẩm.
Do đậu nành chiếm khoảng 70% giá thành sản xuất sữa đậu nành, biến động giá nguyên liệu thế giới vẫn là một trong những rủi ro đáng chú ý đối với biên lợi nhuận của doanh nghiệp.
Mảng đường phụ thuộc vào khả năng kiểm soát đường lậu
Trái ngược với mảng sữa, hoạt động kinh doanh đường tiếp tục chịu sức ép về giá bán và biên lợi nhuận.
Doanh thu mảng đường trong quý II/2026 đạt 1.031 tỷ đồng, tăng 8%, chủ yếu nhờ sản lượng tiêu thụ tăng. Tuy nhiên, lợi nhuận gộp giảm 3,8%, còn 205 tỷ đồng; biên lợi nhuận gộp giảm từ 22,3% xuống 19,9%.
Lũy kế nửa đầu năm, mảng đường mang về 1.965 tỷ đồng doanh thu, tăng 16,3%, nhưng lợi nhuận gộp giảm 10,3%, còn 350 tỷ đồng. Biên lợi nhuận gộp chỉ đạt 17,8%, thấp hơn 5,3 điểm phần trăm so với cùng kỳ.
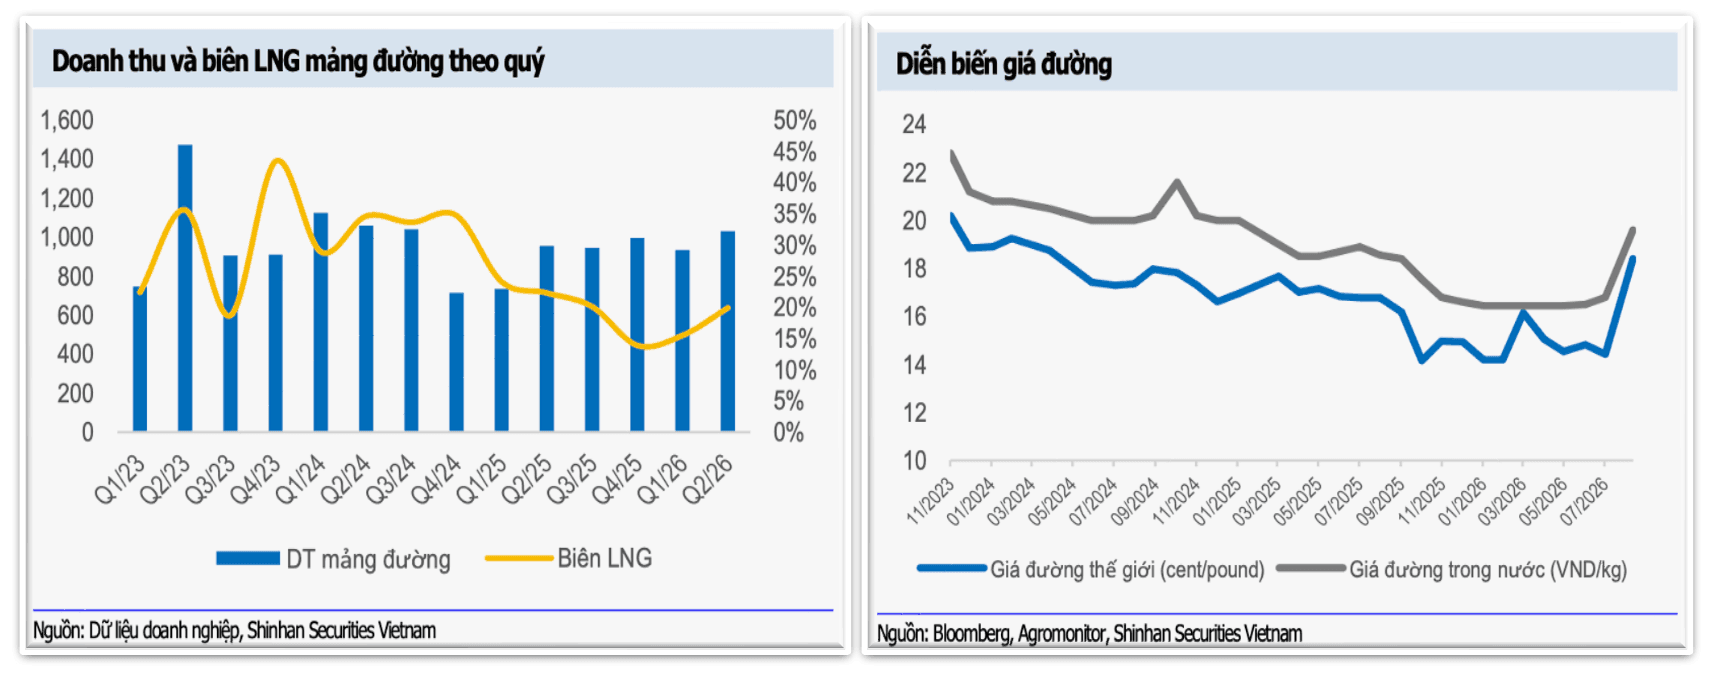
Theo Shinhan Securities, giá đường trong nước trong quý II dao động khoảng 16.500–17.000 đồng/kg, thấp hơn cùng kỳ. Thị trường chịu tác động từ nguồn cung tăng, sức tiêu thụ chậm, đường nhập lậu và sự cạnh tranh của đường lỏng HFCS trong ngành sản xuất thực phẩm.
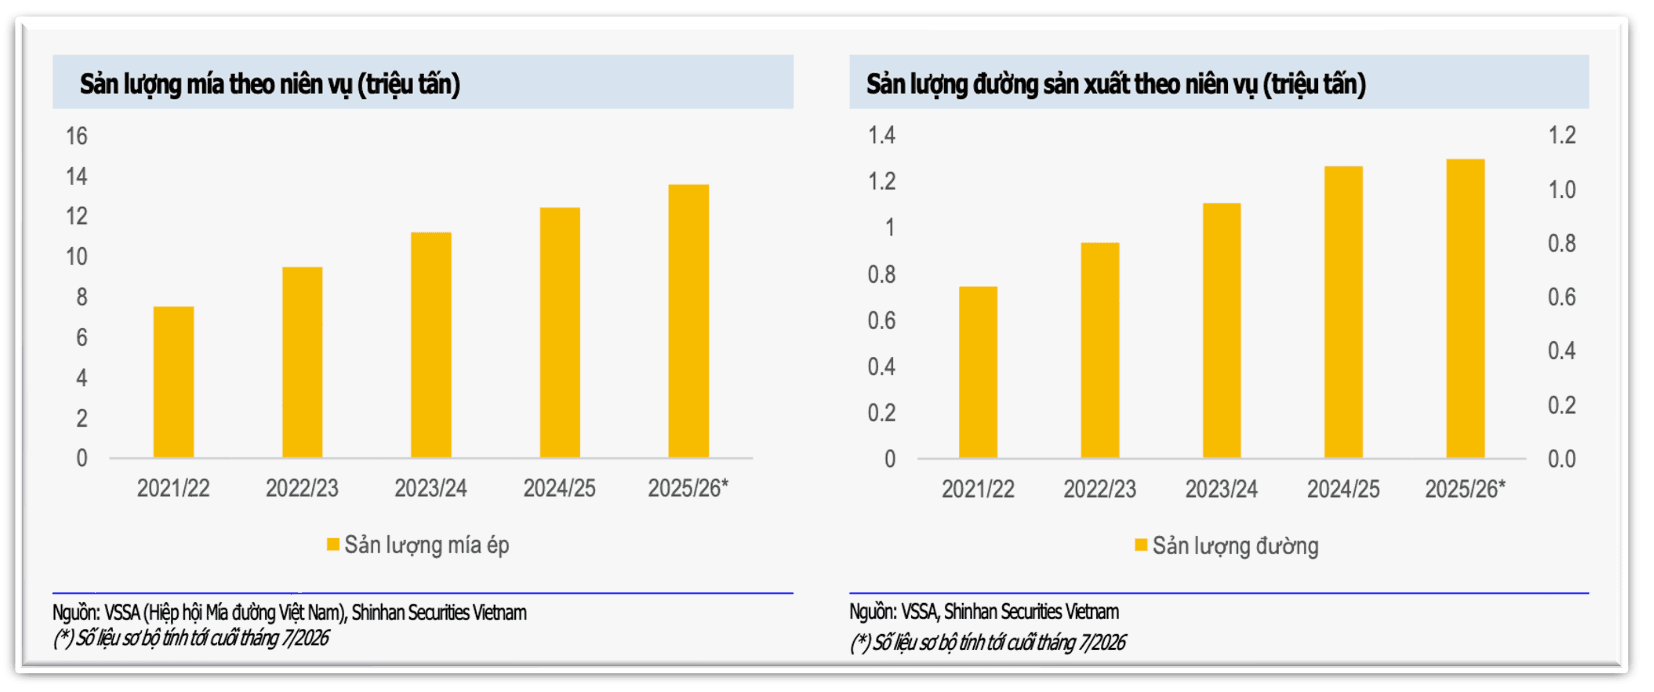
Niên vụ 2025–2026, toàn ngành đã ép khoảng 13,586 triệu tấn mía tính đến hết tháng 7/2026, tăng 9,3% so với cùng kỳ; sản lượng đường đạt khoảng 1,326 triệu tấn, tăng 4,7%.
Nguồn cung tăng trong khi đầu ra chậm khiến giá mía nguyên liệu giảm về khoảng 1 triệu đồng/tấn, so với mức 1,2–1,3 triệu đồng/tấn của niên vụ trước. Diễn biến này có thể ảnh hưởng đến động lực mở rộng vùng nguyên liệu trong các năm tiếp theo.
Ở chiều tích cực, Bộ Công Thương đã gia hạn thêm 5 năm việc áp dụng thuế chống bán phá giá và chống trợ cấp đối với một số sản phẩm đường mía có xuất xứ từ Thái Lan. Biện pháp được kéo dài đến ngày 15/6/2031, tiếp tục tạo hàng rào bảo vệ ngành đường trong nước. Tuy vậy, hiệu quả còn phụ thuộc đáng kể vào khả năng kiểm soát đường nhập lậu.
Đường Quảng Ngãi được dự báo lãi vượt 1.900 tỷ đồng
Một trong những lợi thế của Đường Quảng Ngãi trong bối cảnh này là nền tảng tài chính tương đối vững. Cuối năm 2025, tổng tiền, tương đương tiền và đầu tư tài chính ngắn hạn của doanh nghiệp đạt hơn 8.400 tỷ đồng, cao hơn nhiều so với khoảng 2.536 tỷ đồng nợ vay.
Toàn bộ dư nợ vay của Đường Quảng Ngãi là các khoản vay ngân hàng ngắn hạn, chủ yếu phục vụ vốn lưu động. Doanh nghiệp đã tất toán các khoản vay dài hạn từ năm 2018.
Với những luận điểm đó, Shinhan Securities dự báo doanh thu năm 2026 của Đường Quảng Ngãi có thể đạt 11.898 tỷ đồng, tăng 12,5% so với năm 2025. Trong đó, mảng sữa đậu nành dự kiến mang về 5.489 tỷ đồng, tăng 14,3%, còn mảng đường đạt khoảng 3.860 tỷ đồng, tăng 6,3%.
Lợi nhuận sau thuế cả năm dự kiến đạt 1.933 tỷ đồng, chỉ tăng khoảng 1% chủ yếu do chi phí bán hàng tiếp tục tăng và công ty duy trì các chương trình hỗ trợ tiêu thụ.
Trên cơ sở kết hợp phương pháp chiết khấu dòng tiền và định giá theo P/E, Shinhan Securities duy trì khuyến nghị MUA đối với cổ phiếu QNS, với giá mục tiêu 12 tháng là 61.400 đồng/cổ phiếu. Mức giá này cao hơn khoảng 24% so với thị giá hiện tại của QNS (49.500 đồng/cổ phiếu).