SSI Research nâng dự báo lợi nhuận Vinhomes (VHM)
SSI Research dự báo lợi nhuận Vinhomes năm 2026 đạt 61.600 tỷ đồng, trong khi doanh số bán hàng có thể lần đầu chạm 284.600 tỷ đồng.
Vinhomes (HoSE: VHM) đang đứng trước một năm kinh doanh được dự báo tăng tốc mạnh khi hàng loạt dự án quy mô lớn lần lượt mở bán và các giao dịch bán lô lớn tiếp tục đóng vai trò động lực chính.
Trong báo cáo cập nhật ngày 17/9, SSI Research nâng 10% dự báo lợi nhuận sau thuế thuộc về cổ đông công ty mẹ (NPATMI) năm 2026 của Vinhomes lên 61.600 tỷ đồng, tương đương tăng 47% so với năm trước. Doanh số bán hàng được dự báo đạt 284.600 tỷ đồng, tăng 39% so với năm 2025.
Động lực chính đến từ danh mục dự án ngày càng mở rộng cùng khả năng ghi nhận doanh thu bán lô lớn cao hơn dự kiến tại một số dự án trọng điểm.
Bức tranh kinh doanh của Vinhomes đã cho thấy tín hiệu rõ nét ngay trong nửa đầu năm. Theo SSI Research, doanh số bán hàng 6 tháng đầu năm đạt 148.100 tỷ đồng, tăng 119% so với cùng kỳ. Trong đó, các giao dịch bán lô lớn chiếm tới 81%, còn bán lẻ đóng góp 19%.
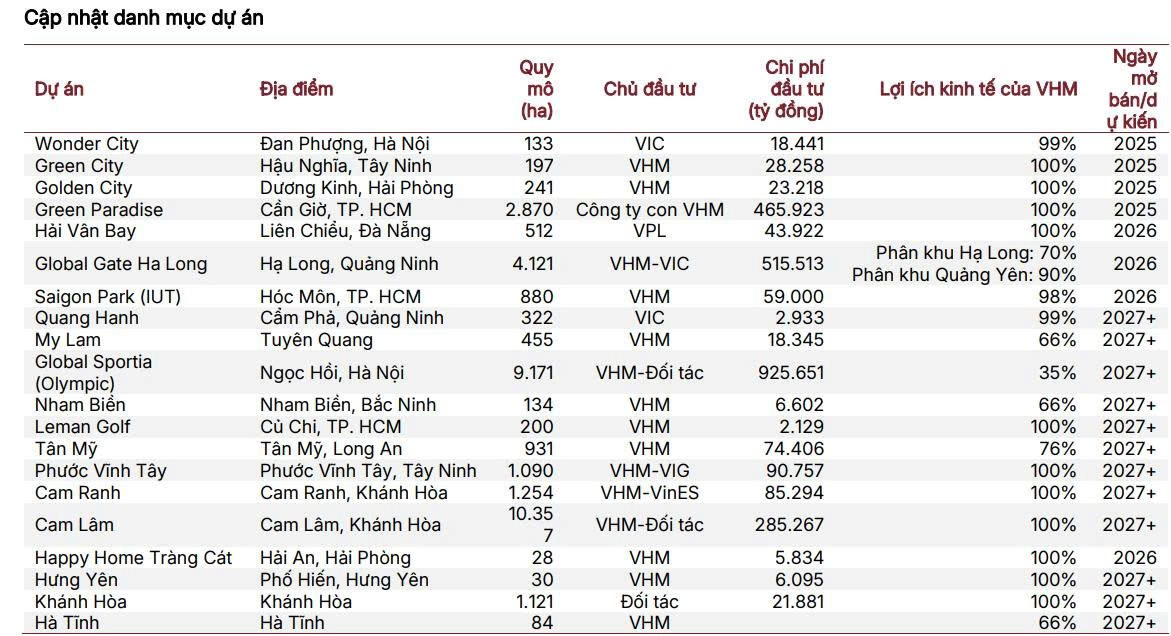
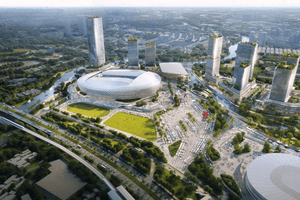
Các dự án được mở bán tại những thị trường trọng điểm gồm Green Paradise quy mô 2.870ha, Hải Vân Bay 512ha, Global Gate Hạ Long 4.121ha và Saigon Park 880ha. Trong thời gian tới, Global Sportia và Phước Vĩnh Tây cũng được kỳ vọng đóng góp vào doanh số trong nửa cuối năm 2026 và năm 2027.
Riêng quý II/2026, Vinhomes ghi nhận NPATMI 22.700 tỷ đồng, tăng 202% so với cùng kỳ dù giảm 11% so với quý trước. Kết quả này được hỗ trợ bởi doanh thu bán lô lớn tại Green Paradise cùng hoạt động bàn giao tại Ocean Park 2 & 3, Green City, Royal Island và Wonder City.
Biên lợi nhuận gộp cũng tăng mạnh lên 68,6%, so với 48,2% trong quý I và 22,1% cùng kỳ năm trước.
SSI Research dự báo doanh số bán hàng của Vinhomes sẽ tiếp tục tăng trong năm 2027, lên 324.300 tỷ đồng, tương đương tăng 14% so với năm 2026. NPATMI năm 2027 được dự báo đạt 64.100 tỷ đồng, tăng 4%.
Hạ tầng là động lực tăng trưởng mới
Bên cạnh bất động sản, Vinhomes đang mở rộng sang lĩnh vực hạ tầng đường sắt với vai trò nhà thầu EPC. Theo báo cáo, doanh nghiệp tham gia một loạt dự án với tổng chi phí đầu tư được liệt kê khoảng 1.588.000 tỷ đồng và tổng giá trị hợp đồng EPC khoảng 117.000 tỷ đồng.
Vinhomes đã ký thỏa thuận hợp tác đầu tư với Vinspeed cho dự án đường sắt tốc độ cao Hà Nội - Quảng Ninh, bao gồm đầu tư, xây dựng, vận hành và khai thác thương mại. Vinhomes dự kiến góp tối đa 85% tổng vốn đầu tư sau khi trừ phần vốn Vinspeed huy động từ bên thứ ba, nhưng không vượt quá 35% tổng tài sản theo báo cáo tài chính gần nhất tại từng thời điểm.
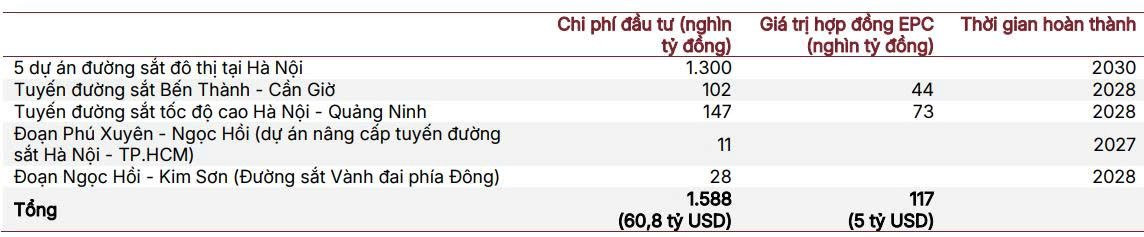
Theo SSI Research, việc tham gia hạ tầng có thể mở thêm nguồn lợi nhuận từ các hợp đồng EPC, đồng thời cải thiện khả năng kết nối cho những dự án như Green Paradise, Global Gate Hạ Long và Global Sportia. Tuy nhiên, do thông tin về hiệu quả tài chính còn hạn chế, SSI chưa đưa phần đóng góp tiềm năng từ các dự án hạ tầng vào dự báo và định giá.
Đà tăng trưởng của Vinhomes cũng đi kèm nhu cầu vốn lớn hơn. SSI Research dự báo dòng tiền từ hoạt động kinh doanh năm 2026 sẽ âm 58.737 tỷ đồng, trong khi hàng tồn kho được dự báo tăng lên 285.835 tỷ đồng, từ mức 131.415 tỷ đồng năm 2025.
Tỷ lệ nợ/vốn chủ sở hữu dự kiến tăng lên 0,80 lần trong năm 2026, trước khi giảm về 0,68 lần vào năm 2027.
Ở góc độ định giá, cổ phiếu VHM hiện được SSI Research đánh giá đang giao dịch ở mức P/B dự phóng 2026 là 2,2 lần, cao hơn mức trung bình 5 năm là 1,7 lần. Công ty chứng khoán này cho rằng mức định giá hiện tại đã phản ánh phần lớn triển vọng tăng trưởng lợi nhuận từ việc đẩy nhanh triển khai các đại dự án và cải thiện doanh số bán hàng.