Cổ phiếu đáng chú ý ngày 23/9: MSN, HAH, POW
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu MSN, HAH và POW.
Tập đoàn Masan (MSN): Khuyến nghị MUA, giá mục tiêu 118.100 đồng/cp
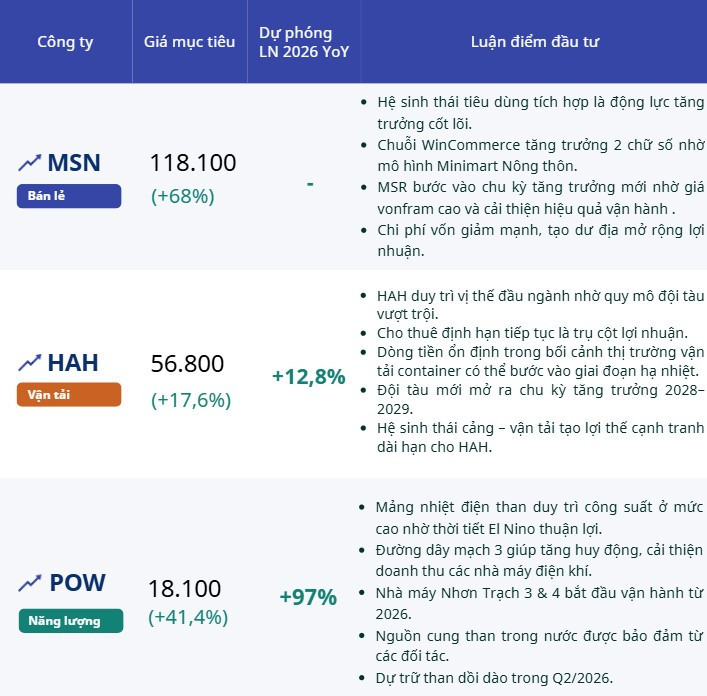
Chứng khoán Vietcombank (VCBS) đưa ra khuyến nghị MUA đối với cổ phiếu CTCP Tập đoàn Masan (HoSE: MSN), với giá mục tiêu 118.100 đồng/cp, tương ứng tiềm năng tăng giá lên tới 68%.
Trong 6 tháng đầu năm 2026, Masan ghi nhận doanh thu thuần 52.137 tỷ đồng, tăng 40,1% so với cùng kỳ. Lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 4.371 tỷ đồng, cao gấp khoảng 3 lần cùng kỳ.
Động lực tăng trưởng nổi bật đến từ Masan High-Tech Materials (UPCoM: MSR). Doanh thu mảng này trong nửa đầu năm đạt 11.131 tỷ đồng, tăng hơn 212% so với cùng kỳ, đồng thời đóng góp khoảng 2.203 tỷ đồng lợi nhuận trước thuế trong bối cảnh giá vonfram duy trì ở vùng cao.
Việc bổ sung khoảng 115 triệu tấn tài nguyên và kế hoạch nâng công suất WO3 lên trên 8.000 tấn/năm được VCBS kỳ vọng tạo dư địa tăng trưởng dài hạn cho mảng khai khoáng.
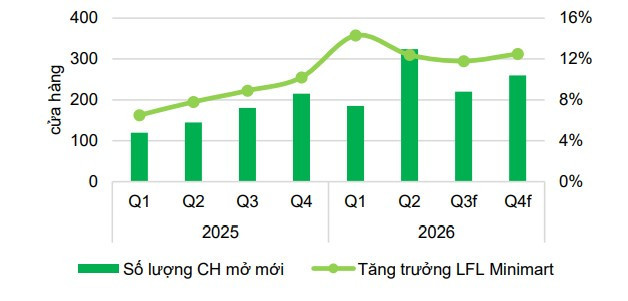
Ở mảng tiêu dùng - bán lẻ, WinCommerce tiếp tục duy trì đà mở rộng. Doanh thu nửa đầu năm tăng 28,4%, trong khi tăng trưởng doanh thu trên cùng cửa hàng đạt 12,4%. Lợi nhuận sau thuế đạt 346 tỷ đồng.
Masan Consumer cũng duy trì biên lợi nhuận gộp ở mức cao 47,6%. VCBS dự báo EBITDA của nhóm tiêu dùng có thể đạt khoảng 13.630 tỷ đồng trong năm nay.
Một điểm đáng chú ý khác là áp lực tài chính của Masan tiếp tục hạ nhiệt. Chi phí tài chính thuần trong nửa đầu năm giảm 22,5% so với cùng kỳ, chi phí vốn vay giảm về khoảng 7,3-7,5%, trong khi tỷ lệ nợ vay ròng/EBITDA xuống khoảng 2,2 lần.
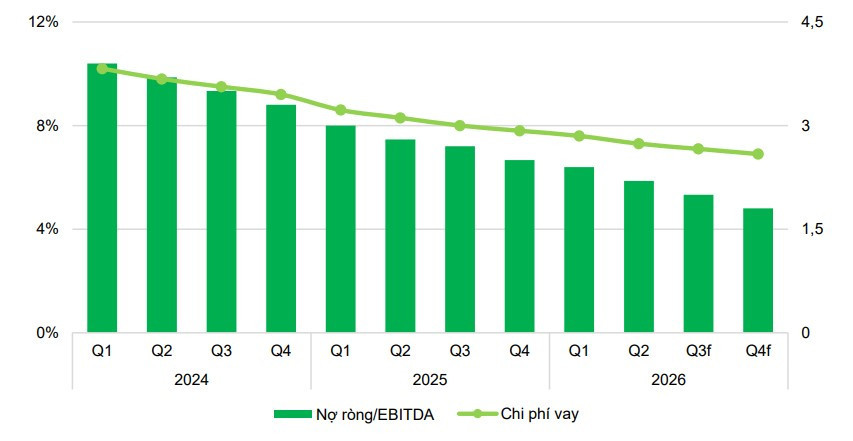
Việc giảm đòn bẩy được kỳ vọng tiếp tục hỗ trợ tăng trưởng lợi nhuận của tập đoàn trong thời gian tới.
Rủi ro đối với MSN chủ yếu đến từ khả năng đảo chiều của giá vonfram sau giai đoạn tăng mạnh, tốc độ phục hồi tiêu dùng thấp hơn kỳ vọng và áp lực vốn trong quá trình tiếp tục mở rộng hệ sinh thái bán lẻ.
Vận tải và Xếp dỡ Hải An (HAH): Khuyến nghị KHẢ QUAN, giá mục tiêu 56.800 đồng/cp
Chứng khoán Sài Gòn - Hà Nội (SHS) khuyến nghị KHẢ QUAN đối với cổ phiếu CTCP Vận tải và Xếp dỡ Hải An (HoSE: HAH), với giá mục tiêu 12 tháng 56.800 đồng/cp, tương ứng tiềm năng tăng giá khoảng 17,6%.
SHS dự phóng doanh thu thuần năm 2026 của HAH đạt 5.559 tỷ đồng, tăng 9,2% so với năm trước; lợi nhuận sau thuế đạt khoảng 1.580 tỷ đồng, tăng 12,8%. ROE dự kiến đạt gần 25%, trong khi ROA khoảng 14%.
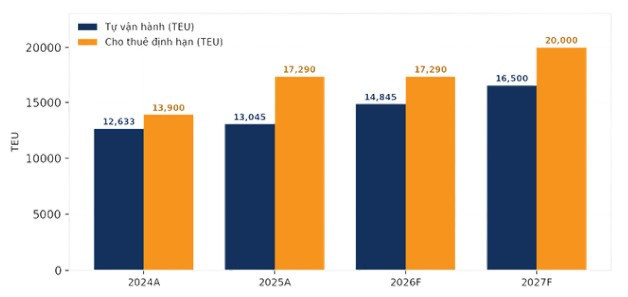
Luận điểm chính đến từ việc HAH tiếp tục mở rộng và trẻ hóa đội tàu. Doanh nghiệp hiện sở hữu và khai thác 21 tàu container với tổng sức chở khoảng 33.100 TEU, thuộc nhóm doanh nghiệp vận tải container có đội tàu lớn nhất Việt Nam.
HAH đang hoạt động trên các tuyến Bắc - Nam và nội Á, với thị phần vận tải container nội địa khoảng 30%.
Hoạt động cho thuê tàu định hạn tiếp tục đóng vai trò quan trọng trong cơ cấu lợi nhuận. Theo SHS, việc gia hạn hợp đồng ở mặt bằng giá thuê cao giúp doanh nghiệp khóa nguồn thu và giảm mức độ phụ thuộc vào biến động giá cước giao ngay.
Cụ thể, giá thuê tàu cỡ 1.700 TEU và 1.100 TEU đã tăng lần lượt khoảng 63% và 40% so với cùng kỳ.
Trong trung hạn, HAH đã lên kế hoạch đầu tư thêm 6 tàu mới, gồm 4 tàu 3.000 TEU và 2 tàu 7.100 TEU, với tổng vốn đầu tư khoảng 360 triệu USD. Các tàu dự kiến được bàn giao trong giai đoạn 2027-2028, bổ sung khoảng 26.200 TEU công suất và tạo nền tảng cho chu kỳ tăng trưởng mới từ năm 2028-2029.
Tuy nhiên, SHS lưu ý một số rủi ro gồm nguy cơ dư cung tàu container trong giai đoạn 2026-2029, áp lực tăng nợ vay từ chương trình đầu tư đội tàu, biến động lãi suất - tỷ giá và nhiên liệu.
Ngoài ra, việc phát hành ESOP và trái phiếu kèm chứng quyền cũng có thể tạo áp lực pha loãng đối với cổ đông hiện hữu.
PV Power (POW): Khuyến nghị MUA, giá mục tiêu 18.100 đồng/cp
Chứng khoán KB Việt Nam (KBSV) khuyến nghị MUA đối với cổ phiếu Tổng CTCP Điện lực Dầu khí Việt Nam (HoSE: POW), với giá mục tiêu 18.100 đồng/cp, tương ứng tiềm năng tăng giá khoảng 41,4%.
Kết quả kinh doanh quý II/2026 của POW ghi nhận mức tăng trưởng mạnh, qua đó giúp doanh nghiệp hoàn thành khoảng 65% kế hoạch doanh thu và 420% kế hoạch lợi nhuận cả năm chỉ sau nửa đầu năm.
KBSV dự phóng doanh thu thuần năm 2026 của POW đạt 54.918 tỷ đồng. Lợi nhuận sau thuế ước đạt 5.922 tỷ đồng, tăng khoảng 97% so với cùng kỳ. EPS dự phóng đạt 1.821 đồng/cp, trong khi ROE cải thiện lên khoảng 12,7%.
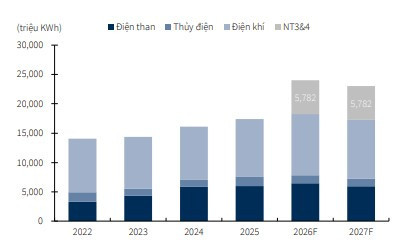
Một trong những động lực trung hạn đáng chú ý là sự đóng góp của hai nhà máy điện khí LNG Nhơn Trạch 3 và Nhơn Trạch 4. Việc các dự án mới đi vào vận hành giúp POW mở rộng đáng kể công suất phát điện và tạo thêm dư địa tăng trưởng doanh thu trong các năm tới.
Bên cạnh đó, nền lợi nhuận năm 2026 còn được hỗ trợ bởi kết quả kinh doanh tích cực tại các nhà máy hiện hữu và các khoản thu nhập liên quan đến xử lý chênh lệch tỷ giá, công nợ với EVN.
Về định giá, POW đang được KBSV định giá ở mức P/E dự phóng 2026 khoảng 9,9 lần và P/B khoảng 1,2 lần.
Rủi ro đối với POW nằm ở giá LNG đầu vào, khả năng huy động sản lượng của Nhơn Trạch 3 và 4, biến động tỷ giá do các khoản vay ngoại tệ, cũng như tiến độ thu hồi các khoản phải thu và thanh toán từ EVN.