Chuyên gia 'chỉ điểm' một cổ phiếu tăng trưởng bị lãng quên: Lợi nhuận lập đỉnh, có hơn 14.000 tỷ đồng 'của để dành'
Chuyên gia khuyến nghị MUA cổ phiếu này, kỳ vọng tăng 50%.
CTCP Chứng khoán NH Việt Nam (NHSV) vừa công bố báo cáo cập nhật về CTCP Đầu tư Sài Gòn VRG (mã chứng khoán SIP). Báo cáo được lập với tiêu đề: SIP - cổ phiếu tăng trưởng bị lãng quên.
Nhận định này được đưa ra trong bối cảnh kết quả kinh doanh của SIP đang tăng khá mạnh.
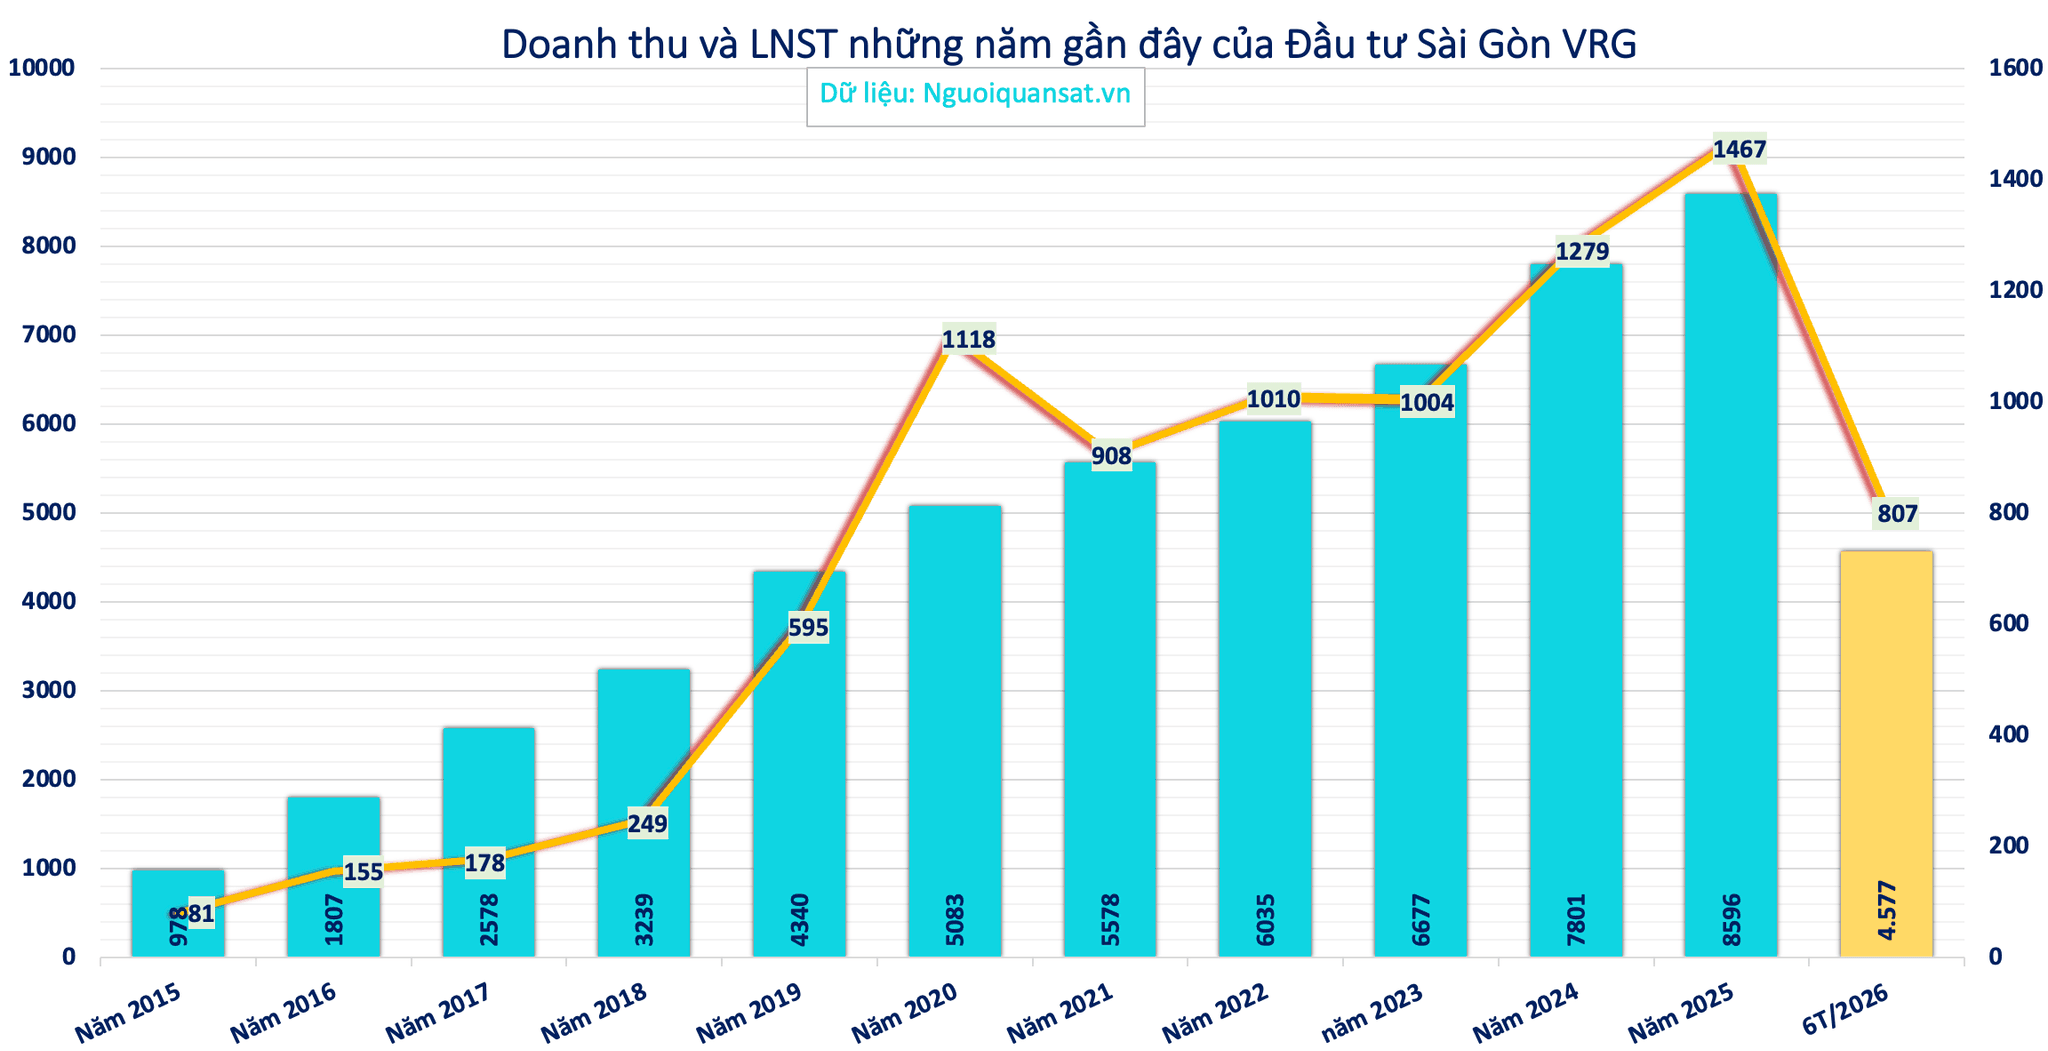
Riêng quý II/2026, doanh thu thuần đạt 2.401 tỷ đồng, tăng 12,8% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 413 tỷ đồng, tăng 40,7% và là mức lợi nhuận theo quý cao nhất lịch sử công ty.
Luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 4.577 tỷ đồng, tăng 12,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 807 tỷ đồng, tăng 12% so với nửa đầu năm ngoái.
Hơn 14.000 tỷ đồng “của để dành”
Về hoạt động kinh doanh, đến cuối quý II/2026, doanh nghiệp còn hơn 13.500 tỷ đồng doanh thu chưa thực hiện, tăng gần 600 tỷ đồng so với đầu năm. NHSV gọi đây là phần “của để dành”, sẵn sàng được phân bổ vào doanh thu trong những kỳ tiếp theo.
Khoản mục lớn này liên quan đến đặc thù ghi nhận doanh thu cho thuê đất khu công nghiệp của SIP.
Theo NHSV, trong khi nhiều doanh nghiệp bất động sản khu công nghiệp trước đây ghi nhận doanh thu một lần và phải chuyển sang phương pháp phân bổ theo Thông tư 99/2025/TT-BTC, SIP đã áp dụng chính sách phân bổ doanh thu trong nhiều năm.
Điều này có nghĩa một phần tiền thuê nhận được từ những hợp đồng đã ký chưa được đưa toàn bộ vào doanh thu ngay lập tức, mà được phân bổ trong thời gian thuê. Vì vậy, lượng hợp đồng đã ký trong quá khứ tiếp tục tạo nguồn doanh thu cho các kỳ sau.
Ngoài đón 'sóng' FDI, SIP còn có thêm 'gà đẻ trứng vàng'
Dư địa của mảng này không chỉ đến từ số hợp đồng đã ký. Theo NHSV, SIP hiện sở hữu gần 1.000ha đất thương phẩm tại các khu công nghiệp, tập trung ở khu vực phía Nam.
Danh mục của SIP gồm KCN Phước Đông - Bời Lời tại Tây Ninh, KCN Đông Nam tại TP.HCM, KCN Lê Minh Xuân và KCN Lộc An - Bình Sơn tại Đồng Nai.
NHSV đặc biệt đánh giá cao KCN Lê Minh Xuân nhờ vị trí gần TP.HCM, còn gần 100ha đất thương phẩm và giá thuê trên 300 USD/m2. Theo NHSV, vị trí này phù hợp với nhu cầu của các doanh nghiệp logistics và hậu cần.
Trong năm 2026, NHSV kỳ vọng SIP có thể cho thuê khoảng 77-100ha đất khu công nghiệp, gần gấp đôi năm 2025. Đây được xem là một trong những động lực chính cho tăng trưởng lợi nhuận năm nay.
Quỹ đất lớn của SIP được đặt trong bối cảnh 'sóng' FDI vào Việt Nam đang ngày càng mạnh mẽ. Vốn FDI đăng ký vào Việt Nam trong 8 tháng đầu năm 2026 đạt 41 tỷ USD, tăng mạnh 55% so với cùng kỳ năm trước. Với vốn thực hiện đạt 17,25 tỷ USD, tăng 12% — đây là mức cao nhất trong 5 năm qua.
Một điểm khá đặc biệt trong mô hình kinh doanh của SIP là doanh nghiệp không chỉ kiếm tiền từ việc cho thuê đất, mà bao gồm cả cung cấp các dịch vụ phục vụ hoạt động trong khu công nghiệp, trong đó đáng chú ý là điện, nước và các dịch vụ tiện ích.
NHSV gọi mảng dịch vụ khu công nghiệp và năng lượng là “con gà đẻ trứng vàng” của SIP. SIP là một trong số ít doanh nghiệp niêm yết được trực tiếp phân phối điện cho các khu công nghiệp do mình phát triển.
NHSV dự báo riêng doanh thu phân phối điện năm 2026 có thể đạt khoảng 7.000 tỷ đồng, tăng 8% so với năm 2025 và tiếp tục chiếm tỷ trọng lớn trong cơ cấu doanh thu của công ty.
Tổng cộng trong năm 2026, NHSV dự báo mảng năng lượng và dịch vụ khu công nghiệp có thể đóng góp khoảng 1.000 tỷ đồng lợi nhuận gộp cho SIP, tăng hơn 10% so với năm 2025.
Bất động sản cư dân là ẩn số mang lại lợi nhuận đột biến
Ngoài những mảng kinh doanh cốt lõi, SIP còn có một nguồn lợi nhuận tiềm năng khác từ bất động sản dân cư.
NHSV gọi đây là “ẩn số mang lại lợi nhuận đột biến”, khi SIP bắt đầu bước vào chu kỳ bán hàng và hạch toán dự án Phước Đông New City tại Tây Ninh.
Theo dự báo, dự án đang có tốc độ hấp thụ khá tốt và có thể mang về khoảng 200 tỷ đồng lợi nhuận trong năm 2026.
Bên cạnh quỹ đất và lượng doanh thu chưa thực hiện lớn, bảng cân đối kế toán cũng là yếu tố được NHSV đánh giá cao.
Cuối quý II/2026, SIP có gần 7.000 tỷ đồng tiền ròng, trong khi tỷ lệ nợ vay ròng/vốn chủ sở hữu ở mức âm 22%.
Theo NHSV, lượng tiền này tạo cho doanh nghiệp hai dư địa đáng kể: Tiếp tục đầu tư phát triển các khu công nghiệp trong tương lai mà không chịu áp lực lớn từ nợ vay, đồng thời duy trì khả năng trả cổ tức bằng tiền.
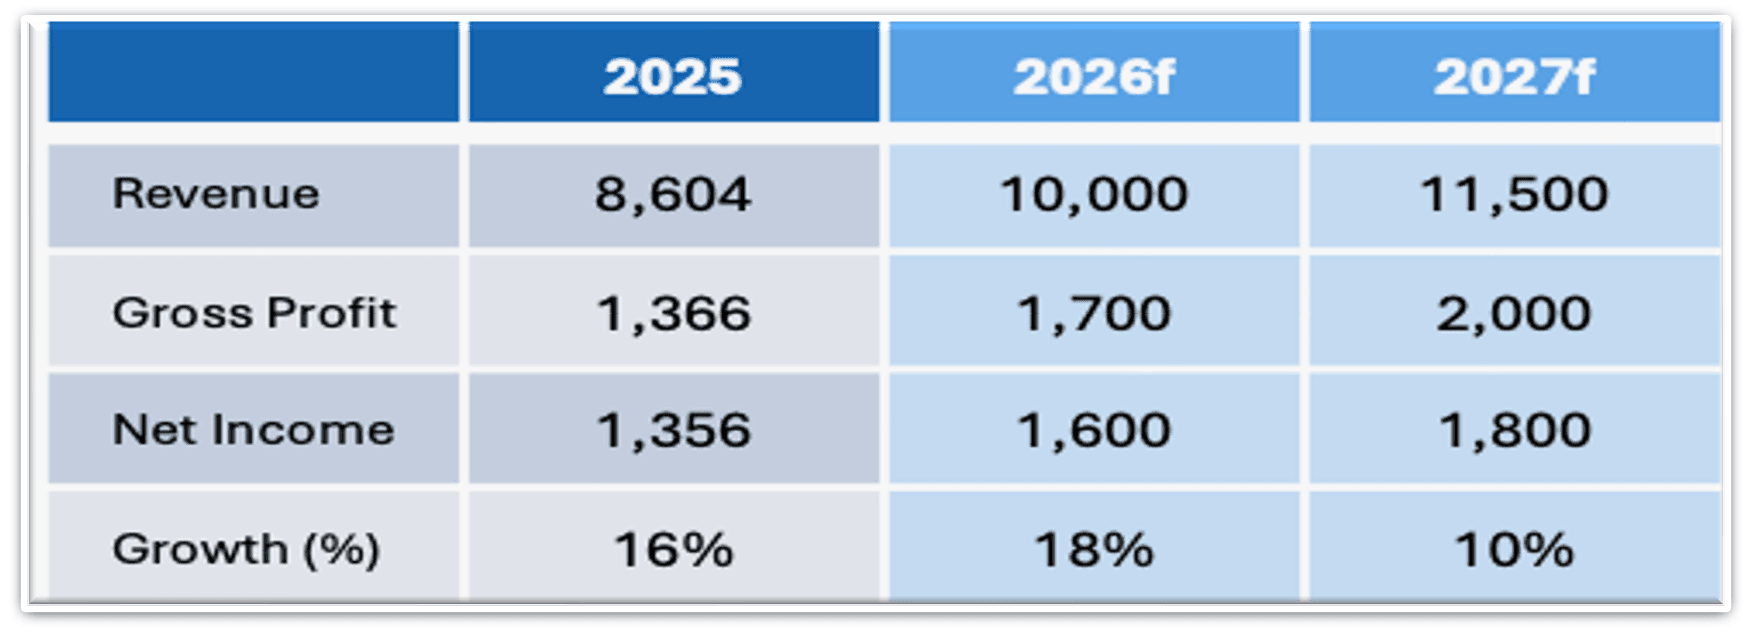
Với những luận điểm đó, NHSV dự báo doanh thu năm 2026 của SIP có thể đạt 10.000 tỷ đồng, tăng 16,2% so với năm 2025. Lợi nhuận sau thuế có thể đạt mức 1.600 tỷ đồng, tăng trưởng 18%.
Bước sang năm 2027, doanh thu thuần ước đạt 11.500 tỷ đồng và lãi sau thuế tăng tiếp 10% lên 1.800 tỷ đồng.
Cổ phiếu tăng trưởng bị lãng quên
Dù kết quả kinh doanh tăng trưởng, NHSV cho rằng diễn biến của cổ phiếu SIP chưa phản ánh đầy đủ những yếu tố nói trên và gọi đây là một “cổ phiếu khu công nghiệp bị lãng quên”.
Tại thời điểm ngày 18/9/2026, SIP giao dịch quanh 49.500 đồng/cổ phiếu.
NHSV đưa ra mức giá kỳ vọng 74.000 đồng/cổ phiếu, tương ứng chênh lệch khoảng 50% so với thị giá hiện tại. NHSV đưa khuyến nghị MUA với cổ phiếu SIP.