Cổ phiếu đáng chú ý ngày 21/9: VCB, FPT, PVT
Công ty chứng khoán phân tích và đưa ra nhận định mua, bán đối với các cổ phiếu VCB, FPT, PVT.
Vietcombank (VCB): Khuyến nghị mua, giá mục tiêu 77.800 đồng/cp
Kết phiên 18/9, cổ phiếu VCB tăng 0,5% lên 59.900 đồng/cp. Thanh khoản đạt 10,4 triệu đơn vị (624 tỷ đồng), cao hơn 120% so với bình quân 10 phiên.
Trong báo cáo mới nhất, Chứng khoán BIDV (BSC) khuyến nghị mua đối với VCB, với giá mục tiêu 77.800 đồng/cp, tương đương mức tăng 29,9%. BSC định giá cổ phiếu theo phương pháp kết hợp P/B và P/E, với tỷ trọng lần lượt 70% và 30%, tương ứng P/B mục tiêu 2,4 lần trên giá trị sổ sách năm 2026F và P/E mục tiêu 16 lần.
Giá mục tiêu được điều chỉnh tăng nhẹ 2,6% so với báo cáo trước, chủ yếu nhờ BSC nâng 10% dự báo lợi nhuận trước thuế năm 2026.
Về luận điểm đầu tư, BSC cho rằng thay đổi quy định về chỉ số LDR tạo lợi thế cho VCB. Việc nâng tỷ lệ tiền gửi Kho bạc Nhà nước được tính vào LDR từ 20% lên 50% giúp VCB mở thêm khoảng 47.000 tỷ đồng dư địa cho vay, tương đương 2,7% dư nợ hiện tại, mà không cần huy động thêm tiền gửi.
Yếu tố cải thiện NIM được kỳ vọng thúc đẩy tăng trưởng lợi nhuận trong giai đoạn 2026–2027 lần lượt đạt 20% và 9%, cao hơn mức tăng trưởng 2% và 4% trong giai đoạn 2024–2025.
Bên cạnh đó, BSC đánh giá chất lượng tài sản của VCB thuộc nhóm vượt trội trong ngành, tạo bộ đệm trước những cú sốc vĩ mô bất ngờ. Tỷ lệ bao phủ nợ xấu của ngân hàng đạt 280%, cao đáng kể so với mức 84% của toàn ngành.
Định giá P/B TTM hiện quanh mức 2,0 lần, thấp nhất trong 8 năm, trong khi triển vọng lợi nhuận được kỳ vọng tăng tốc trở lại trong 2 năm tới.
Trong 12 tháng tới, BSC cho rằng một số yếu tố có thể hỗ trợ giá cổ phiếu, gồm kế hoạch phát hành riêng lẻ 6,5% cho nhà đầu tư nước ngoài, việc các quỹ ETF FTSE Emerging Markets bắt đầu mua cổ phiếu VCB từ tháng 9/2026 và khả năng hoàn nhập khoảng 1.300 tỷ đồng dự phòng trái phiếu.
So với dự báo trước, BSC điều chỉnh tăng lần lượt 10% và 5% dự báo lợi nhuận trước thuế năm 2026 và 2027 của VCB, lên 53.000 tỷ đồng (+20,6%) và 57.900 tỷ đồng (+9%).
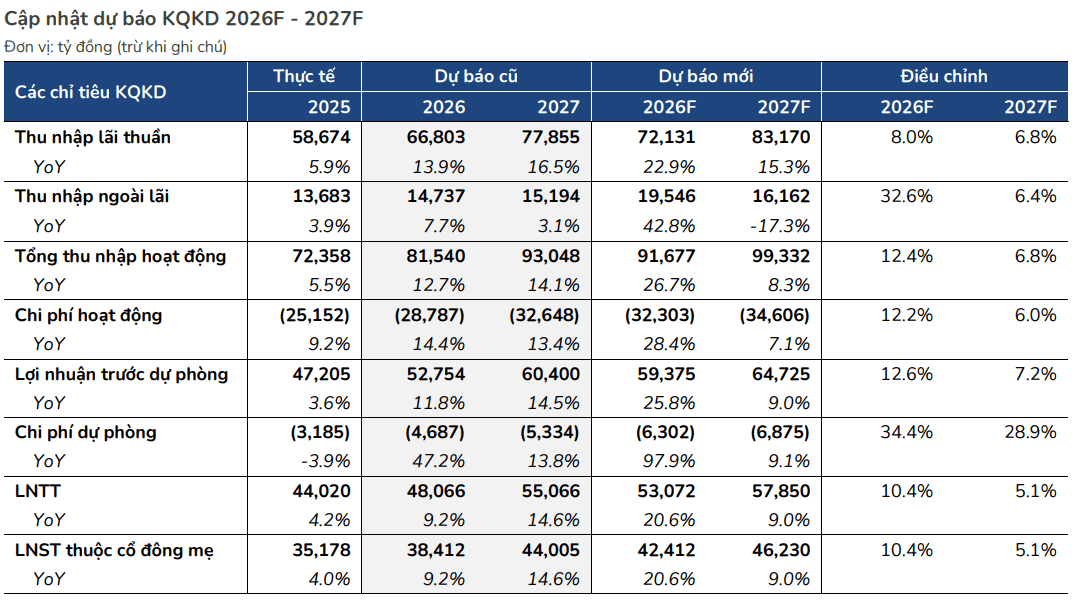
Dự báo năm 2026 của BSC tương đương 119% kế hoạch lợi nhuận trước thuế 44.500 tỷ đồng của ngân hàng. Cơ sở cho dự báo này đến từ những thông tin hỗ trợ về chính sách được cập nhật trong tháng 7 và tháng 8, cùng việc lợi nhuận trước thuế 6 tháng đầu năm 2026 đã hoàn thành 66% kế hoạch cả năm.
Cụ thể, BSC nâng 8% dự báo thu nhập lãi thuần và tăng 33% dự báo thu nhập ngoài lãi so với báo cáo trước.
FPT: Khuyến nghị mua, giá mục tiêu 92.400 đồng/cp
Kết phiên 18/8, cổ phiếu FPT giảm 3,5% xuống 71.700 đồng/cp. Thanh khoản đạt 15,5 triệu đơn vị, tương ứng giá trị giao dịch 1.130 tỷ đồng, cao gấp 3 lần mức bình quân 10 phiên.
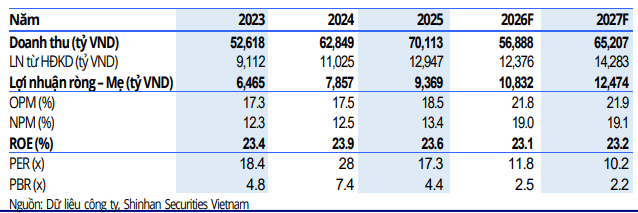
Trong báo cáo mới đây, Chứng khoán Shinhan (SSV) đưa ra khuyến nghị mua đối với cổ phiếu FPT, với giá mục tiêu 12 tháng là 92.400 đồng/cp, tương ứng mức sinh lời kỳ vọng 28,9%.
Mức định giá này được xác định dựa trên hai phương pháp với tỷ trọng tương đương 50%-50%, gồm phương pháp chiết khấu dòng tiền tự do (DCF) cho giá trị 82.799 đồng/cp và phương pháp so sánh P/E với mức P/E mục tiêu 15 lần, tương ứng giá trị 101.979 đồng/cp.
FPT được kỳ vọng hưởng lợi đáng kể từ dòng vốn ngoại khi Việt Nam chính thức được FTSE Russell nâng hạng. Theo ước tính của SSI Research, riêng trong đợt cơ cấu đầu tiên, FPT có thể thu hút khoảng 21,48 triệu USD, thuộc nhóm cổ phiếu được dự báo nhận dòng tiền lớn.
Toàn bộ lộ trình nâng hạng dự kiến có thể kéo dài đến tháng 9/2027, qua đó mở ra cơ hội thu hút thêm dòng vốn quốc tế vào thị trường chứng khoán Việt Nam.
Đánh giá giai đoạn 2026–2027, các chuyên gia của Shinhan dự báo lợi nhuận sau thuế hợp nhất của FPT tăng trưởng khoảng 15–16%/năm.
Tuy nhiên, SSV chỉ ra hai yếu tố rủi ro trọng yếu đối với mô hình kinh doanh của FPT. Thứ nhất, sự phát triển của công nghệ trí tuệ nhân tạo (AI) có thể tác động tiêu cực đến nhu cầu đối với dịch vụ gia công phần mềm truyền thống. Thứ hai là rủi ro chậm trễ trong quá trình tối ưu hóa chi phí và ứng dụng công nghệ nhằm nâng cao năng suất lao động.
Mới đây, Tập đoàn FPT và Đại học Công nghệ PETRONAS (UTP) vừa hợp tác thành lập Phòng Nghiên cứu AI Năng lượng UTP-FPT. Phòng nghiên cứu dự kiến đi vào hoạt động từ tháng 11/2026, tập trung vào nghiên cứu, đào tạo và thương mại hóa các giải pháp AI phục vụ ngành năng lượng.
Ở diễn biến khác, ngày 22/9 tới đây, Tập đoàn FPT sẽ chốt danh sách cổ đông để phát hành cổ phiếu thưởng, thực hiện tăng vốn cổ phần từ nguồn vốn chủ sở hữu với tỷ lệ 10:1 (cổ đông sở hữu 10 cổ phiếu sẽ được nhận thêm 1 cổ phiếu mới)
Với hơn 1,71 tỷ cổ phiếu đang lưu hành, FPT dự kiến phát hành khoảng 171 triệu cổ phiếu mới để thưởng cho cổ đông. Giá trị phát hành theo mệnh giá hơn 1.710 tỷ đồng.
PV Trans (PVT): Khuyến nghị khả quan, giá mục tiêu 30.300 đồng/cp
Kết phiên 18/9, cổ phiếu PVT tăng 0,9% lên 22.800 đồng/cp. Thanh khoản đạt 4,7 triệu đơn vị, tương ứng giá trị giao dịch 105 tỷ đồng.
Trong báo cáo mới đây, Chứng khoán MB (MBS) đưa ra giá mục tiêu 30.300 đồng/cp đối với PVT, dựa trên hai phương pháp FCFF và EV/EBITDA, với tỷ trọng lần lượt 50% và 50%.
MBS sử dụng mức EV/EBITDA mục tiêu 5 lần, tham chiếu giai đoạn tháng 1–6/2022, khi giá dầu Brent tăng mạnh lên vùng 120 USD/thùng trước khi hạ nhiệt và đi ngang quanh vùng 100 USD/thùng.
Về luận điểm đầu tư, PVT đang trong quá trình mở rộng đội tàu mạnh mẽ. Doanh nghiệp đã nhận 7 tàu trong năm 2025 và thêm 2 tàu LPG trong quý II/2026, nâng tổng đội tàu lên 68 chiếc, trong đó 90% hoạt động trên các tuyến quốc tế.
Hiện công suất khai thác của PVT đang duy trì ở mức cao nhờ định tuyến qua Mũi Hảo Vọng kể từ khi căng thẳng tại Trung Đông leo thang, qua đó bù đắp áp lực dư cung tàu chở hóa chất trên toàn cầu.
PVT được dự báo tiếp tục nắm giữ 100% thị phần vận tải dầu thô và LPG nội địa phục vụ Dung Quất và Nghi Sơn. Dòng tiền ổn định và ít rủi ro từ mảng nội địa đóng vai trò nguồn lực hỗ trợ kế hoạch CAPEX nhằm trẻ hóa đội tàu và chuyển đổi sang nhiên liệu kép, đáp ứng các tiêu chuẩn IMO (CII/EEXI).
Việc duy trì giá cước TC ở mức cao được kỳ vọng hạn chế đà sụt giảm doanh thu, qua đó bảo vệ dòng tiền từ mảng vận tải cốt lõi. MBS dự phóng doanh thu mảng vận tải của PVT đạt 12.204 tỷ đồng trong năm 2026, mức cao nhất trong lịch sử hoạt động của doanh nghiệp.
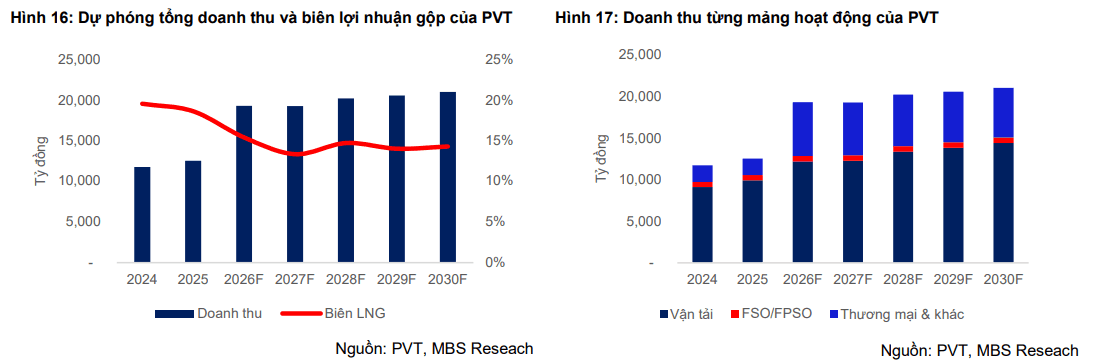
MBS dự phóng lợi nhuận ròng quý III/2026 của PVT đạt 363 tỷ đồng, tăng 38% so với cùng kỳ. Kết quả tích cực được hỗ trợ bởi đội tàu mở rộng, hiệu suất khai thác được cải thiện và đóng góp ngày càng lớn từ các tàu mới, trong đó có 2 tàu LPG mua mới trong năm 2026. Bên cạnh đó, nhu cầu vận tải dầu khí quốc tế tiếp tục được dự báo duy trì xu hướng thuận lợi.