NIM từ khoảng 3% có thể giảm về 2%: Ngân hàng sẽ bù lợi nhuận bằng cách nào?
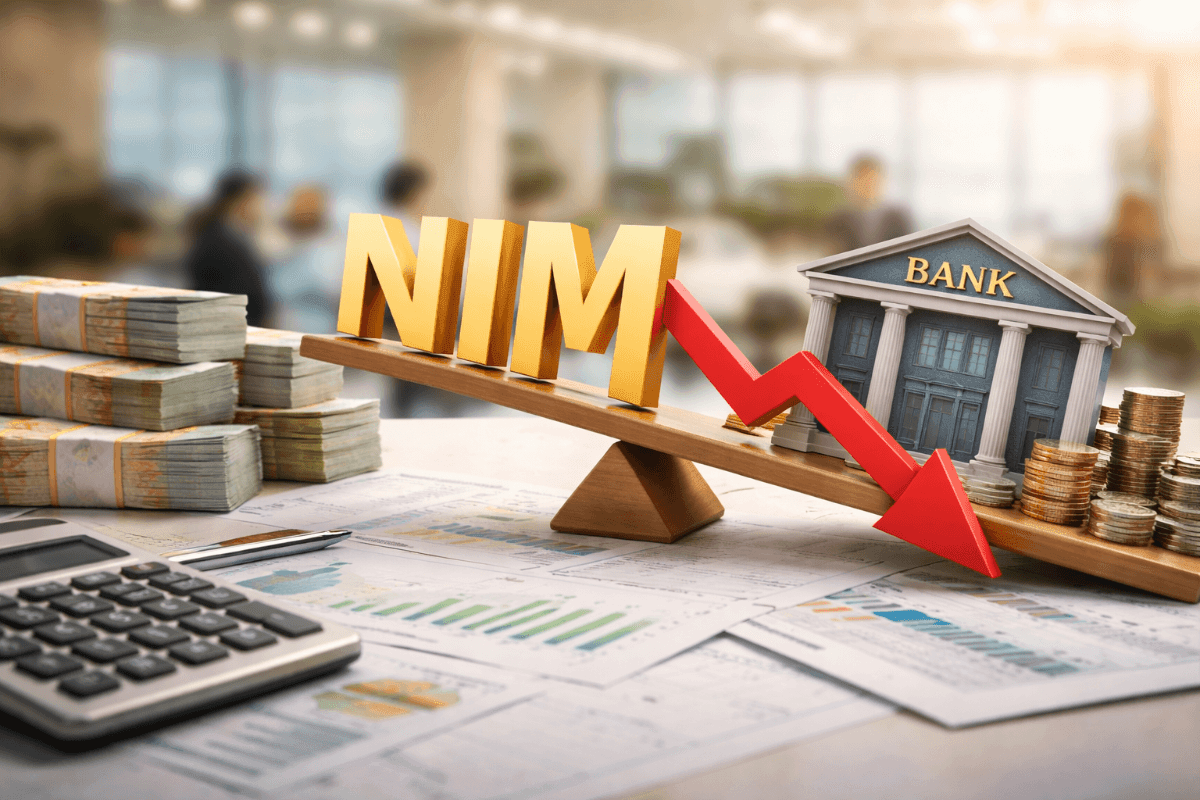
Biên lãi thuần (NIM) từ khoảng 3% có thể giảm về 2%, đồng nghĩa nguồn lợi nhuận truyền thống của ngân hàng sẽ bị thu hẹp. Chuyên gia ACBS cho rằng bài toán lúc này là kiếm tiền từ phí dịch vụ, quản lý tài sản và nhiều sản phẩm khác thay vì chỉ dựa vào chênh lệch lãi suất.
NIM có thể từ 3% về 2%, ngân hàng lấy gì bù?
Chia sẻ tại talkshow “Ngân hàng sẽ kiếm tiền ở đâu trong chu kỳ mới?”, theo bà Đỗ Minh Trang, Giám đốc Phòng Phân tích và Chiến lược thị trường Công ty Chứng khoán ACB (ACBS), trong thu nhập ngoài lãi của ngân hàng có nhiều cấu phần như phí dịch vụ, kinh doanh trái phiếu, chứng khoán, ngoại hối, bảo hiểm, thanh toán...
Trong đó, phí dịch vụ được đánh giá có dư địa tăng trưởng tốt. Nhưng bên trong khoản thu này cũng cần tiếp tục phân loại giữa những nguồn thu mang tính “một lần” và những nguồn thu có thể lặp lại.
Chẳng hạn, phí từ một thương vụ thu xếp vốn hay bảo lãnh có thể đem lại khoản thu đáng kể, nhưng chỉ phát sinh khi có giao dịch. Ngược lại, những dịch vụ như thanh toán, bảo hiểm, quản lý tài sản hay tư vấn quản lý tài sản có thể gắn với khách hàng trong suốt vòng đời quan hệ với ngân hàng.
“Ngân hàng sẽ cần phải tập trung vào những khoản có khả năng bền vững theo thời gian”, bà Trang nói.
Đáng chú ý, chuyên gia cho rằng xu hướng giảm NIM không phải câu chuyện riêng của Việt Nam. Bà dẫn thực tế tại nhiều thị trường như Singapore, Nhật Bản và châu Âu, nơi NIM phổ biến chỉ khoảng 1,5-2%.
Trong khi đó, NIM của ngành ngân hàng Việt Nam hiện khoảng 2,9%. Nếu ngân hàng tiếp tục chủ yếu dựa vào việc huy động tiền gửi rồi cho vay để kiếm chênh lệch lãi suất, khi biên này ngày càng thu hẹp, lợi nhuận sẽ chịu áp lực. Đây là lý do ngành ngân hàng phải chuyển đổi mô hình kinh doanh.
Không thể kỳ vọng “phí” bù nguyên vẹn phần NIM mất đi
Một điểm đáng chú ý trong phân tích của bà Trang là chuyển sang wealth management không đồng nghĩa lợi nhuận ngân hàng lập tức tăng. Nếu khách hàng chuyển tiền từ tiền gửi sang các sản phẩm như chứng chỉ quỹ, ngân hàng có thể nhận phần phí chia sẻ từ công ty quản lý quỹ. Tuy nhiên, khoản thu này thấp hơn đáng kể so với NIM từ hoạt động tín dụng.
Bà Trang dẫn ví dụ, phí quản lý đối với chứng chỉ quỹ cổ phiếu hiện khoảng 1,5-2%. Nếu chia sẻ 50% cho ngân hàng, phần ngân hàng nhận được có thể chỉ khoảng 0,7-1%. Với chứng chỉ quỹ trái phiếu, phí quản lý khoảng 0,7-1,5%, phần chia sẻ cho ngân hàng có thể khoảng 0,4-0,8%.
Như vậy, nếu NIM từ khoảng 3% giảm về 2%, việc thay thế phần thu nhập này bằng một nguồn phí đơn lẻ là không dễ.
“Không phải cứ chuyển đổi, cứ nói về wealth là chúng ta sẽ nhìn thấy lợi nhuận cải thiện”, bà Trang nhấn mạnh.
Nói cách khác, bài toán không phải chỉ là NIM giảm bao nhiêu thì phải tìm một khoản phí tương ứng để bù vào, mà là thay đổi cách ngân hàng kiếm tiền trên toàn bộ quan hệ với khách hàng.
Từ “giữ tiền gửi” sang giữ cả ví tài sản của khách hàng
Theo bà Trang, wealth management có thể trở thành một hướng đi quan trọng khi thị trường tài chính phát triển và khách hàng có nhiều lựa chọn đầu tư hơn. Trước đây, khách hàng chủ yếu mang tiền gửi tiết kiệm tại ngân hàng. Trong tương lai, cùng một khoản tiền có thể được phân bổ vào tiền gửi, trái phiếu, chứng chỉ quỹ, cổ phiếu hoặc các sản phẩm tài chính khác.
Điều này khiến ngân hàng có nguy cơ mất một phần nguồn tiền gửi giá rẻ và kéo theo áp lực lên tín dụng truyền thống.
Nhưng nếu ngân hàng vẫn giữ được khách hàng trong hệ sinh thái, dòng tiền có thể chuyển từ tiền gửi sang các sản phẩm đầu tư mà ngân hàng vẫn có thể thu phí, bán chéo và tiếp tục phục vụ các nhu cầu tài chính khác.
Tuy nhiên, chuyên gia lưu ý một ranh giới quan trọng: nếu AUM tăng nhanh nhưng phần lớn tài sản chỉ dịch chuyển giữa ngân hàng và các công ty con trong cùng hệ sinh thái thì chưa chắc đã tạo ra giá trị kinh tế mới.
“Thực ra nó không thể gọi là wealth được mà giống như một cái bình thông nhau thôi”, bà Trang phân tích.
Đây cũng là vấn đề liên quan đến xung đột lợi ích trong tư vấn. Khi ngân hàng vừa phân phối sản phẩm, vừa có công ty chứng khoán, bảo hiểm hoặc quản lý quỹ trong cùng hệ sinh thái, nguy cơ ưu tiên sản phẩm nội bộ vẫn tồn tại.
Ngân hàng sẽ không còn chỉ là nơi cho vay
Một thay đổi lớn khác được bà Trang chỉ ra là khi thị trường vốn phát triển, vai trò của ngân hàng trong chuỗi cung ứng vốn cũng sẽ thay đổi. Với khách hàng doanh nghiệp, thay vì chỉ thẩm định và cho vay, ngân hàng có thể trở thành đơn vị thu xếp vốn, kết nối doanh nghiệp với thị trường trái phiếu, cổ phiếu hoặc các đợt IPO.
Khi đó, phần vốn do ngân hàng trực tiếp tài trợ có thể giảm, nhưng ngân hàng vẫn tham gia vào chuỗi giá trị tài chính và tạo doanh thu từ các dịch vụ đi kèm.
Theo bà Trang, đây là xu hướng tất yếu khi thị trường tài chính phát triển. Tỷ trọng tín dụng ngân hàng trong tổng nhu cầu vốn của nền kinh tế có thể giảm tương đối khi thị trường trái phiếu, cổ phiếu và các kênh huy động vốn khác phát triển.
Vì vậy, thước đo về một ngân hàng cũng sẽ dần thay đổi: không chỉ nhìn vào quy mô bảng cân đối hay tăng trưởng tín dụng, mà phải nhìn vào khả năng tạo ra doanh thu và lợi nhuận trên mỗi khách hàng, mỗi đồng tài sản và mỗi đồng vốn.
5 nhóm chỉ tiêu nhà đầu tư cần nhìn trong chu kỳ mới
Theo bà Trang, trong 3-5 năm tới, tín dụng vẫn đóng vai trò lớn đối với ngân hàng Việt Nam. Vì vậy, chưa thể bỏ qua các chỉ tiêu truyền thống, nhưng cần nhìn chúng theo cách khác.
Thứ nhất là tăng trưởng tài sản, tín dụng đi cùng tăng trưởng lợi nhuận. Nếu tín dụng tăng 20% nhưng lợi nhuận tăng 30% và xu hướng này kéo dài, điều đó cho thấy hiệu quả sử dụng tài sản đang cải thiện.
Thứ hai là chất lượng tín dụng, trong đó cần chú ý đến chi phí tín dụng và số ngày lãi phải thu thay vì chỉ nhìn tỷ lệ nợ xấu. Theo bà Trang, nợ xấu là phần đã nằm trên bảng cân đối, còn chi phí tín dụng phản ánh rõ hơn mức ngân hàng phải bỏ ra để xử lý rủi ro.
Thứ ba là CASA. Một ngân hàng có CASA tăng dần cho thấy khách hàng đang sử dụng ngân hàng như ngân hàng chính, thay vì chỉ gửi tiền vì lãi suất cao.
Thứ tư là CAR và ROE. Nếu tài sản tăng nhanh nhưng CAR giảm mạnh, điều đó có thể cho thấy tăng trưởng đang tiêu tốn nhiều vốn. Ngược lại, nếu tài sản tăng nhưng CAR được duy trì tương đối ổn định, ngân hàng có thể đang tăng trưởng những tài sản tạo hiệu quả tốt mà không tiêu tốn quá nhiều vốn.
Thứ năm là nhóm chỉ tiêu liên quan đến wealth management, dù hiện chưa được các ngân hàng công bố đầy đủ. Chuyên gia cho rằng tương lai có thể cần theo dõi doanh thu hoặc lợi nhuận trên mỗi khách hàng, số sản phẩm một khách hàng sử dụng, mức độ bán chéo và số khách hàng thực sự hoạt động.
Lợi thế mới nằm ở việc “sở hữu” quan hệ khách hàng
Nếu 10 năm trước một ngân hàng có thể tăng trưởng nhờ huy động vốn giá rẻ và đẩy mạnh tín dụng, thì theo bà Trang, trong 5-10 năm tới, lợi thế sẽ nằm nhiều hơn ở khả năng giữ chân và thấu hiểu khách hàng.
Một khách hàng có thể có tài khoản tại nhiều ngân hàng, nhưng ngân hàng nào trở thành nơi khách hàng thanh toán tiền điện, tiền nước, nhận lương, mua chứng chỉ quỹ, bảo hiểm và sử dụng các dịch vụ tài chính khác thì ngân hàng đó có khả năng giữ được dòng tiền và tạo ra nhiều doanh thu hơn trên cùng một khách hàng.
Theo bà Trang, ba yếu tố quan trọng gồm sở hữu quan hệ khách hàng, kiểm soát chi phí vốn và tạo ra nhiều doanh thu hơn trên mỗi đồng tài sản.
Đây cũng là lý do cuộc cạnh tranh của ngân hàng trong chu kỳ mới có thể không còn đơn thuần là cuộc đua về lãi suất huy động, tăng trưởng tín dụng hay quy mô tài sản.