Từ 2026, người cho thuê nhà phải kê khai thuế và nộp thuế thế nào?
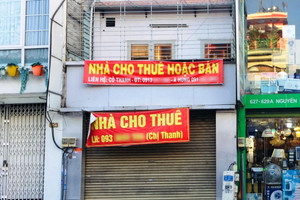
Người cho thuê nhà có doanh thu không quá 1 tỷ đồng/năm vẫn phải thông báo với cơ quan thuế, dù không phải nộp thuế GTGT và thuế TNCN.
Theo Nghị định 141/2026/NĐ-CP, cá nhân có hoạt động cho thuê bất động sản từ năm 2026 với tổng doanh thu từ 1 tỷ đồng/năm trở xuống không thuộc diện chịu thuế giá trị gia tăng (GTGT) và không phải nộp thuế thu nhập cá nhân (TNCN) đối với hoạt động cho thuê này.
Trong khi đó, cá nhân cho thuê bất động sản có doanh thu từ 1 tỷ đồng/năm trở lên thuộc diện phải nộp thuế GTGT và thuế TNCN. Vì vậy, việc xác định doanh thu thực tế và thực hiện thủ tục kê khai, thông báo với cơ quan thuế là nội dung người cho thuê cần lưu ý.
Thời hạn thông báo doanh thu và kê khai thuế cho thuê nhà
Đối với cá nhân có doanh thu cho thuê bất động sản từ 1 tỷ đồng/năm trở xuống, cơ quan thuế cho phép lựa chọn thông báo doanh thu một lần hoặc hai lần trong năm tính thuế.
Cụ thể, nếu lựa chọn thông báo hai lần trong năm, thời hạn thực hiện lần thứ nhất chậm nhất là ngày 31/7 của năm tính thuế và lần thứ hai chậm nhất là ngày 31/1 của năm dương lịch tiếp theo. Trường hợp lựa chọn thông báo một lần, cá nhân phải hoàn thành thủ tục chậm nhất vào ngày 31/1 của năm dương lịch tiếp theo.
Đối với hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động và có doanh thu thực tế từ 1 tỷ đồng trở xuống, thời hạn thông báo được xác định theo thời điểm bắt đầu kinh doanh.
Trường hợp bắt đầu kinh doanh trong 6 tháng đầu năm, cá nhân phải thông báo doanh thu phát sinh từ thời điểm bắt đầu kinh doanh đến hết ngày 30/6, chậm nhất vào ngày 31/7. Đồng thời, doanh thu phát sinh trong 6 tháng cuối năm phải được thông báo chậm nhất vào ngày 31/1 năm tiếp theo.
Nếu bắt đầu kinh doanh trong 6 tháng cuối năm, cá nhân phải thông báo doanh thu thực tế phát sinh chậm nhất vào ngày 31/1 của năm dương lịch tiếp theo.
Đối với cá nhân cho thuê bất động sản thuộc diện phải kê khai thuế, người nộp thuế được lựa chọn khai thuế hai lần trong năm tính thuế hoặc khai một lần theo năm tính thuế. Nếu khai hai lần, thời hạn nộp hồ sơ lần thứ nhất chậm nhất là ngày 31/7 của năm tính thuế, lần thứ hai chậm nhất ngày 31/1 năm dương lịch tiếp theo. Nếu khai một lần, thời hạn nộp hồ sơ chậm nhất là ngày 31/1 năm dương lịch tiếp theo.

Mẫu thông báo doanh thu và phương thức nộp hồ sơ
Khi thực hiện thông báo doanh thu cho thuê bất động sản năm 2026, cá nhân sử dụng Mẫu số 01/BĐS ban hành kèm theo Thông tư 50/2026/TT-BTC.
Trường hợp có từ hai bất động sản cho thuê trở lên, người nộp thuế cần lập thêm Phụ lục Bảng kê chi tiết bất động sản theo Mẫu số 01/BK-BĐS ban hành kèm theo Thông tư 18/2026/TT-BTC để kê khai đầy đủ thông tin của từng bất động sản phát sinh hoạt động cho thuê.
Đối với cá nhân trực tiếp khai thuế cho hoạt động cho thuê bất động sản (trừ hoạt động kinh doanh lưu trú), hồ sơ khai thuế gồm một bộ, sử dụng Mẫu số 01/BĐS và Phụ lục Bảng kê chi tiết bất động sản theo Mẫu số 01/BK-BĐS. Các mẫu biểu này được ban hành kèm theo Thông tư 18/2026/TT-BTC và đã được sửa đổi, bổ sung bởi Thông tư 50/2026/TT-BTC.
Việc thông báo doanh thu được thực hiện bằng phương thức điện tử thông qua ứng dụng eTax Mobile hoặc Hệ thống Thông tin giải quyết thủ tục hành chính Thuế tại địa chỉ dichvucong.gdt.gov.vn.
Đối với hồ sơ khai thuế, người nộp thuế có thể nộp trực tuyến qua Cổng dịch vụ công Quốc gia hoặc ứng dụng định danh quốc gia theo quy định về cơ chế một cửa, một cửa liên thông.
Trường hợp người nộp thuế có hoàn cảnh đặc biệt, như người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người cư trú tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn hoặc gặp trường hợp bất khả kháng khác không thể thực hiện giao dịch điện tử, hồ sơ có thể được nộp trực tiếp hoặc gửi qua dịch vụ bưu chính đến Trung tâm Phục vụ hành chính công cấp tỉnh hoặc cấp xã theo quy định.
Trường hợp nộp hồ sơ trực tiếp, qua bưu chính hoặc ủy quyền, người nộp thuế thực hiện theo quy định áp dụng đối với các trường hợp đặc biệt nêu trên. Nếu lựa chọn phương thức điện tử, cá nhân phải đáp ứng các điều kiện về giao dịch điện tử trong lĩnh vực thuế theo Thông tư 19/2021/TT-BTC và các văn bản sửa đổi, bổ sung.
Sau khi tiếp nhận hồ sơ, cơ quan thuế thực hiện xử lý theo quy định. Thủ tục này không có kết quả giải quyết trả cho người nộp thuế, không thu lệ phí và do Thuế cơ sở thực hiện.
Có nhiều bất động sản cho thuê, kê khai và nộp thuế thế nào?
Đối với cá nhân có nhiều bất động sản cho thuê, việc kê khai được thực hiện theo nguyên tắc tổng hợp chung trên một hồ sơ khai thuế.
Cụ thể, nếu có nhiều bất động sản cho thuê trên cùng địa bàn một tỉnh, thành phố hoặc tại nhiều tỉnh, thành phố khác nhau, cá nhân có thể lập một hồ sơ khai thuế chung cho các bất động sản và lựa chọn một cơ quan thuế nơi có bất động sản cho thuê để nộp hồ sơ, trừ trường hợp tổ chức đi thuê thực hiện khai thuế thay, nộp thuế thay.
Tuy nhiên, việc kê khai tổng hợp không đồng nghĩa với việc nộp thuế tập trung tại một địa điểm. Cá nhân vẫn phải kê khai doanh thu, thuế GTGT, thuế TNCN phải nộp và thực hiện nghĩa vụ nộp thuế theo từng địa điểm nơi có bất động sản cho thuê.
Chẳng hạn, một cá nhân có ba căn nhà cho thuê tại Hà Nội, Hải Phòng và Bắc Ninh có thể lập một hồ sơ khai thuế chung đối với doanh thu của cả ba căn nhà, đồng thời lựa chọn cơ quan thuế tại một trong ba địa phương để nộp hồ sơ.
Khi kê khai trên Mẫu số 01/BĐS, thông tin về doanh thu, địa chỉ và hợp đồng của từng căn nhà được kê khai riêng, xác định số thuế phải nộp trên Phụ lục Bảng kê chi tiết bất động sản cho thuê theo Mẫu số 01/BK-BĐS. Trên cơ sở số thuế đã kê khai riêng cho từng địa chỉ, cá nhân thực hiện nộp thuế tại cơ quan thuế nơi có bất động sản tương ứng ở Hà Nội, Hải Phòng và Bắc Ninh.
6 bước khai thuế cho thuê bất động sản trên eTax Mobile
Để thực hiện kê khai trực tuyến trên ứng dụng eTax Mobile, cá nhân có thể thực hiện theo 6 bước.
Trước tiên, người nộp thuế đăng nhập ứng dụng eTax Mobile và chọn dịch vụ "Hộ, cá nhân kinh doanh". Tiếp đó, để thực hiện khai chính thức, chọn mục "Chính thức", sau đó chọn "Khai thuế" và "Kê khai đối với hoạt động cho thuê bất động sản".
Tại màn hình thêm địa điểm kinh doanh, cá nhân kê khai các thông tin liên quan đến bất động sản cho thuê. Sau đó, người nộp thuế tiếp tục điền các thông tin tương ứng về doanh thu, hợp đồng và những nội dung được yêu cầu trên màn hình kê khai.
Khi hoàn tất, cá nhân kiểm tra lại tờ khai, nhập mã OTP để xác nhận nộp hồ sơ. Trường hợp phát sinh số thuế phải nộp, người nộp thuế có thể chọn chức năng nộp thuế ngay và thực hiện theo hướng dẫn trên ứng dụng.
Như vậy, từ năm 2026, dù doanh thu cho thuê bất động sản chưa vượt ngưỡng 1 tỷ đồng/năm và không phát sinh nghĩa vụ nộp thuế GTGT, thuế TNCN, cá nhân vẫn cần lưu ý thực hiện thông báo doanh thu đúng thời hạn, đúng mẫu và theo phương thức quy định.