Chủ tịch VARS: 104.400 sản phẩm mới được tung ra, nhưng giao dịch bất động sản lại 'rơi' xuống mức thấp nhất 2 năm
Nguồn cung bất động sản phục hồi mạnh, nhưng thanh khoản lại đi theo chiều ngược lại. Theo TS. Nguyễn Văn Đính, chi phí vốn cao, giá nhà vượt khả năng chi trả và cơ cấu sản phẩm lệch pha đang khiến người mua ngày càng thận trọng.
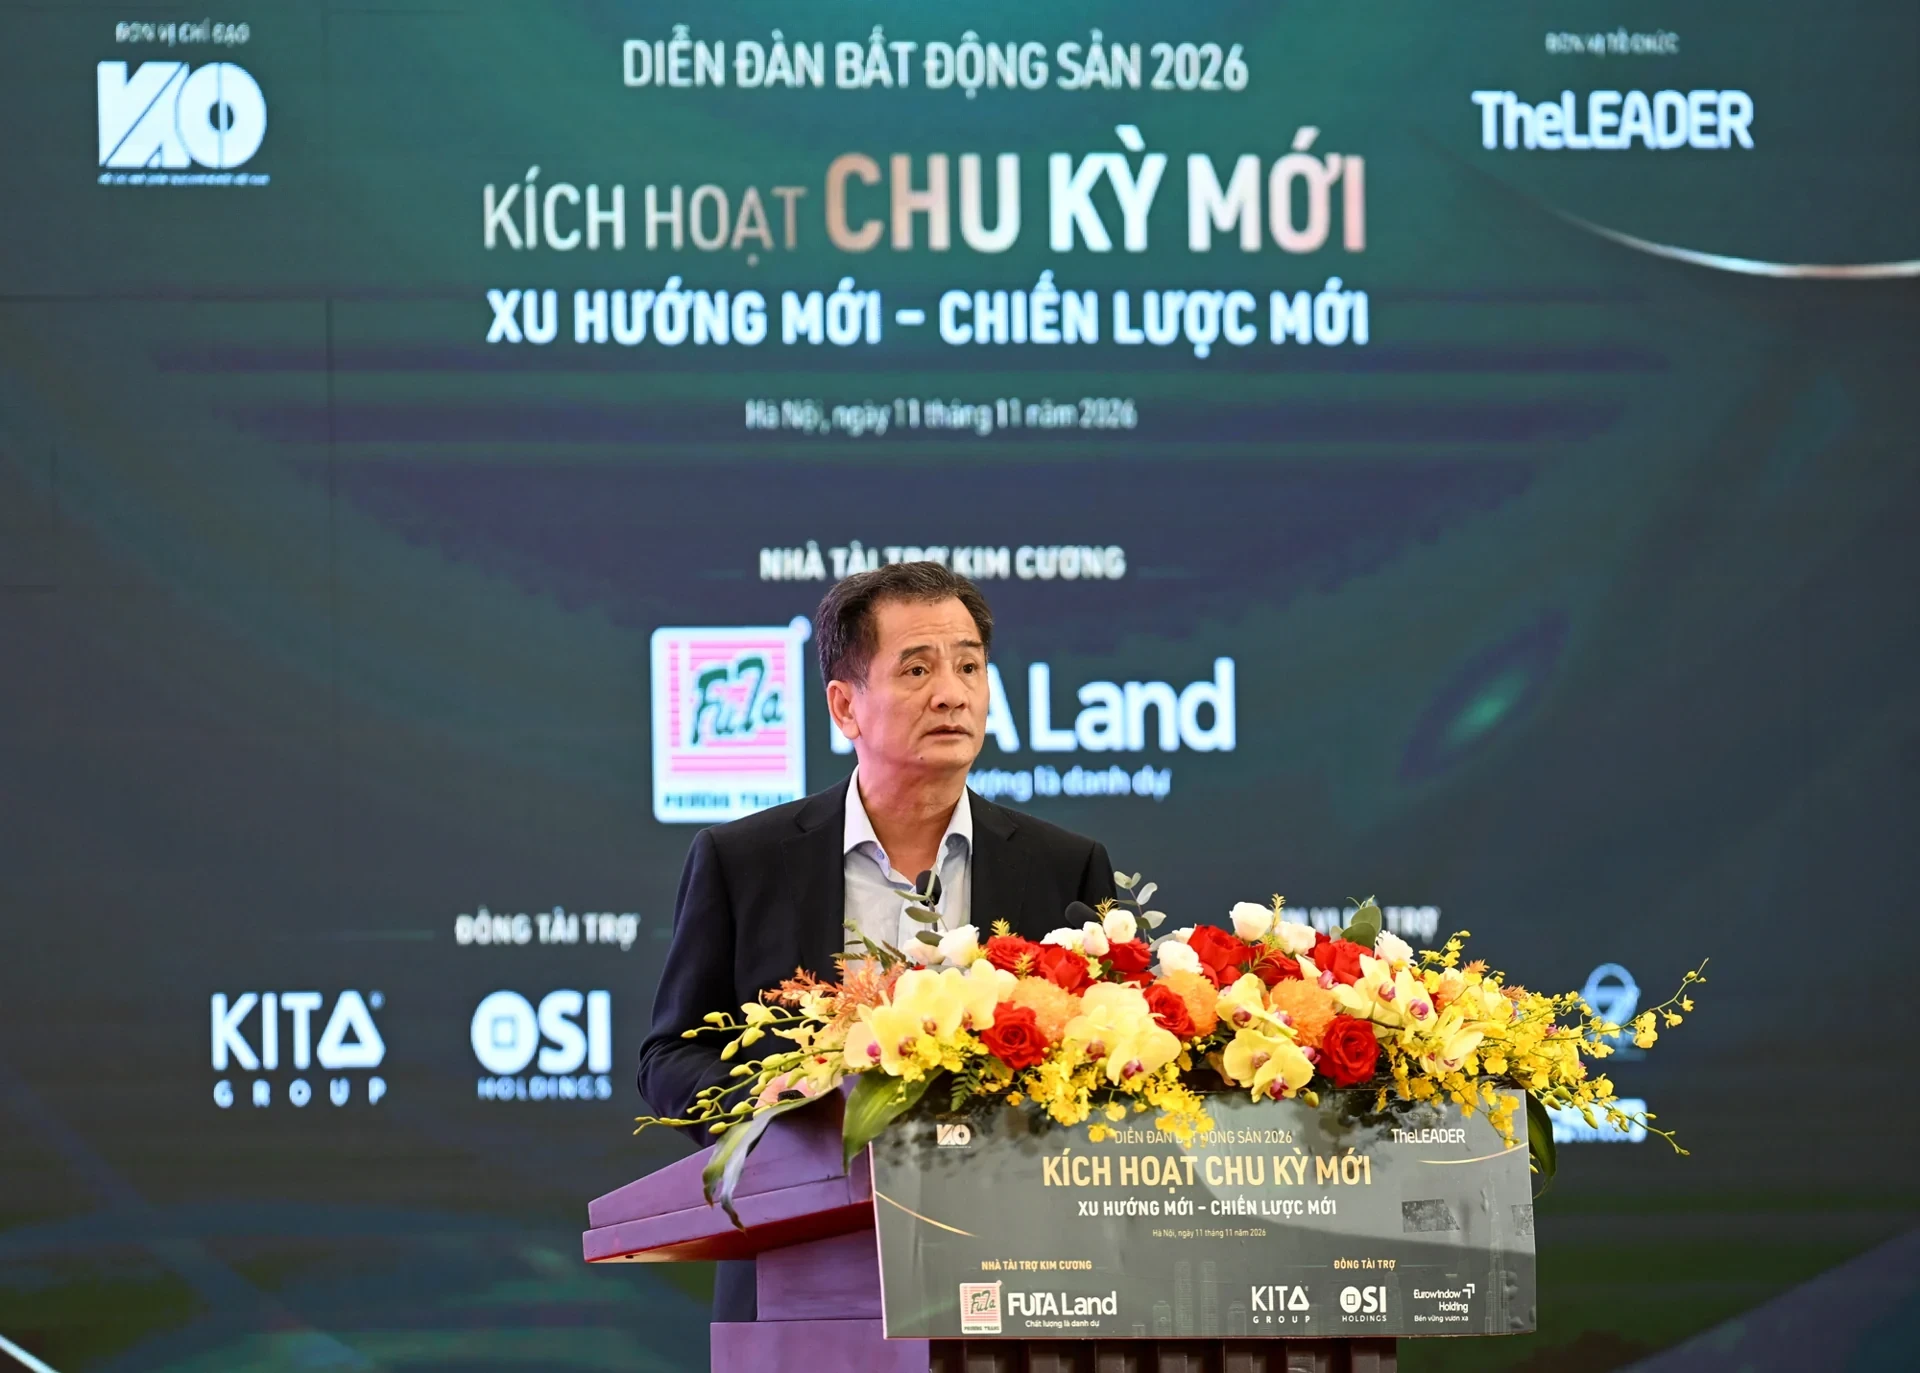
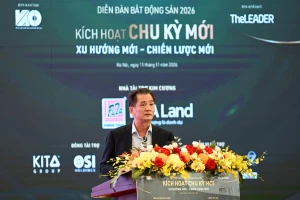
Tại Diễn đàn Bất động sản 2026 với chủ đề “Kích hoạt chu kỳ mới: Xu hướng mới - chiến lược mới”, ngày 11/11, do TheLEADER tổ chức, TS. Nguyễn Văn Đính, Phó chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), nhận định thị trường đang bước vào giai đoạn chuyển tiếp với sự thay đổi đáng kể về động lực tăng trưởng và cấu trúc.
Đáng chú ý, nghịch lý lớn nhất hiện nay là nguồn cung tăng mạnh nhưng giao dịch lại suy giảm.
Theo VARS, giai đoạn 2021-2023, mỗi năm chỉ có khoảng 48.000-55.000 sản phẩm nhà ở mở bán mới. Con số này tăng lên 81.440 sản phẩm năm 2024 và 128.678 sản phẩm năm 2025, cao hơn khoảng 58% so với năm trước.
Riêng 9 tháng đầu năm 2026, thị trường có hơn 104.400 sản phẩm mở bán mới, tăng 21,5% so với cùng kỳ năm 2025.
Tuy nhiên, phía cầu lại không tăng tương ứng. Thị trường chỉ ghi nhận khoảng 55.000 giao dịch sản phẩm mới trong 9 tháng. Riêng quý III có 12.520 giao dịch, tỷ lệ hấp thụ khoảng 39,3%.
Đáng chú ý, lượng giao dịch sản phẩm mới trong quý III chỉ bằng khoảng một nửa cùng kỳ năm 2025, thấp nhất kể từ đầu năm 2025. Tỷ lệ hấp thụ cũng giảm liên tiếp trong ba quý gần nhất.
Giá cao, lãi vay lớn khiến người mua chùn bước
Theo ông Đính, một trong những nguyên nhân lớn nhất là áp lực chi phí vốn.
Lãi suất vay mua nhà tại nhiều ngân hàng phổ biến 8,5-11%/năm trong thời gian ưu đãi, sau đó lãi suất thả nổi có thể lên tới 13-15%/năm tùy từng tổ chức tín dụng. Khi chi phí vay tăng trong khi giá bất động sản đã ở mức cao, người mua có xu hướng trì hoãn quyết định, đặc biệt với những sản phẩm chưa tạo được dòng tiền hoặc chủ yếu dựa vào kỳ vọng tăng giá.
Mặt bằng giá cũng đang là rào cản lớn. Giá căn hộ bình quân quý III/2026 tại Hà Nội khoảng 79,3 triệu đồng/m², TP.HCM 88,3 triệu đồng/m² và Đà Nẵng 68,9 triệu đồng/m². So với quý I/2019, các mức giá này lần lượt tăng khoảng 97%, 69,8% và 76,2%.
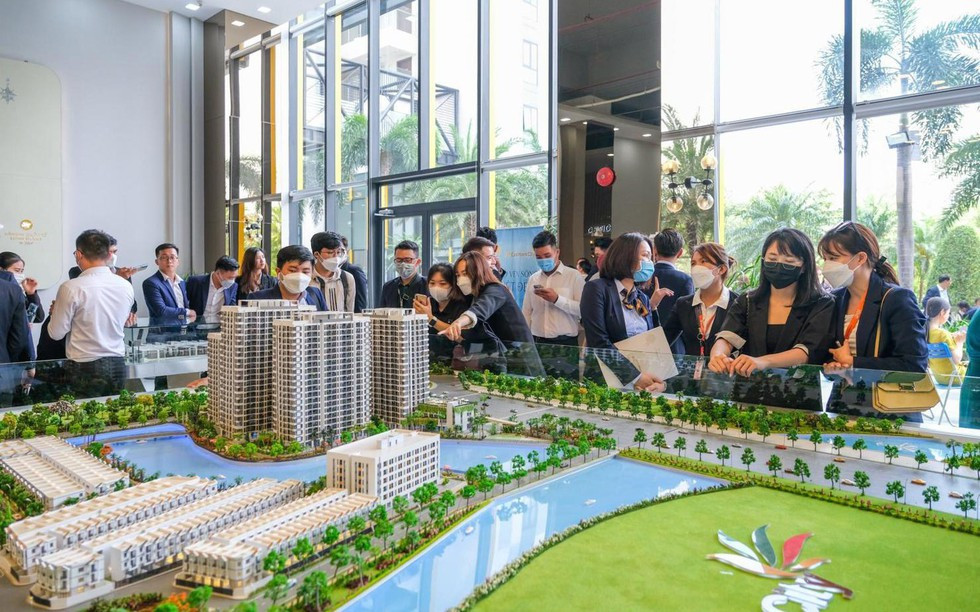
Trong khi đó, cơ cấu nguồn cung tiếp tục lệch khỏi nhu cầu thực. Tại Hà Nội, căn hộ cao cấp và siêu cao cấp chiếm gần 70% nguồn cung mới quý III, trong khi phân khúc bình dân gần như vắng bóng.
“Thị trường có nhiều sản phẩm để bán nhưng thiếu sản phẩm phù hợp với khả năng chi trả của số đông”, ông Đính nhận định.
Dư địa giảm giá của doanh nghiệp cũng không lớn khi hàng loạt chi phí từ đất đai, bồi thường, xây dựng, nguyên vật liệu, vốn, pháp lý đến quản lý, bán hàng và nghĩa vụ tài chính đều gia tăng. Vì vậy, thay vì giảm giá trực tiếp, nhiều chủ đầu tư lựa chọn chiết khấu, hỗ trợ lãi suất hoặc kéo giãn tiến độ thanh toán.
Sức ép thanh khoản còn lan sang các doanh nghiệp môi giới. Theo khảo sát hội viên VARS, trong giai đoạn 2025-2026, khoảng 65% doanh nghiệp môi giới nhận phí chậm từ 6-12 tháng; khoảng 25% khoản hoa hồng bị treo hơn một năm hoặc phát sinh tranh chấp.
Hết thời “đón sóng”, bất động sản phải tạo ra giá trị thực
Theo ông Đính, những diễn biến hiện nay cho thấy thị trường đang rời khỏi mô hình tăng trưởng dựa nhiều vào đất, tín dụng và kỳ vọng tăng giá.
Trong chu kỳ trước, bất động sản phát triển phân tán theo từng khu đất, phụ thuộc lớn vào quỹ đất và vị trí. Tín dụng và đòn bẩy quyết định mạnh đến nhịp thị trường, trong khi tâm lý đầu cơ, mua bán theo sóng và kỳ vọng tăng giá diễn ra phổ biến.
Hệ quả là có những thời điểm giá bất động sản tách xa giá trị sử dụng và khả năng khai thác thực tế. Cùng với đó, thông tin thiếu minh bạch và sự lệch pha giữa cơ cấu nguồn cung với khả năng chi trả khiến thị trường dễ rơi vào những cơn sốt cục bộ nhưng cũng khó duy trì thanh khoản.
Chu kỳ mới, theo ông Đính, sẽ có một tiêu chuẩn khác: bất động sản phải gắn với chất lượng sống, khả năng khai thác, việc làm, dòng người và dòng tiền.
Hạ tầng đang là một động lực quan trọng của quá trình này. Đầu tư công và các tuyến giao thông liên vùng đang mở rộng không gian phát triển, thúc đẩy mô hình đô thị đa cực, đa trung tâm.
Tác động của hạ tầng không chỉ nằm ở việc rút ngắn thời gian di chuyển mà còn có thể thay đổi cấu trúc đô thị và bản đồ giá trị bất động sản. Với sự phát triển của metro và mô hình TOD, giá trị tài sản sẽ ngày càng gắn với khả năng kết nối, thời gian tiếp cận việc làm, chất lượng hạ tầng và sức sống kinh tế của khu vực.
Tuy nhiên, ông Đính lưu ý hạ tầng chỉ tạo ra cơ hội, còn việc làm, thu nhập, dòng người và nhu cầu thực mới quyết định khả năng hấp thụ.
Nếu hạ tầng đi trước nhưng dân cư và việc làm không hình thành như kỳ vọng, nguồn cung bất động sản vẫn có thể rơi vào tình trạng khó thanh khoản.
Doanh nghiệp phải trả lời được: “Ai sẽ sống ở đây?”
Theo Chủ tịch VARS, trong chu kỳ mới, lợi thế không chỉ thuộc về doanh nghiệp sở hữu quỹ đất lớn mà còn thuộc về những doanh nghiệp có năng lực tài chính, quản trị và phát triển sản phẩm đúng nhu cầu.
“Điều quan trọng là phải xác định rõ ai sẽ sống tại dự án, họ làm việc ở đâu, khả năng chi trả đến đâu và cần loại nhà ở nào”, ông Đính nói.
Từ đó, doanh nghiệp phải xác định cơ cấu sản phẩm, diện tích, mức giá và tiến độ mở bán phù hợp với sức mua thực tế.
Các dự án cũng phải hình thành hệ sinh thái sống - làm việc - giải trí, với hạ tầng xã hội, tiện ích và giao thông đồng bộ. Khi giá đất nội đô đã cao, cơ hội có thể mở ra tại các đô thị vệ tinh, nhưng chỉ khi dự án đi cùng hạ tầng, khả năng kết nối và tốc độ hình thành dân cư.
Đây cũng là lý do ông Đính cho rằng thị trường sẽ phân hóa mạnh hơn trong chu kỳ mới. Những dự án có pháp lý minh bạch, sản phẩm phù hợp, khả năng hình thành cộng đồng cư dân và tạo ra giá trị sử dụng thực sẽ có lợi thế; ngược lại, các sản phẩm chỉ dựa vào kỳ vọng tăng giá hoặc “đón sóng” hạ tầng sẽ đối mặt rủi ro thanh khoản lớn hơn.
Ông Đính dự báo thị trường thời gian tới có thể phục hồi nhưng theo hướng chọn lọc. Trong kịch bản thuận lợi, thể chế được triển khai thông suốt, hạ tầng phát huy hiệu quả, thu nhập và nhu cầu thực cải thiện, thị trường sẽ tăng trưởng cân bằng hơn.
Ngược lại, nếu nguồn cung giá cao tiếp tục tăng nhanh, chi phí vốn duy trì ở mức lớn và hạ tầng chậm chuyển hóa thành việc làm, dân cư, thanh khoản yếu có thể kéo dài.
“Thị trường đang điều chỉnh để chuyển sang một chu kỳ phát triển với động lực và tiêu chuẩn cạnh tranh mới”, ông Đính nhấn mạnh.
Theo ông, quỹ đất, nguồn cung và hạ tầng tạo ra cơ hội, nhưng yếu tố quyết định thành công của doanh nghiệp bất động sản trong chu kỳ mới là khả năng tạo ra giá trị thực, dòng tiền bền vững và một đời sống tốt hơn cho người dân.