Tỷ phú Phạm Nhật Vượng nhảy vào sân chơi thép ray, 'vua thép' Hòa Phát (HPG) chưa ra lò đã gặp đối thủ lớn
Sự nhập cuộc của Vingroup đặt ra câu hỏi về lợi thế cạnh tranh của Hòa Phát (HPG) trong việc sản xuất thép ray đường sắt.
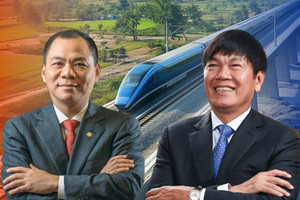
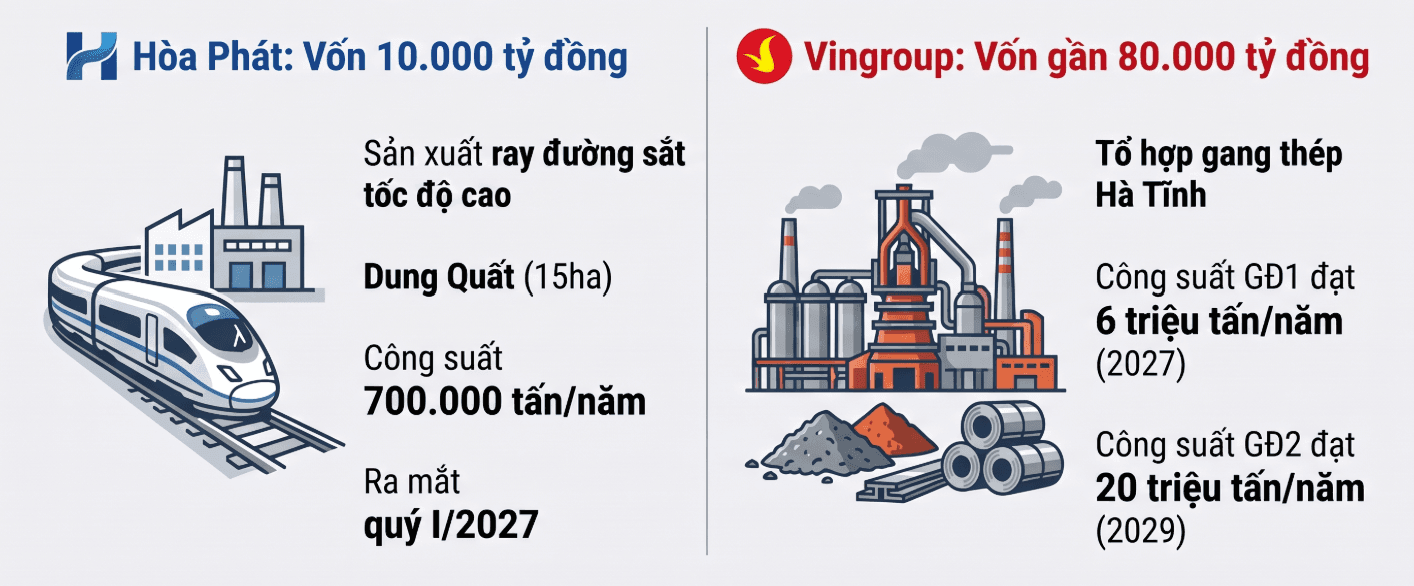
Sân chơi sản xuất thép ray đường sắt nóng trở lại khi Vingroup (HoSE: VIC) hợp tác với một tập đoàn của Italy để sản xuất thép ray và thép hình, với tổng công suất dự kiến hơn 700.000 tấn/năm tại tổ hợp gang thép VinMetal Hà Tĩnh.
Đây là một trong những hạng mục quan trọng trong lộ trình mở rộng danh mục sản phẩm của VinMetal, hướng đến các dòng thép ray và thép hình phục vụ những dự án đường sắt tốc độ cao trọng điểm quốc gia, công trình công nghiệp, cầu, cảng và hạ tầng logistics.
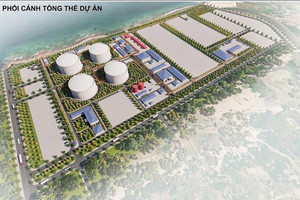
Sự nhập cuộc của Vingroup đặt ra câu hỏi về lợi thế cạnh tranh của Hòa Phát (HoSE: HPG) trong lĩnh vực thép ray đường sắt. Trước đó, tập đoàn của tỷ phú Trần Đình Long đã khởi công nhà máy sản xuất ray đường sắt và thép đặc biệt Hòa Phát Dung Quất, do CTCP Ray và Thép đặc biệt Hòa Phát Dung Quất làm chủ đầu tư.
Dự án có quy mô khoảng 15ha, tổng vốn đầu tư 10.000 tỷ đồng, công suất thiết kế 700.000 tấn/năm. Theo kế hoạch, dây chuyền sản xuất sẽ hoàn thành sau 20 tháng thi công, với những sản phẩm ray đường sắt tốc độ cao đầu tiên dự kiến ra mắt thị trường vào quý I/2027.
Hòa Phát liệu có gặp khó?
Theo báo cáo cập nhật của Chứng khoán KB Việt Nam (KBSV), rủi ro trong ngắn và trung hạn đối với kết quả kinh doanh của Hòa Phát được đánh giá là tương đối hạn chế.
KBSV đưa ra nhận định này dựa trên 2 yếu tố: (1) thị phần dẫn đầu của Hòa Phát trong mảng thép xây dựng, ước tính khoảng 38% và (2) lợi thế quy mô giúp doanh nghiệp tối ưu chi phí sản xuất, tăng khả năng cạnh tranh về giá so với các đối thủ.
Bên cạnh đó, theo định hướng của ban lãnh đạo, Hòa Phát sẽ tập trung hơn vào các sản phẩm thép cuộn cán nóng (HRC) và thép chất lượng cao phục vụ lĩnh vực công nghiệp, qua đó từng bước giảm sự phụ thuộc vào thép xây dựng.
Về triển vọng kinh doanh, KBSV duy trì đánh giá tích cực đối với khả năng tăng trưởng tiêu thụ thép của Hòa Phát trong giai đoạn 2026 - 2027. Các yếu tố hỗ trợ gồm nguồn cung bất động sản dân dụng tiếp tục cải thiện, kỳ vọng Chính phủ đẩy mạnh triển khai các dự án đầu tư công và hai lò cao tại Dung Quất 2 cùng đi vào hoạt động.
KBSV cũng kỳ vọng giá thép phục hồi trong năm 2026 nhờ nhu cầu cải thiện, trong khi giá quặng sắt và than cốc dần hồi phục từ nền thấp của năm trước. Đồng thời, chiến dịch “chống cạnh tranh tiêu cực” tại Trung Quốc được kỳ vọng góp phần loại bỏ nguồn cung dư thừa, tạo điều kiện để giá thép bước vào chu kỳ tăng mới. Trên cơ sở đó, KBSV ước tính biên lợi nhuận gộp của Hòa Phát đạt lần lượt 16,4% và 16,8% trong năm 2026 và 2027.
Nhìn chung, lợi thế về quy mô và vị thế trên thị trường giúp Hòa Phát có cơ sở duy trì sức cạnh tranh trong ngắn hạn. Tuy nhiên, về dài hạn, sự tham gia của những doanh nghiệp có tiềm lực tài chính và hệ sinh thái dự án lớn như Vingroup có thể làm gia tăng cạnh tranh trong ngành thép, đặc biệt ở các phân khúc gắn với hạ tầng và đường sắt.
Vingroup sở hữu hệ sinh thái hoạt động trong nhiều lĩnh vực có nhu cầu sử dụng thép lớn. Nếu các kế hoạch đầu tư và sản xuất thép được triển khai hiệu quả, doanh nghiệp có thể trở thành một đối thủ đáng chú ý trên thị trường. Dù vậy, tác động thực tế đến vị thế của Hòa Phát và cục diện ngành thép Việt Nam sẽ còn phụ thuộc vào tiến độ triển khai dự án, năng lực sản xuất, chất lượng sản phẩm và khả năng tiêu thụ của từng doanh nghiệp.