Bầu Đức và tỷ phú Trần Đình Long: Ai nuôi heo giỏi hơn?
Sự đối lập giữa tư duy sản xuất công nghiệp khép kín của HPA và mô hình nông nghiệp tuần hoàn của HAGL đã tạo nên bức tranh kết quả kinh doanh phân hóa.
Cùng nuôi heo, hai triết lý kinh doanh khác biệt
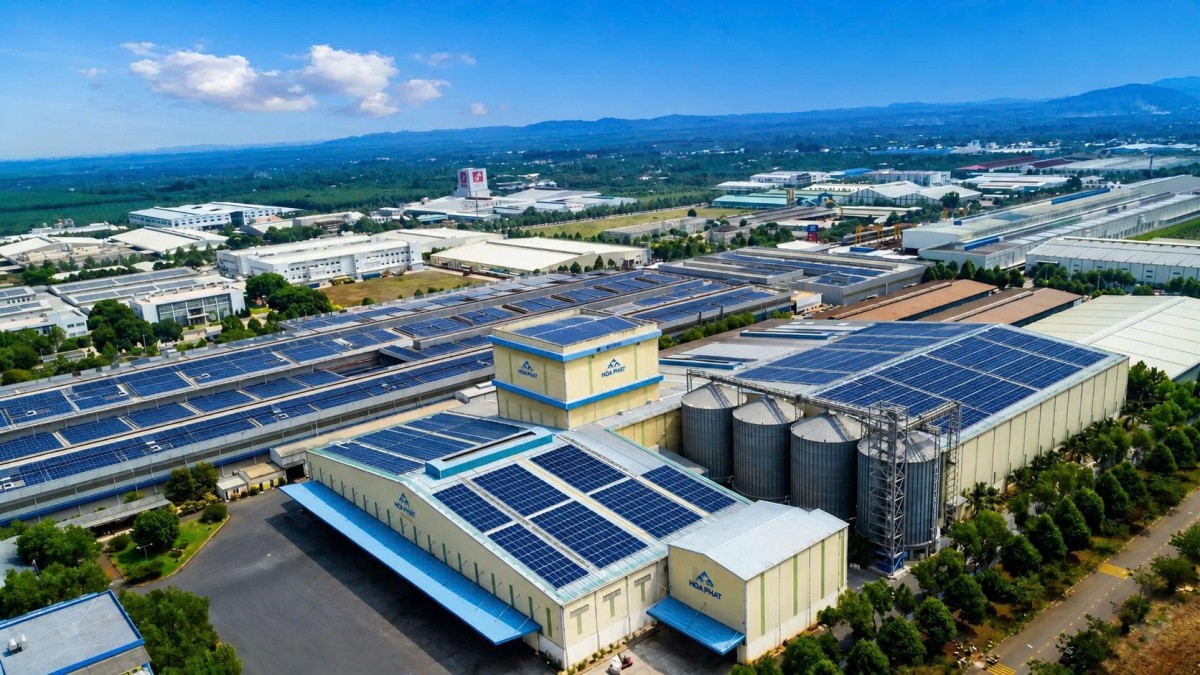
CTCP Phát triển Nông nghiệp Hòa Phát (HoSE: HPA) được hậu thuẫn bởi Tập đoàn Hòa Phát (HPG) - doanh nghiệp đầu ngành công nghiệp nặng và sản xuất thép tại Việt Nam. HPA chọn định hướng mô hình chuỗi sản xuất khép kín Feed - Farm (2F), làm chủ nguồn con giống, tự sản xuất thức ăn chăn nuôi nội bộ và kiểm soát an toàn sinh học.
CTCP Hoàng Anh Gia Lai (HAGL, HoSE: HAG) gắn liền với tên tuổi của Chủ tịch HĐQT Đoàn Nguyên Đức (bầu Đức). Doanh nghiệp có lịch sử kinh doanh đa ngành (gỗ, bất động sản, thủy điện) trước khi tái cấu trúc sang nông nghiệp từ năm 2013-2014 với cao su, mía đường, bắp và dự án nuôi 236.000 con bò thịt/bò sữa Úc với tổng vốn 6.300 tỷ đồng. Đến năm 2020, HAGL mới chính thức chăn nuôi và bán heo thương mại ra thị trường.
HAGL từng xây dựng thương hiệu truyền thông "Heo ăn chuối" (BAPI) và đạt được độ phủ rộng rãi. Với chiến lược tận dụng nguồn phụ phẩm chuối thải từ diện tích 7.000ha chuối để phơi khô, nghiền thành bột chuối trộn cám chăn nuôi. Mô hình này hướng tới phát triển nông nghiệp tuần hoàn, kết hợp phát triển các kênh liên kết phân phối tiêu dùng (như chuỗi Kingfoodmart).
Như vậy, HPA gia nhập mảng heo theo tư duy của một nhà sản xuất công nghiệp: kỷ luật, tự chủ (thức ăn, con giống). Ngược lại, HAGL tiếp cận thị trường theo cách tối ưu hệ sinh thái và truyền thông khác biệt: biến rủi ro lãng phí (chuối thải) thành đòn bẩy chi phí và xây dựng thương hiệu tiêu dùng "Heo ăn chuối".
Quy mô đàn heo và mô hình sản xuất
HPA duy trì đàn lợn nái giống khoảng 25.000 con. Sản lượng lợn thịt thương phẩm xuất chuồng tăng trưởng từ 449.282 con (năm 2023) lên 573.643 con (năm 2024). Đến cuối năm 2025, tổng quy mô đàn heo của HPA đã vượt 660.000 con. Giai đoạn 2025-2030, HPA đặt mục tiêu nâng công suất lên 900.000 lợn thương phẩm/năm.
Doanh nghiệp tự chủ 100% cám chăn nuôi cho hệ thống nội bộ từ 2 nhà máy thức ăn chăn nuôi Hưng Yên và Đồng Nai (công suất 600.000 tấn/năm, dự kiến nâng lên 1 triệu tấn/năm), qua đó kiểm soát khoảng 70% chi phí đầu vào toàn chuỗi. Về kênh phân phối, HPA chọn mô hình B2B (bán sỉ heo hơi): khoảng 80% doanh thu đến từ bán heo hơi cho thương lái và cơ sở giết mổ, 20% còn lại đến từ lợn con thương phẩm và nái hậu bị bán kèm cám HP Feed, Big Boss.
HAGL đầu tư 10 cụm chuồng trại với công suất thiết kế nuôi khoảng 600.000 con heo thịt/năm. Tuy nhiên, sản lượng xuất bán thực tế biến động lớn: năm 2024 xuất bán 181.400 con heo, song bước sang năm 2025, do dịch tả heo châu Phi (ASF) diễn biến phức tạp và giá thức ăn chăn nuôi cao, HAGL tạm dừng tái đàn khiến sản lượng xuất bán giảm mạnh 79% xuống còn 72.231 con.
Doanh nghiệp áp dụng mô hình nông nghiệp tuần hoàn "Chuối - Heo". Bột chuối chiếm tỷ trọng lớn trong khẩu phần ăn của đàn heo. Tuy nhiên, HAGL từng thừa nhận chi phí chăn nuôi cao là do giá thức ăn chăn nuôi trên thị trường duy trì ở mức đắt đỏ trong bối cảnh doanh nghiệp không có nhà máy sản xuất cám công nghiệp quy mô lớn. Sản phẩm được phân phối qua các kênh siêu thị liên kết.
Có thể thấy, HPA tập trung vào kênh B2B bán sỉ heo hơi dựa trên quy mô công nghiệp lớn và năng lực tự chủ khoảng 70% chi phí, tránh được rủi ro vận hành chuỗi bán lẻ. Ngược lại, HAGL theo đuổi mô hình B2C với thương hiệu "Heo ăn chuối", nhưng khi dịch bệnh và giá cám biến động, quy mô đàn heo bị ngắt đoạn và sụt giảm nhanh chóng khi thiếu nhà máy thức ăn công nghiệp tự chủ lớn.
Ai kinh doanh hiệu quả hơn?
Kết quả kinh doanh mảng heo của HPA liên tục tăng trưởng cả về quy mô lẫn chất lượng trong giai đoạn từ năm 2023 đến 9 tháng đầu năm 2026.
Sau năm 2023 ảm đạm với doanh thu 2.313 tỷ đồng và lợi nhuận vỏn vẹn 113 tỷ đồng (biên lợi nhuận gộp chỉ ở mức 5%), hoạt động kinh doanh đã mở rộng trong năm 2024 và 2025 khi doanh thu lần lượt đạt 3.054 tỷ đồng và lập đỉnh 3.414 tỷ đồng, kéo theo lợi nhuận tăng gấp 9,5 lần, đạt mốc 1.072 tỷ đồng vào năm 2025. Bước sang 9 tháng đầu năm 2026, doanh nghiệp đạt 2.129 tỷ đồng doanh thu và 663 tỷ đồng lợi nhuận; biên lợi nhuận tiếp tục neo vững ở mức khoảng 31%.
Trong quý III năm nay, mảng chăn nuôi heo chiếm tỷ trọng áp đảo và gánh phần lớn kết quả kinh doanh của HPA. Cụ thể, mảng này chiếm 49,9% doanh thu thuần và đóng góp 63,5% lợi nhuận sau thuế hợp nhất.
Ngược lại, mảng chăn nuôi heo của HAGL trải qua biến động rất mạnh và liên tục thu hẹp quy mô sau khi đạt đỉnh.
Sau giai đoạn tăng trưởng từ năm 2020-2023 và lập đỉnh ở mốc 1.964 tỷ đồng, doanh thu mảng này đã lao dốc mạnh xuống 1.004 tỷ đồng (2024) và rơi sâu về quanh mức hơn 200 tỷ đồng trong năm 2025 (209 tỷ đồng). Đi kèm với đó là hiệu quả sinh lời biến động mạnh, mức đỉnh 35% (2021) và 25% (2022) đã sụt giảm nghiêm trọng trong các năm tiếp theo, thậm chí rơi xuống mức âm 77% khi doanh nghiệp lỗ 161 tỷ đồng vào năm 2025.
Dù 9 tháng đầu năm 2026 đã ghi nhận sự phục hồi nhẹ với lợi nhuận dương 20 tỷ đồng và biên lợi nhuận quay lại mức 9%, mảng chăn nuôi heo của HAGL nhìn chung đã bị thu hẹp đáng kể về mức độ đóng góp doanh thu và hiệu quả hoạt động so với thời kỳ đỉnh cao.
Quý III/2026, mảng này của HAGL chỉ ghi nhận tỷ trọng khiêm tốn khi chiếm 1,86% doanh thu thuần và 1,22% lợi nhuận gộp hợp nhất.
Ảnh hưởng bởi giá heo
Nhờ lợi thế tự chủ thức ăn và con giống, việc kiểm soát 70% chi phí đầu vào tạo ra "đệm chống sốc" giúp HPA duy trì biên lãi gộp. Doanh nghiệp vẫn duy trì được biên lợi nhuận 4,9% ngay cả khi giá heo chạm đáy năm 2023, đồng thời tạo đòn bẩy bùng nổ lên 28% (2024) và vượt ngưỡng 30% (2025-nay) khi giá heo tăng.
Ngược lại, HAGL chịu áp lực lợi nhuận khi giá heo giảm và giá cám tăng cao, đặc biệt là khi dịch bệnh xuất hiện. Biên lợi nhuận gộp mảng heo HAGL bị nén mạnh từ 25,2% (2022) xuống 8,57% (2024) và bị lỗ gộp -14,2% (9T/2025), khiến doanh nghiệp phải tạm ngưng tái đàn vào năm 2025.
Khi giá heo giảm từ mốc trên 80.000 đồng/kg giai đoạn 2021 xuống chỉ còn khoảng 50.000 đồng/kg vào tháng 10 năm 2026, biên lợi nhuận của HAGL cũng sụt giảm từ mốc đỉnh 35% xuống chỉ còn 9%.
Định hướng tương lai
Trong giai đoạn 2025-2030, HPA lựa chọn tiếp tục dồn lực mở rộng quy mô mảng chăn nuôi lợn với hệ thống trang trại trên cả nước, hướng tới mục tiêu nâng quy mô đàn lợn lên 900.000 con vào năm 2030. Đồng thời mở rộng các nhà máy thức ăn chăn nuôi hiện hữu để nâng tổng công suất sản xuất lên mốc 1 triệu tấn/năm vào năm 2030 nhằm đáp ứng 100% nhu cầu nội bộ và cung cấp cho thị trường.
HPA đặt mục tiêu tiếp tục tăng quy mô đàn bò thịt tại các trang trại hiện hữu, phấn đấu đưa sản lượng bán ra đạt 73.000 con vào năm 2030. Đồng thời duy trì thị phần trứng gà sạch khu vực miền Bắc; đầu tư thay thế, nâng cấp trang thiết bị và đa dạng hóa các dòng sản phẩm trứng.
Về phía HAGL, trong chiến lược kinh doanh giai đoạn 2024-2030, doanh nghiệp chuyển mũi nhọn sang nông nghiệp khi hướng tới mở rộng quỹ đất trồng trọt trải dài tại Việt Nam, Lào và Campuchia.
HAGL đặt mục tiêu mang về doanh thu tối thiểu 20.000 tỷ đồng/năm khi đưa vào thu hoạch toàn bộ cây trồng trên quỹ đất. Cơ cấu bao gồm 5 nhóm cây trồng chủ lực: 20.000ha cà phê (đặt mục tiêu hoàn thành phủ diện tích trồng vào năm 2028), 7.000ha chuối, 3.000ha sầu riêng, 2.000ha dâu tằm và 650ha macca.