Chủ tịch Nam Long (NLG) Nguyễn Xuân Quang: Bất động sản giá trị thực phải bắt đầu từ khả năng chi trả của người mua
Theo Chủ tịch Nam Long, bài toán nhà phát triển bất động sản phải tính là làm thế nào để tạo ra một sản phẩm có chất lượng sống phù hợp trong giới hạn mà người mua có khả năng tiếp cận, chi trả.
Giá nhà liên tục tăng trong nhiều năm qua đang khiến khoảng cách giữa nhu cầu an cư và khả năng sở hữu nhà ngày càng trở thành một trong những bài toán lớn của thị trường bất động sản.
Ở góc độ người mua, một căn nhà phù hợp không chỉ được quyết định bởi vị trí, diện tích hay chất lượng. Cuối cùng, sản phẩm ấy phải nằm trong giới hạn tài chính mà một gia đình có thể đáp ứng.
Đây cũng là một trong những điểm ông Nguyễn Xuân Quang, Chủ tịch HĐQT Nam Long (NLG), nhấn mạnh khi nói về khái niệm bất động sản giá trị thực. Theo ông, giá trị thực không đồng nghĩa với giá rẻ. Một sản phẩm có giá thấp nhưng phải đánh đổi chất lượng, môi trường sống hay những tiện ích thiết yếu chưa chắc đã giải quyết được nhu cầu thực của người mua.
Ở chiều ngược lại, một sản phẩm được đầu tư tốt nhưng vượt quá khả năng tài chính của phần lớn nhóm khách hàng mà nó hướng tới cũng đặt ra một câu hỏi khác về khả năng tiếp cận.
Bởi vậy, bài toán không đơn giản là làm thế nào để xây một căn nhà rẻ hơn, mà là làm thế nào để tạo ra một sản phẩm có chất lượng sống phù hợp trong giới hạn mà người mua có khả năng chi trả.
Và theo ông Quang, câu trả lời phải bắt đầu từ rất sớm, ngay trên bản phác thảo quy hoạch.

Muốn tối ưu giá nhà, phải bắt đầu từ bản quy hoạch
Trong bất động sản, giảm giá thành có thể được thực hiện theo nhiều cách. Diện tích căn hộ có thể nhỏ hơn, tiêu chuẩn bàn giao có thể thấp hơn, tiện ích có thể được cắt giảm hoặc những khoản đầu tư cho không gian chung có thể được tiết chế. Nhưng nếu quá trình tối ưu chi phí cuối cùng làm giảm chất lượng sống, mức giá thấp hơn chưa chắc đồng nghĩa với một sản phẩm có giá trị thực cao hơn.
Theo ông Nguyễn Xuân Quang, điều quan trọng nằm ở sự tương xứng giữa số tiền khách hàng bỏ ra và những giá trị họ nhận được trong suốt quá trình sử dụng bất động sản.
Đó cũng là lý do Nam Long không nhìn câu chuyện nhà ở vừa túi tiền đơn thuần từ mức giá bán. Phía sau một sản phẩm phù hợp với khả năng tài chính của người mua là hàng loạt bài toán về quy hoạch, thiết kế, diện tích, mật độ, tiện ích và cấu trúc chi phí.
Tư duy này đã xuất hiện khá sớm trong hành trình phát triển của Nam Long, khi doanh nghiệp theo đuổi phân khúc nhà ở vừa túi tiền thông qua các dòng sản phẩm như EHome và sau này là EHomeS.
Khi chuyển sang phát triển những khu đô thị quy mô lớn, danh mục sản phẩm của Nam Long được mở rộng sang nhiều phân khúc khác nhau. Tuy nhiên, bài toán cốt lõi vẫn còn đó: Làm thế nào để chất lượng sống tăng lên nhưng khả năng tiếp cận của người mua không vì thế mà ngày càng xa hơn?
Đây cũng là điểm dẫn đến một cách tiếp cận khác trong quy hoạch.
Theo ông Quang, nếu cấu trúc chi phí không được tính toán ngay từ giai đoạn quy hoạch, rất khó để đến cuối quá trình phát triển mới đưa sản phẩm trở về một mức giá phù hợp với khả năng chi trả của khách hàng.
Nói cách khác, mức giá cuối cùng không chỉ được quyết định khi doanh nghiệp mở bán, mà một phần đáng kể đã được định hình từ những lựa chọn rất sớm: Xây dựng loại sản phẩm nào, diện tích bao nhiêu, bố trí tiện ích ra sao và đâu là những không gian cần sở hữu riêng, đâu là những giá trị có thể được chia sẻ.
Đây là lúc tư duy về “kinh tế chia sẻ” trong quy hoạch đô thị trở nên đáng chú ý.
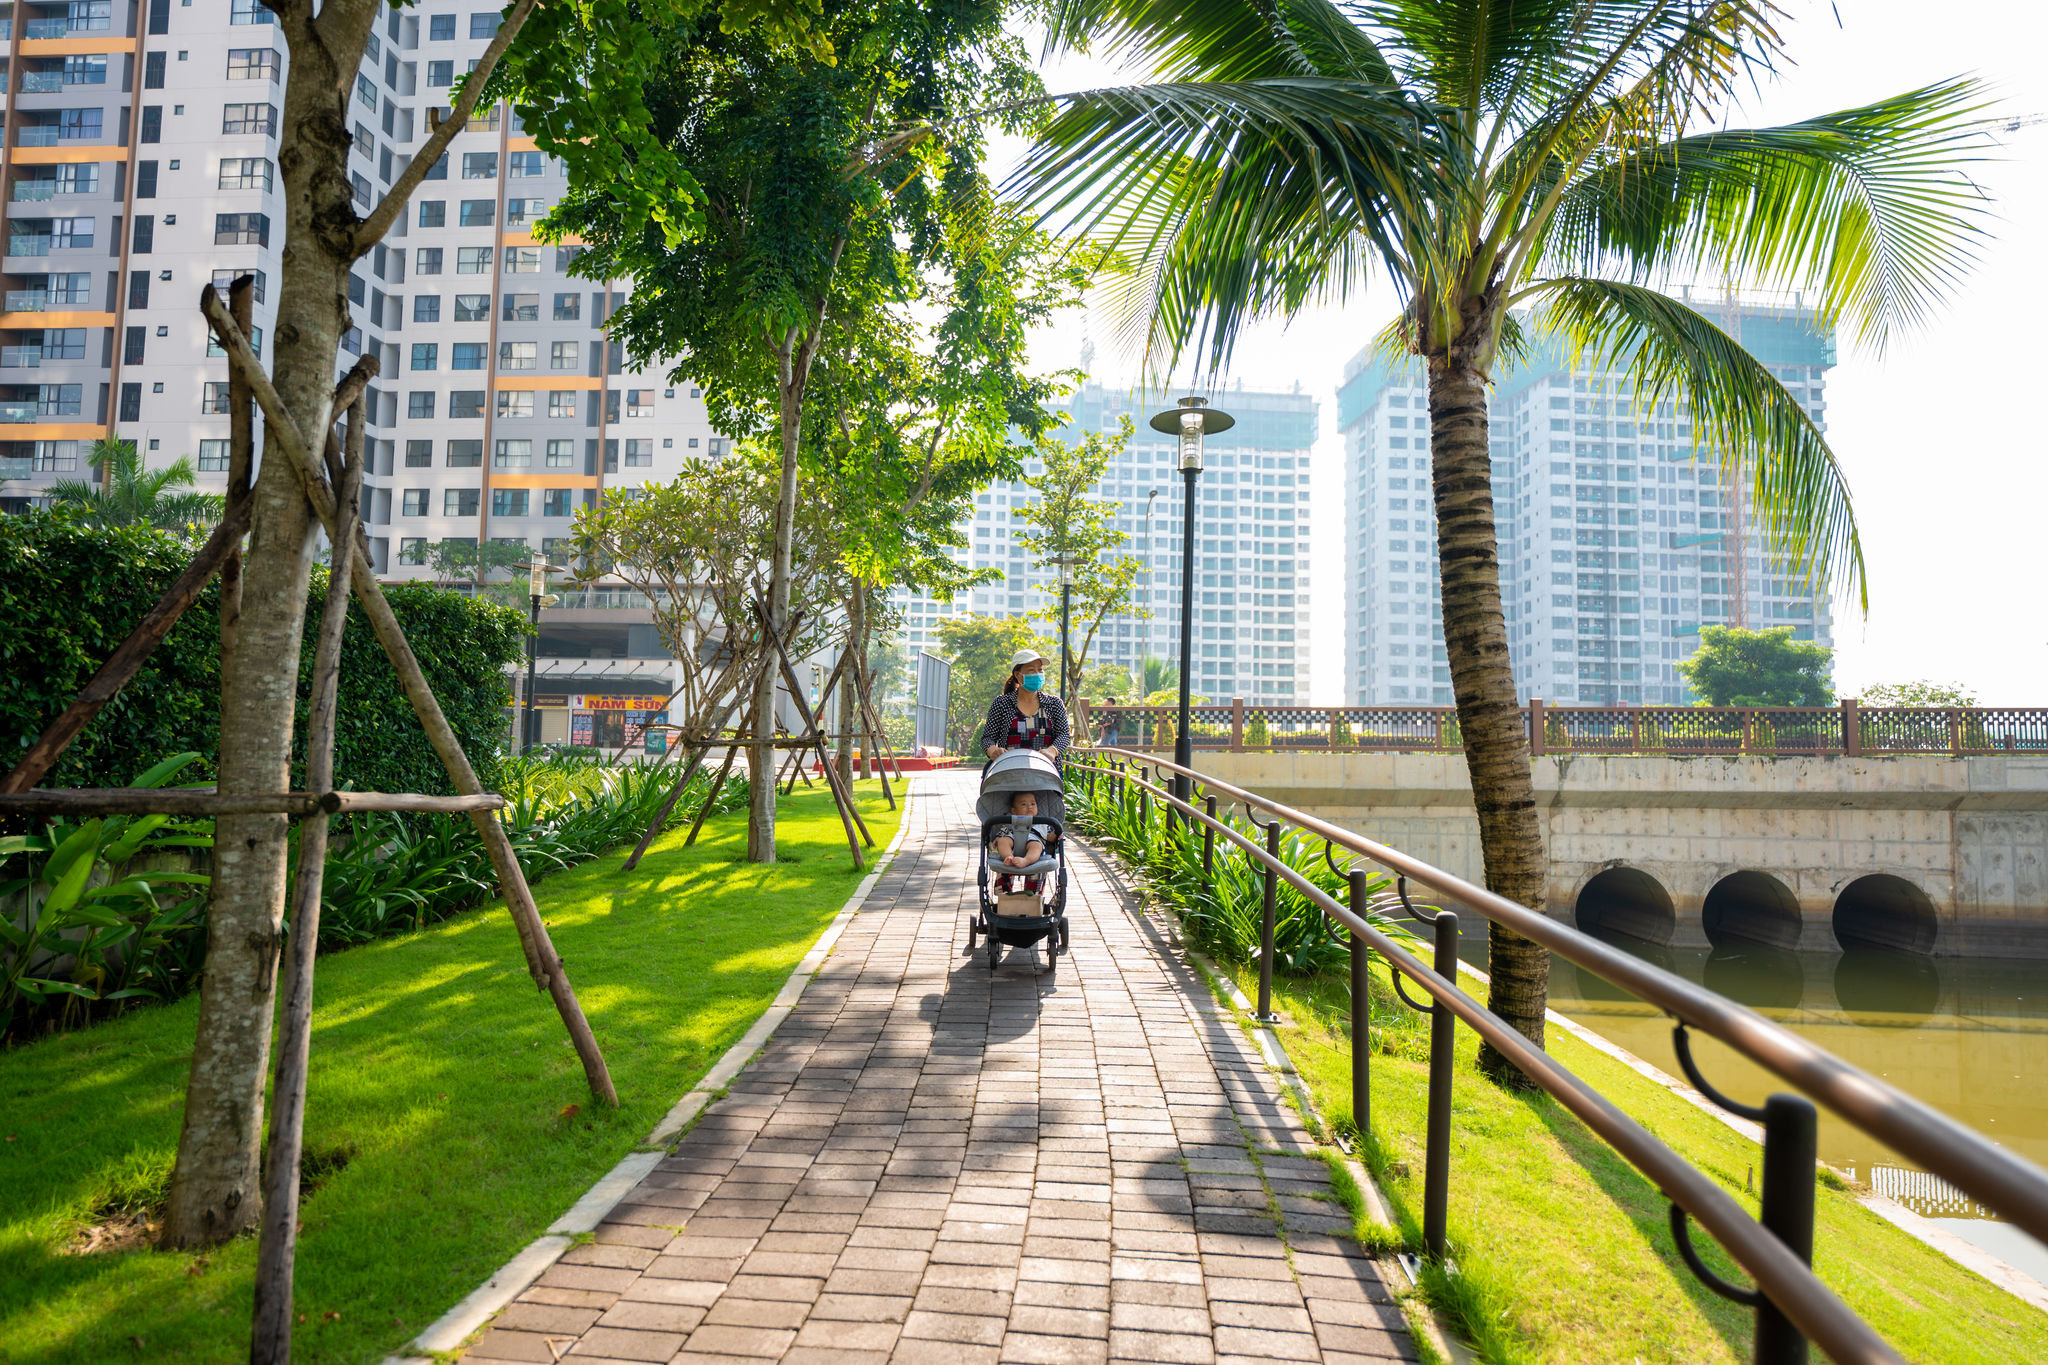
Tư duy “kinh tế chia sẻ” trong bài toán nhà ở vừa túi tiền
Để đưa giá nhà về gần hơn với khả năng chi trả của người mua mà không phải đánh đổi chất lượng sống, một trong những lời giải được ông Nguyễn Xuân Quang nhắc đến là tư duy “kinh tế chia sẻ” ngay từ khâu quy hoạch.
Thay vì cố gắng đưa mọi nhu cầu sống vào bên trong diện tích riêng của từng gia đình, một phần trải nghiệm có thể được chuyển sang những không gian và tiện ích dùng chung. Căn nhà có thể được thiết kế tinh gọn hơn, nhưng không gian sống mà cư dân thực sự được sử dụng lại rộng hơn nhiều so với diện tích phía sau cánh cửa.
Cách tiếp cận này tạo ra một phép tính khác về giá trị.
Người mua không nhất thiết phải trả tiền để sở hữu riêng tất cả những không gian mình chỉ sử dụng một phần thời gian. Thay vào đó, chi phí đầu tư được phân bổ trên quy mô cộng đồng lớn hơn, trong khi mỗi gia đình vẫn được hưởng một hệ sinh thái tiện ích rộng hơn phạm vi căn nhà.
Tư duy ấy có thể quan sát trong cách Nam Long phát triển các khu đô thị như Mizuki Park, Akari City hay Nam Long II Central Lake. Không gian sống không chỉ được giới hạn trong diện tích căn hộ, mà mở rộng sang hệ thống cảnh quan, công viên, thể thao, thương mại và các tiện ích cộng đồng.
Với các khu đô thị quy mô lớn hơn như Waterpoint hay Izumi City, logic chia sẻ tiếp tục được mở rộng. Thay vì mỗi phân khu tồn tại như một dự án nhà ở riêng lẻ, các chức năng giáo dục, thương mại, thể thao, cảnh quan và không gian công cộng được đặt trong một cấu trúc đô thị lớn để phục vụ cộng đồng cư dân rộng hơn.
Ở đây, khả năng chi trả không còn chỉ là bài toán giảm bao nhiêu tiền trên một mét vuông. Nó trở thành bài toán thiết kế lại cách một gia đình sở hữu và sử dụng không gian sống.
Đây cũng là định hướng xuyên suốt như vị Chủ tịch Nam Long thường nhắc: Bằng tư duy chia sẻ không gian và tiện ích dùng chung tương tự mô hình kinh tế chia sẻ, Nam Long giúp cư dân vừa tận hưởng đầy đủ tiện ích tiêu chuẩn quốc tế với chi phí rất vừa phải.

Giá bán hợp lý vẫn chưa đủ nếu dòng tiền không phù hợp
Nhưng ngay cả khi một sản phẩm đã được tối ưu từ quy hoạch và thiết kế, vẫn còn một khoảng cách cuối cùng trước khi người mua có thể sở hữu nhà: Dòng tiền. Đây là cách nhìn bài toán khả năng chi trả từ chính ngân sách hằng tháng của một gia đình.
Theo đó, nếu một hộ gia đình có thu nhập khoảng 30 triệu đồng mỗi tháng, số tiền thực tế có thể dành cho việc trả góp mua nhà có thể chỉ khoảng 10 triệu đồng sau khi đã tính đến các chi phí sinh hoạt khác.
Như vậy, câu hỏi đối với nhà phát triển không chỉ là căn nhà có mức giá bao nhiêu, mà còn là với mức thu nhập đó, khách hàng phải thanh toán bao nhiêu mỗi tháng, trong bao lâu và chịu mức lãi suất như thế nào.
Chỉ một thay đổi về lãi suất cũng có thể làm thay đổi đáng kể khoản tiền phải trả hàng tháng và từ đó quyết định một sản phẩm đang nằm trong hay ngoài khả năng tiếp cận của người mua. Đó cũng là lý do, trong cách tiếp cận của Nam Long, bài toán bất động sản giá trị thực phải được tính từ khả năng chi trả của người mua ngay từ đầu.
Bởi vậy, theo ông Quang, doanh nghiệp không thể tách mình khỏi bài toán tài chính của khách hàng. Nam Long phối hợp với các ngân hàng để xây dựng những phương án kiểm soát lãi suất trong một giai đoạn nhất định hoặc kéo dài tiến độ thanh toán, nhằm đưa dòng tiền phải trả về gần hơn với năng lực thực tế của người mua.
Nhưng phía sau những giải pháp tài chính ấy là một lựa chọn khó hơn đối với chính nhà phát triển. Khi một phần áp lực được lấy khỏi vai người mua, một phần khác sẽ phải được chia sẻ bởi doanh nghiệp.
“Chọn chia sẻ rủi ro với khách hàng đồng nghĩa với việc doanh nghiệp chấp nhận giảm biên lợi nhuận và kéo dài thời gian thu hồi vốn”, ông Quang chia sẻ.

Nhìn từ góc độ đó, khả năng chi trả không còn đơn thuần là phép tính giữa giá nhà và thu nhập. Nó phản ánh cách lợi ích, chi phí và rủi ro được phân bổ giữa người mua, ngân hàng và nhà phát triển để một nhu cầu ở thực cuối cùng có thể trở thành một căn nhà thực sự được sở hữu.
Và cũng từ đây, câu chuyện “giá trị thực” đi đến một yếu tố khó đo bằng mét vuông hay giá bán hơn: Chữ tín.
Với ông Quang, chữ tín không hình thành từ những lời hứa lớn, mà từ khả năng thực hiện những gì doanh nghiệp đã cam kết. “Nguyên tắc của Nam Long rất đơn giản và không bao giờ thay đổi: Chỉ hứa những gì mình có thể làm”.
Sự kiểm chứng ấy không chỉ đến từ người mua nhà. Theo ông, việc những đối tác Nhật Bản như Hankyu Hanshin Properties, Nishi-Nippon Railroad hay Tokyu Corporation lựa chọn đồng hành với Nam Long cũng bắt nguồn từ sự đồng điệu trong một triết lý kinh doanh: Tập trung làm những gì thị trường cần, kiến tạo sản phẩm chất lượng và bán đúng giá trị mà thị trường có thể hấp thụ.
Vì thế, một sản phẩm bất động sản giá trị thực không thể chỉ được đo ở thời điểm mở bán. Nó bắt đầu từ việc hiểu người mua có khả năng chi trả bao nhiêu, được chuyển hóa thành những lựa chọn về quy hoạch, thiết kế và tài chính, rồi cuối cùng được kiểm chứng bằng việc những gì chủ đầu tư cam kết có thực sự xuất hiện trong đời sống của cư dân hay không.
Bởi khả năng chi trả có thể quyết định một người có mua được căn nhà hôm nay hay không. Nhưng chữ tín mới quyết định họ có tiếp tục đặt niềm tin vào nhà phát triển ngày mai hay không.
Nam Long tổ chức “NAM LONG EXPERIENCE 2026 - TRIỂN LÃM BẤT ĐỘNG SẢN GIÁ TRỊ THỰC”
Sự kiện mở cửa miễn phí, hướng đến người mua nhà ở thực, các gia đình đa thế hệ, giới đầu tư dài hạn, cộng đồng quan tâm đến thị trường bất động sản nói chung và các dự án của Nam Long nói riêng.
Thời gian: 18-20/9/2026
Địa điểm: Sảnh B2, Trung tâm Hội chợ và Triển lãm Sài Gòn (SECC), 799 Nguyễn Văn Linh, Tân Mỹ, TP.HCM
Phí tham dự: Miễn phí
Đăng ký tham quan: https://trienlam.namlongvn.com/#dang-ky