Chuyên gia: Không có ngân hàng nào đến giờ vẫn bám giữ phương thức cho vay bằng tài sản đảm bảo, như vậy sẽ mất đi lợi thế cạnh tranh
Theo đại diện Hiệp hội Ngân hàng Việt Nam, để dòng vốn thực sự đến được doanh nghiệp, cần sự chuyển động đồng thời từ chính sách, ngân hàng và chính bản thân doanh nghiệp.
Theo thống kê của Vụ Tín dụng, Ngân hàng Nhà nước (NHNN), giai đoạn 2021-2025, doanh số cho vay nhóm SME đạt trên 21,7 triệu tỉ đồng, tương đương bình quân hơn 4,3 triệu tỉ đồng mỗi năm.
Riêng 8 tháng đầu năm 2026, doanh số giải ngân đạt trên 3,8 triệu tỉ đồng. Dư nợ tín dụng SME đạt trên 4,1 triệu tỉ đồng, tăng 12,37% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ toàn nền kinh tế.
Đáng chú ý, chương trình tín dụng hướng tới các động lực tăng trưởng kinh tế và SME, với mức lãi suất thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng cho vay, đã có 19 ngân hàng thương mại đăng ký tham gia sau hơn một tháng triển khai. Tổng quy mô đăng ký khoảng 407.000 tỉ đồng.
Nhiều ngân hàng cũng chủ động xây dựng các chương trình riêng cho SME. BIDV triển khai chiến dịch “SME Fast Track 2026” với quy mô 25.000 tỉ đồng. Vietcombank phát triển gần 2.000 khách hàng SME mới, với doanh số giải ngân 8 tháng đạt gần 10.000 tỉ đồng. VietinBank triển khai ưu đãi trên nhiều dịch vụ, trong khi SHB đưa ra các gói vay khởi nghiệp, kinh doanh với lãi suất từ 6,2%/năm, hạn mức đến 10 tỉ đồng dành cho SME.
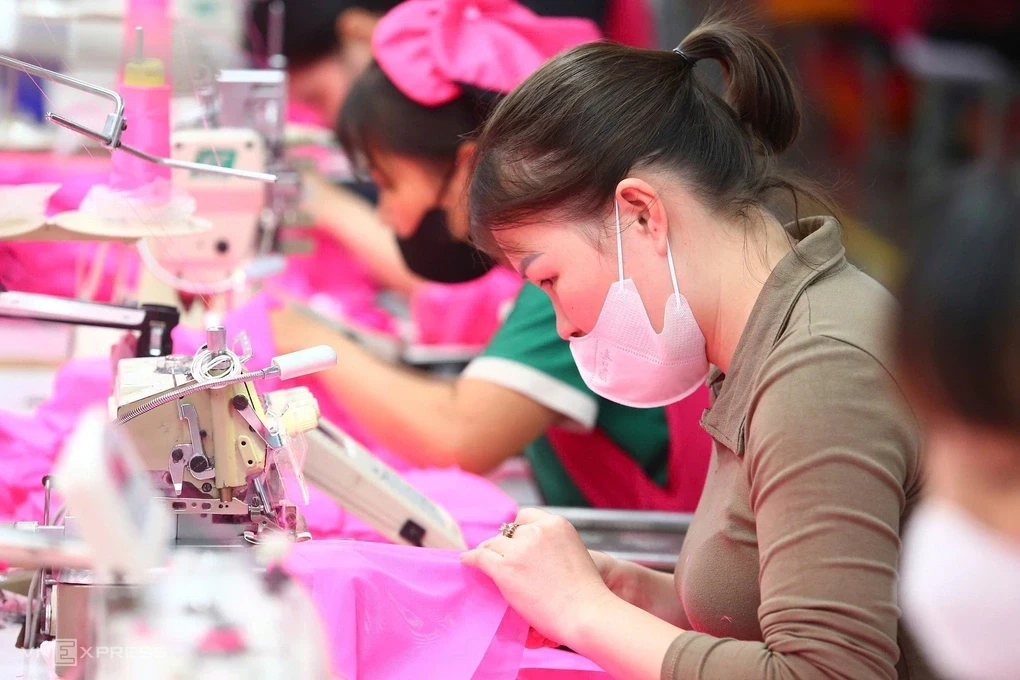
Vốn không thiếu, nhưng cửa tiếp cận vẫn còn hẹp
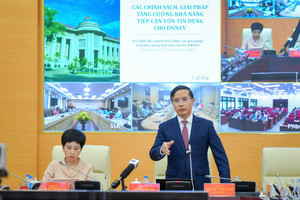
Tuy nhiên, tại Hội nghị “Đẩy mạnh triển khai các giải pháp tăng khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa” sáng 18/9, đại diện Vụ Tín dụng, NHNN thẳng thắn nhìn nhận khả năng tiếp cận vốn của SME vẫn còn những khó khăn cần tiếp tục tháo gỡ.
Từ góc độ doanh nghiệp, ông Đỗ Văn Vẻ, Chủ tịch Hội Doanh nghiệp tỉnh Hưng Yên, cho biết SME rất cần vốn và mong muốn tiếp cận nguồn vốn đúng thời điểm, với chi phí hợp lý để biến cơ hội kinh doanh thành năng lực sản xuất.
Tuy nhiên, giữa nhu cầu vốn và khả năng tiếp cận vốn vẫn tồn tại khoảng cách đáng kể. Khoảng cách này liên quan đến nhiều yếu tố, từ năng lực tài chính, tài sản bảo đảm, năng lực quản trị đến mức độ minh bạch tài chính, khả năng chứng minh dòng tiền và hiệu quả phương án sản xuất, kinh doanh.
Báo cáo của Hội Doanh nhân tư nhân Việt Nam gửi NHNN, dẫn số liệu FiinGroup, cho biết SME chiếm khoảng 94% tổng số doanh nghiệp tại Việt Nam nhưng chỉ đóng góp trực tiếp dưới 20% doanh thu và khoảng 8% tổng kim ngạch xuất nhập khẩu.
Theo báo cáo, tỷ lệ SME tiếp cận được vốn vay ngân hàng chỉ ở mức 8,8%. Những điểm nghẽn được chỉ ra gồm sự bất đối xứng thông tin giữa bên vay và bên cho vay, hạn chế về năng lực quản trị, tính minh bạch của doanh nghiệp, cũng như bài toán cân bằng giữa hiệu quả kinh doanh và hỗ trợ SME của các ngân hàng thương mại.
Ba phía cùng phải chuyển động
Theo ông Đào Minh Tú, đại diện Hiệp hội Ngân hàng Việt Nam, bài toán tiếp cận tín dụng cần được nhìn nhận từ cả ba phía: cơ chế chính sách, tổ chức tín dụng và bản thân doanh nghiệp.
Ở phía chính sách, ông Tú cho rằng cơ chế hỗ trợ SME hiện đã khá đầy đủ. Luật Hỗ trợ doanh nghiệp nhỏ và vừa được ban hành từ năm 2017, cùng nhiều chính sách của Chính phủ, các bộ, ngành về vốn, thị trường, công nghệ và nguồn nhân lực.
Vấn đề là các chính sách cần được thiết kế và triển khai sao cho thực sự đi vào cuộc sống. Ở phía ngân hàng, ông Tú cho rằng cho vay SME đang trở thành một trục quan trọng trong hoạt động của các ngân hàng thương mại. Tín dụng bán lẻ tăng trưởng tích cực, nhiều ngân hàng coi đây là một thế mạnh và đẩy mạnh các gói tín dụng ưu đãi cho SME.
Đáng chú ý, ông Tú cho rằng phương thức cho vay dựa trên dòng tiền đang ngày càng được chú trọng thay vì chỉ dựa vào tài sản bảo đảm.
“Không có ngân hàng nào đến bây giờ vẫn cứ bám giữ phương thức cho vay bằng tài sản đảm bảo, bởi vì như vậy sẽ mất đi lợi thế cạnh tranh”, ông Tú nói, đồng thời cho rằng tỷ trọng cho vay theo dòng tiền đang tăng nhanh, trong khi cho vay dựa trên tài sản bảo đảm sẽ giảm.
Nhưng từ chính sách đến ngân hàng, câu hỏi quan trọng nhất vẫn là làm thế nào để những thay đổi này chuyển hóa thành hỗ trợ thực chất cho doanh nghiệp.
5 kiến nghị để mở rộng “cửa” vốn
Từ thực tế trên, ông Đào Minh Tú đưa ra 5 nhóm kiến nghị nhằm tăng khả năng tiếp cận vốn cho SME.
Thứ nhất, rà soát lại Luật Hỗ trợ doanh nghiệp nhỏ và vừa để phù hợp hơn với thực tiễn. Ông Tú đặc biệt đề cập các quy định liên quan đến Quỹ hỗ trợ SME và Quỹ bảo lãnh SME, cho rằng cần xem xét lại, thậm chí có thể bỏ nếu thủ tục bảo lãnh phức tạp hơn cả thủ tục vay vốn.
Thứ hai, cần đánh giá lại tính khả thi của các chính sách hỗ trợ. Ông Tú dẫn ví dụ gói hỗ trợ lãi suất 40.000 tỉ đồng từ ngân sách thông qua ngân hàng thương mại năm 2023. Theo ông, chính sách có mục tiêu đúng nhưng quá trình triển khai khó đi vào cuộc sống.
Thay vào đó, các hình thức hỗ trợ trực tiếp như giảm thuế, giảm phí hoặc hỗ trợ liên quan đến đất đai, thủ tục có thể thiết thực hơn đối với doanh nghiệp.
Thứ ba, xây dựng một trung tâm dữ liệu về hệ thống SME nhằm chuẩn hóa dữ liệu doanh nghiệp. Theo ông Tú, khi dữ liệu được chuẩn hóa, việc xếp hạng tín nhiệm, đánh giá khả năng trả nợ và xét duyệt khoản vay dựa trên dòng tiền sẽ thuận lợi hơn.
Thứ tư, về phía các tổ chức tín dụng, cần mạnh dạn hơn trong quyết định cho vay, tránh để doanh nghiệp bỏ lỡ cơ hội kinh doanh. Cùng với đó là chia sẻ khó khăn với doanh nghiệp thông qua lãi suất, chi phí và các hình thức hỗ trợ phù hợp.
Thứ năm, bản thân doanh nghiệp phải tự cơ cấu lại, nâng cao năng lực tài chính, quản trị, tuân thủ chế độ kế toán và tăng cường minh bạch dữ liệu.
Theo ông Tú, đây là điều kiện tiên quyết để doanh nghiệp có thể tiếp cận tín dụng thuận lợi hơn.
“Có những doanh nghiệp SME thậm chí gần như ‘tay không bắt giặc’, vốn không có, trụ sở đi thuê... thì rất khó tiếp cận tín dụng, nhất là trong điều kiện lãi suất như hiện nay”, ông Tú nói.
Như vậy, bài toán vốn cho SME không chỉ nằm ở việc ngân hàng có bao nhiêu tiền để cho vay. Khi nguồn cung tín dụng đang được mở rộng, vấn đề tiếp theo là thu hẹp khoảng cách giữa nguồn vốn và khả năng hấp thụ vốn của doanh nghiệp. Muốn vậy, cả chính sách, ngân hàng và doanh nghiệp đều phải thay đổi để dòng vốn đến đúng nơi, đúng thời điểm và đúng nhu cầu.