Cổ phiếu đáng chú ý ngày 29/9: VSC, PVS, GAS
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu VSC, PVS và GAS.
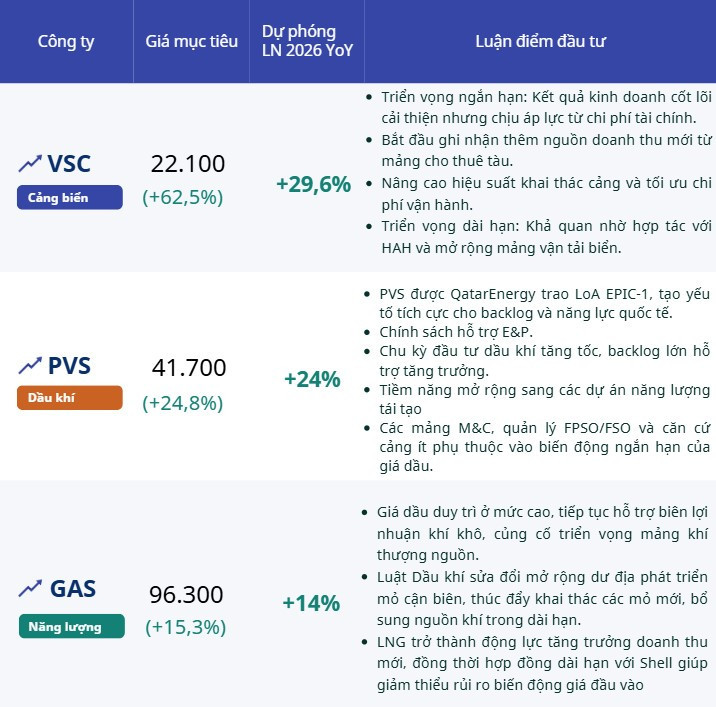
Container Việt Nam (VSC): Khuyến nghị MUA, giá mục tiêu 22.100 đồng/cp
Chứng khoán FPT (FPTS) khuyến nghị MUA đối với cổ phiếu CTCP Container Việt Nam (HoSE: VSC), với giá mục tiêu 22.100 đồng/cp, tương ứng dư địa tăng khoảng 62,5%.
FPTS đánh giá triển vọng của VSC được hỗ trợ bởi sản lượng hàng hóa qua hệ thống cảng tiếp tục tăng, trong đó sự hợp tác với CTCP Vận tải và Xếp dỡ Hải An (HAH) đóng vai trò quan trọng trong việc bổ sung nguồn hàng.
Theo dự báo của nhóm phân tích, sản lượng container bốc dỡ tại hệ thống cảng VSC năm 2026 có thể tăng khoảng 17% so với cùng kỳ. Việc khai thác nguồn hàng từ HAH giúp doanh nghiệp cải thiện công suất tại các cảng hiện hữu, đặc biệt trong bối cảnh hoạt động xuất nhập khẩu duy trì tăng trưởng tích cực.
Một động lực mới khác đến từ việc VSC bắt đầu hợp nhất kết quả kinh doanh của Hải An Green Shipping Lines. FPTS ước tính công ty này có thể đóng góp thêm khoảng 190 tỷ đồng doanh thu trong nửa cuối năm 2026, qua đó mở rộng hoạt động của VSC từ khai thác cảng sang vận tải biển và logistics.
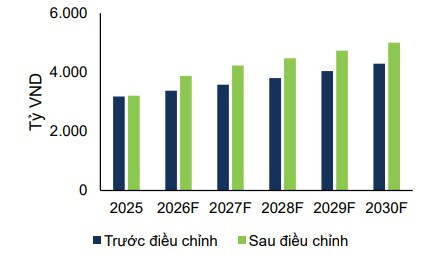
Biên lợi nhuận gộp năm 2026 được FPTS dự báo đạt khoảng 41,3%, cho thấy hiệu quả hoạt động cốt lõi tại các cảng vẫn duy trì ở mức cao.
Tuy nhiên, điểm cần theo dõi là đòn bẩy tài chính sau giai đoạn mở rộng đầu tư. Tổng dư nợ vay của VSC ở mức khoảng 6.503 tỷ đồng, đưa tỷ lệ nợ vay trên vốn chủ sở hữu lên 89,6%.
Chi phí lãi vay vì vậy có thể tiếp tục gây sức ép lên biên lợi nhuận ròng, dù hoạt động kinh doanh cốt lõi cải thiện.
Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS): Khuyến nghị MUA, giá mục tiêu 41.700 đồng/cp
Chứng khoán Vietcombank (VCBS) duy trì khuyến nghị MUA đối với Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (HNX: PVS), đồng thời nâng giá mục tiêu sau điều chỉnh cổ tức lên 41.700 đồng/cp, tương ứng tiềm năng tăng khoảng 24,8%.
Luận điểm chính của VCBS nằm ở lượng công việc chuyển tiếp lớn của PVS trong mảng cơ khí và xây lắp dầu khí (M&C). Doanh nghiệp đang tham gia hàng loạt dự án trọng điểm trong nước, trong đó chuỗi Lô B - Ô Môn tiếp tục là một trong những nguồn việc quan trọng trong giai đoạn 2026-2027.
Bên cạnh dầu khí truyền thống, PVS đang từng bước mở rộng sang lĩnh vực năng lượng tái tạo ngoài khơi. Đây được xem là hướng tăng trưởng dài hạn khi năng lực chế tạo kết cấu ngoài khơi của doanh nghiệp có thể được sử dụng cho cả các dự án dầu khí và điện gió.
Triển vọng của PVS cũng được củng cố bởi các hợp đồng quốc tế. Gần đây, PTSC M&C - đơn vị thành viên của PVS - được QatarEnergy trao gói EPIC-1 thuộc dự án tái phát triển mỏ Maydan Mahzam tại Qatar, với giá trị dự kiến hơn 3 tỷ USD.
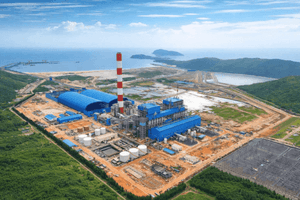
Ở thị trường trong nước, PVS đồng thời góp mặt trong liên danh Doosan Enerbility - PTSC thực hiện gói EPC Nhà máy điện khí chu trình hỗn hợp Ô Môn III.
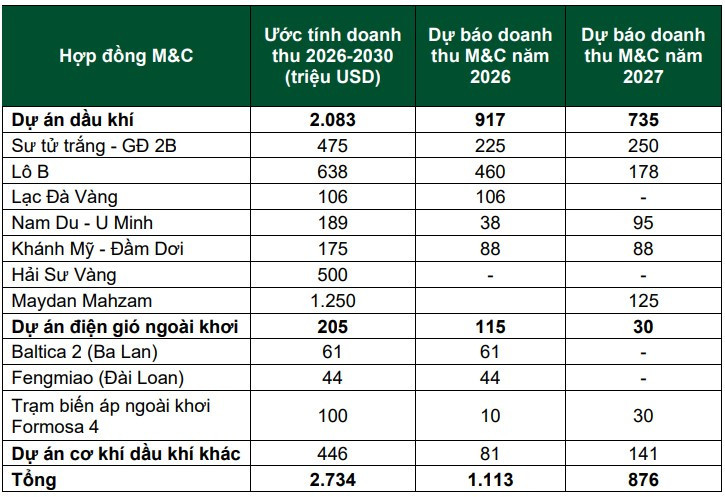
Theo VCBS, lượng backlog chưa triển khai còn lớn cùng khả năng mở rộng sang các dự án năng lượng mới tạo nền tảng để PVS duy trì tăng trưởng kết quả kinh doanh trong giai đoạn 2026-2027.
Dù vậy, nhà đầu tư cần lưu ý đặc thù của mảng EPC/EPCIC là doanh thu và lợi nhuận phụ thuộc đáng kể vào tiến độ nghiệm thu của từng dự án. Biến động giá nguyên vật liệu, tỷ giá và khả năng chậm tiến độ tại các dự án lớn cũng có thể làm thay đổi thời điểm ghi nhận kết quả kinh doanh.
PV GAS (GAS): Khuyến nghị MUA, giá mục tiêu 96.300 đồng/cp
Chứng khoán KB Việt Nam (KBSV) đưa ra khuyến nghị MUA đối với cổ phiếu Tổng Công ty Khí Việt Nam (HoSE: GAS), với giá mục tiêu 96.300 đồng/cp, tương ứng dư địa tăng khoảng 15,3% tại thời điểm phát hành báo cáo.
Trong nửa đầu năm 2026, GAS ghi nhận doanh thu khoảng 81.328 tỷ đồng, tăng 45,8% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 8.805 tỷ đồng, tăng 17,3%.
KBSV dự báo doanh thu thuần cả năm đạt khoảng 161.305 tỷ đồng, tăng 19,3%, trong khi lợi nhuận sau thuế công ty mẹ ước đạt 12.977 tỷ đồng, tăng 13,7%.
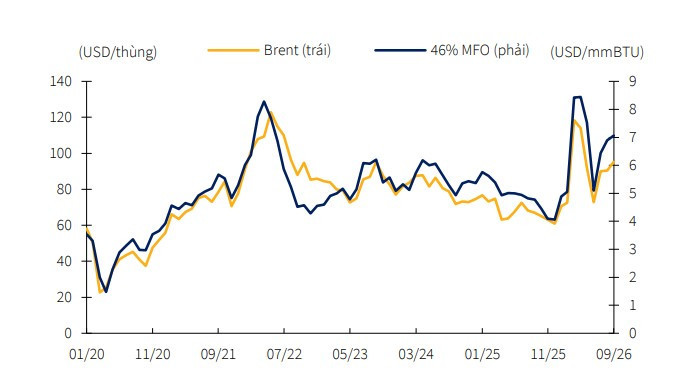
Một trong những động lực quan trọng là mặt bằng giá dầu duy trì ở mức cao, qua đó hỗ trợ giá bán và biên lợi nhuận của mảng khí khô. Bên cạnh đó, sản lượng tiêu thụ khí được kỳ vọng cải thiện khi nhu cầu huy động các nhà máy điện khí gia tăng.
Trong trung và dài hạn, LNG được xem là động lực tăng trưởng mới của GAS. Việc các nhà máy Nhơn Trạch 3 và Nhơn Trạch 4 đi vào vận hành giúp mở rộng nhu cầu tiêu thụ LNG, đồng thời tạo điều kiện để doanh nghiệp gia tăng vai trò trong chuỗi nhập khẩu, tồn trữ và phân phối khí hóa lỏng tại Việt Nam.
KBSV định giá GAS theo EV/EBITDA mục tiêu 11,5 lần. P/E dự phóng năm 2026 ở mức khoảng 18,2 lần, trong khi ROE ước đạt 17,3%.
Rủi ro đối với GAS chủ yếu đến từ biến động giá dầu và LNG, tiến độ huy động các nhà máy điện khí cũng như khả năng suy giảm sản lượng tại các mỏ khí truyền thống.
Ngoài ra, hiệu quả của mảng LNG còn phụ thuộc vào khả năng chuyển phần chi phí nhiên liệu nhập khẩu sang giá bán điện và tiến độ phát triển các dự án điện khí trong nước.