FPT về đáy 3 năm, Vietcap 'mắc kẹt' với khoản đầu tư lớn ở giá vốn gần 96.000 đồng/cp?
Tại báo cáo phân tích mới đây, bộ phận nghiên cứu của Vietcap (VCI) đã hạ giá mục tiêu đối với cổ phiếu FPT.
Áp lực bán gia tăng trong thời gian gần đây đã đẩy cổ phiếu FPT vào nhịp điều chỉnh sâu, thị giá có thời điểm về dưới mốc 50.000 đồng/cp - vùng thấp nhất trong khoảng 3 năm qua.
Tính từ đầu năm 2026 đến nay, cổ phiếu của tập đoàn công nghệ này đã mất hơn 40% giá trị, đánh dấu giai đoạn diễn biến kém tích cực sau nhiều năm tăng trưởng mạnh mẽ.
Đáng chú ý, CTCP Chứng khoán Vietcap (HoSE: VCI) là một trong những tổ chức đang nắm giữ lượng lớn cổ phiếu FPT, với khoản đầu tư có giá gốc hơn 630 tỷ đồng.
Theo báo cáo tài chính quý III/2026, Vietcap ghi nhận khoản đầu tư vào FPT trong danh mục tài sản tài chính sẵn sàng để bán (AFS), với giá gốc 630,8 tỷ đồng. Tuy nhiên, tại ngày 30/9, giá trị thị trường của khoản đầu tư này chỉ còn 414,5 tỷ đồng, tương ứng mức lỗ tạm tính hơn 216 tỷ đồng.
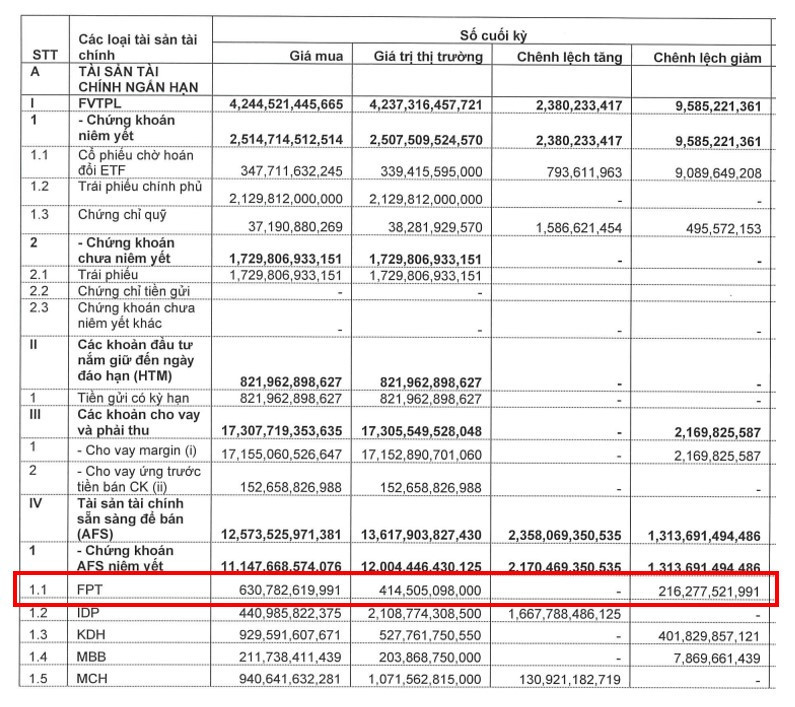
(Nguồn: BCTC quý III/2026)
Căn cứ thị giá FPT đóng cửa ở mức 63.000 đồng/cp vào cuối tháng 9, ước tính Vietcap đang nắm giữ khoảng 6,58 triệu cổ phiếu, với giá vốn bình quân lên tới gần 95.900 đồng/cp.
Đáng chú ý, đà giảm của FPT kể từ cuối tháng 9 tới nay tiếp tục khiến giá trị khoản đầu tư này thu hẹp đáng kể.
Cụ thể, nếu Vietcap vẫn giữ nguyên lượng cổ phiếu tại cuối quý III, với thị giá đang giao dịch đạt khoảng 50.000 đồng/cp, giá trị thị trường khoản đầu tư FPT ước còn khoảng 329 tỷ đồng, giảm hơn 85,5 tỷ đồng so với thời điểm 30/9.
Theo đó, khoản lỗ tạm tính của Vietcap đối với cổ phiếu FPT có thể lên tới 301,8 tỷ đồng, tương đương gần 48% giá vốn ban đầu.
Đáng chú ý, trong báo cáo phân tích công bố gần đây, bộ phận nghiên cứu của Vietcap giảm kỳ vọng khi đánh giá về tình hình của FPT. Cụ thể, VCI vẫn duy trì khuyến nghị mua đối với cổ phiếu FPT, song đã điều chỉnh giảm 5% giá mục tiêu từ 82.100 đồng xuống 77.800 đồng/cp.
Theo Vietcap, việc hạ giá mục tiêu chủ yếu phản ánh triển vọng tăng trưởng của mảng công nghệ thông tin nước ngoài và giáo dục thấp hơn dự báo trước đó.
Tuy nhiên, tổ chức này cho rằng phần lớn sự chậm lại trong tăng trưởng lợi nhuận trung hạn đã được phản ánh vào thị giá.
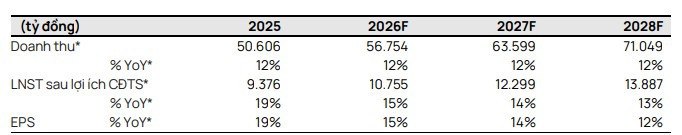
Vietcap dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của FPT năm 2026 đạt 10.755 tỷ đồng, tăng 15% so với năm trước. Sang năm 2027, chỉ tiêu này dự kiến tăng thêm 14%, lên 12.299 tỷ đồng.
Động lực tăng trưởng chủ yếu đến từ mảng dịch vụ công nghệ thông tin nước ngoài, với lợi nhuận trước thuế được dự báo tăng lần lượt 15% và 16% trong hai năm 2026-2027, nhờ thị trường Nhật Bản, châu Âu, Trung Đông và châu Phi tiếp tục mở rộng.
Ở thị trường trong nước, nhu cầu chuyển đổi số từ khu vực công và doanh nghiệp được kỳ vọng hỗ trợ hoạt động kinh doanh, trong khi mảng giáo dục vẫn đối mặt với những thách thức về tuyển sinh.
Dù duy trì đánh giá tích cực về triển vọng dài hạn của FPT, Vietcap cũng lưu ý các rủi ro liên quan đến mức chi tiêu công nghệ thông tin, tốc độ ứng dụng trí tuệ nhân tạo và áp lực cạnh tranh trên thị trường dịch vụ công nghệ toàn cầu.