Cổ phiếu đáng chú ý ngày 11/11: NLG, HVN, HHV
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu NLG, HVN và HHV.
Đầu tư Nam Long (NLG): Khuyến nghị tăng tỷ trọng, giá mục tiêu 26.000 đồng/cp
Chứng khoán Agribank (Agriseco) khuyến nghị tăng tỷ trọng đối với cổ phiếu CTCP Đầu tư Nam Long (HoSE: NLG), với giá mục tiêu 26.000 đồng/cp, tương ứng dư địa tăng giá khoảng 10%.
Theo Agriseco, mặc dù kết quả kinh doanh 9 tháng đầu năm của Nam Long suy giảm mạnh do số lượng sản phẩm bất động sản bàn giao thấp, triển vọng lợi nhuận quý IV được kỳ vọng khởi sắc khi hàng loạt dự án bước vào giai đoạn ghi nhận doanh thu.
Trong quý III/2026, Nam Long ghi nhận doanh thu thuần 328 tỷ đồng, giảm 83% so với cùng kỳ. Lợi nhuận sau thuế chỉ đạt gần 5 tỷ đồng, giảm tới 97%.
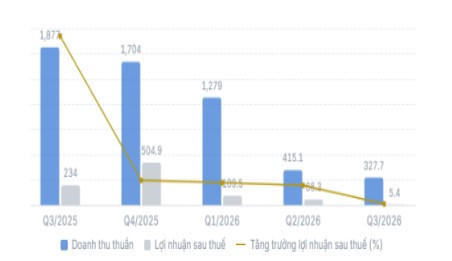
Lũy kế 9 tháng, doanh thu đạt 2.022 tỷ đồng, giảm 49%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 128 tỷ đồng, giảm 64%.
Tuy nhiên, khoản mục người mua trả tiền trước ngắn hạn tại cuối quý III tăng 23,3% so với đầu năm, lên 3.192 tỷ đồng. Agriseco đánh giá đây là nguồn lực hỗ trợ việc ghi nhận doanh thu khi các dự án được bàn giao trong những quý tiếp theo.
Đáng chú ý, dù lợi nhuận suy giảm, doanh số bán hàng lũy kế 9 tháng vẫn đạt 5.726 tỷ đồng, tăng 14%, chủ yếu nhờ đóng góp từ các dự án Mizuki Park, Sol Garden, Izumi City và Southgate.
Agriseco kỳ vọng hoạt động bán hàng trong quý cuối năm sẽ cải thiện nhờ kế hoạch mở bán các phân khu mới tại Mizuki Park, Izumi City và Elyse Island giai đoạn 2, đi kèm chính sách giãn tiến độ thanh toán lên tới 3 năm.
Đối với kết quả kinh doanh, nhóm phân tích dự báo lợi nhuận quý IV/2026 của NLG có thể tăng 50-65% so với cùng kỳ, nhờ đẩy nhanh bàn giao sản phẩm tại Park Village (Southgate), Nam Long II Cần Thơ, cùng đóng góp từ các liên doanh Mizuki Park và Sol Garden.
Ngoài ra, hoạt động chuyển nhượng lô đất trường học tại dự án Izumi City cũng được kỳ vọng đóng góp vào kết quả kinh doanh trong quý cuối năm.
Về định giá, cổ phiếu NLG đang giao dịch tại hệ số P/B khoảng 0,8 lần, thấp hơn đáng kể so với mức bình quân 5 năm là 1,5 lần.
Vietnam Airlines (HVN): Khuyến nghị mua, giá mục tiêu 33.100 đồng/cp
Chứng khoán FPT (FPTS) khuyến nghị mua đối với cổ phiếu Tổng Công ty Hàng không Việt Nam (HoSE: HVN), với giá mục tiêu 33.100 đồng/cp, tương ứng tiềm năng tăng giá lên tới gần 45%.
Theo FPTS, triển vọng kinh doanh ngắn hạn của Vietnam Airlines tiếp tục chịu áp lực từ giá nhiên liệu bay neo cao, dù doanh thu vẫn duy trì tăng trưởng nhờ chính sách điều chỉnh giá vé và hoạt động cung cấp nhiên liệu của công ty con Skypec.
FPTS dự báo doanh thu thuần năm 2026 của Vietnam Airlines đạt 160.921 tỷ đồng, tăng 32,8% so với năm trước. Tuy nhiên, lợi nhuận sau thuế dự kiến giảm 51,7%, xuống còn 3.476 tỷ đồng.
Trong đó, doanh thu vận tải hành khách được dự báo tăng 20,8%, đạt 115.238 tỷ đồng, nhờ chính sách tăng giá vé. Ngược lại, lượng khách vận chuyển có thể giảm khoảng 3% khi hãng chủ động cắt giảm tần suất bay nhằm hạn chế tác động từ chi phí nhiên liệu.
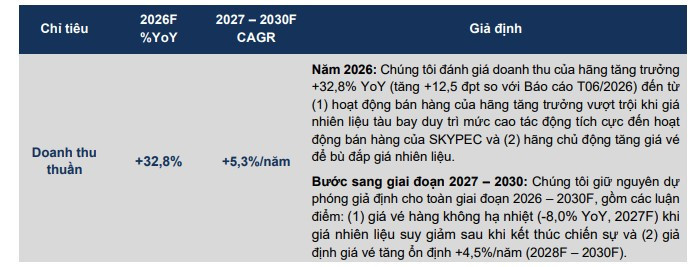
Đối với giai đoạn 2027-2030, FPTS kỳ vọng kết quả kinh doanh của Vietnam Airlines sẽ phục hồi khi giá nhiên liệu hạ nhiệt và hãng tiếp tục mở rộng mạng đường bay quốc tế.
Cụ thể, doanh thu vận tải hành khách được dự báo tăng trưởng bình quân 9%/năm, nhờ mở rộng các đường bay thẳng dài đến châu Âu, châu Úc, Nam Á và Đông Bắc Á, đồng thời duy trì tăng trưởng tại thị trường nội địa.
Bên cạnh đó, FPTS giả định giá nhiên liệu Jet A1 có thể giảm 32,6% trong năm 2027 nếu căng thẳng tại Trung Đông được giải quyết. Cùng với việc gia tăng tỷ trọng tàu bay sử dụng động cơ thế hệ mới, biên lợi nhuận gộp của Vietnam Airlines được kỳ vọng cải thiện từ 9% năm 2026 lên 13,3% năm 2027 và 16,7% vào năm 2030.
Một yếu tố khác hỗ trợ triển vọng cổ phiếu là quá trình tái cấu trúc tài chính. FPTS kỳ vọng áp lực đòn bẩy tài chính của Vietnam Airlines tiếp tục hạ nhiệt, khả năng thanh toán ngắn hạn cải thiện và doanh nghiệp có thêm nguồn lực mở rộng đội bay.
Đáng chú ý, nhóm phân tích kỳ vọng HVN có thể thoát khỏi diện kiểm soát giao dịch từ năm 2027, sau khi hoàn tất đợt phát hành tăng vốn thứ hai quy mô khoảng 13.000 tỷ đồng và tiếp tục thu hẹp lỗ lũy kế.
Dù vậy, FPTS lưu ý một số rủi ro có thể ảnh hưởng đến triển vọng của Vietnam Airlines, bao gồm biến động giá nhiên liệu, áp lực cạnh tranh từ Vietjet và Sun PhuQuoc Airways, cũng như khả năng chậm bàn giao tàu bay do những gián đoạn trong chuỗi cung ứng.
Hạ tầng Giao thông Đèo Cả (HHV): Khuyến nghị mua, giá mục tiêu 11.400 đồng/cp
Chứng khoán FPT (FPTS) khuyến nghị mua đối với cổ phiếu CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HoSE: HHV), với giá mục tiêu 11.400 đồng/cp, tương ứng mức sinh lời kỳ vọng đạt 15,4%.
Trong 6 tháng đầu năm 2026, HHV ghi nhận doanh thu thuần 1.877 tỷ đồng, tăng 11,6% so với cùng kỳ; lợi nhuận sau thuế đạt 389 tỷ đồng, tăng 20%. Động lực tăng trưởng chủ yếu đến từ hoạt động thu phí BOT, với doanh thu đạt 1.247 tỷ đồng, tăng 16,8%.
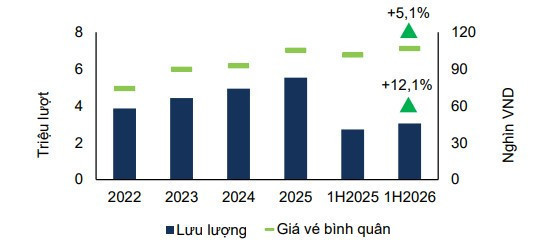
Theo FPTS, lưu lượng phương tiện qua các trạm thu phí của HHV tăng 13,6% nhờ hệ thống cao tốc Bắc - Nam từng bước hoàn thiện và lượng xe được phân luồng từ tuyến La Sơn - Túy Loan. Bên cạnh đó, việc điều chỉnh tăng phí tại một số trạm cũng góp phần cải thiện doanh thu và biên lợi nhuận.
Ở mảng xây lắp, dù doanh thu nửa đầu năm giảm nhẹ, biên lợi nhuận gộp đã cải thiện lên 11,9% nhờ cơ cấu nghiệm thu tập trung vào các hạng mục cầu, hầm có yêu cầu kỹ thuật cao.
FPTS dự báo doanh thu HHV năm 2026 đạt 4.316 tỷ đồng, tăng 13,5%; lợi nhuận sau thuế đạt 769 tỷ đồng, tăng 14,5%. Trong đó, doanh thu từ thu phí BOT và xây lắp được kỳ vọng tăng lần lượt 13% và 16,4%.
Triển vọng dài hạn của HHV được hỗ trợ bởi nhu cầu đầu tư hạ tầng giao thông, cùng khả năng tham gia các dự án lớn như cao tốc Đồng Đăng - Trà Lĩnh, mở rộng Cam Lộ - La Sơn, hầm Núi Vung và cao tốc Quảng Ngãi - Hoài Nhơn.
Tuy nhiên, FPTS lưu ý rủi ro chậm giải ngân nguồn vốn hỗ trợ hoàn vốn tại các dự án BOT, có thể khiến doanh nghiệp phải duy trì dư nợ vay lâu hơn và gia tăng chi phí tài chính, ảnh hưởng đến dòng tiền trong những năm tới.