Cổ phiếu đáng chú ý ngày 2/10: MSN, HPG, DMX
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu MSN, HPG, DMX.
Masan (MSN): Khuyến nghị mua, giá mục tiêu 89.200 đồng/cp
Kết phiên 1/10, cổ phiếu MSN tăng 2,8% lên 70.900 đồng/cp. Thanh khoản đạt khoảng 6 triệu đơn vị, tương ứng giá trị giao dịch 423 tỷ đồng.
Theo Chứng khoán Mirae Asset, xu hướng trung hạn của MSN vẫn chịu áp lực khi thị giá nằm dưới các đường trung bình động dài hạn MA100 và MA200. Đây có thể trở thành những vùng kháng cự nếu cổ phiếu tiếp tục hồi phục. Dù vậy, thanh khoản trong các phiên gần đây duy trì ở mức thấp, cho thấy áp lực bán đã phần nào giảm bớt. Cổ phiếu đang nỗ lực thiết lập vùng cân bằng mới.
Về triển vọng kinh doanh, Mirae Asset kỳ vọng MSN hưởng lợi từ đà tăng của giá vonfram (APT) và các quan hệ hợp tác dài hạn mới của Masan High-Tech Materials (MSR). Giá bán bình quân vonfram của MSR trong quý II/2026 đạt khoảng 3.245 USD/mtu, tăng 264% so với đầu năm và tiếp tục duy trì quanh mức 3.000 USD/mtu tính đến tháng 9/2026.
Song song với diễn biến giá, MSR đã công bố bán 4,99% cổ phần cho Elmet Group - nhà sản xuất hàng đầu Bắc Mỹ về linh kiện cơ khí chính xác và vật liệu tinh khiết từ vonfram. Hai bên đồng thời ký kết thỏa thuận hợp tác dài hạn, theo đó MSR cam kết cung cấp 1.250-1.280 tấn sản phẩm vonfram mỗi năm.
Theo mô hình hợp tác này, MSR đảm nhận khâu chế biến sâu và xuất khẩu các sản phẩm tinh chế như BTO và APT từ nguồn nguyên liệu do Elmet cung cấp. Mirae Asset đánh giá thỏa thuận có thể giúp doanh nghiệp duy trì biên lợi nhuận ổn định. Kết hợp với hợp đồng bao tiêu dài hạn hiện có với Mitsubishi Materials (MMC), MSR đang từng bước củng cố đầu ra và triển vọng biên lợi nhuận trong dài hạn.
Ở mảng tiêu dùng và bán lẻ, Mirae Asset kỳ vọng các đơn vị thành viên tiếp tục đóng góp vào tăng trưởng chung. Masan Consumer (MCH) được kỳ vọng trở lại quỹ đạo tăng trưởng ổn định sau khi hoàn tất tái cấu trúc kênh phân phối. WinCommerce (WCM) đẩy mạnh mở mới 1.000 cửa hàng trên toàn quốc, đồng thời cải thiện biên lợi nhuận nhờ tăng doanh thu bình quân mỗi cửa hàng.
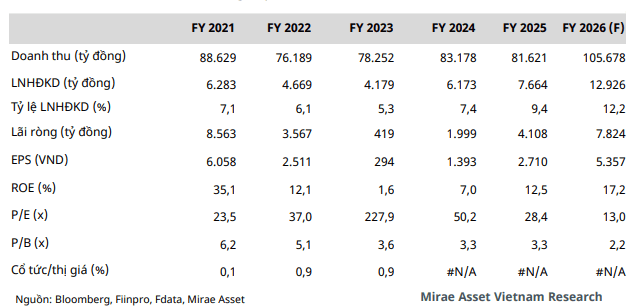
Trong khi đó, Masan MeatLife (MML) có thể cải thiện biên lợi nhuận nhờ tập trung vào các sản phẩm có biên lợi nhuận cao và hưởng lợi từ mặt bằng giá heo duy trì ở mức cao. Theo Mirae Asset, động lực tăng trưởng từ cả ba mảng tiêu dùng cốt lõi sẽ tiếp tục củng cố nền tảng kết quả kinh doanh của MSN trong các quý tới.
Hòa Phát (HPG): Khuyến nghị khả quan, giá mục tiêu 31.437 đồng/cp
Kết phiên 1/10, cổ phiếu HPG giảm 0,5% xuống 20.050 đồng/cp. Thanh khoản đạt khoảng 11 triệu đơn vị, tương ứng giá trị giao dịch 223,5 tỷ đồng.
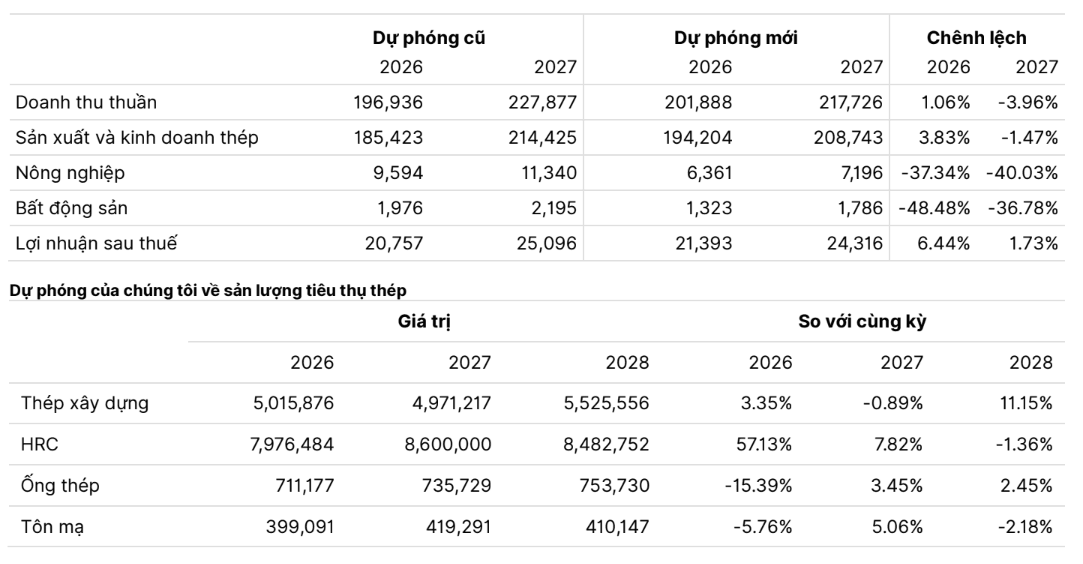
Trong báo cáo cập nhật mới nhất, Chứng khoán Kafi duy trì khuyến nghị khả quan đối với HPG, đồng thời nâng giá mục tiêu lên 31.437 đồng/cp. Công ty chứng khoán dự báo doanh thu thuần năm 2026 của Hòa Phát đạt 201.888 tỷ đồng (+29,32% YoY); lợi nhuận sau thuế dự kiến đạt 21.393 tỷ đồng (+37,89%).
So với dự báo trước đó, Kafi nâng 6,44% dự phóng lợi nhuận sau thuế năm 2026, từ 20.099 tỷ đồng lên 21.393 tỷ đồng. Doanh thu thuần cũng được điều chỉnh tăng 1,1%, lên 201.888 tỷ đồng.
Phần lớn mức điều chỉnh đến từ mảng thép, với doanh thu dự kiến tăng 3,8%, đạt 194.204 tỷ đồng. Kafi đưa ra giả định giá bán thép cuộn cán nóng (HRC) tăng 7% và thép xây dựng tăng 6% trong năm 2026. Ngược lại, hai mảng nông nghiệp và bất động sản được điều chỉnh giảm dự báo doanh thu lần lượt 37,3%, xuống 6.361 tỷ đồng, và 48,5%, còn 1.323 tỷ đồng. Theo đó, thép dự kiến chiếm 96,2% tổng doanh thu của Hòa Phát.
Một trong những yếu tố được Kafi đề cập là việc Hòa Phát bắt đầu tham gia lĩnh vực điện gió ngoài khơi. Ngày 23/6/2026, doanh nghiệp công bố góp 600 tỷ đồng để sở hữu 30% vốn tại CTCP Điện gió Ngoài khơi Sông Hậu (SHW), công ty có vốn điều lệ 2.000 tỷ đồng, được cấp đăng ký ngày 20/6/2026.
Ngoài Hòa Phát, ông Trần Đình Long nắm giữ thêm 20% vốn tại SHW. Ông Trần Đăng Khoa, Chủ tịch HĐQT Đại Quang Minh, đảm nhiệm vai trò Chủ tịch HĐQT kiêm Tổng Giám đốc doanh nghiệp này.
Theo Kafi, bước đi trên phù hợp với xu hướng các nhà sản xuất thép toàn cầu đầu tư vào năng lượng tái tạo nhằm giảm phát thải carbon. Về kế hoạch dự án, SHW đã đề nghị TP. Cần Thơ chấp thuận chủ trương nghiên cứu, khảo sát dự án điện gió ngoài khơi tại khu vực biển xã Vĩnh Hải, với quy mô dự kiến 20.000 MW.
Ở mảng thép, Kafi đánh giá việc áp dụng chính thức biện pháp chống lẩn tránh thuế đối với HRC khổ rộng nhập khẩu từ Trung Quốc sẽ tạo điều kiện cho Hòa Phát củng cố thị phần trong nước.
Cụ thể, biện pháp chống lẩn tránh thuế ở mức 27,83% đối với HRC có khổ rộng từ 1.880-2.300 mm nhập khẩu từ Trung Quốc đã chuyển từ tạm thời sang chính thức, có hiệu lực từ ngày 12/8/2026 đến tháng 7/2030.
Về triển vọng dài hạn, Hòa Phát dự kiến hoàn thành xây dựng dây chuyền sản xuất thép chất lượng cao phục vụ các dự án đường sắt đô thị và đường sắt Bắc - Nam từ quý II/2028, với công suất 800.000 tấn/năm.
Ngoài ra, dự án Khu liên hợp gang thép Phú Yên có tổng vốn đầu tư 100.000 tỷ đồng, triển khai qua hai giai đoạn, dự kiến bổ sung thêm 6 triệu tấn thép mỗi năm theo tầm nhìn đến năm 2030.
Điện Máy Xanh (DMX): Khuyến nghị mua, giá mục tiêu 130.600 đồng/cp
Chứng khoán Vietcap vừa công bố báo cáo lần đầu về CTCP Đầu tư Điện Máy Xanh (DMX), đưa ra khuyến nghị mua với giá mục tiêu 130.600 đồng/cp.
Vietcap dự báo doanh thu bán lẻ trên cơ sở so sánh tương đương (LFL) của DMX đạt tốc độ tăng trưởng kép (CAGR) 14% trong giai đoạn 2025-2028. Biên lợi nhuận ròng được kỳ vọng mở rộng từ 5,7% lên 9,1%, nhờ dịch chuyển cơ cấu lợi nhuận gộp sang các mảng dịch vụ có biên lợi nhuận cao hơn, cùng xu hướng cao cấp hóa sản phẩm và giá chip nhớ tăng.
Theo ước tính của DMX dựa trên dữ liệu GfK, thị trường công nghệ thông tin - truyền thông (ICT) và điện máy tiêu dùng tại Việt Nam tăng trưởng 10% về sản lượng và 15% về giá trong 6 tháng đầu năm 2026. Vietcap kỳ vọng tốc độ tăng trưởng của thị trường sẽ bình thường hóa về mức 8-9% trong giai đoạn 2027-2028.
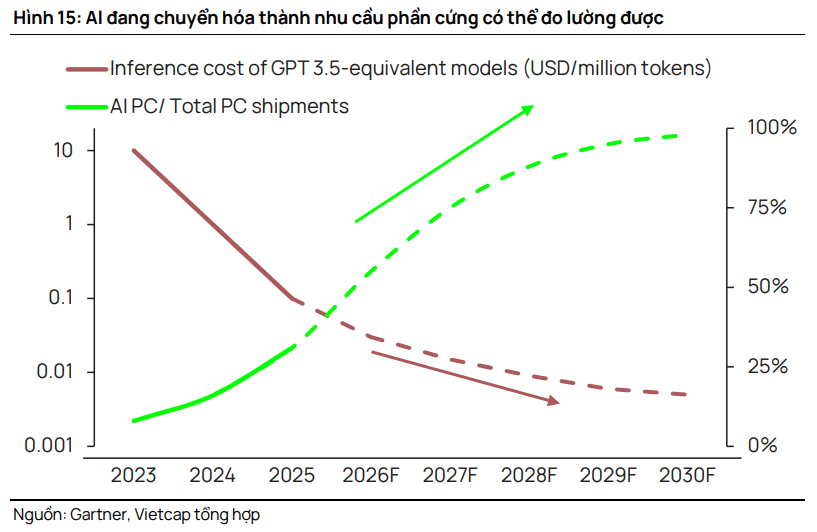
Các động lực được đề cập gồm việc Apple nâng Việt Nam lên thị trường Tier 1 từ tháng 9/2025, nhu cầu nâng cấp thiết bị nhờ ứng dụng trí tuệ nhân tạo (AI), chu kỳ thay thế điện thoại tại Việt Nam khoảng 20 tháng so với 29 tháng trên toàn cầu và tỷ lệ thâm nhập còn thấp của các ngành hàng điện máy tiện nghi.
Một trong những luận điểm đầu tư chính của Vietcap là chiến lược tập trung vào chất lượng dịch vụ, qua đó mở rộng thị phần và cải thiện biên lợi nhuận. DMX đang phát triển các dịch vụ như Thợ ĐMX, Super App và tài chính tiêu dùng nhằm tạo sự khác biệt với các đối thủ. Theo báo cáo, đối thủ lớn nhất của doanh nghiệp hiện có 621 cửa hàng.
Vietcap dự báo doanh thu bán lẻ của DMX tăng trưởng kép 13% mỗi năm trong giai đoạn 2025-2028, cao hơn mức 8,2% của toàn thị trường. Đây là cơ sở để công ty chứng khoán kỳ vọng doanh nghiệp tiếp tục gia tăng thị phần.
Ở mảng dịch vụ tài chính, tài chính tiêu dùng và dịch vụ đại lý ngân hàng, thanh toán hóa đơn lần lượt chiếm 70% và 30% doanh thu dịch vụ tài chính năm 2025. DMX nhận hoa hồng từ hơn 5 công ty tài chính tiêu dùng mà không phải chịu rủi ro tín dụng. Tỷ lệ phê duyệt hồ sơ đạt khoảng 80%, với thời gian xử lý dưới 3 phút.
Vietcap kỳ vọng tỷ lệ thâm nhập dịch vụ tài chính tiêu dùng của DMX sẽ tăng từ mức 35% doanh thu bán lẻ năm 2025 lên 50% vào năm 2028.
Đối với Thợ ĐMX, doanh nghiệp đang khai thác hệ thống dịch vụ điện máy quy mô lớn, với đội ngũ khoảng 8.000 nhân viên, trong đó có 4.100 kỹ thuật viên, cùng 700 xe tải và 300 trạm lưu kho.
Ở mảng bán lẻ trực tiếp đến người tiêu dùng (B2C), DMX dự kiến đẩy mạnh các dịch vụ đi kèm như gia hạn bảo hành và bảo trì. Vietcap dự báo tổng giá trị hàng hóa giao dịch (GMV) từ nhóm dịch vụ này sẽ tăng từ 8% lên 25% doanh thu bán lẻ trong giai đoạn 2025-2028. Sau đó, doanh nghiệp có thể mở rộng sang dịch vụ sửa chữa tại nhà theo yêu cầu.
Trong khi đó, mảng khách hàng doanh nghiệp (B2B) được kỳ vọng tăng tốc trong năm 2026 nhờ các trạm sạc pin cho V-Green và hệ thống 1.000 cửa hàng Bách Hóa Xanh (BHX).
Với Super App, DMX tận dụng hệ sinh thái sản phẩm của MWG và các đối tác bên thứ ba để bán chéo sản phẩm tới 19 triệu thành viên đã đăng ký. Ứng dụng tích hợp các tính năng mua sắm, khách hàng thân thiết và những dịch vụ mới được triển khai. Theo Vietcap, lợi thế của nền tảng này nằm ở khả năng kết hợp với hệ thống cửa hàng vật lý của MWG, tạo sự khác biệt so với phần lớn nền tảng thương mại điện tử.
Tại Indonesia, chuỗi EraBlue được Vietcap đánh giá có tiềm năng tăng trưởng dài hạn nhờ thị trường điện máy còn dư địa phát triển. Đảo Java có khoảng 150 triệu dân, trong khi tỷ lệ thâm nhập của kênh bán lẻ hiện đại trong lĩnh vực điện máy vẫn ở mức thấp.
Với mô hình cửa hàng quy mô nhỏ và dịch vụ hậu mãi, EraBlue ghi nhận doanh số trên mỗi cửa hàng cao gấp 2 lần so với các cửa hàng DMX có cùng mô hình, đồng thời đạt thời gian hoàn vốn khoảng 15 tháng. Vietcap dự báo số lượng cửa hàng EraBlue sẽ tăng gấp 5,5 lần trong giai đoạn 2025-2030, qua đó đóng góp khoảng 2% lợi nhuận trước thuế của DMX vào năm 2030.