Cuộc chơi mới của những doanh nghiệp thép Việt
Sự phân hóa của ngành thép Việt Nam đang làm nổi bật những chiến lược khác nhau giữa các doanh nghiệp.
Trong khi thép cuộn cán nóng tăng trưởng hơn 50%, thị trường tôn mạ chỉ tăng chưa đến 2%. Sự phân hóa của ngành thép Việt Nam đang làm nổi bật những chiến lược khác nhau giữa các doanh nghiệp, từ mở rộng năng lực sản xuất, chủ động nguồn nguyên liệu đến phát triển thị trường tiêu thụ.
Cuộc chơi ngành thép đang thay đổi
Ngành thép Việt Nam đang bước vào một giai đoạn tăng trưởng đáng chú ý.
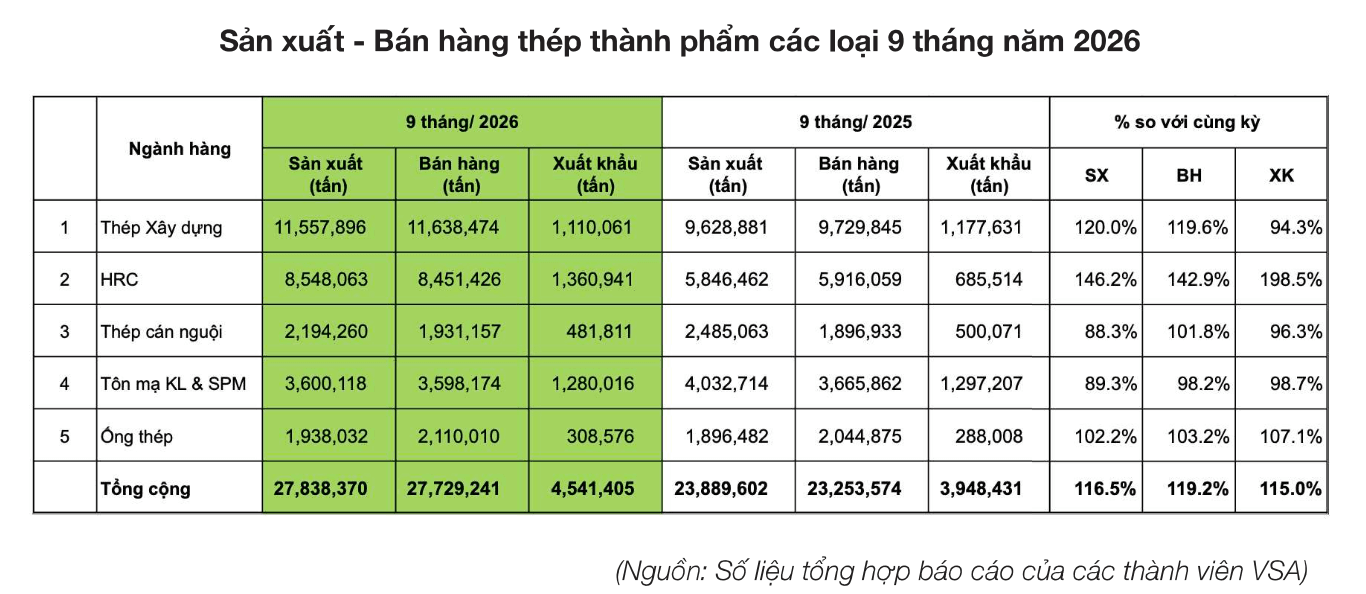
Theo báo cáo tháng 10/2026 của Hiệp hội Thép Việt Nam (VSA), trong 9 tháng đầu năm, tổng sản lượng bán hàng thép các loại đạt gần 27,73 triệu tấn, tăng 19,2% so với cùng kỳ năm trước.
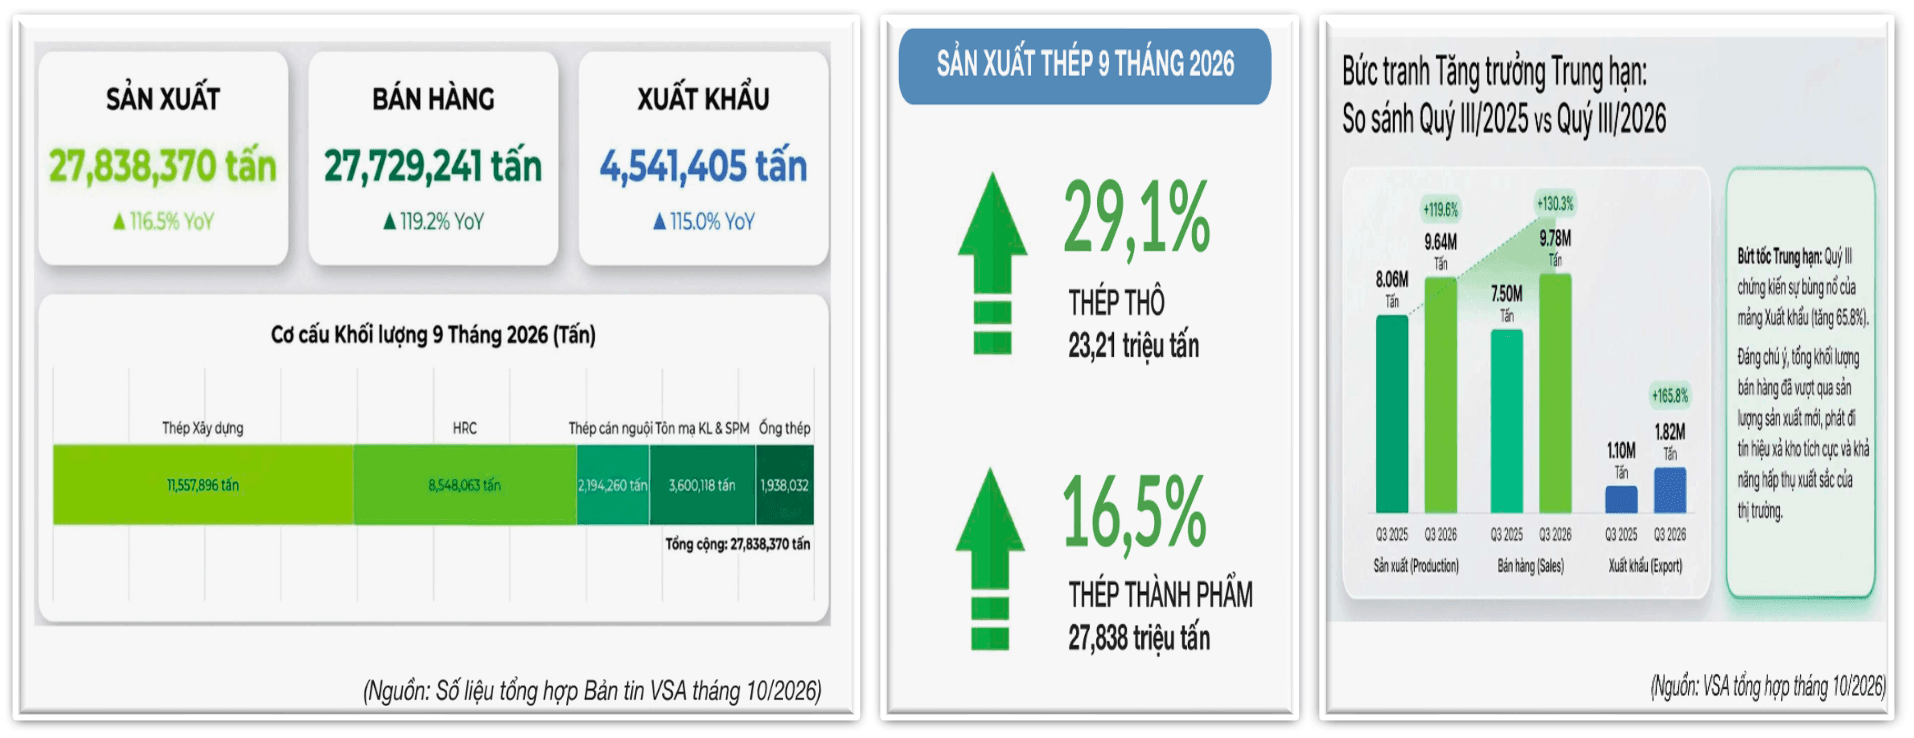
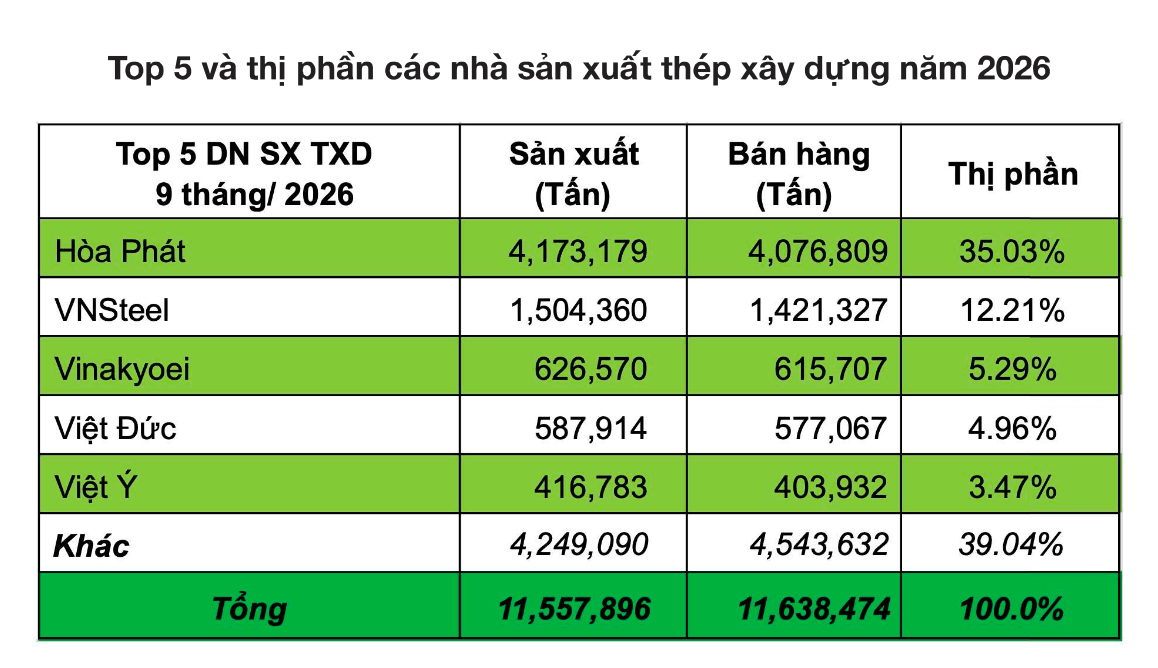
Tuy vậy, có sự phân hoá lớn đối với từng loại hàng. Theo đó, lượng sản xuất thép xây dựng đạt gần 11,56 triệu tấn, tăng 20,03% so với cùng kỳ. Sản lượng bán hàng đạt gần 11,64 triệu tấn, tăng trưởng 19,6%.
Thép cuộn cán nóng (HRC) ghi nhận mức tăng đáng kể hơn nhiều, trở thành một trong những phân khúc có tốc độ mở rộng nhanh nhất. Tổng sản lượng sản xuất HRC trong 9 tháng đầu năm đạt 8,54 triệu tấn, tăng tới 50,4% so với cùng kỳ. Sản lượng bán hàng đạt 8,45 triệu tấn, tăng 42,9%.
Với thép cuộn cán nguội (CRC), tổng sản lượng sản xuất trong 9 tháng đầu năm đạt hơn 2,19 triệu tấn, giảm 11,7% so với cùng kỳ. Sản lượng bán hàng đạt 1,93 triệu tấn, tăng 1,8%.
Sản lượng sản xuất của sản phẩm tôn mạ đạt 3,6 triệu tấn, tăng 10,7% so với cùng kỳ, trong khi sản lượng bán hàng đạt 3,59 triệu tấn, giảm 1,8%.
Với sản phẩm ống thép, sản lượng sản xuất tăng 2,2%, trong khi sản lượng bán hàng tăng 3,2%.
Điều này cho thấy một áp lực mới trong ngành thép. HRC là nguyên liệu đầu vào quan trọng để sản xuất thép cán nguội, tôn mạ, ống thép và nhiều sản phẩm phục vụ công nghiệp chế tạo. Vì vậy, khi năng lực sản xuất HRC trong nước gia tăng, tác động không chỉ dừng lại ở các nhà máy cán nóng mà còn lan sang những doanh nghiệp ở các công đoạn tiếp theo.
Trong bức tranh đó, mỗi doanh nghiệp đang lựa chọn một hướng đi khác nhau.
Với Hòa Phát (HPG), trọng tâm là mở rộng quy mô và tiến sâu vào các dòng thép chất lượng cao. Với Hoa Sen (HSG), lợi thế nằm ở hệ thống phân phối và khả năng đưa sản phẩm tới người tiêu dùng cuối cùng. Trong khi đó, Nam Kim (NKG) tiếp tục phát triển năng lực sản xuất tôn mạ, tham gia sâu hơn vào chuỗi thép dẹt.
Những chiến lược này đang tạo nên một cuộc cạnh tranh nhiều tầng, nơi các doanh nghiệp vừa có thể là khách hàng, nhà cung cấp của nhau, vừa cạnh tranh ở những phân khúc sản phẩm nhất định.
Hòa Phát mở rộng đầu nguồn, cuộc cạnh tranh HRC thay đổi
Năng lực sản xuất HRC là một trong những yếu tố quan trọng của ngành thép. Ở cuộc chơi này, Hoà Phát là doanh nghiệp chiếm ưu thế nhờ quy mô Khu liên hợp sản xuất gang thép Dung Quất.
Theo công bố mới đây của Hòa Phát, trong 9 tháng đầu năm, doanh nghiệp sản xuất 10,7 triệu tấn thép thô, tăng 35% so với cùng kỳ. Tổng lượng bán hàng HRC, thép xây dựng, thép cuộn chất lượng cao và phôi thép đạt 10,3 triệu tấn, tăng 39%.
Riêng HRC đạt 5,47 triệu tấn, tăng 59% và chiếm hơn một nửa tổng sản lượng bán hàng của nhóm sản phẩm trên.
Đáng chú ý, trong quý III/2026, Hòa Phát bán hơn 2 triệu tấn HRC, tăng 64% so với cùng kỳ năm trước. Đây là một trong những động lực quan trọng đưa quy mô sản xuất, tiêu thụ thép của tập đoàn lên mặt bằng mới.
Tổng công suất sản xuất thép thô của Hòa Phát hiện khoảng 16 triệu tấn mỗi năm. Riêng Khu liên hợp Dung Quất đóng góp công suất 12 triệu tấn/năm.
Nếu trước đây Hoà Phát luôn được nhắc đến với vị thế dẫn đầu trong mảng thép xây dựng, thì nay, năng lực HRC lại được đặt lên trên.
Sự dịch chuyển này có ý nghĩa lớn do HRC là một mắt xích quan trọng của chuỗi sản xuất thép dẹt, nơi các doanh nghiệp trong nước từng phải phụ thuộc đáng kể vào nguồn cung nhập khẩu.
Việc mở rộng nguồn cung nội địa giúp các nhà sản xuất hạ nguồn có thêm lựa chọn nguyên liệu, đồng thời tạo ra áp lực cạnh tranh mới đối với thép nhập khẩu.
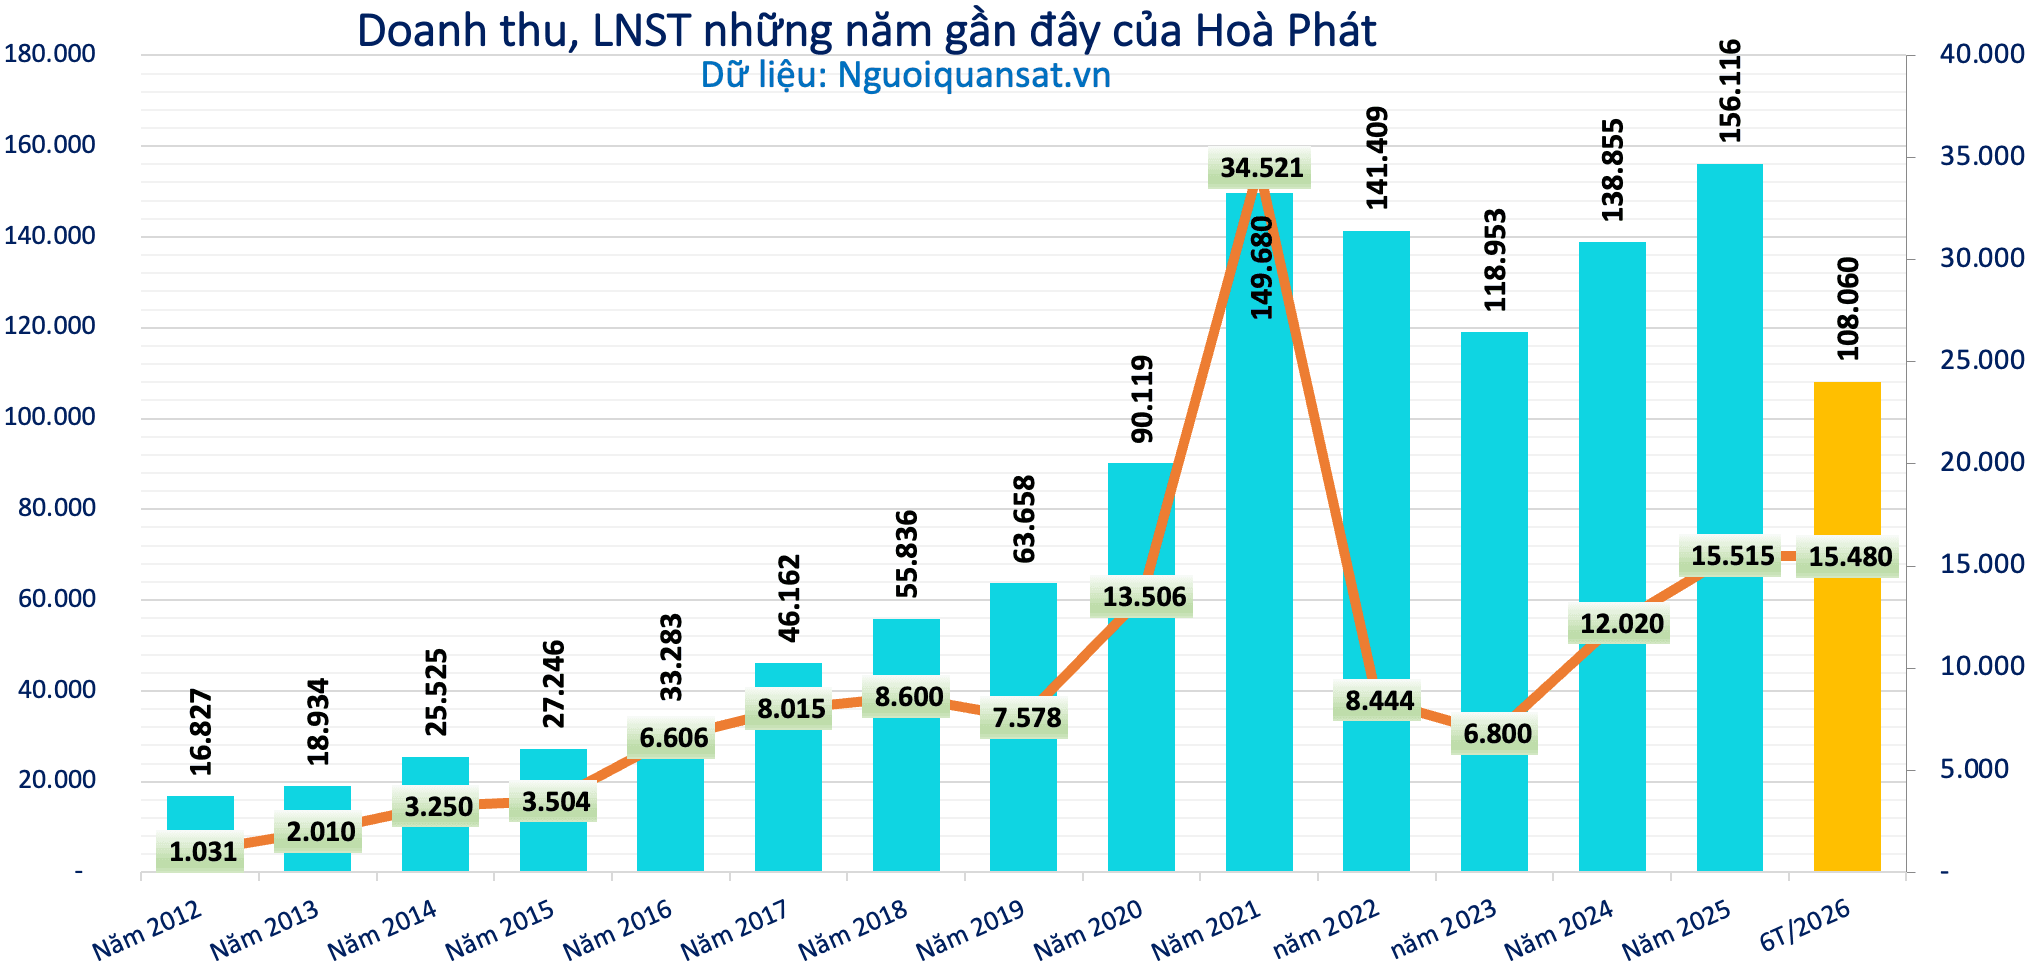
Tuy nhiên, khi sản lượng tăng nhanh, Hoà Phát đối mặt áp lực rất lớn đến từ khả năng tiêu thụ, giá bán và chi phí nguyên liệu càng. Áp lực này tác động trực tiếp nhất tới kết quả kinh doanh của doanh nghiệp.
Các doanh nghiệp hạ nguồn đi tìm lợi thế riêng
Sự mở rộng sản xuất HRC trong nước đang diễn ra cùng lúc với những thay đổi trong chiến lược của các doanh nghiệp tôn mạ, ống thép.
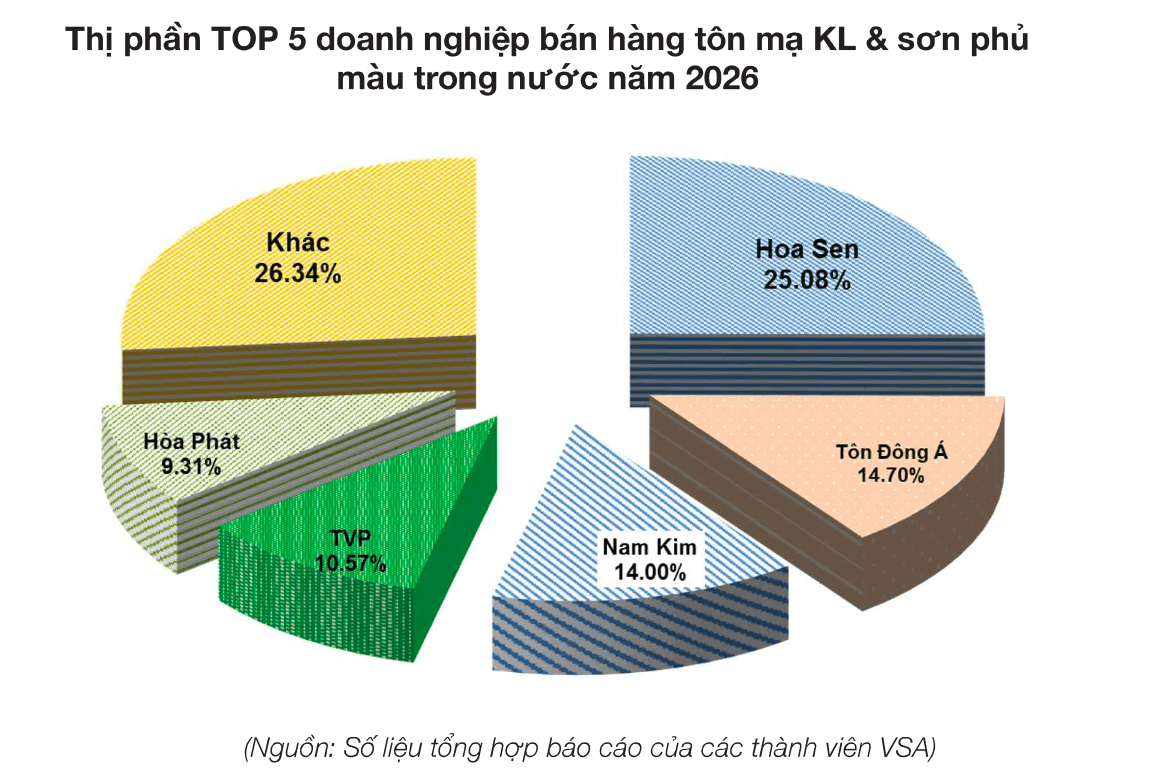
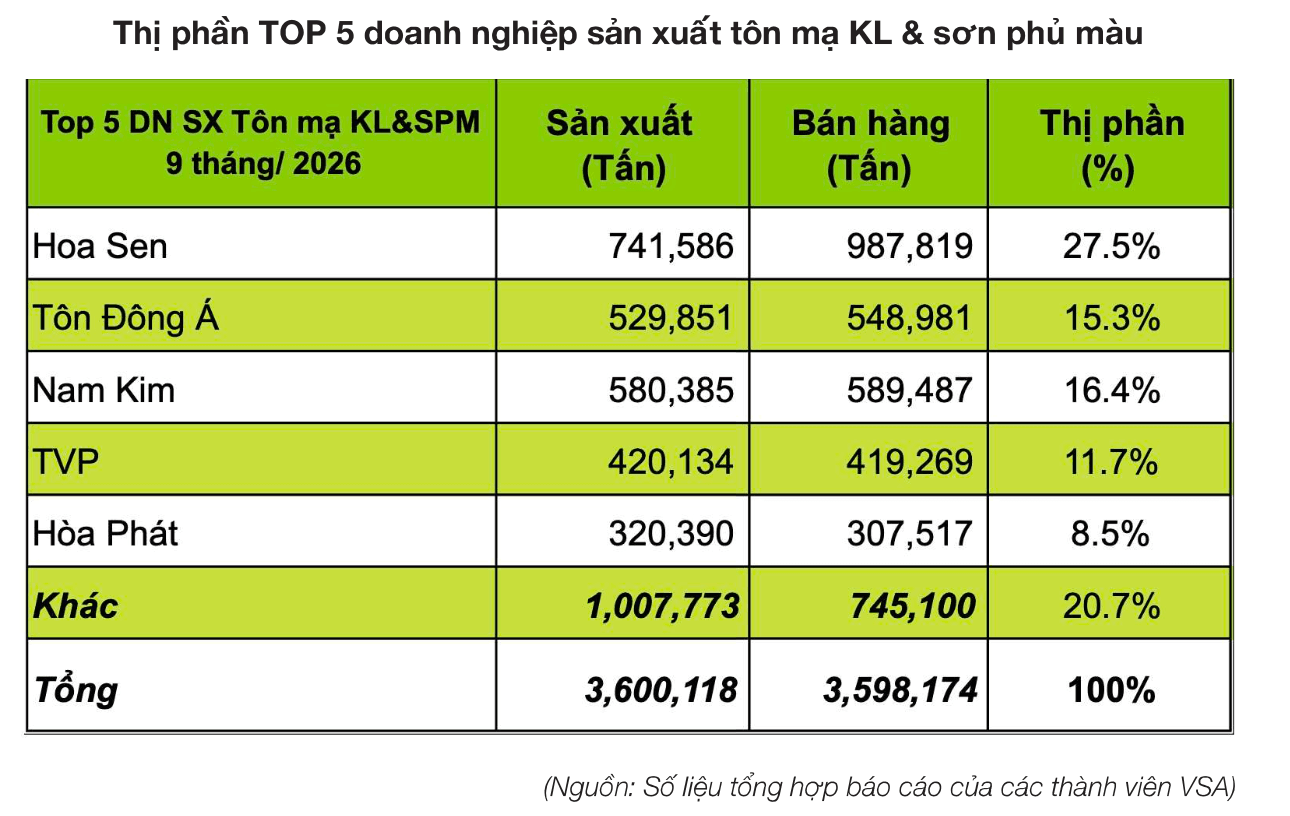
Theo VSA, 9 tháng đầu năm 2026, lượng bán hàng tôn mạ và sơn phủ màu đạt gần 3,6 triệu tấn, chỉ tăng 1,8% so với cùng kỳ. Trong đó, xuất khẩu đạt khoảng 1,28 triệu tấn, giảm 1,3%.
Mức tăng trưởng khiêm tốn của phân khúc này tạo nên sự tương phản đáng kể với tốc độ tăng hơn 50% của HRC.
Điều đó cũng cho thấy việc gia tăng nguồn cung nguyên liệu trong nước không tự động chuyển thành tăng trưởng tương ứng ở các công đoạn sản xuất phía sau.
Hoa Sen đang tìm cách mở rộng lợi thế cạnh tranh từ sản xuất sang phân phối. Doanh nghiệp này tiếp tục dẫn đầu thị trường tôn mạ với lượng bán hàng 9 tháng đạt 987.819 tấn, chiếm 27,5% thị phần. Nam Kim (NLG) đứng sau với 589.487 tấn, tương ứng 16,4%; Tôn Đông Á chiếm 15,3%, TVP chiếm 11,7% và Hòa Phát chiếm 8,5%.
Trong bối cảnh cạnh tranh gay gắt, Hoa Sen đang phát triển hệ thống Hoa Sen Home theo hướng mở rộng hoạt động phân phối vật liệu xây dựng và nội thất, thay vì chỉ tập trung vào các sản phẩm tôn thép truyền thống.
Doanh nghiệp hiện có 9 nhà máy và mạng lưới hơn 400 chi nhánh, cửa hàng trên toàn quốc. Đây là nền tảng để Hoa Sen khai thác thị trường nội địa, tiếp cận khách hàng thông qua hệ thống phân phối của mình.
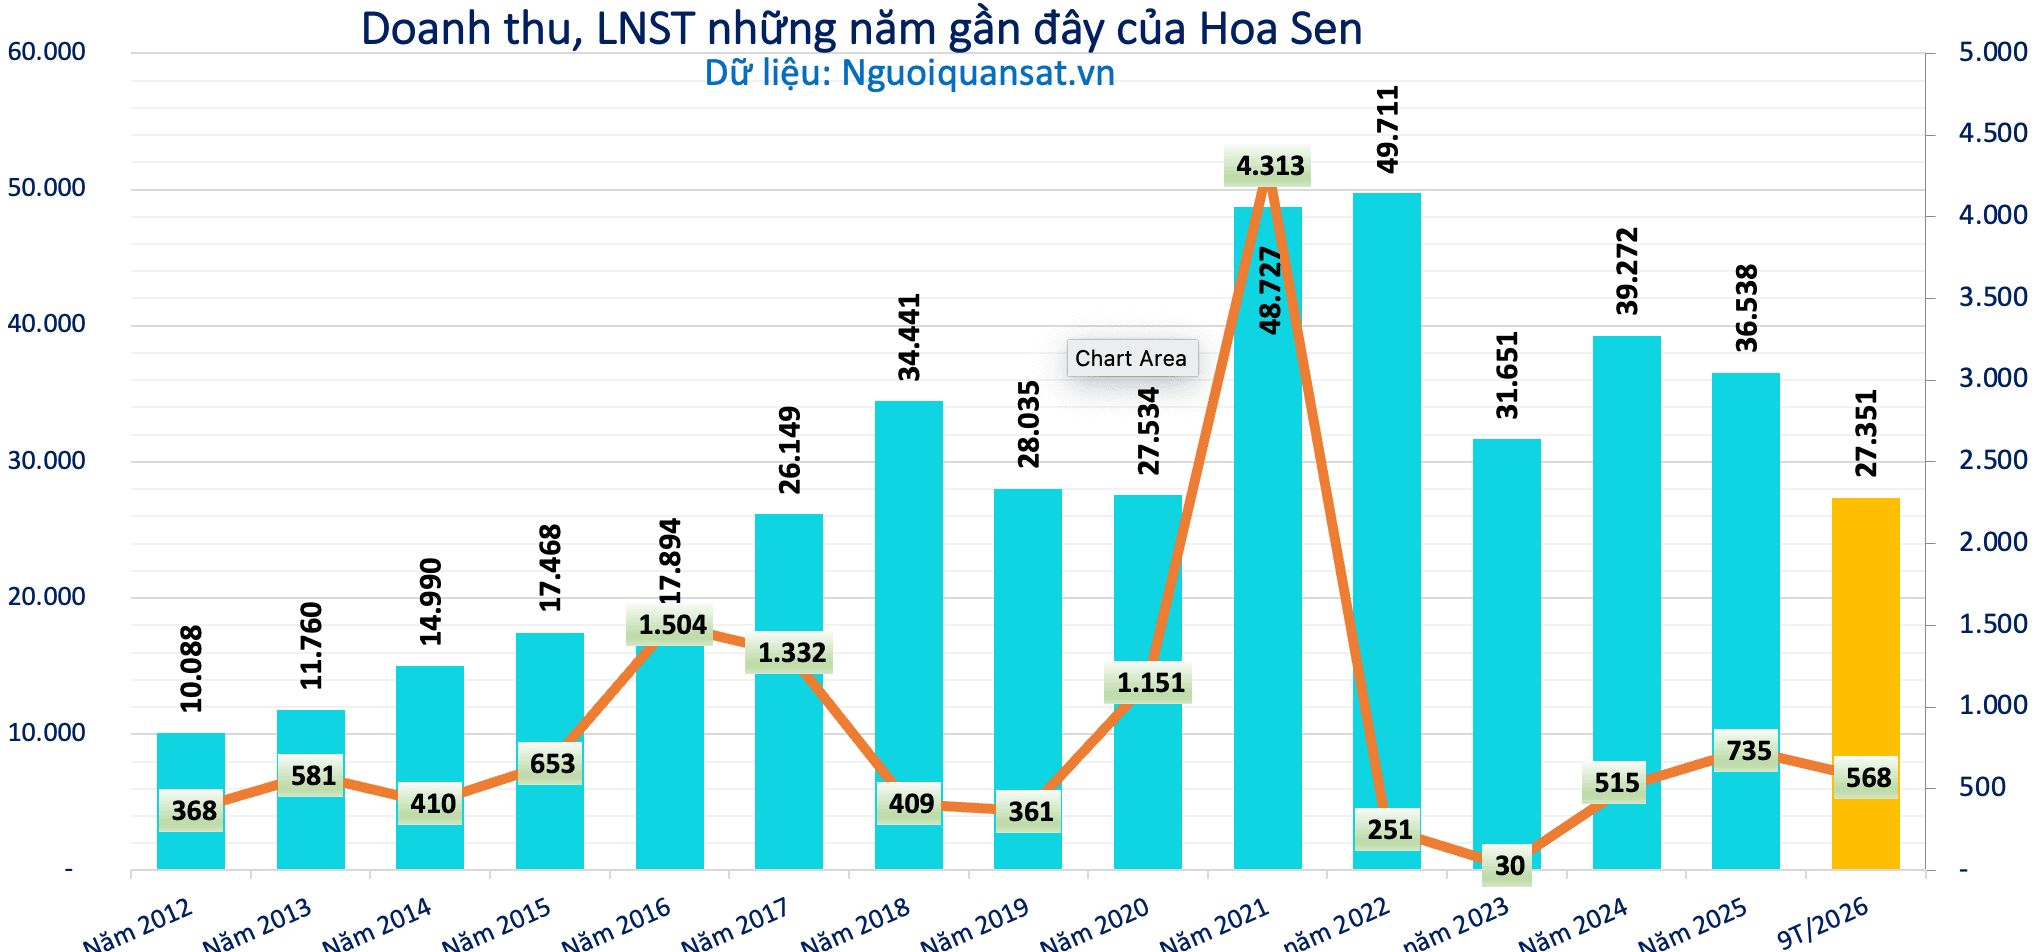
Ở góc độ hiệu quả kinh doanh, trong 9 tháng niên độ tài chính 2025-2026, kết thúc ngày 30/6/2026, doanh thu hợp nhất đạt 27.358 tỷ đồng và lợi nhuận sau thuế đạt 568 tỷ đồng, vượt kế hoạch lợi nhuận được giao.
Hoa Sen cho biết, việc tối ưu chi phí, kiểm soát hàng tồn kho và điều tiết hoạt động sản xuất, kinh doanh theo diễn biến thị trường.
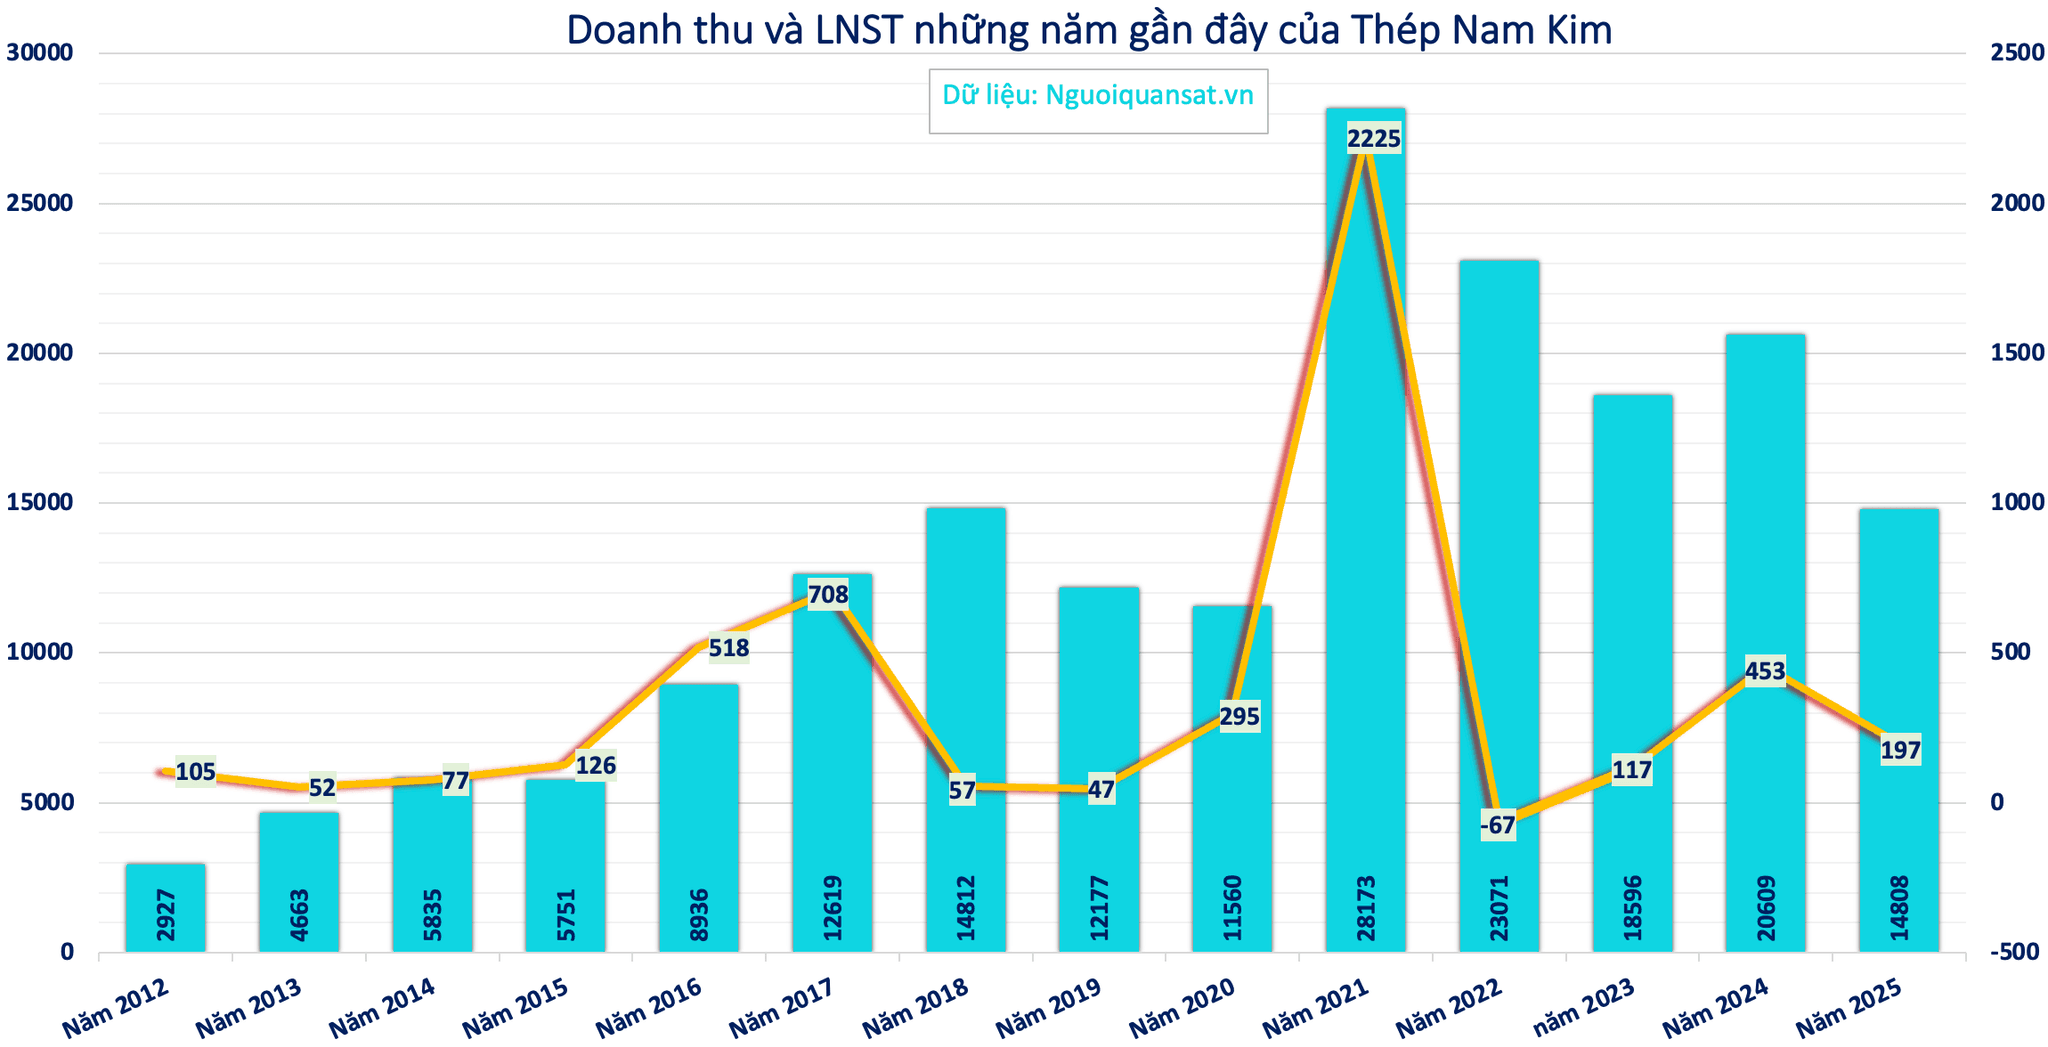
Nam Kim lại duy trì vị thế trong nhóm doanh nghiệp tôn mạ lớn, đồng thời theo đuổi chiến lược mở rộng năng lực sản xuất và phát triển sản phẩm.
Khác với Hòa Phát đang gia tăng vai trò ở khâu sản xuất HRC, các doanh nghiệp như Hoa Sen và Nam Kim phải giải bài toán kết hợp giữa nguồn nguyên liệu, năng lực chế biến và thị trường đầu ra.
Đặc biệt, trong bối cảnh xuất khẩu thép tiếp tục đối mặt với các biện pháp phòng vệ thương mại, việc phát triển thị trường nội địa và đa dạng hóa đầu ra đang trở thành một phần quan trọng trong chiến lược cạnh tranh.
Từ mở rộng công suất đến làm chủ chuỗi giá trị
Nếu nhìn riêng từng doanh nghiệp, Hòa Phát đang tăng tốc về quy mô, Hoa Sen mở rộng hệ thống phân phối, còn Nam Kim tập trung phát triển năng lực sản xuất tôn mạ.
Nhưng đặt những chuyển động này cạnh nhau, có thể thấy ngành thép Việt Nam đang bước vào cuộc chơi mới, hình thành một cuộc cạnh tranh rộng hơn, trải dài từ nguyên liệu, sản xuất đến phân phối và tiêu thụ.
Ở đầu chuỗi, việc mở rộng năng lực sản xuất HRC giúp gia tăng nguồn cung trong nước. Ở hạ nguồn, doanh nghiệp tôn mạ và ống thép có thêm lựa chọn nguyên liệu, nhưng đồng thời phải cạnh tranh gay gắt để giữ thị phần và mở rộng đầu ra.
Sự khác biệt về tốc độ tăng trưởng giữa các phân khúc là một minh chứng rõ nét. HRC tăng trưởng bán hàng hơn 50%, nhưng tôn mạ chỉ tăng chưa đến 2%. Điều đó cho thấy tăng trưởng ở một mắt xích chưa chắc đã được chuyển hóa ngay thành tăng trưởng ở toàn bộ chuỗi giá trị.
Trong khi đó, theo VSA, tổng lượng xuất khẩu thép các loại của Việt Nam trong 9 tháng đầu năm đạt khoảng 8,88 triệu tấn, giảm 12,5% so với cùng kỳ; giá trị xuất khẩu giảm 18%.
Áp lực từ thị trường quốc tế khiến bài toán cạnh tranh của doanh nghiệp thép trở nên phức tạp hơn. Mở rộng công suất cần đi cùng khả năng tìm kiếm đầu ra, nâng cao chất lượng sản phẩm và kiểm soát hiệu quả sản xuất.