Fed trở lại với chu kỳ tăng lãi suất: Chứng khoán Việt Nam đứng trước 5 biến số lớn trong 3 tháng cuối năm
Sau động thái tăng lãi suất của Fed, chứng khoán Việt Nam đứng trước loạt biến số từ tỷ giá, dòng vốn ngoại đến kết quả kinh doanh và chính sách tiền tệ.
Ngày 17/9/2026, Ủy ban Thị trường Mở Liên bang Mỹ (FOMC) quyết định tăng lãi suất 25 điểm cơ bản, đưa biên độ lãi suất tham chiếu từ 3,5-3,75% lên 3,75-4%/năm. Theo báo cáo đánh giá tác động của Chứng khoán VietinBank (VBSE), đây là lần tăng lãi suất đầu tiên kể từ tháng 7/2023, sau chu kỳ cắt giảm kéo dài.
VBSE cho biết quyết định trên được đưa ra trong bối cảnh lạm phát Mỹ chưa giảm đủ về mục tiêu 2%. Fed dự báo lạm phát chỉ đạt mục tiêu vào năm 2029, chậm hơn một năm so với kỳ vọng trước đó. Bên cạnh đó, giá dầu WTI đã vượt 100 USD/thùng khi căng thẳng tại Trung Đông leo thang.
Theo báo cáo, đa số quan chức FOMC kỳ vọng sẽ có thêm một lần tăng 25 điểm cơ bản vào cuối quý IV/2026, đưa lãi suất lên 4-4,25%. Thị trường phái sinh CME FedWatch cũng đang định giá xác suất Fed tiếp tục tăng lãi suất trên 60%.
Tỷ giá và chi phí vốn gây sức ép lên kinh tế Việt Nam
Theo VBSE, kinh tế Việt Nam bước vào giai đoạn này với nền tảng tăng trưởng tương đối cao. GDP quý II/2026 tăng 8,39% so với cùng kỳ, đưa tăng trưởng 6 tháng đầu năm lên 8,18%, mức cao nhất trong 15 năm. Chính phủ vẫn giữ mục tiêu tăng trưởng 10% cho cả năm 2026.
Tuy nhiên, để đạt mục tiêu này, tăng trưởng bình quân trong nửa cuối năm cần đạt khoảng 11,8%. VBSE đánh giá việc Fed tiếp tục duy trì chính sách tiền tệ thắt chặt có thể tạo thêm áp lực lên tỷ giá, thanh khoản và chi phí vốn trong nước.
Tính đến ngày 28/8/2026, tăng trưởng huy động vốn đạt 8,77%, cao hơn mức tăng trưởng tín dụng 8,38%, cho thấy áp lực thanh khoản liên ngân hàng đã hạ nhiệt. Dù vậy, VBSE lưu ý hệ thống vẫn tồn tại tình trạng sử dụng nguồn vốn ngắn hạn để tài trợ tín dụng trung và dài hạn.
Trong tháng 9, lãi suất huy động được ghi nhận ở mức khoảng 8%/năm tại nhóm ngân hàng Big4 và 9,2-9,3%/năm tại một số ngân hàng thương mại cổ phần tư nhân.
Về tỷ giá, UOB Singapore dự báo USD/VND dao động quanh 26.200 đồng/USD trong quý IV/2026. Theo VBSE, tình trạng nhập siêu kéo dài trong 8 tháng liên tiếp cùng với việc đồng USD tăng giá sau quyết định của Fed tạo thêm áp lực lên VND.
Trong đánh giá theo các khung thời gian, VBSE ước tính tác động đến GDP Việt Nam trong ngắn hạn khoảng âm 0,1-0,2 điểm %, chủ yếu thông qua tâm lý thị trường, dòng vốn ngoại và tỷ giá USD/VND.
Ở giai đoạn trung hạn từ 6 tháng đến 2 năm, tác động được đánh giá ở mức âm 0,2-0,4 điểm %, với các kênh truyền dẫn chính gồm chi phí vốn doanh nghiệp tăng, tín dụng chậm lại và FDI thận trọng hơn. Lãi suất huy động neo cao có thể gây sức ép lên NIM ngân hàng, trong khi tín dụng được VBSE dự báo khó vượt 15% so với cùng kỳ. Doanh nghiệp bất động sản và xây dựng được đánh giá chịu áp lực từ chi phí vốn kép.
Trong dài hạn, VBSE đánh giá tác động chuyển từ trung tính sang tích cực khi Fed được dự kiến chuyển sang cắt giảm lãi suất trong giai đoạn 2027-2028. Khi đó, dòng vốn có thể quay trở lại các thị trường mới nổi, trong khi Việt Nam được kỳ vọng hưởng lợi từ xu hướng dịch chuyển chuỗi cung ứng toàn cầu.
Về mục tiêu tăng trưởng 10% năm 2026, VBSE đưa ra kịch bản cơ sở GDP cả năm đạt 8,5-9% nếu nền kinh tế duy trì đà tăng trong nửa cuối năm. Mức tăng trưởng 10% sẽ phụ thuộc đáng kể vào giải ngân đầu tư công trong quý IV và khả năng duy trì xuất khẩu.
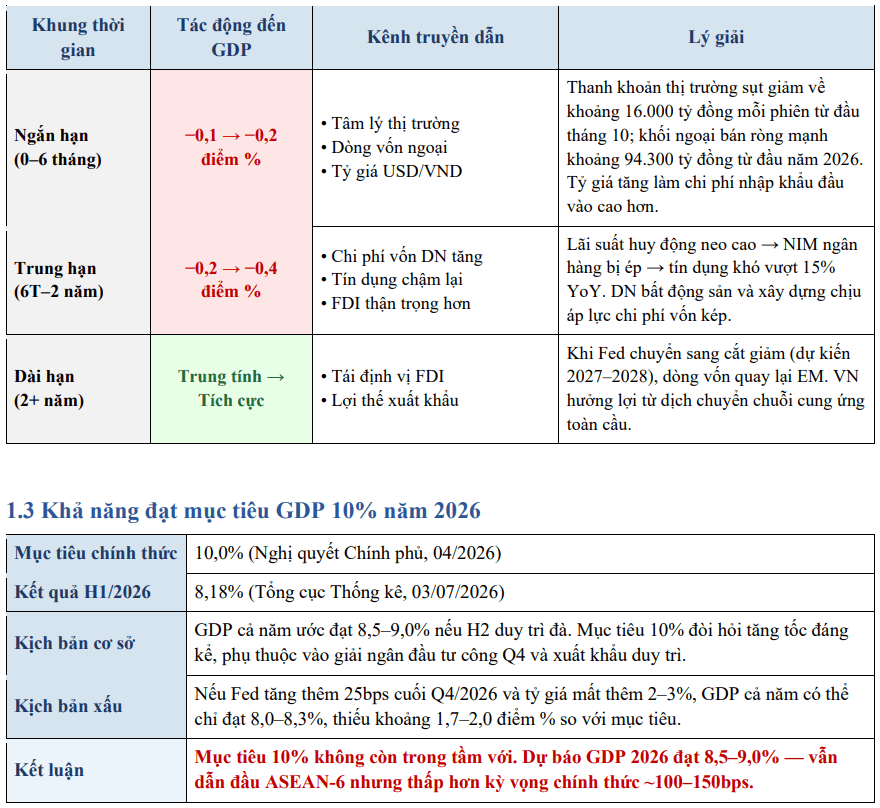
Trong kịch bản Fed tiếp tục tăng thêm 25 điểm cơ bản vào cuối quý IV và tỷ giá mất giá thêm 2-3%, VBSE ước tính GDP cả năm có thể chỉ đạt 8-8,3%. Theo đánh giá của báo cáo, GDP năm 2026 có thể đạt 8,5-9%, thấp hơn khoảng 100-150 điểm cơ bản so với mục tiêu chính thức.
Bất động sản và chứng khoán chịu tác động, nhóm ngân hàng phân hóa
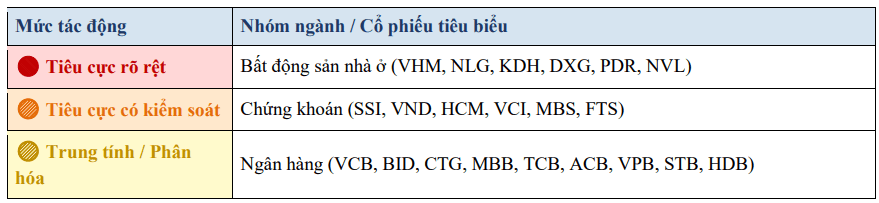
Trong nhóm ngành, VBSE phân loại bất động sản nhà ở vào nhóm chịu tác động tiêu cực rõ rệt; chứng khoán chịu tác động tiêu cực có kiểm soát, còn ngân hàng được đánh giá trung tính và có sự phân hóa.
Theo VBSE, bất động sản nhà ở là nhóm nhạy cảm nhất với lãi suất. Lãi suất cho vay mua nhà thực tế được báo cáo duy trì ở mức 9,5-12%/năm sau giai đoạn ưu đãi, qua đó tạo áp lực lên khả năng mua nhà và tốc độ tiêu thụ sản phẩm trong nửa cuối năm.
Ở phía doanh nghiệp, lãi suất trái phiếu doanh nghiệp được ghi nhận ở mức 10-12%/năm, trong khi hệ số D/E bình quân ngành khoảng 1,5-2 lần. VBSE cho rằng chi phí lãi vay có thể tạo thêm sức ép lên biên lợi nhuận của các doanh nghiệp sử dụng đòn bẩy cao.
Bên cạnh đó, đồng USD mạnh lên có thể khiến dòng vốn ngoại dịch chuyển về Mỹ. VBSE cho biết các quỹ ngoại có xu hướng giảm tỷ trọng bất động sản, trong bối cảnh nhóm này có định giá không thấp và thanh khoản cổ phiếu không cao.
Đối với nhóm ngân hàng, VBSE đánh giá tác động ở mức trung tính và có sự phân hóa, phụ thuộc vào cơ cấu nguồn vốn, tỷ lệ CASA và chiến lược tín dụng.
Lãi suất huy động neo cao tạo sức ép lên chi phí vốn khi ngân hàng sử dụng nguồn vốn ngắn hạn để cho vay trung và dài hạn. Báo cáo dẫn số liệu quý II/2026 cho thấy NIM của HDBank giảm từ 4,8% năm 2025 xuống 4,1%, trong khi VPBank duy trì ở mức 5,1% nhưng giảm 15 điểm cơ bản so với cùng kỳ.
Ở chiều ngược lại, một số ngân hàng có tỷ lệ CASA cao và thuộc nhóm Big4 có diễn biến NIM tích cực hơn. VietinBank ghi nhận NIM quý II/2026 ở mức 2,88%, tăng 31 điểm cơ bản so với cùng kỳ; Vietcombank đạt khoảng 3%, tăng 34 điểm cơ bản, với CASA trên 33%.
VBSE đồng thời lưu ý rủi ro nợ xấu khi lãi suất cho vay duy trì ở mức cao, đặc biệt tại danh mục bất động sản và tiêu dùng của những ngân hàng tư nhân có LDR cao.
Nhóm chứng khoán được VBSE xếp vào nhóm tiêu cực có kiểm soát. Hai kênh tác động chính là thanh khoản thị trường suy giảm và chi phí vốn cho hoạt động cho vay margin tăng.
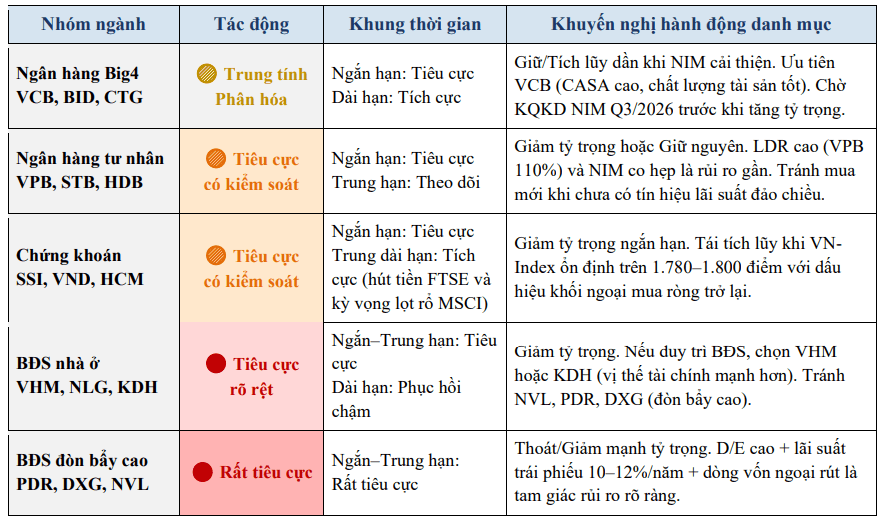
Theo báo cáo, khi VN-Index điều chỉnh về khoảng 1.795 điểm, giá trị khớp lệnh bình quân giảm theo, ảnh hưởng trực tiếp đến doanh thu môi giới - nguồn thu chiếm khoảng 30-40% tổng thu nhập của các công ty chứng khoán.
Trong khi đó, lãi suất huy động ở mức 8-9%/năm có thể thu hẹp biên lợi nhuận từ hoạt động margin, vốn thường có lãi suất cho vay khoảng 12-14%/năm. Áp lực call margin cũng được VBSE lưu ý trong trường hợp thị trường tiếp tục giảm.
Ở chiều ngược lại, VBSE cho rằng câu chuyện nâng hạng FTSE có thể tạo yếu tố bù đắp trong dài hạn, với khả năng thu hút 1,5-2 tỷ USD vốn ngoại trong đợt giải ngân tháng 9/2026. Báo cáo cũng đề cập mục tiêu Việt Nam lọt danh sách nâng hạng của MSCI trước năm 2030.
Những sự kiện then chốt cần theo dõi
Theo VBSE, một số sự kiện sẽ có ý nghĩa quan trọng đối với diễn biến thị trường trong những tháng tới. Cuộc họp FOMC tiếp theo dự kiến diễn ra vào tháng 11/2026, trong khi CPI Mỹ tháng 9 dự kiến được công bố trong khoảng ngày 10-15/10.
Tại Việt Nam, số liệu GDP quý III/2026 dự kiến được công bố vào cuối tháng 10 hoặc đầu tháng 11, cùng thời điểm kết quả kinh doanh quý III của các ngân hàng sẽ giúp đánh giá rõ hơn sức chịu đựng của NIM.
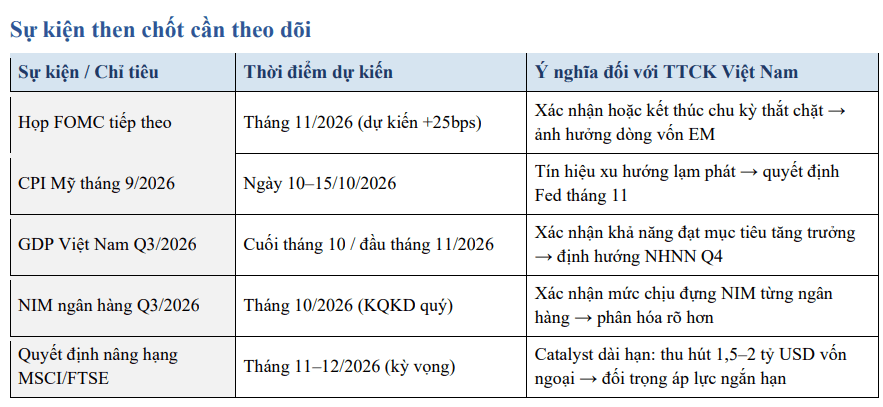
Báo cáo cũng theo dõi kỳ vọng về các quyết định liên quan đến nâng hạng MSCI/FTSE trong tháng 11-12/2026, được VBSE xem là một yếu tố có thể tạo dòng vốn ngoại và đối trọng với áp lực ngắn hạn trên thị trường chứng khoán.