Gần 292.000 doanh nghiệp chưa đóng mã số thuế, Cục Thuế lập tức ra chỉ đạo khẩn
Cục Thuế yêu cầu đẩy nhanh xử lý gần 292.000 doanh nghiệp chưa đóng mã số thuế, không để phát sinh tồn đọng do nguyên nhân chủ quan.
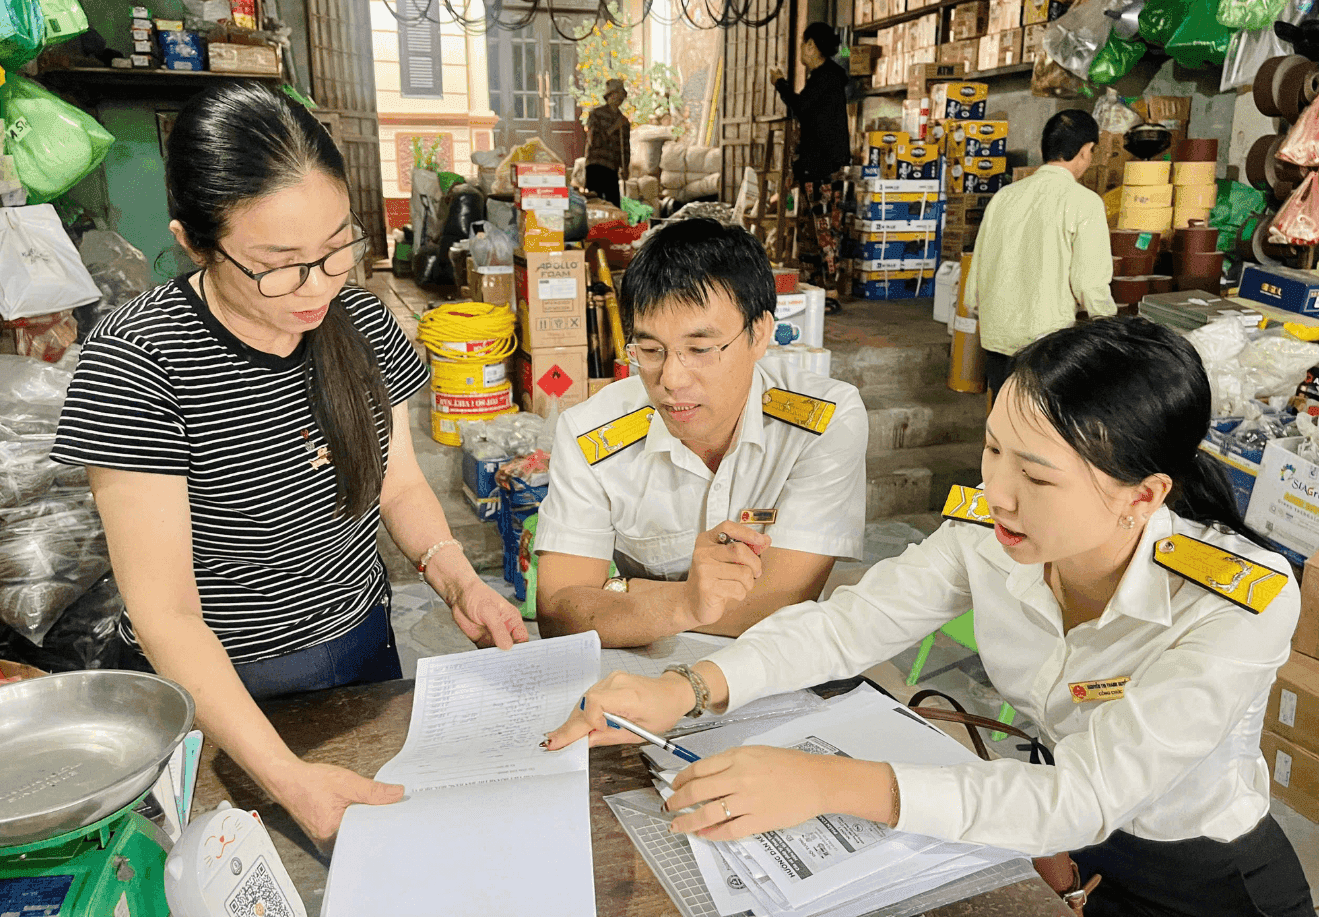
Kết quả mới nhất xử lý doanh nghiệp ngừng hoạt động nhưng chưa đóng mã số thuế
Cục Thuế (Bộ Tài chính) vừa ban hành văn bản hỏa tốc gửi Trưởng Thuế các tỉnh, thành phố về việc tập trung nguồn lực triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”.
Theo Cục Thuế, thời gian qua, thực hiện chỉ đạo của Chính phủ và Bộ Tài chính, toàn ngành thuế đã ban hành các văn bản chỉ đạo, hướng dẫn nhằm tổ chức triển khai thống nhất chiến dịch trên toàn quốc.
Qua theo dõi kết quả đến ngày 8/9, Cục Thuế ghi nhận nhiều cơ quan thuế địa phương đã vào cuộc quyết liệt trong việc xử lý danh sách doanh nghiệp, tổ chức có mã trạng thái 03 - ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
Tuy nhiên, tỷ lệ xử lý trung bình tại 34 thuế tỉnh, thành phố mới đạt 36%. Trước khối lượng người nộp thuế còn phải xử lý rất lớn, đặc biệt tại các địa bàn kinh tế trọng điểm, Cục Thuế yêu cầu các địa phương tiếp tục tập trung nguồn lực, đẩy nhanh tiến độ thực hiện.
Xét về tỷ lệ, Lai Châu đang dẫn đầu với 74,8%, tiếp đến là Gia Lai 66,6%, Hà Nội 62,5%, Ninh Bình 61,5% và Thái Nguyên 53,7%.
Đắk Lắk đạt 49,3%, Hưng Yên 49,1%, Tuyên Quang 48%, Thanh Hóa 44,4%, Quảng Ngãi 43,7%, Tây Ninh và Nghệ An cùng đạt 43,3%, Đà Nẵng 41,7% và Bắc Ninh 40,2%.
Một số địa phương khác có tỷ lệ xử lý ở mức khá gồm Lâm Đồng 39,9%, Hà Tĩnh 39,3%, Cao Bằng 36,3% và Lạng Sơn 36,1%.
Riêng TP.HCM có tỷ lệ xử lý đạt 19,6%, thấp hơn mức trung bình của 34 địa phương. Tuy nhiên, do có số lượng hồ sơ lớn, TP.HCM vẫn có số lượng tuyệt đối hồ sơ đã xử lý cao nhất cả nước, chiếm 26,1% tổng kết quả xử lý của toàn ngành.
Trước đó, trong số liệu công bố hồi tháng 7, Cục Thuế cho biết toàn quốc có 291.962 doanh nghiệp, tổ chức ở trạng thái 03.
Cục Thuế yêu cầu hỗ trợ tối đa để người nộp thuế hoàn tất thủ tục
Cục Thuế đánh giá việc triển khai chiến dịch đã tạo chuyển biến và bước đầu đạt kết quả tích cực. Tuy nhiên, tiến độ xử lý vẫn còn chậm, chất lượng giải quyết hồ sơ cần tiếp tục được kiểm soát và tăng cường.
Một trong những vấn đề được Cục Thuế chỉ ra là vẫn còn tình trạng người nộp thuế chưa được tiếp cận, hướng dẫn đầy đủ, kịp thời về thủ tục chấm dứt hiệu lực, khôi phục mã số thuế. Một số đơn vị chưa quán triệt, tổ chức triển khai đầy đủ theo tinh thần chỉ đạo của Chính phủ, Bộ Tài chính và các văn bản của Cục Thuế, dẫn đến cách hiểu, cách hướng dẫn chưa thống nhất.
Vì vậy, Cục Thuế yêu cầu Trưởng Thuế các tỉnh, thành phố trực tiếp chỉ đạo, tổ chức thực hiện các nhiệm vụ được giao, bảo đảm hoàn thành mục tiêu và tiến độ của chiến dịch. Các địa phương phải tập trung hỗ trợ tối đa, tháo gỡ khó khăn, vướng mắc cho người nộp thuế trong quá trình thực hiện, không để phát sinh thêm tồn đọng do nguyên nhân chủ quan.
Mục tiêu của chiến dịch được Cục Thuế xác định là tạo điều kiện thuận lợi, hỗ trợ tối đa để người nộp thuế chủ động tuân thủ, hoàn tất thủ tục rời khỏi thị trường, chấm dứt hoạt động đúng quy định pháp luật, đồng thời bảo đảm kỷ luật, kỷ cương trong công tác quản lý thuế.
Cục Thuế cũng yêu cầu thống nhất nhận thức, cách hiểu và cách tổ chức thực hiện, không để xảy ra tình trạng mỗi đơn vị hướng dẫn, xử lý khác nhau đối với cùng một nội dung.
Trưởng Thuế các tỉnh, thành phố phải trực tiếp rà soát tiến độ thực hiện các nhiệm vụ đã được giao, phân loại từng nhóm hồ sơ còn tồn, xác định rõ nguyên nhân, giao cụ thể đơn vị, công chức và thời hạn xử lý. Các địa phương phải bám sát danh sách được giao, ưu tiên xử lý ngay những hồ sơ đã đủ điều kiện, không để hồ sơ tồn đọng kéo dài do chậm xử lý, phối hợp hoặc hướng dẫn của cơ quan thuế.
Theo Cục Thuế, đây cũng là nhiệm vụ chính trị đặc biệt quan trọng để thực hiện một trong các cam kết, nghĩa vụ của Chính phủ Việt Nam về trao đổi thông tin theo yêu cầu vì mục đích thuế.
Không được từ chối tiếp nhận hồ sơ, yêu cầu giải trình nhiều lần
Cục Thuế yêu cầu giải quyết ngay các hồ sơ đã đủ căn cứ xác định nghĩa vụ thuế. Trường hợp đã có đầy đủ hồ sơ, tài liệu để xác định số thuế còn phải nộp, số thuế nộp thừa hoặc số thuế đủ điều kiện hoàn theo quy định, cơ quan thuế phải khẩn trương xác định, thông báo đầy đủ, một lần các nghĩa vụ và hướng dẫn người nộp thuế hoàn thành những nội dung còn phải thực hiện để xử lý dứt điểm hồ sơ.
Cùng với đó, các đơn vị phải công khai, minh bạch trong hướng dẫn về thành phần hồ sơ, trình tự, thủ tục, nghĩa vụ thuế, hành vi vi phạm và mức xử phạt thường gặp liên quan đến giải thể, chấm dứt hoạt động, khôi phục mã số thuế.
Cục Thuế yêu cầu kiên quyết chấn chỉnh việc yêu cầu người nộp thuế thực hiện thêm thủ tục, cung cấp thêm hồ sơ, tài liệu không có căn cứ; không từ chối tiếp nhận hồ sơ, yêu cầu giải trình hoặc hướng dẫn nhiều lần không đúng quy định.
Đối với hồ sơ giải thể, chấm dứt hoạt động của người nộp thuế đã hoàn thành đầy đủ nghĩa vụ thuế, trong thời hạn 3 ngày làm việc, cơ quan thuế phải ban hành thông báo xác nhận theo quy định, không để chậm trễ do nguyên nhân chủ quan của cơ quan thuế.
Khi hướng dẫn người nộp thuế, cơ quan thuế quản lý phải xác định đúng bản chất, nguyên nhân và thời điểm phát sinh trạng thái mã số thuế, đồng thời rà soát đầy đủ lịch sử hồ sơ đã nộp và quá trình xử lý của cơ quan thuế.
Cục Thuế lưu ý không để người nộp thuế đã nộp hồ sơ giải thể, đề nghị chấm dứt hiệu lực mã số thuế và hoàn thành hồ sơ khai thuế đến thời điểm đề nghị nhưng do cơ quan thuế trước đây chưa xử lý kịp thời lại tiếp tục bị yêu cầu nộp bổ sung hồ sơ khai thuế, lệ phí môn bài cho các kỳ sau đó không đúng quy định.
Đối với trường hợp người nộp thuế đã nộp hồ sơ chấm dứt hiệu lực mã số thuế, bao gồm cả trường hợp cơ quan đăng ký kinh doanh chuyển thông tin về việc doanh nghiệp, hợp tác xã, tổ hợp tác đang làm thủ tục giải thể, chấm dứt hoạt động, nhưng sau đó bị cơ quan thuế xác minh và ban hành thông báo không hoạt động tại địa chỉ đã đăng ký, cơ quan thuế phải thực hiện đúng hướng dẫn tại điểm 4 Công văn số 5299 của Cục Thuế ban hành ngày 28/7/2026.
Theo đó, không yêu cầu người nộp thuế nộp hồ sơ khai thuế cho các kỳ từ thời điểm nộp hồ sơ chấm dứt hiệu lực mã số thuế đến thời điểm xử lý. Ngoại lệ là hồ sơ quyết toán thuế đến thời điểm chấm dứt hiệu lực mã số thuế và hồ sơ khai thuế đối với nghĩa vụ thuế thực tế phát sinh sau thời điểm nộp hồ sơ chấm dứt hiệu lực mã số thuế theo khoản 5 Điều 11 Nghị định số 252/2026 của Chính phủ.