GS. Đặng Hùng Võ: Lãi suất vay 12% làm sao giải quyết được vấn đề nhà ở?
GS. Đặng Hùng Võ cho rằng lãi suất vay ngân hàng lên tới 12% khiến người chưa có nhà khó an cư, đòi hỏi chính sách tài chính phù hợp hơn.
Trải qua hơn ba thập kỷ phát triển, thị trường bất động sản Việt Nam đã chứng kiến ba cơn sốt giá lớn, khiến mặt bằng giá nhà đất tại các đô thị tăng tới 400 lần kể từ năm 1990 đến nay. Giá nhà đất leo thang khiến cơ hội sở hữu nhà ở của người lao động ngày càng thu hẹp.
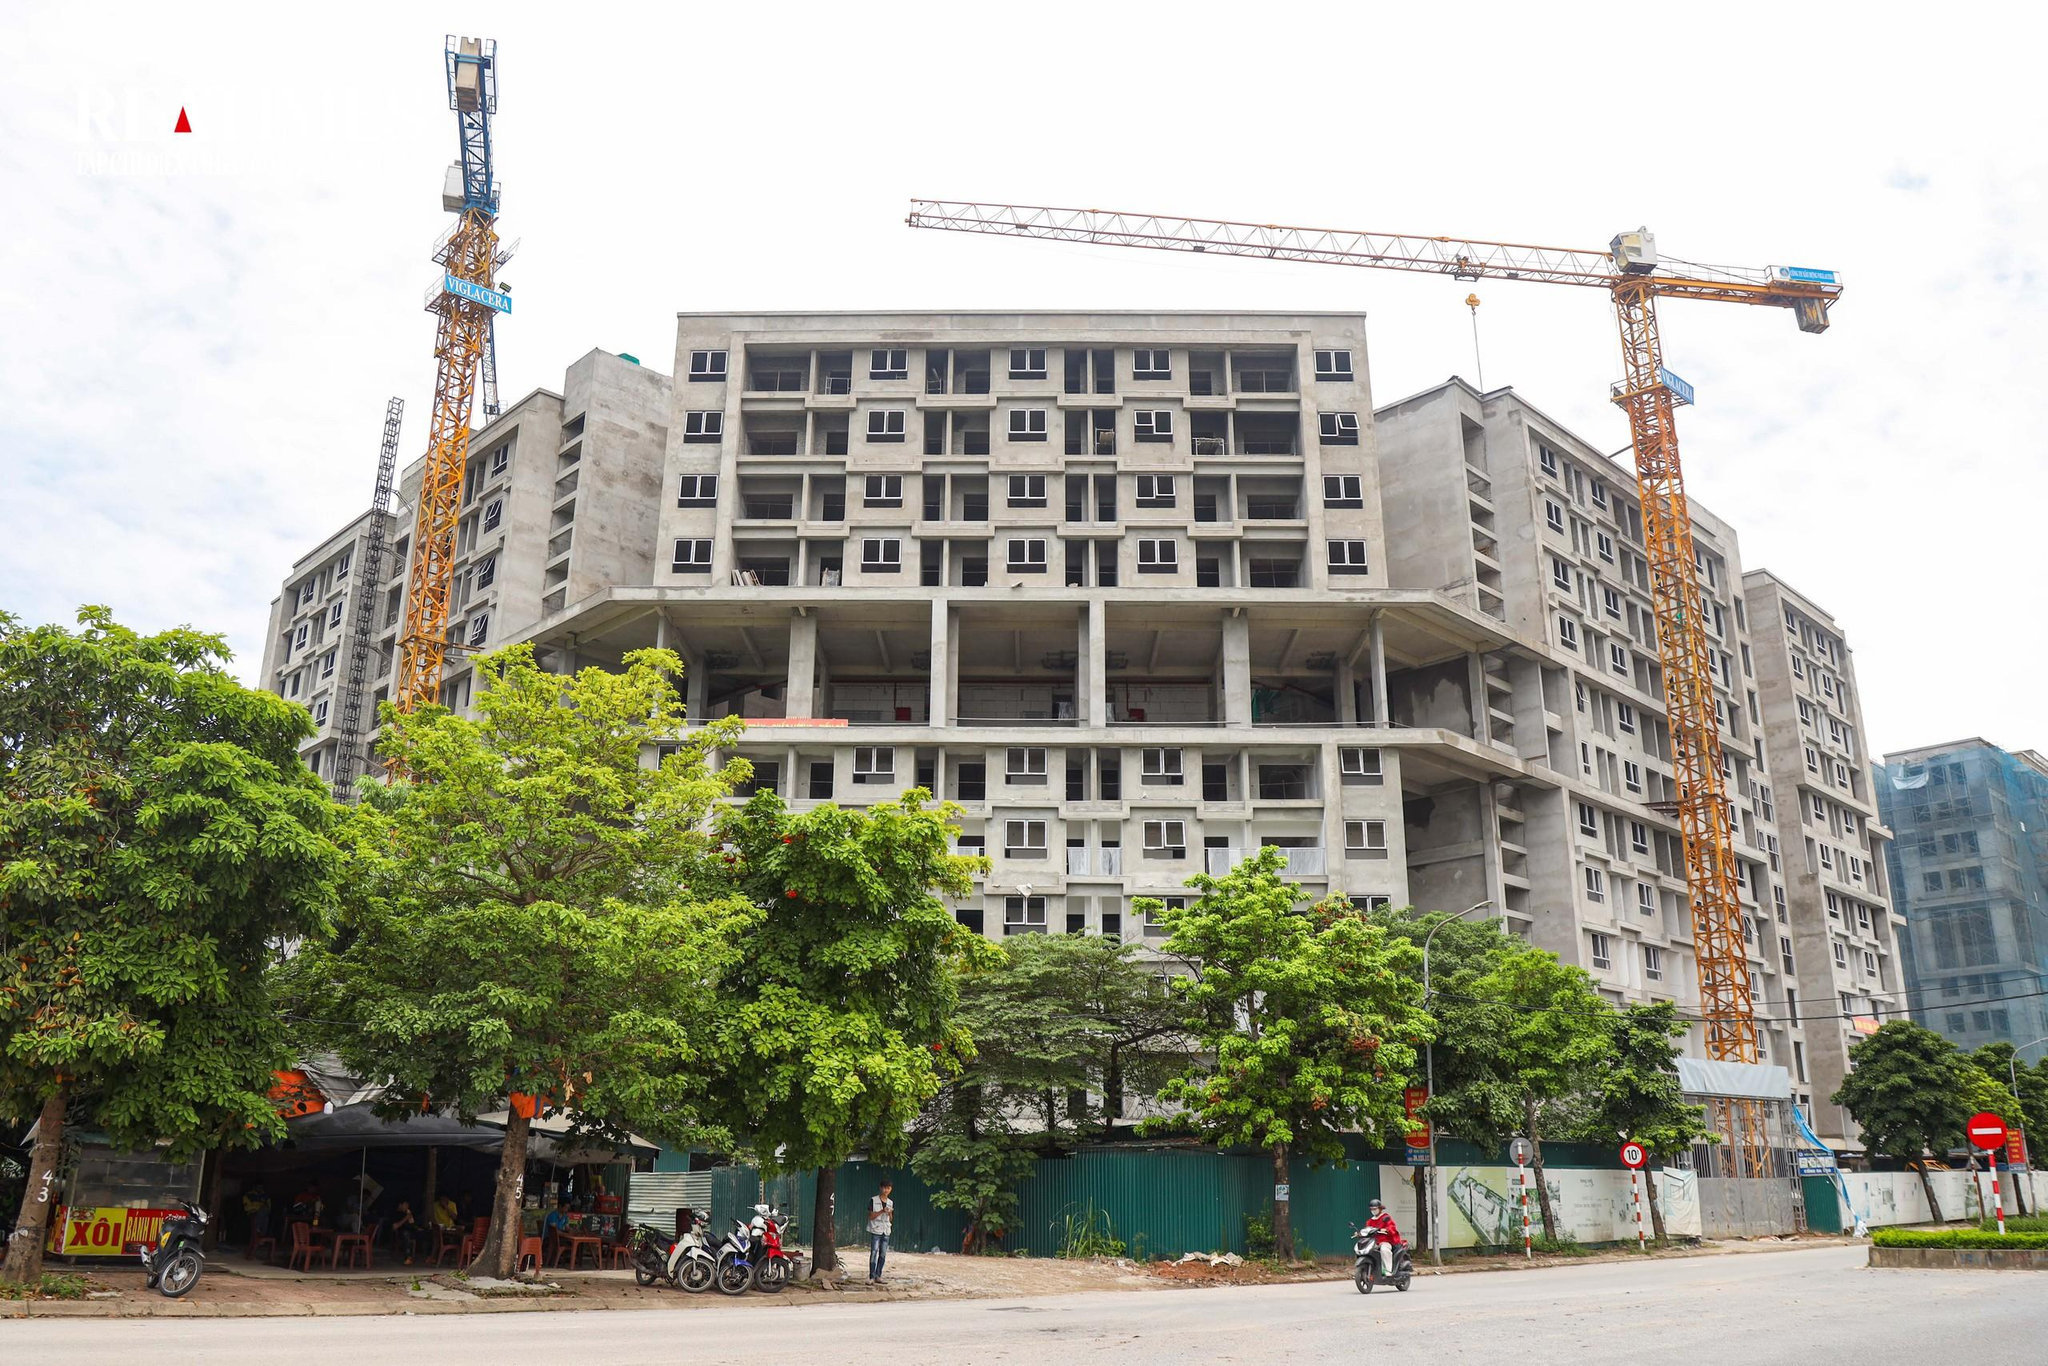
Trong bối cảnh đó, nhà ở xã hội ra đời với mục tiêu hỗ trợ người thu nhập thấp an cư. Tuy nhiên, thực tế triển khai cho thấy phân khúc này vẫn bộc lộ nhiều bất cập, từ tình trạng trục lợi chính sách, đầu cơ, lừa đảo mua bán suất ngoại giao đến những rào cản hành chính rườm rà.
Phân tích về vấn đề này trong talkshow "Nhà ở xã hội bị "trục lợi", người thu nhập thấp còn cửa an cư?" do VTC News thực hiện, GS. Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, đã chỉ ra những bất cập trong quản lý, phân phối nhà ở xã hội, đồng thời gợi mở các giải pháp về chính sách và tài chính nhằm định hướng lại thị trường bất động sản, đáp ứng nhu cầu nhà ở thực tế của người dân.
Giá nhà cao, lãi suất vay lớn khiến cả người thu nhập trung bình cũng khó mua nhà
Thực tế tại các đô thị lớn cho thấy hàng vạn lao động nghèo phải sống trong những căn phòng trọ chật chội, ẩm thấp, có diện tích chưa đầy 15–20 m2. Dù kiên trì theo đuổi giấc mơ sở hữu nhà ở xã hội, nhiều lao động tự do và người làm công ăn lương vẫn gặp khó ngay từ khâu hoàn thiện hồ sơ chứng minh thu nhập và đối tượng thụ hưởng.
Tận dụng tâm lý nóng lòng tìm chỗ an cư của người dân, các đường dây “cò mồi” xuất hiện, biến chính sách nhà ở xã hội thành cuộc đua “chạy suất” đầy rủi ro. Hàng loạt vụ việc bị cơ quan chức năng phanh phui tại Hà Nội, Bắc Ninh, Thái Nguyên và An Giang, với các thủ đoạn như làm giả giấy tờ xác nhận thu nhập, kê khai sai đối tượng hoặc thu tiền chênh hàng chục tỷ đồng ngoài hợp đồng, cho thấy nguy cơ trục lợi chính sách diễn biến phức tạp.
Phân tích nguyên nhân, GS. Đặng Hùng Võ cho rằng một trong những điểm yếu hiện nay là thủ tục hành chính, trong đó có thủ tục thụ hưởng chính sách nhà ở xã hội. Theo ông, dù người dân hoàn toàn đủ điều kiện theo quy định, việc tiếp cận chính sách vẫn rất khó khăn.
Từ thực tế này, GS. Đặng Hùng Võ cho rằng cần xem xét lại hệ thống quản lý, phân phối nhà ở xã hội hiện nay, đồng thời rà soát các tiêu chí xác định đối tượng thụ hưởng để đánh giá liệu những tiêu chí đó đã thực sự khách quan và cần thiết hay chưa.
Không chỉ người thu nhập thấp gặp khó khăn, ngay cả nhóm có thu nhập trung bình tại các đô thị lớn cũng rơi vào tình thế bế tắc. Một gia đình có thu nhập 40–50 triệu đồng mỗi tháng, dù đã tích lũy được hàng trăm triệu đồng, vẫn khó mua nhà ở thương mại khi giá bán lên tới 60–70 triệu đồng/m2. Với mức giá này, một căn hộ diện tích 60 m2 có giá khoảng 3,6–4,2 tỷ đồng.
Nhìn nhận thực trạng trên, GS. Đặng Hùng Võ phân tích rằng thị trường bất động sản Việt Nam đang rơi vào tình trạng giá liên tục tăng, trong đó phần lớn là tăng giá ảo, trong khi thanh khoản rất thấp. Theo ông, những biến động giá cả trong ngắn hạn không làm thay đổi giá trị thực. Nếu giá duy trì ở mức quá cao trong thời gian dài, bài toán giá trị sẽ bị bóp méo, đồng thời tính thanh khoản của thị trường bị ảnh hưởng.
Bên cạnh giá nhà, lãi suất vay ngân hàng cũng là một rào cản lớn đối với người mua. Hiện nay, lãi suất vay tại nhiều nơi đã lên tới 12%. GS. Đặng Hùng Võ nhấn mạnh rằng đối với những người chưa có nhà, khoản vay ngân hàng là công cụ trợ lực quan trọng.
"Tuy nhiên, với mức lãi suất cho vay hiện nay tại nhiều nơi, nhiều ngân hàng đã lên tới 12%, vậy làm sao có thể giải quyết được vấn đề bất động sản phục vụ nhu cầu chỗ ở?", ông Hùng nhấn mạnh.
Do đó, Việt Nam đang rất cần những chính sách tài chính thông minh và phù hợp. Đối với nhóm hộ gia đình có thu nhập 40–50 triệu đồng mỗi tháng, GS. Đặng Hùng Võ đề xuất giải quyết nhu cầu nhà ở theo chủ trương phát triển “nhà ở có giá phù hợp” dành cho giới trung lưu.
Theo ông, để thực hiện mục tiêu này, cần huy động nguồn vốn lớn, kể cả từ các tổ chức tài chính quốc tế, thay vì chỉ tập trung vào phân khúc nhà ở cao cấp.
Huy động nguồn vốn lớn, tái cấu trúc thị trường bất động sản
Để giải quyết bài toán nguồn vốn cho phân khúc nhà ở có giá phù hợp, GS. Đặng Hùng Võ dẫn chứng kinh nghiệm từ các nền kinh tế phát triển như Nhật Bản, nơi Ngân hàng Trung ương từng áp dụng mức lãi suất tái cấp vốn 0% trong giai đoạn giảm phát.
Theo GS. Đặng Hùng Võ, việc hiểu rõ các quy luật tài chính hiện đại và xây dựng được một bộ máy tài chính giỏi để tiếp cận những nguồn vốn vay quốc tế phù hợp có ý nghĩa đặc biệt quan trọng, giúp Việt Nam đưa ra các giải pháp tài chính thông minh.
Bên cạnh đó, GS. Đặng Hùng Võ dẫn lại số liệu tổng kết của Ngân hàng Thế giới về khả năng mua nhà của các nhóm thu nhập tại Việt Nam. Theo đó, khoảng 20% dân số thuộc nhóm có thu nhập cao nhất có đủ tiền mua nhà ở thương mại; 20% thuộc nhóm thu nhập thấp nhất không thể mua được nhà; còn 60% dân số ở nhóm giữa chỉ đủ tiền mua nhà ở xã hội, bao gồm cả tiền đi vay.
Từ số liệu này, GS. Đặng Hùng Võ đánh giá rằng so với thời điểm năm 2016, thị trường bất động sản hiện nay đòi hỏi những điều chỉnh chính sách vĩ mô cấp thiết.
Ở tầm vĩ mô, GS. Đặng Hùng Võ cho rằng Nhà nước cần có chính sách tài chính để định hướng dòng vốn xã hội vào khu vực sản xuất, kinh doanh và các ngành hàng hóa, khoa học, công nghệ tiên tiến như trí tuệ nhân tạo hay robot.
Theo ông, khi dòng vốn được dẫn dắt vào những khu vực kinh tế quan trọng và các lĩnh vực sản xuất hàng hóa tiêu dùng giá rẻ, thị trường bất động sản sẽ tự điều chỉnh để tạo ra dòng vốn phù hợp, hạn chế tình trạng đầu cơ vào phân khúc kinh doanh.
Về lâu dài, GS. Đặng Hùng Võ nhấn mạnh bài học từ Ngân hàng Thế giới: cần tái cấu trúc thị trường bất động sản theo hướng lấy mục tiêu phục vụ nhu cầu chỗ ở của đại đa số người dân làm trọng tâm. Trong khi đó, phân khúc bất động sản kinh doanh có giá trị cao dành cho người giàu chỉ nên chiếm khoảng 10%.
Những phân tích của GS. Đặng Hùng Võ cho thấy bài toán nhà ở không chỉ nằm ở việc nâng cao thu nhập của người dân, mà còn phụ thuộc vào khả năng điều chỉnh giá nhà, cải thiện cơ chế tiếp cận vốn và tái cấu trúc thị trường theo hướng đáp ứng nhu cầu ở thực.
Cùng với các chỉ đạo của Chính phủ về quản lý, kiểm soát chặt chẽ giá đất, giá nhà ở xã hội và nhà cho thuê, việc khắc phục những bất cập trong triển khai chính sách được kỳ vọng sẽ góp phần cải thiện khả năng tiếp cận nhà ở của người dân.
Trong đó, việc bịt các lỗ hổng trong xác minh thu nhập, tăng cường hậu kiểm, công khai quy trình xét duyệt và liên thông dữ liệu là những giải pháp được đặt ra nhằm hạn chế tình trạng trục lợi, bảo đảm nhà ở xã hội đến đúng đối tượng thụ hưởng.
Về bản chất, để người lao động có cơ hội an cư, thị trường cần tạo ra những căn nhà có mức giá phù hợp với khả năng chi trả thực tế, đi cùng các chính sách tài chính và quản lý hiệu quả.