Mirae Asset dự báo lợi nhuận Masan tăng hơn 90%, MSR là động lực chính
Chứng khoán Mirae Asset dự phóng lợi nhuận Masan năm 2026 tăng hơn 90% nhờ động lực từ công ty con Masan High-Tech Materials.
Trong báo cáo phân tích cập nhật về CTCP Tập đoàn Masan (HoSE: MSN), Công ty Chứng khoán Mirae Asset Việt Nam (MAS) đưa ra đánh giá tích cực đối với triển vọng kinh doanh của doanh nghiệp, đồng thời điều chỉnh tăng dự phóng tài chính cho cả năm 2026. Động lực tăng trưởng chủ yếu đến từ sự phục hồi và bứt phá của CTCP Masan High-Tech Materials (MSR), kết hợp cùng sự ổn định từ các mảng kinh doanh tiêu dùng và bán lẻ cốt lõi.
Số liệu ghi nhận trong nửa đầu năm 2026, Masan đạt doanh thu thuần 52.137 tỷ đồng, tăng 40,1% so với cùng kỳ năm trước. Lợi nhuận sau thuế của cổ đông công ty mẹ đạt 4.371 tỷ đồng, tương đương mức tăng trưởng 206,6%. Biên lợi nhuận hoạt động kinh doanh cải thiện từ 8,2% trong 6 tháng đầu năm 2025 lên 12,5% vào 6 tháng đầu năm, riêng quý II đạt mức 14,4%. Kết quả tích cực này được hỗ trợ từ đà tăng trưởng đồng đều ở các mảng bán lẻ, hàng tiêu dùng và đặc biệt là mảng vật liệu vonfram.
Đóng góp quan trọng trong hoạt động của Masan đến từ công ty con MSR khi doanh thu quý II và lũy kế nửa đầu năm 2026 lần lượt đạt 8.138 tỷ đồng, tăng 404% và 11.131 tỷ đồng tăng 270% so với cùng kỳ. Sự gia tăng này phản ánh biến động thuận lợi của thị trường hàng hóa khi giá bán bình quân vonfram (APT) trong quý II đạt khoảng 3.245USD/mtu, tăng 264% so với đầu năm và duy trì quanh ngưỡng 3.000USD/mtu vào tháng 9/2026.
Bên cạnh yếu tố giá cả, MSR đã hoàn tất chuyển nhượng 4,99% cổ phần cho Elmet Group, ký thỏa thuận dài hạn cung ứng 1.250 đến 1.280 tấn sản phẩm vonfram mỗi năm, đồng thời đảm nhận vai trò chế biến sâu và xuất khẩu các sản phẩm tinh chế từ nguồn nguyên liệu của đối tác. Cùng với hợp đồng bao tiêu sẵn có từ Mitsubishi Materials, MAS nhận định đầu ra và biên lợi nhuận dài hạn của MSR ngày càng được củng cố.
Khối tiêu dùng - bán lẻ của tập đoàn cũng duy trì được nhịp độ ổn định. Doanh thu 6 tháng đầu năm của WinCommerce (WCM) tăng 28,3%, Masan Consumer Holdings (MCH) tăng 13,6%, Masan MEATLife (MML) tăng 17,1% và Phúc Long Heritage tăng 30,4% so với cùng kỳ. Sự cải thiện này gắn liền với các biện pháp tái cơ cấu hệ thống phân phối tại MCH, mở rộng mạng lưới thêm 1.000 cửa hàng WCM, cũng như diễn biến giá thịt heo neo cao hỗ trợ trực tiếp cho biên lợi nhuận của MML.
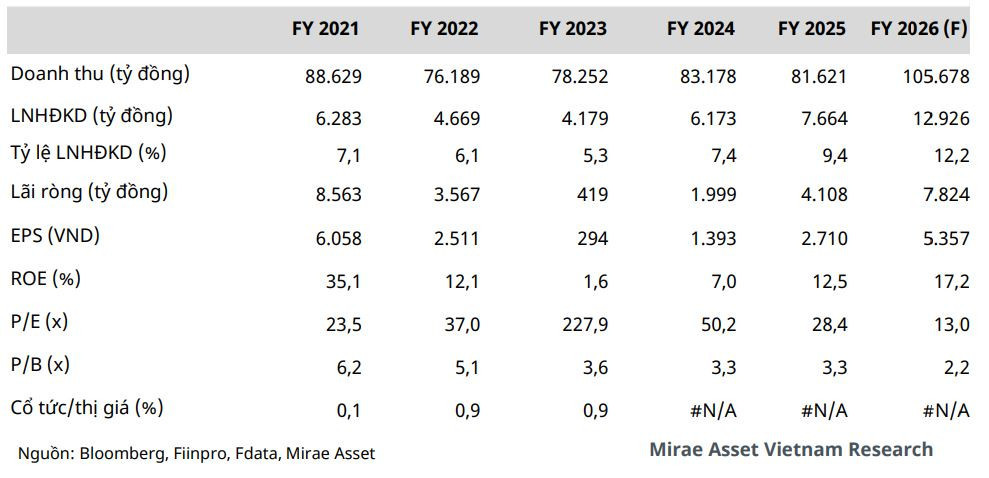
Căn cứ vào các yếu tố trên, Mirae Asset dự phóng cả năm 2026, Masan có thể đạt 105.678 tỷ đồng doanh thu thuần, tăng 29,5% so với năm 2025. Lợi nhuận sau thuế cổ đông công ty mẹ ước đạt 7.824 tỷ đồng, tương ứng mức tăng 90,4%. Doanh thu của MSR ước đạt 26.616 tỷ đồng (tăng 257,6%), trong giả định giá vonfram duy trì ở mức 3.000USD/mtu. Doanh thu hợp nhất mảng tiêu dùng - bán lẻ dự kiến tăng trưởng khoảng 8,2%. Biên lợi nhuận hoạt động kinh doanh cả năm được kỳ vọng mở rộng từ 9,4% lên 12,2% nhờ kiểm soát chi phí hoạt động và giảm tỷ trọng chi phí tài chính.
Về mặt định giá và khuyến nghị, chỉ số EPS dự phóng năm 2026 của MSN được các chuyên gia ước đạt 5.357 đồng/cổ phiếu, tương ứng hệ số P/E forward ở mức 13 lần. Trên cơ sở giá đóng cửa phiên 29/9 là 69.400 đồng/cổ phiếu, MAS xác định mức giá mục tiêu 12 tháng cho MSN là 89.200 đồng/cổ phiếu và đưa ra khuyến nghị mua, tương đương mức sinh lời kỳ vọng 28,5%.