Vay 3 tỉ đồng mua nhà, tiền trả ngân hàng mỗi tháng có thể tăng từ 18 triệu lên 38 triệu đồng: Chuyên gia cảnh báo điều người vay cần làm ngay
Với khoản vay 3 tỉ đồng trong 30 năm, tiền gốc và lãi phải trả mỗi tháng có thể tăng từ khoảng 18 triệu đồng lên 38 triệu đồng khi lãi suất tăng từ 4% lên 12%/năm. Chuyên gia khuyến nghị người vay cần rà soát hợp đồng, tính trước kịch bản lãi suất 13-14% và đánh giá lại sức chịu đựng tài chính.
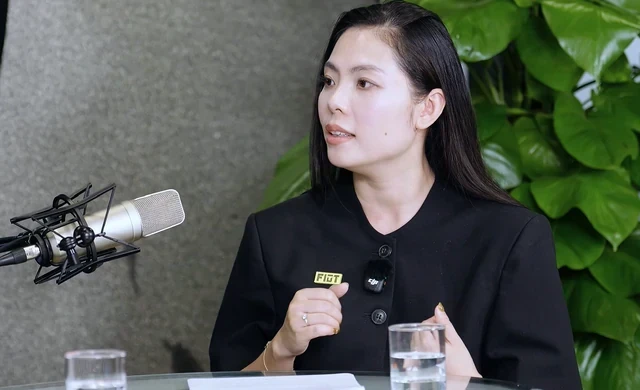
Tại talkshow "Khoản vay đến kỳ lãi thả nổi, cần làm gì để không bị ngộp?" do VnExpress tổ chức, bà Nguyễn Thị Hồng Vân, cố vấn tài chính tại FIDT, đưa ra ví dụ về áp lực trả nợ mà người vay mua nhà có thể đối mặt khi hết thời gian ưu đãi lãi suất.
Theo bà Vân, trong giai đoạn 2024-2025, nhiều ngân hàng triển khai các gói vay mua nhà với lãi suất ban đầu chỉ khoảng 4%/năm, cố định trong 2-3 năm. Với khoản vay 3 tỉ đồng trong 30 năm, người vay chỉ phải thanh toán khoảng 18 triệu đồng/tháng, bao gồm cả gốc và lãi.
Tuy nhiên, nếu lãi suất tăng lên 12%/năm, số tiền phải trả có thể lên khoảng 38 triệu đồng/tháng. Khoản thanh toán tăng hơn gấp đôi, tạo ra áp lực rất lớn đối với ngân sách gia đình.
Rủi ro không chỉ đến từ tiền lãi tăng. Khi mặt bằng lãi suất đi lên, doanh nghiệp có thể chịu tác động, thu nhập của người lao động trong một số ngành như tài chính, bất động sản bị gián đoạn. Trong khi đó, chi phí sinh hoạt cũng tăng theo lạm phát, khiến người vay đồng thời phải đối mặt với áp lực giảm thu nhập và tăng chi tiêu.
Bà Vân nhận định lãi suất chỉ có thể hạ khi lạm phát được kiểm soát. Trong bối cảnh chi phí năng lượng, nguyên liệu đầu vào chịu tác động từ căng thẳng địa chính trị và Việt Nam đặt mục tiêu tăng trưởng cao, người vay khó có thể kỳ vọng lãi suất sớm quay lại mức thấp như năm 2024-2025.
3 bước cần làm trước khi khoản vay chuyển sang lãi suất thả nổi
Theo chuyên gia, việc đầu tiên người vay cần làm là rà soát toàn bộ hợp đồng tín dụng, thay vì chờ đến khi ngân hàng thông báo mức lãi suất mới.
Người vay cần xác định dư nợ còn lại, lãi suất sau ưu đãi được tính theo công thức nào, lãi suất cơ sở cộng biên độ bao nhiêu và thời điểm chính thức chuyển sang lãi suất thả nổi. Biên độ tại một số gói vay có thể khoảng 3-4 điểm phần trăm.
Đồng thời, cần chủ động liên hệ cán bộ tín dụng để cập nhật mức lãi suất thả nổi hiện tại và tính thử số tiền phải trả nếu lãi suất lên 13-14%/năm. Đây là bước quan trọng để biết khoản vay còn nằm trong khả năng chi trả hay đã vượt quá sức chịu đựng của gia đình.
Bước tiếp theo là đánh giá lại nguồn thu, chi phí sinh hoạt và quỹ dự phòng. Những người làm việc trong ngành nghề có thu nhập biến động, phụ thuộc vào hoạt động kinh doanh càng cần tính đến khả năng thu nhập bị gián đoạn.
Bà Vân cho rằng tỷ lệ tiền gốc và lãi phải trả nên được đặt trong tương quan với tổng thu nhập gia đình. Theo ngưỡng bà sử dụng khi tư vấn, khoản trả nợ dưới 30% thu nhập được xem là tương đối an toàn. Nếu tỷ lệ này lên 30-50%, người vay cần rà soát và có phương án xử lý. Khi vượt 50-60%, cần nghiêm túc tính đến việc cơ cấu lại khoản vay.
Đáng chú ý, chuyên gia lấy ví dụ gia đình có tổng thu nhập 60 triệu đồng/tháng, đang vay 2,5 tỉ đồng với lãi suất ưu đãi 8%/năm. Hiện khoản trả nợ đã chiếm khoảng 45% thu nhập. Nếu lãi suất thả nổi tăng lên 14%/năm, tỷ lệ này có thể vọt lên 65-70%.
Khi đó, gia đình gần như không còn dư địa tài chính. Với chi phí sinh hoạt khoảng 25 triệu đồng/tháng, họ có thể phải cắt giảm xuống còn khoảng 20 triệu đồng mới đủ cân đối dòng tiền trả nợ.
Theo bà Vân, người vay không nên chỉ tính toán dựa trên mức lãi suất đang áp dụng, mà cần kiểm tra khả năng trả nợ trong kịch bản bất lợi hơn. Đặc biệt, việc dồn toàn bộ tiền tích lũy để giảm số tiền vay, nhưng không giữ lại quỹ dự phòng, có thể khiến gia đình dễ rơi vào thế bị động khi phát sinh khoản chi đột xuất 50-100 triệu đồng.
Khi tiền trả nợ vượt 60% thu nhập, cần làm việc ngay với ngân hàng
Với nhóm có tỷ lệ trả nợ dưới 30% thu nhập, chuyên gia khuyến nghị tiếp tục tích lũy tiền mặt và cân nhắc giữa trả nợ trước hạn với việc giữ tiền gửi hoặc đầu tư vào các kênh an toàn. Quyết định cần dựa trên tương quan giữa lãi vay, lợi suất đầu tư và phí trả nợ trước hạn.
Với nhóm phải dành 30-50% thu nhập để trả nợ, ưu tiên là thắt chặt chi tiêu, tăng tích lũy tiền mặt, đồng thời tìm phương án đàm phán giảm lãi suất hoặc chuyển sang ngân hàng có điều kiện vay tốt hơn.
Đối với nhóm có tỷ lệ trả nợ lên tới 60-70% thu nhập, bà Vân khuyến nghị cần chủ động làm việc với ngân hàng để đề xuất giãn thời gian trả nợ hoặc giảm lãi suất. Nếu vẫn không đủ khả năng cân đối, người vay có thể tính đến việc huy động nguồn lực từ người thân, bạn bè hoặc cơ cấu lại tài sản.
Việc cắt giảm chi tiêu cũng cần có thứ tự ưu tiên. Theo chuyên gia, các khoản thiết yếu như tiền ăn và học phí của con nên được duy trì. Với hợp đồng bảo hiểm đã qua giai đoạn đóng phí linh hoạt, người vay có thể cân nhắc giảm mức phí thay vì chấm dứt hợp đồng, nhằm không đánh mất lớp bảo vệ tài chính khi gia đình đang ở trạng thái dễ tổn thương.
Một phương án khác là bán những tài sản ít sử dụng, chẳng hạn ô tô. Bà Vân cho biết chi phí nuôi một chiếc xe có thể lên tới 5-7 triệu đồng/tháng. Bán xe vừa giúp giảm chi phí thường xuyên, vừa tạo thêm tiền để trả bớt khoản vay lãi suất cao. Nếu đang ở căn hộ có thể cho thuê với giá tốt, gia đình cũng có thể cân nhắc chuyển sang nơi ở có chi phí thấp hơn.
Trong trường hợp chuyển khoản vay sang ngân hàng khác, người vay cần tính kỹ lợi ích thực tế sau khi trừ toàn bộ chi phí. Chẳng hạn, với khoản vay 2 tỉ đồng, nếu lãi suất giảm từ 14% xuống 8% trong 2 năm, mức tiết kiệm lãi ước tính khoảng 240 triệu đồng. Tuy nhiên, phí thẩm định tài sản, công chứng, đăng ký giao dịch bảo đảm, phí trả nợ trước hạn và khả năng bị truy thu ưu đãi từ ngân hàng cũ có thể làm giảm đáng kể khoản lợi này.
Bà Vân cũng lưu ý một số ngân hàng có thể đồng ý giảm lãi suất khoảng 0,5-1 điểm phần trăm nhưng đồng thời nâng phí trả nợ trước hạn. Vì vậy, người vay cần đọc kỹ điều khoản hợp đồng trước khi quyết định.
“Người vay cần tính toán toàn bộ chi phí, không nên chỉ nhìn vào mức lãi suất thấp hơn để quyết định chuyển ngân hàng”, chuyên gia lưu ý.