Bài học bản địa hóa thị trường ô tô Việt: Chiến lược phân phối định đoạt sự sống còn của thương hiệu ngoại
Năng lực thấu hiểu thực địa của nhà phân phối nội địa chính là chiếc 'chìa khóa vạn năng' giúp các hãng xe quốc tế giữ vững thị phần và phát triển bền vững.
Thị trường ô tô Việt Nam giàu tiềm năng nhưng cũng là phép thử khắc nghiệt đối với các thương hiệu quốc tế. Những nguyên mẫu chiến lược từng thành công ở nước ngoài, khi áp dụng nguyên vẹn vào thị trường trong nước, có thể trở nên lệch nhịp, khiến hãng xe loay hoay giữ thị phần, thậm chí phải trả giá đắt.
Quy mô tiêu thụ quanh ngưỡng nửa triệu xe mỗi năm tại một quốc gia hơn 100 triệu dân mở ra dư địa phát triển đáng kể. Tuy nhiên, lợi thế thương hiệu toàn cầu chưa bao giờ là bảo chứng cho thành công.
Trong bối cảnh ấy, năng lực của nhà phân phối bản địa ngày càng thể hiện vai trò quan trọng cho sự thành công của thương hiệu ngoại. Sự am hiểu tâm lý tiêu dùng, điều kiện sử dụng và cách vận hành thị trường trở thành “chìa khóa” sống còn quyết định vị thế lâu dài của hãng xe.
Từ đỉnh cao doanh số đến đối tác từ bỏ: Ánh hào quang toàn cầu và thực tế bản địa
Một trong những câu chuyện điển hình mà giới ô tô thường nhắc tới là MG. Trên thị trường quốc tế, thương hiệu mang lịch sử lâu đời này đã có những bước phát triển mạnh mẽ, doanh số bùng nổ nhờ chiến lược toàn cầu sắc bén.
Mang theo tâm thế tự tin ấy bước chân vào dải đất hình chữ S, MG từng kỳ vọng sẽ nhanh chóng gặt hái thành công.
Nhưng thực tế thị trường Việt Nam đã viết nên một kịch bản hoàn toàn khác.
Tại các quốc gia phát triển, ô tô đơn thuần là phương tiện di chuyển. Với nhiều gia đình Việt, chiếc ô tô vừa là tài sản tích lũy lớn, vừa có thể là công cụ mưu sinh. Bên cạnh thiết kế và công nghệ, người mua còn cân nhắc chi phí bảo dưỡng, khả năng cung ứng phụ tùng, mức tiêu hao nhiên liệu và giá trị bán lại.
Một sản phẩm được đánh giá cao ở nước ngoài vẫn có thể gặp khó nếu chưa đáp ứng được những tính toán thực tế ấy. Lệch pha nhu cầu thực tế rất dễ thất thế.
Bài toán càng phức tạp khi thị hiếu thay đổi nhanh, từ sedan sang xe gầm cao (SUV/CUV), rồi tiến nhanh vào kỷ nguyên xe điện hóa. Trong khi chu kỳ phát triển sản phẩm toàn cầu kéo dài nhiều năm, thị trường bản địa lại đòi hỏi những điều chỉnh liên tục.
Việc không kịp thời "uốn nắn" theo nhịp độ bản địa sẽ lập tức đẩy doanh nghiệp vào thế kẹt: Một chiếc xe tốt ở nước ngoài chưa chắc là sản phẩm đúng tại Việt Nam.
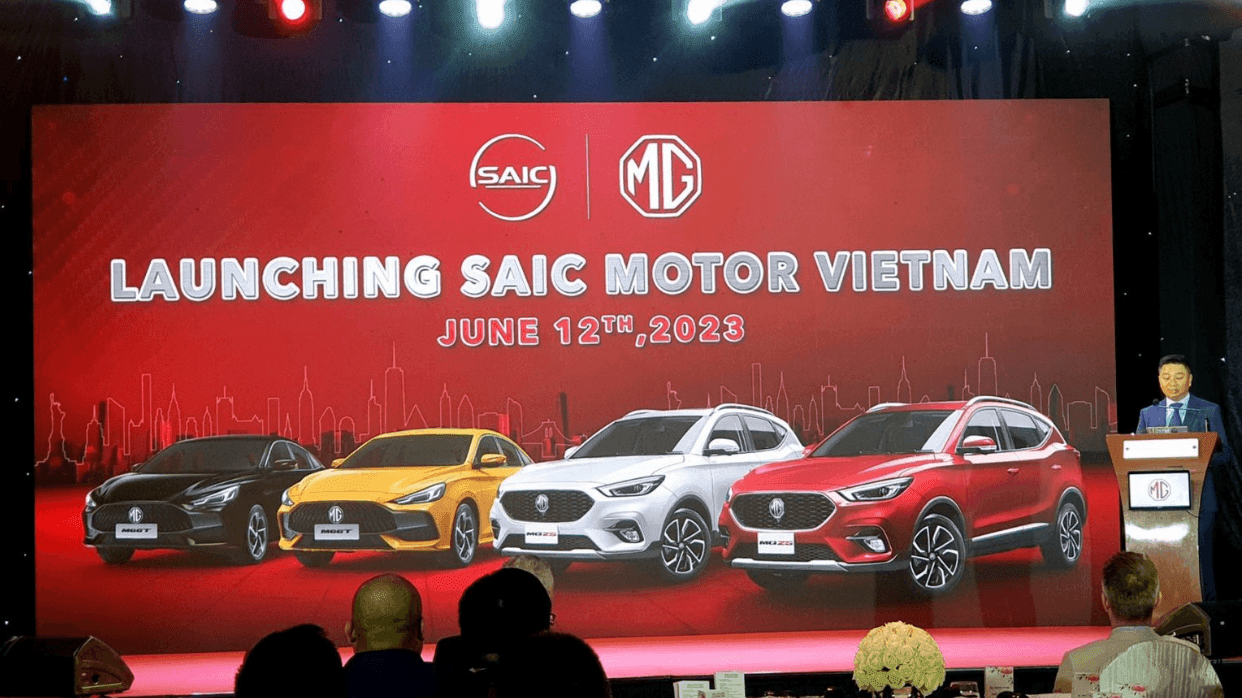
Sau khi SAIC Motor trực tiếp tiếp quản hoạt động phân phối từ giữa năm 2023, MG từng tạo dấu ấn bằng chiến lược giá bán cạnh tranh và các chương trình ưu đãi dồn dập.
Những mẫu xe như ZS, MG5 hay HS góp phần đưa doanh số hàng từ hơn 300 chiếc (năm 2020) lên đỉnh điểm khoảng 13.100 chiếc trong năm 2024, chiếm 3,3% thị phần toàn quốc. Cùng với đó là sự mở rộng nhanh của mạng lưới đại lý lên mốc 40.
Tuy nhiên, tăng trưởng ban đầu chưa đủ bảo đảm sức bền. Đằng sau ánh hào quang tăng trưởng nóng ấy là một cấu trúc vận động rệu rã, để rồi trượt dốc không phanh.
- Lệch pha danh mục sản phẩm: Trong bối cảnh thị trường 2025-2026 dịch chuyển sang xe điện, hybrid và SUV chủ lực, MG phụ thuộc quá lớn vào xe động cơ đốt trong nhập khẩu (dòng ZS chiếm tới hơn 62% doanh số cộng dồn), trong khi các mẫu xe đón đầu xu thế chậm chân hoặc vắng bóng.
- Cái bẫy giảm giá và xói mòn giá trị: Áp lực doanh số từ tổng ép đại lý vào vòng xoáy kích cầu cực đoan. Việc xả kho với mức giảm sâu từ 80 đến hàng trăm triệu đồng (như RX5 giảm đến 244 triệu đồng) có thể giải phóng thanh khoản ngắn hạn nhưng để lại hệ lụy trầm trọng: Xe mới rớt giá liên tục, xe cũ mất giá sâu (MG HS 2022 mất 33% giá trị sau 2 năm), làm sụp đổ niềm tin của người dùng.
- Đứt gãy chuỗi phản hồi (Feedback Loop): Khi quyền quyết định chiến lược và giá bán bị điều hành bởi tổng hành dinh từ xa thay vì một nhà phân phối độc lập am hiểu địa phương, độ trễ điều chỉnh phản ứng thị trường kéo dài tới 12-18 tháng - khoảng trễ đồng nghĩa với án tử cho thị phần.
Hệ quả nhãn tiền của mô hình phân phối bất cập không dừng lại ở những báo cáo doanh số (9 tháng đầu năm 2026 giảm 56% so với cùng kỳ) mà giáng đòn trực diện vào hệ thống đại lý bán lẻ - nơi trực tiếp bỏ vốn nhập xe, đầu tư showroom và duy trì dịch vụ.
Tại Ô tô PTM, doanh nghiệp phân phối MG thuộc hệ thống Haxaco - đơn vị từng gánh vác hơn 40% sản lượng phân phối MG năm 2024. Kết quả kinh doanh chín tháng đầu năm 2026 cho thấy sức ép rõ rệt.
PTM ghi nhận chuỗi lỗ hàng tỷ đồng ở mảng kinh doanh cốt lõi kéo dài 6 quý liên tiếp tính tới quý III/2026, chỉ hoàn thành một phần rất nhỏ kế hoạch lợi nhuận.
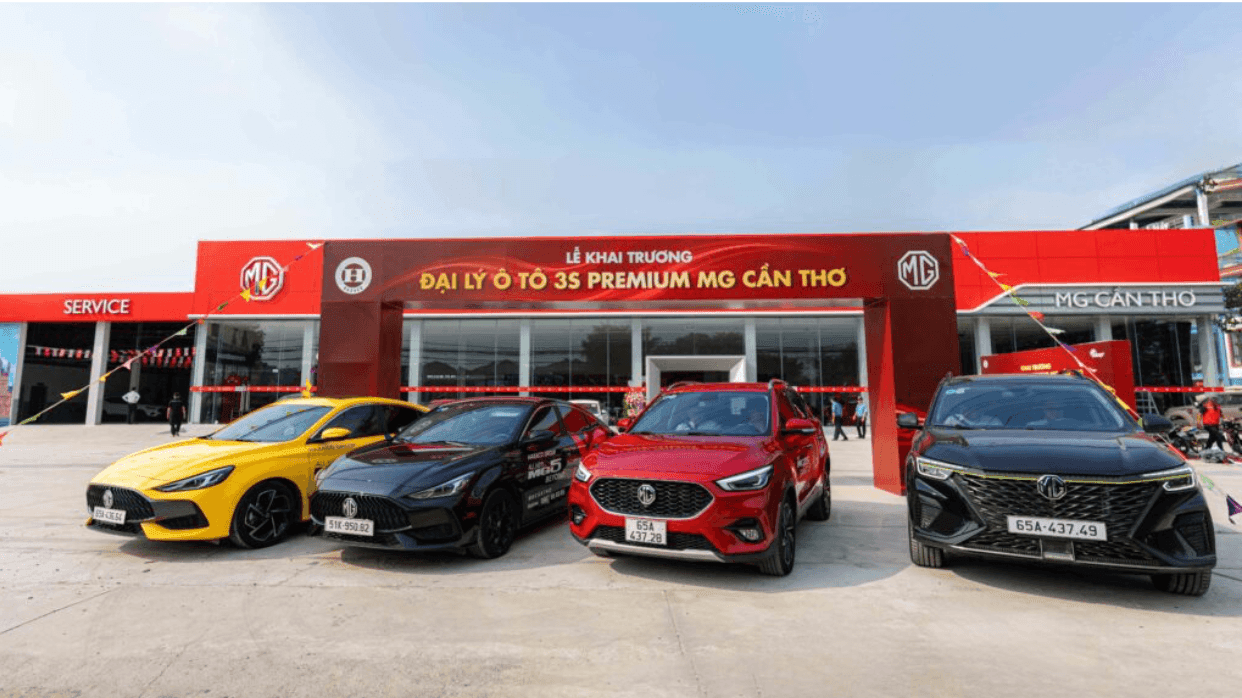
Khi sức bán suy giảm, chi phí vận hành showroom và xưởng dịch vụ vẫn phải được trang trải. Nếu doanh thu hậu mãi chưa đủ bù đắp, đại lý dễ rơi vào thế khó: Vốn nằm trong hàng tồn kho, trong khi nhu cầu quay vòng tiền buộc họ phải tăng ưu đãi để tìm khách. Mạng lưới MG thu hẹp thê thảm.
Đỉnh điểm là việc nhà phân phối lớn này buộc phải "quay lưng", đóng bớt cửa hàng MG để dịch chuyển dòng vốn sang các đối thủ trực tiếp như VinFast.
Trường hợp của MG một lần nữa chứng minh quy luật khắt khe của ngành bán lẻ ô tô: Một chính sách giá rẻ có thể kích hoạt sức mua trong ngắn hạn, nhưng chỉ có chiến lược phân phối ổn định, am hiểu thị trường mới giữ chân được đại lý và bảo vệ niềm tin khách hàng về dài hạn.
Năng lực phân phối bản địa: Bộ lọc rủi ro và chìa khóa thành công dài hạn
Từ bài học của MG, vấn đề đặt ra cho các hãng xe ngoại là liệu mô hình vận hành tập trung với cơ chế ra quyết định "từ trên xuống" (top-down) còn giữ được hiệu quả?, hay việc trao quyền cho các nhà phân phối nội địa - những đơn vị nắm giữ dữ liệu hành vi và hạ tầng thực địa - mới là phương thức quản trị tối ưu để giảm thiểu rủi ro?
Thực tiễn thương mại hóa ô tô tại Việt Nam cho thấy, tìm kiếm một đối tác nhà phân phối nội địa không đơn thuần là ký hợp đồng thương mại hay giao chỉ tiêu doanh số.
Hãng xe quốc tế có ưu thế về công nghệ, R&D và quy mô sản xuất toàn cầu. Còn đối tác bản địa mới là bên nắm giữ "bản đồ dữ liệu hành vi" và "bộ lọc rủi ro" tại thực địa.
Một nhà phân phối nội địa có năng lực sẽ đóng vai trò cầu nối không thể thay thế.
- Đọc vị thị hiếu vi mô và tối ưu định giá: Thay vì rập khuôn các thông số kỹ thuật toàn cầu, họ là đơn vị trực tiếp tư vấn căn chỉnh danh mục, lựa chọn chính xác tính năng an toàn hay tiện nghi nào thực sự quyết định hành vi "xuống tiền" của khách hàng Việt. Họ cũng là người điều phối biên độ giá để sản phẩm cạnh tranh sòng phẳng với các dòng xe lắp ráp trong nước đang hưởng lợi thế ưu đãi.
- Làm "bộ đệm" quản trị vòng đời hàng tồn kho: Thay vì dồn ép đại lý vào vòng xoáy giảm giá xả kho cực đoan, một hệ thống phân phối am hiểu thị trường sẽ giúp dự báo chuẩn xác nhu cầu đặt hàng, triệt tiêu rủi ro đứt gãy nguồn cung hay ứ đọng vốn lưu động.
- Kiến tạo hệ sinh thái gắn liền với vòng đời xe: Những nhà phân phối sở hữu hạ tầng quy mô lớn hiểu rằng việc bán một chiếc xe mới chỉ là điểm khởi đầu. Giá trị thương hiệu trường tồn hay không nằm ở năng lực chăm sóc hậu mãi và bảo vệ giá trị tài sản cho người dùng sau nhiều năm sử dụng.
Nhìn vào bức tranh toàn cảnh của thị trường ô tô Việt Nam, những bài học thành công rõ nét nhất đều không đến từ các mô hình hãng xe tự vận hành ngắn hạn, mà thuộc về những tập đoàn phân phối nội địa lớn đã gắn bó và kiến tạo thị trường suốt nhiều thập kỷ.
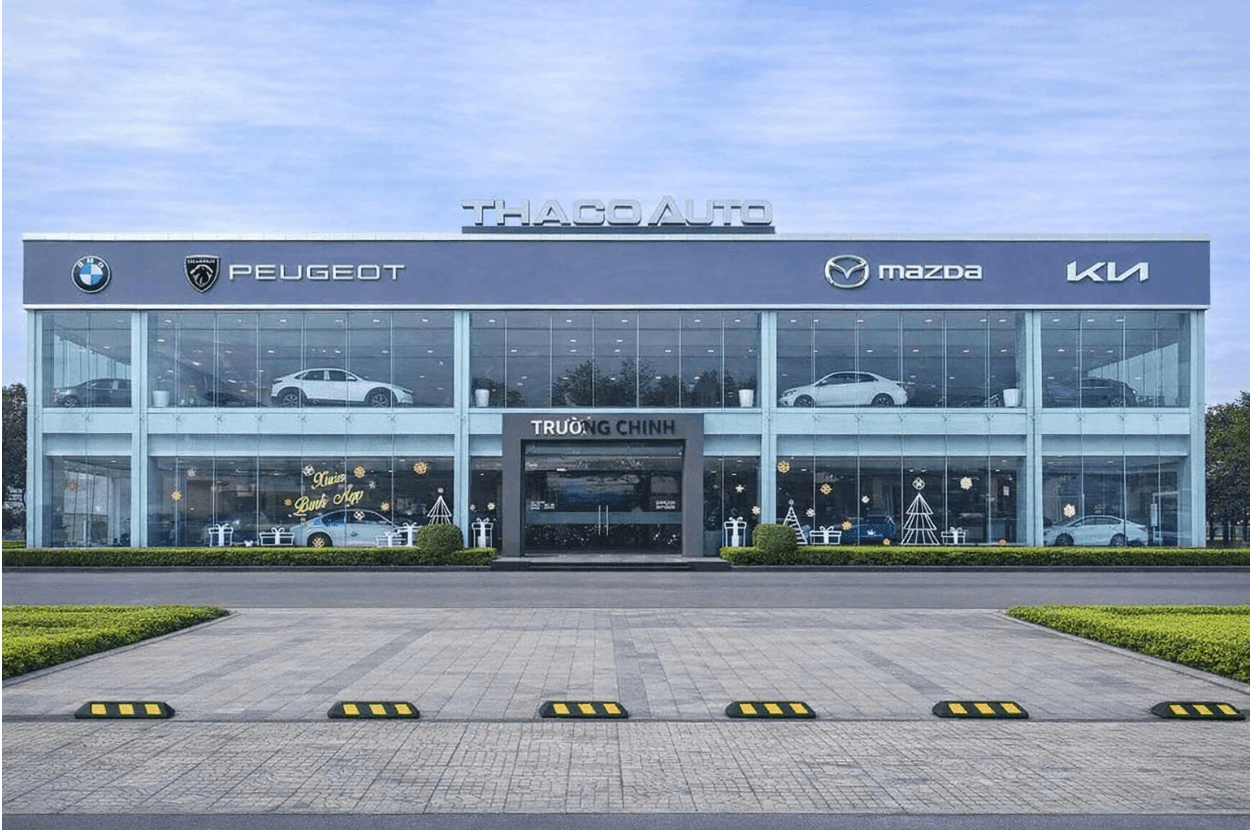
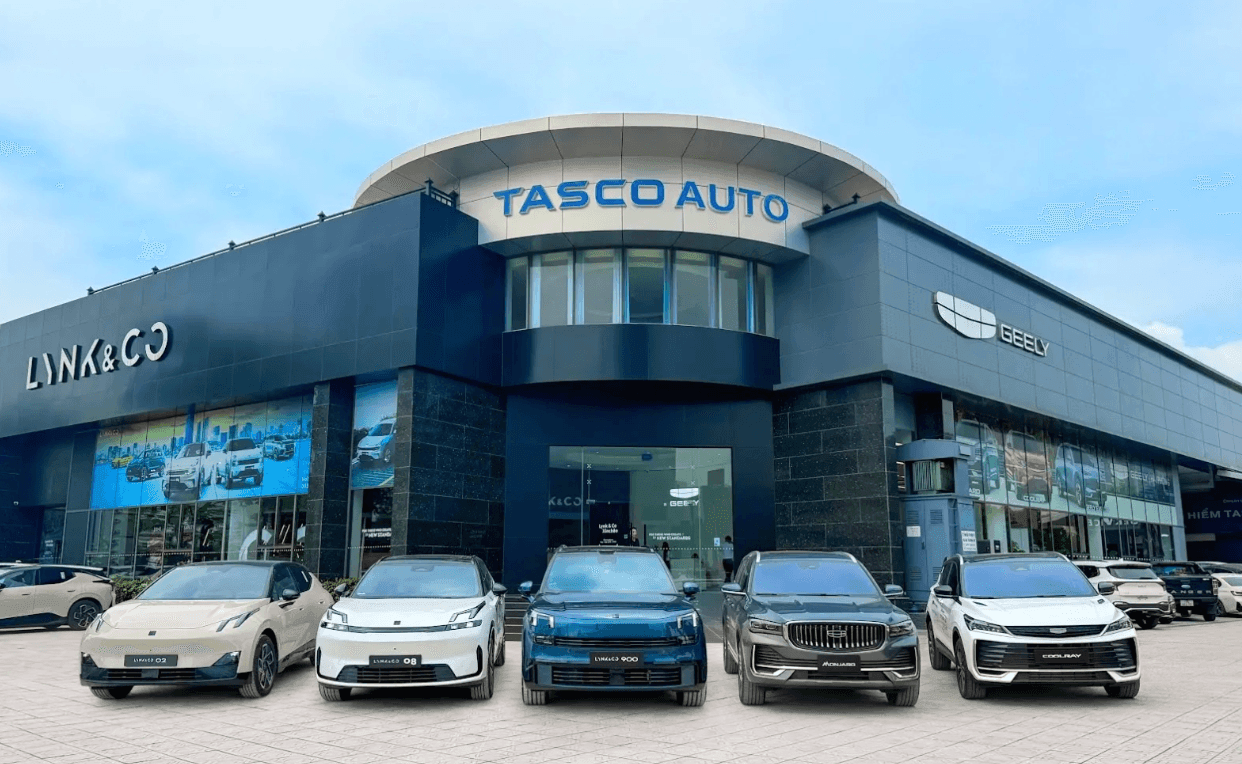
Những tên tuổi lớn như Thaco hay Thành Công (TC Group) hay Tasco chính là minh chứng tiêu biểu. Bằng việc đồng hành lâu dài với các thương hiệu quốc tế (như Thaco với Kia, Mazda, Peugeot, BMW, Thành Công với Hyundai, hay Tasco với nhóm thương hiệu thuộc Geely Auto), họ không đơn thuần làm nhiệm vụ thương mại hay phân phối xe ra thị trường.
Sức mạnh và uy tín của họ được bồi đắp qua nguồn lực khổng lồ đổ vào việc phát triển hệ thống đại lý, làm marketing định vị, nội địa hóa sản phẩm và trên hết là kiên tâm xây dựng niềm tin dài hạn của người tiêu dùng đối với thương hiệu.
Chính bề dày kinh nghiệm thực địa, sự thấu hiểu tâm lý khách hàng Việt và năng lực gánh vác rủi ro tài chính dài hạn đã tạo cho các nhà phân phối nội địa lợi thế vượt trội hoàn toàn. Vượt trội hơn cách làm của hãng, tránh được vết xe đổ của sự áp đặt "từ trên xuống" (top-down), thiếu linh hoạt, phản ứng chậm với biến động thị trường và sa vào vòng xoáy giảm giá xả kho cực đoan.
Vượt trội hơn cách làm "thay ngựa giữa dòng", triệt tiêu hoàn toàn rủi ro đứt gãy chuỗi cung ứng, xáo trộn hệ thống đại lý hay làm sụp đổ niềm tin thương hiệu - những hệ lụy nhãn tiền thường xảy ra khi các hãng xe liên tục thay đổi đối tác phân phối.
Từ đó, họ trở thành "bộ tư vấn ngược" đắc lực, giúp các hãng xe toàn cầu định hình đúng sản phẩm, đi đúng thời điểm và tối ưu hóa chi phí thử sai.
Thị trường ô tô Việt Nam đang thay đổi nhanh cùng công nghệ và kỳ vọng của người mua. Trong bối cảnh ấy, đưa xe về Việt Nam mới chỉ mở đầu cho quá trình phát triển thị trường. Sự áp đặt mô hình một chiều không còn chỗ đứng.
Để đi đường dài, các thương hiệu quốc tế cần tỉnh táo lựa chọn mô hình phân phối, thiết lập quan hệ đối tác ổn định và trao quyền tương xứng cho những đơn vị trực tiếp vận hành. Suy cho cùng, chiếc chìa khóa mở cửa trái tim người tiêu dùng Việt chưa bao giờ nằm ở những chiến lược áp đặt từ xa, mà nằm ngay ở sự thấu cảm và năng lực thực thi vững chắc của hệ thống phân phối nội địa.