Biệt thự, nhà liền kề tại ba đô thị lớn: Giá cao, thanh khoản thấp, dòng tiền chọn lọc
Dù kinh tế duy trì đà tăng trưởng, phân khúc nhà ở liền thổ tại Hà Nội, TP. HCM và Đà Nẵng vẫn giao dịch thận trọng trong quý III/2026.
Theo báo cáo nghiên cứu thị trường quý III/2026 của Avison Young, biệt thự và nhà liền kề tại ba đô thị lớn đang bước vào giai đoạn phân hóa rõ nét. Nguồn cung mới không đồng nghĩa với thanh khoản cải thiện, trong khi giá sơ cấp vẫn neo cao và người mua ngày càng cân nhắc kỹ trước khi xuống tiền.
Bối cảnh này diễn ra khi GDP Việt Nam quý III tăng 9,95% so với cùng kỳ năm trước, nhưng CPI bình quân quý tăng 4,8%. Riêng với bất động sản liền thổ, lãi suất vay mua nhà thả nổi ở mức 12-15%/năm tiếp tục gây áp lực lên nhóm khách hàng sử dụng đòn bẩy tài chính. Theo Avison Young, thị trường vì thế nghiêng nhiều hơn về nhóm người mua có sẵn tiền và mục tiêu tích lũy dài hạn.
Hà Nội: Giá cao, tỷ lệ hấp thụ chỉ 10-15%
Hà Nội là thị trường có tỷ lệ hấp thụ thấp nhất trong ba địa phương, chỉ khoảng 10-15% trong quý III. Dù có thêm khoảng hơn 600 căn nhà ở thấp tầng từ 6 dự án, tổng nguồn cung sơ cấp đang mở bán mới đạt hơn 2.100 căn.
Nguồn hàng tập trung chủ yếu ở phân khúc hạng sang, tại các dự án của những chủ đầu tư lớn như Vinhomes, Sunshine Group và Ciputra, đặc biệt ở phía Tây và Tây Nam Thủ đô. Giá sơ cấp bình quân đạt khoảng 9.800 USD/m2 đất; tại khu trung tâm và Tây Hồ Tây, giá có thể lên 15.000-25.000 USD/m2 đất hoặc cao hơn.
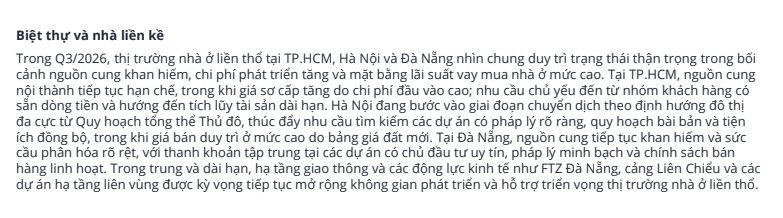
Theo Avison Young, việc áp dụng bảng giá đất mới sát thực tế góp phần đẩy chi phí đầu vào lên cao, khiến mặt bằng giá bán khó giảm. Trong khi đó, định hướng phát triển đô thị đa cực theo Quy hoạch tổng thể Thủ đô đang thúc đẩy sự quan tâm tới các dự án có quy hoạch bài bản, pháp lý tốt và kết nối hạ tầng thuận lợi. Tuy nhiên, kỳ vọng dài hạn chưa đủ để chuyển hóa thành giao dịch nhanh khi người mua vẫn thận trọng trước lãi suất cao.
TP. HCM: Khan hiếm nội đô, người mua nghiêng về tích sản
Tại khu vực TP. HCM mở rộng, tổng nguồn cung sơ cấp nhà ở thấp tầng đang mở bán duy trì gần 7.000 căn. Tuy nhiên, nguồn cung tại các quận nội thành cũ rất hạn chế do quỹ đất khan hiếm và thủ tục pháp lý chặt chẽ. Hàng mới trong quý chủ yếu đến từ các khu đô thị sinh thái khép kín tại vùng vệ tinh như Cần Giờ và Hóc Môn.
Giá sơ cấp bình quân toàn thị trường đạt khoảng 7.850 USD/m2 đất, trong khi tỷ lệ hấp thụ khoảng 27%. Tại khu trung tâm và TP. Thủ Đức cũ, giá nhà phố, biệt thự phổ biến 8.000-14.500 USD/m2 đất; khu vực Bình Chánh ở mức 3.400-4.200 USD/m2. Cần Giờ và Nhà Bè dao động 4.500-7.200 USD/m2, còn Bình Dương cũ và Bà Rịa - Vũng Tàu cũ hiện ở vào khoảng 2.100-5.800 USD/m2.
Chi phí phát triển tăng khiến các chủ đầu tư tiếp tục giữ giá niêm yết, thay vì giảm giá trực tiếp. Một số dự án áp dụng phương án thanh toán kéo dài 3-5 năm hoặc chiết khấu 15-20% cho khách thanh toán sớm. Ở thị trường thứ cấp, người bán chịu áp lực tài chính có thể phải thương lượng giảm giá 5-10%.
Theo báo cáo, nhóm khách hàng có tiềm lực tài chính tốt vẫn quan tâm tới tài sản dài hạn, nhất là tại các khu đô thị có tiện ích đồng bộ và kết nối giao thông thuận lợi. Dù vậy, tỷ suất cho thuê nhà phố chỉ khoảng 2-3%/năm khiến việc đầu tư bằng vốn vay trở nên kém hấp dẫn.
Đà Nẵng: Thanh khoản tập trung vào dự án có giá trị sử dụng rõ ràng
Đà Nẵng ghi nhận nguồn cung nhà liền thổ khoảng hơn 1.500 căn, phần lớn là hàng tồn kho và sản phẩm mở bán bổ sung tại phường Hải Vân, cùng sự tái khởi động một phân khu của dự án Golden Hills tại Liên Chiểu.
Giá sơ cấp bình quân đạt khoảng 4.950 USD/m2, thấp hơn Hà Nội và TP. HCM. Tuy nhiên, giá tại các dự án mặt tiền sông Hàn hoặc ven biển Mỹ Khê - Sơn Trà vẫn ở mức 7.000-8.500 USD/m2. Tỷ lệ hấp thụ chỉ khoảng 25%, giảm so với quý trước.
Thị trường phân hóa theo vị trí và chất lượng dự án. Những sản phẩm có pháp lý minh bạch, hạ tầng tốt và tiện ích hoàn chỉnh vẫn ghi nhận giao dịch, trong khi bất động sản xa trung tâm hoặc đất nền phân lô thiếu tiện ích có thể phải giảm giá thứ cấp 10-15%. Riêng các khu vực ven biển như Sơn Thủy, An Thượng giữ giá tốt hơn nhờ khả năng khai thác dịch vụ lưu trú.
Trong trung và dài hạn, khu thương mại tự do Đà Nẵng, cảng Liên Chiểu và hạ tầng liên vùng được kỳ vọng mở rộng không gian phát triển. Tuy nhiên, triển vọng này vẫn cần được kiểm chứng bằng tiến độ triển khai, nhu cầu ở thực và khả năng tạo dòng tiền tại từng dự án.
Thị trường bước vào cuộc sàng lọc bằng dòng tiền thực
Ba thị trường có những đặc điểm riêng, nhưng cùng cho thấy một xu hướng, đó là khi giá cao không còn bảo đảm thanh khoản, còn kỳ vọng hạ tầng chỉ tạo lợi thế khi đi cùng pháp lý, tiện ích và nhu cầu thực tế.
Hà Nội chịu áp lực lớn từ mặt bằng giá và tỷ lệ hấp thụ thấp; TP. HCM có lợi thế về quy mô nguồn cung nhưng thiếu sản phẩm nội thành; Đà Nẵng có dư địa phát triển gắn với du lịch và logistics, song giao dịch vẫn tập trung vào một số dự án đáp ứng tốt yêu cầu của người mua.
Trong bối cảnh lãi suất cao, nhà liền thổ đang được nhìn nhận nhiều hơn như tài sản tích lũy dài hạn thay vì công cụ lướt sóng. Khả năng khai thác, chất lượng quy hoạch và năng lực tài chính của người mua sẽ ngày càng quyết định sức cạnh tranh của sản phẩm, thay cho kỳ vọng tăng giá đơn thuần.