Cho vay margin lập kỷ lục 460.000 tỷ đồng, lợi nhuận công ty chứng khoán bị bào mòn bởi chi phí vốn tăng 70%
Lợi nhuận ngành chứng khoán chịu áp lực khi chi phí vốn tăng mạnh, trong khi lãi suất cho vay margin gần như đi ngang.
Theo báo cáo cập nhật ngành chứng khoán quý III/2026 của Chứng khoán TCBS, tổng dư nợ cho vay của 81 công ty chứng khoán đạt 459.955 tỷ đồng, tăng 20% so với cùng kỳ năm trước và là mức cao kỷ lục từ trước đến nay.
Thu nhập lãi cho vay của toàn ngành đạt 12.843 tỷ đồng, tăng 37% so với cùng kỳ. Khoản thu này chiếm 36,4% tổng doanh thu hoạt động và đóng góp tới 52% lợi nhuận gộp toàn ngành. Điều này đồng nghĩa cho vay là nguồn đóng góp lợi nhuận gộp lớn nhất của các công ty chứng khoán.
Dẫu vậy, quy mô cho vay lập kỷ lục không đồng nghĩa hiệu quả kinh doanh cũng tăng tương ứng. Lợi nhuận sau thuế toàn ngành trong quý III chỉ đạt 8.602 tỷ đồng, giảm 43,1% so với cùng kỳ, chủ yếu do hoạt động tự doanh suy yếu, doanh thu môi giới sụt giảm và chi phí lãi vay gia tăng.
Điểm đáng chú ý trong báo cáo của TCBS là sự trái chiều giữa lợi suất cho vay ký quỹ và chi phí huy động vốn của các công ty chứng khoán.
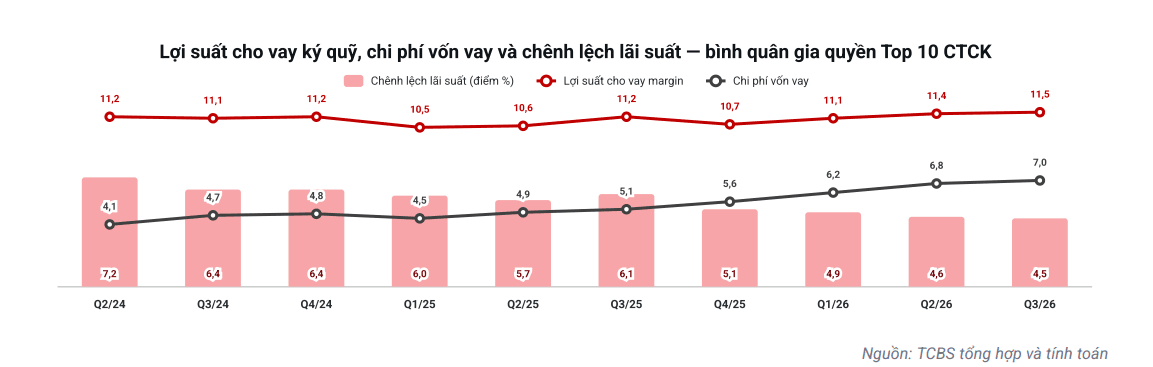
Cụ thể, lợi suất cho vay bình quân gia quyền của 10 công ty chứng khoán lớn trong quý III/2026 đạt khoảng 11,5%/năm, chỉ nhích nhẹ so với mức 11,2%/năm của quý II/2024.
Trong cùng giai đoạn, chi phí vốn vay bình quân của nhóm này tăng mạnh từ 4,1% lên 7%/năm, tương đương mức tăng khoảng 70%. Như vậy, trong hơn hai năm qua, lợi suất cho vay margin gần như đi ngang, trong khi chi phí huy động vốn tăng thêm tới 2,9 điểm %.
Sự chênh lệch này khiến khoảng cách giữa lợi suất cho vay và chi phí vốn vay liên tục thu hẹp. Từ mức 7,2 điểm % trong quý II/2024, chênh lệch lãi suất của nhóm 10 công ty chứng khoán lớn đã giảm xuống còn 4,5 điểm % vào quý III/2026. Đây là mức thấp nhất trong 10 quý gần đây, tương đương mức thu hẹp khoảng 38% so với thời điểm đầu kỳ.
Với quy mô dư nợ cho vay toàn thị trường khoảng 460.000 tỷ đồng, mỗi 1 điểm % thay đổi trong chênh lệch lãi suất có thể tương ứng khoảng 4.600 tỷ đồng lợi nhuận trước thuế mỗi năm.
Nói cách khác, nếu chênh lệch giữa lợi suất cho vay và chi phí vốn thu hẹp 1 điểm % trên quy mô dư nợ này, lợi nhuận trước thuế toàn ngành có thể chịu tác động giảm tương đương 4.600 tỷ đồng mỗi năm. Thực tế, chi phí lãi vay của toàn ngành trong quý III đã tăng 45% so với cùng kỳ lên 9.081 tỷ đồng, tạo thêm sức ép lên hiệu quả kinh doanh.
Nhìn về những tháng cuối năm, TCBS kỳ vọng định hướng giảm lãi suất huy động từ cuối tháng 10/2026 có thể góp phần hạ nhiệt chi phí vốn vay của ngành chứng khoán.
Trong đó, ACBS và HSC là hai công ty chứng khoán được kỳ vọng hưởng lợi nhiều nhất khi có chênh lệch giữa lợi suất cho vay và chi phí vốn dưới 3 điểm %, trong khi chi phí lãi vay chiếm hơn 55% lợi nhuận trước lãi vay. Tuy nhiên, ở chiều ngược lại, hai công ty này cũng chịu áp lực lớn nhất nếu lãi suất vay vốn từ ngân hàng chậm giảm, khiến biên lợi nhuận tiếp tục bị thu hẹp.