Mở rộng đội tàu lớn nhất lịch sử giữa nguy cơ dư cung toàn cầu, Hải An (HAH) vẫn được dự báo lãi vượt 1.500 tỷ đồng
Hải An (HAH) đặt mục tiêu nâng quy mô đội tàu lên khoảng 30 chiếc vào năm 2030.
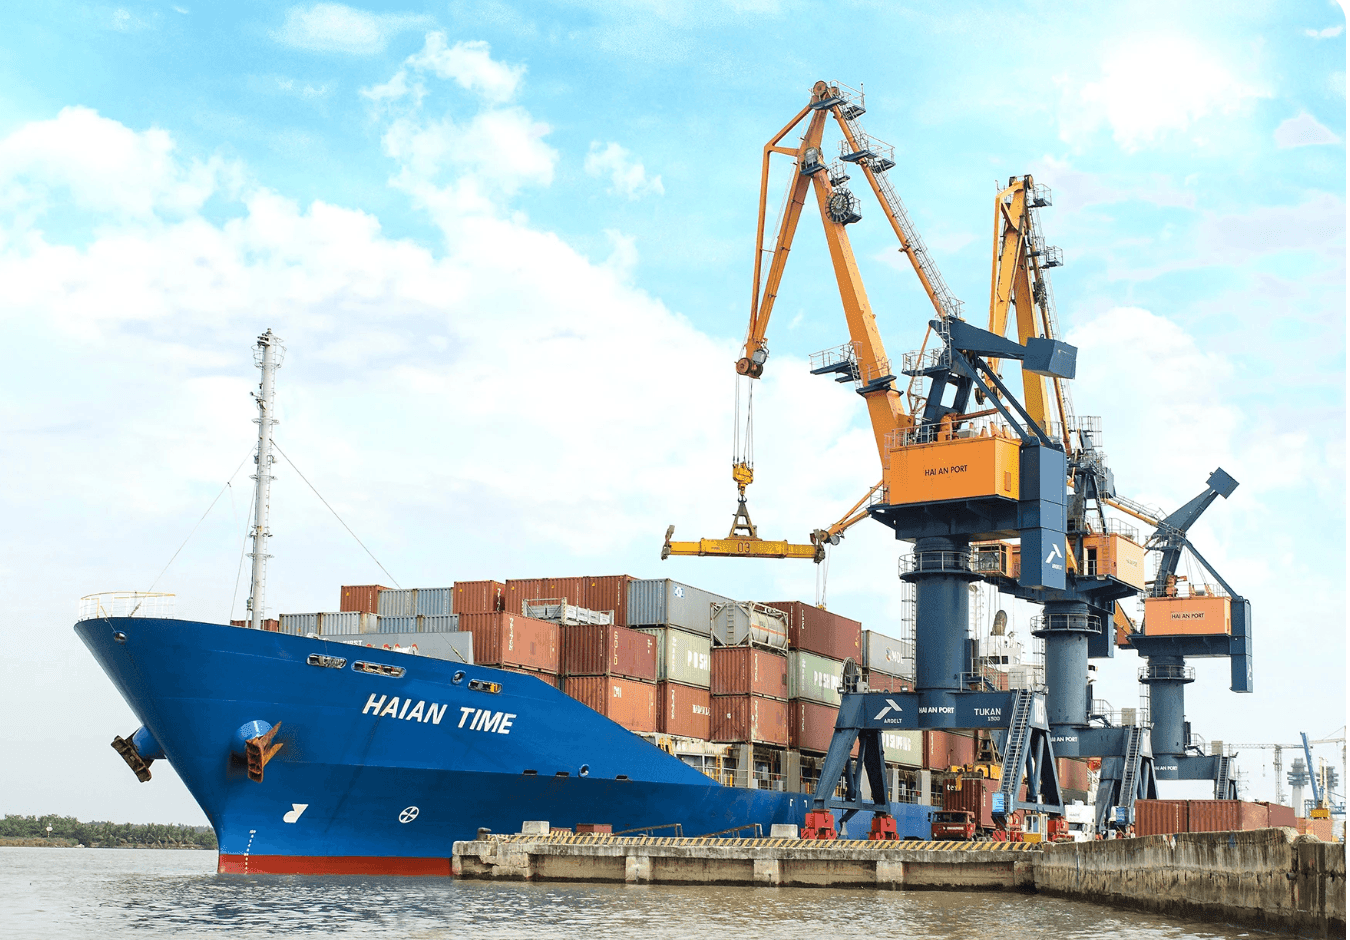
Chứng khoán ACB (ACBS) công bố báo cáo cập nhật đối với CTCP Vạn tải và Xếp dỡ Hải An (mã chứng khoán HAH) trong bối cảnh doanh nghiệp đang triển khai chương trình mở rộng đội tàu lớn nhất từ trước đến nay.
Tham vọng nâng đội tàu lên 30 chiếc vào năm 2030
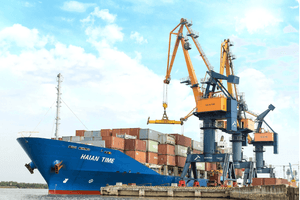
Về quy mô, Hải An hiện có 18 tàu, trong đó 11 chiếc đang được cho thuê theo hợp đồng định hạn (Time Charter - TC). Đây là một trong những nền tảng quan trọng giúp doanh nghiệp duy trì nguồn thu trong bối cảnh giá cước vận tải biến động.
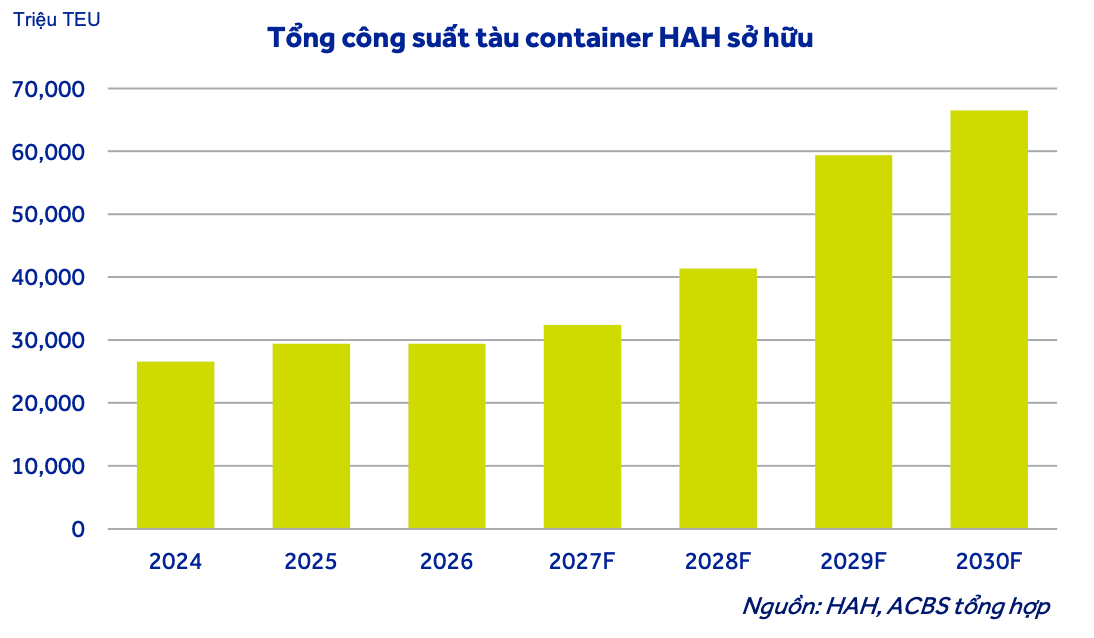
Theo kế hoạch, công ty đang tham gia chương trình đóng mới 10 tàu, gồm 4 tàu có sức chở 3.000TEU, 4 tàu 7.100TEU và 2 tàu 1.900TEU. Thời gian bàn giao dự kiến bắt đầu từ tháng 12/2027 và tập trung trong giai đoạn 2028-2029. Tổng sức chở các tàu đóng mới đến 44.000TEU.
Hải An hướng tới quy mô 30 tàu giai đoạn 2026-2030 và tăng tỷ trọng tàu có sức chở lớn.
Hiện Hải An đang đầu tư trực tiếp thông qua liên doanh Hai An Green Shipping Lines (Hải An sở hữu 40%) và hợp đồng hợp tác kinh doanh BCC (Hải An tham gia 60%).
Đội tàu mới giúp Hải An mở rộng thị trường và đa dạng hoá nguồn doanh thu. Trong đó, nhóm tàu 3.000TEU phù hợp với các tuyến vận tải Nội Á có cự ly dài hơn, còn nhóm tàu 7.100TEU mở ra khả năng tham gia các tuyến quốc tế hoặc cho những hãng vận tải lớn thuê định hạn dài hạn.
Mở rộng quy mô giữa chu kỳ giá cước nhiều áp lực
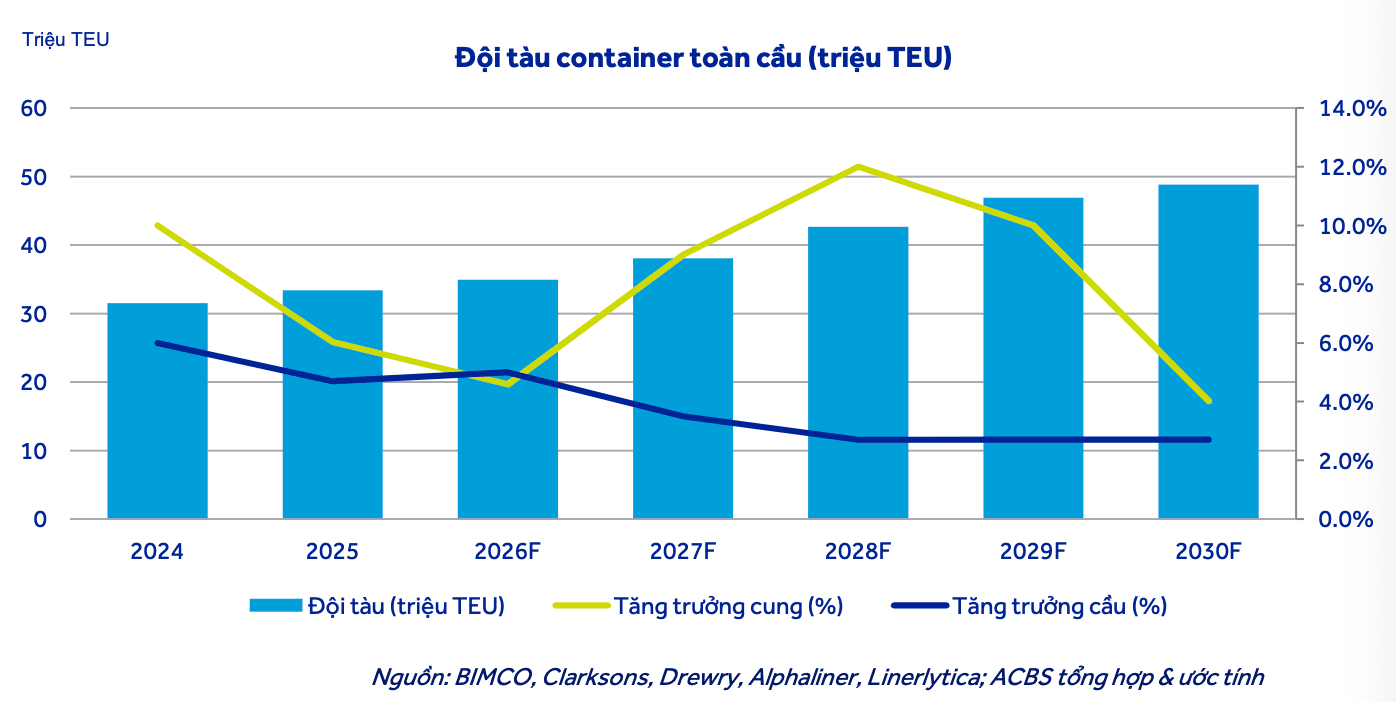
Tham vọng của Hải An diễn ra trong bối cảnh thị trường vận tải container thế giới đang đứng trước nguy cơ dư cung.
Theo dữ liệu từ BIMCO, năng lực đội tàu container toàn cầu dự kiến tăng khoảng 9% trong năm 2027, cao hơn đáng kể so với mức tăng trưởng nhu cầu vận tải 2,5-4,5%.
Điều này tạo nên áp lực cạnh tranh về giá cước vận tải container.
Trong khi đó, dữ liệu Alphaliner cho thấy nhóm tàu dưới 4.000TEU chiếm khoảng 40% tổng số tàu đang được đặt đóng mới. Riêng phân khúc 1.500-1.999TEU có 247 tàu, là nhóm nhiều nhất xét theo số lượng đơn đặt hàng.
Đây cũng là phân khúc gần với đội tàu chủ lực khoảng 1.700TEU của Hải An.
Như vậy, khi các tàu đóng mới được bàn giao trong giai đoạn 2027-2029, Hải An có thể phải đối mặt với sự cạnh tranh lớn hơn ngay ở phân khúc đang đóng vai trò quan trọng trong hoạt động kinh doanh.
Lợi thế cạnh tranh khó sao chép của Hải An
Theo dự báo cập nhật tháng 10/2026 của Tổ chức Thương mại Thế giới (WTO), khối lượng xuất khẩu và nhập khẩu hàng hóa của châu Á năm 2027 dự kiến tăng lần lượt 5,2% và 5,6%, cao hơn mức tăng trưởng 4,1% của thương mại hàng hóa toàn cầu.
Dù vậy, tốc độ tăng trưởng này đã chậm lại đáng kể so với mức 9,9% và 9,5% dự kiến trong năm 2026. Đáng chú ý, tăng trưởng thương mại năm 2026 được thúc đẩy mạnh bởi các mặt hàng phục vụ trí tuệ nhân tạo (AI), như bán dẫn và máy chủ. Nhóm hàng này đóng góp khoảng 47% mức tăng thương mại hàng hóa toàn cầu trong nửa đầu năm 2026, nhưng chủ yếu được vận chuyển bằng đường hàng không.
Dù vậy, ACBS cho rằng Hải An có lợi thế bền vững ở thị trường nội địa và nền chi phí thấp, nơi công ty chiếm khoảng 30% thị phần. Lợi thế của Hải An đến từ ba yếu tố khó sao chép.
Thứ nhất, Theo Bộ luật Hàng hải 2015, vận tải biển nội địa phải do tàu biển Việt Nam đảm nhận. Và Việt Nam chưa cam kết mở cửa lĩnh vực này trong WTO và cả CPTPP. Với khoảng 30% thị phần vận tải container nội địa bằng đường biển, Hải An được bảo vệ khỏi cạnh tranh trực tiếp từ tàu nước ngoài trên tuyến nội địa.
Thứ hai, phần lớn đội tàu là đã qua sử dụng, chi phí đầu tư thấp giúp Hải An có điểm hoà vốn thấp. Lợi thế chi phí này giúp Hải An duy trì khai thác hiệu quả đồng thời tạo dư địa cạnh tranh khi tái ký hợp đồng.
Thứ ba là mạng lưới tần suất cao (6-10 chuyến/tuần) cùng hệ sinh thái cảng, Depot tại Hải Phòng giúp Hải An duy trì quan hệ khách hàng ổn định.
Lợi nhuận 9 tháng đạt gần 1.184 tỷ đồng, mảng vận tải tiếp tục dẫn dắt
Về kết quả kinh doanh, riêng quý III/2026, doanh thu 1.419 tỷ đồng, tăng 5,3% so với cùng kỳ. Lợi nhuận sau thuế đạt 366 tỷ đồng, tăng 3,7%.
Lũy kế 9 tháng đầu năm, doanh thu thuần đạt 4.218 tỷ đồng, tăng 11,3% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.184 tỷ đồng, tăng 13,7% và hoàn thành 94,7% kế hoạch năm.
Mảng khai thác tàu tiếp tục giữ vai trò chủ lực với doanh thu 3.370 tỷ đồng trong 9 tháng, tăng 13%. Động lực tăng trưởng đến từ việc bổ sung công suất sau khi tàu HAIAN IRIS đi vào hoạt động từ tháng 10/2025, cùng với diễn biến thuận lợi của giá cước vận tải và giá thuê tàu định hạn.
Trong 9 tháng đầu năm, giá cước vận chuyển container bình quân tăng khoảng 16%, trong khi giá thuê tàu định hạn tăng khoảng 5% so với cùng kỳ.
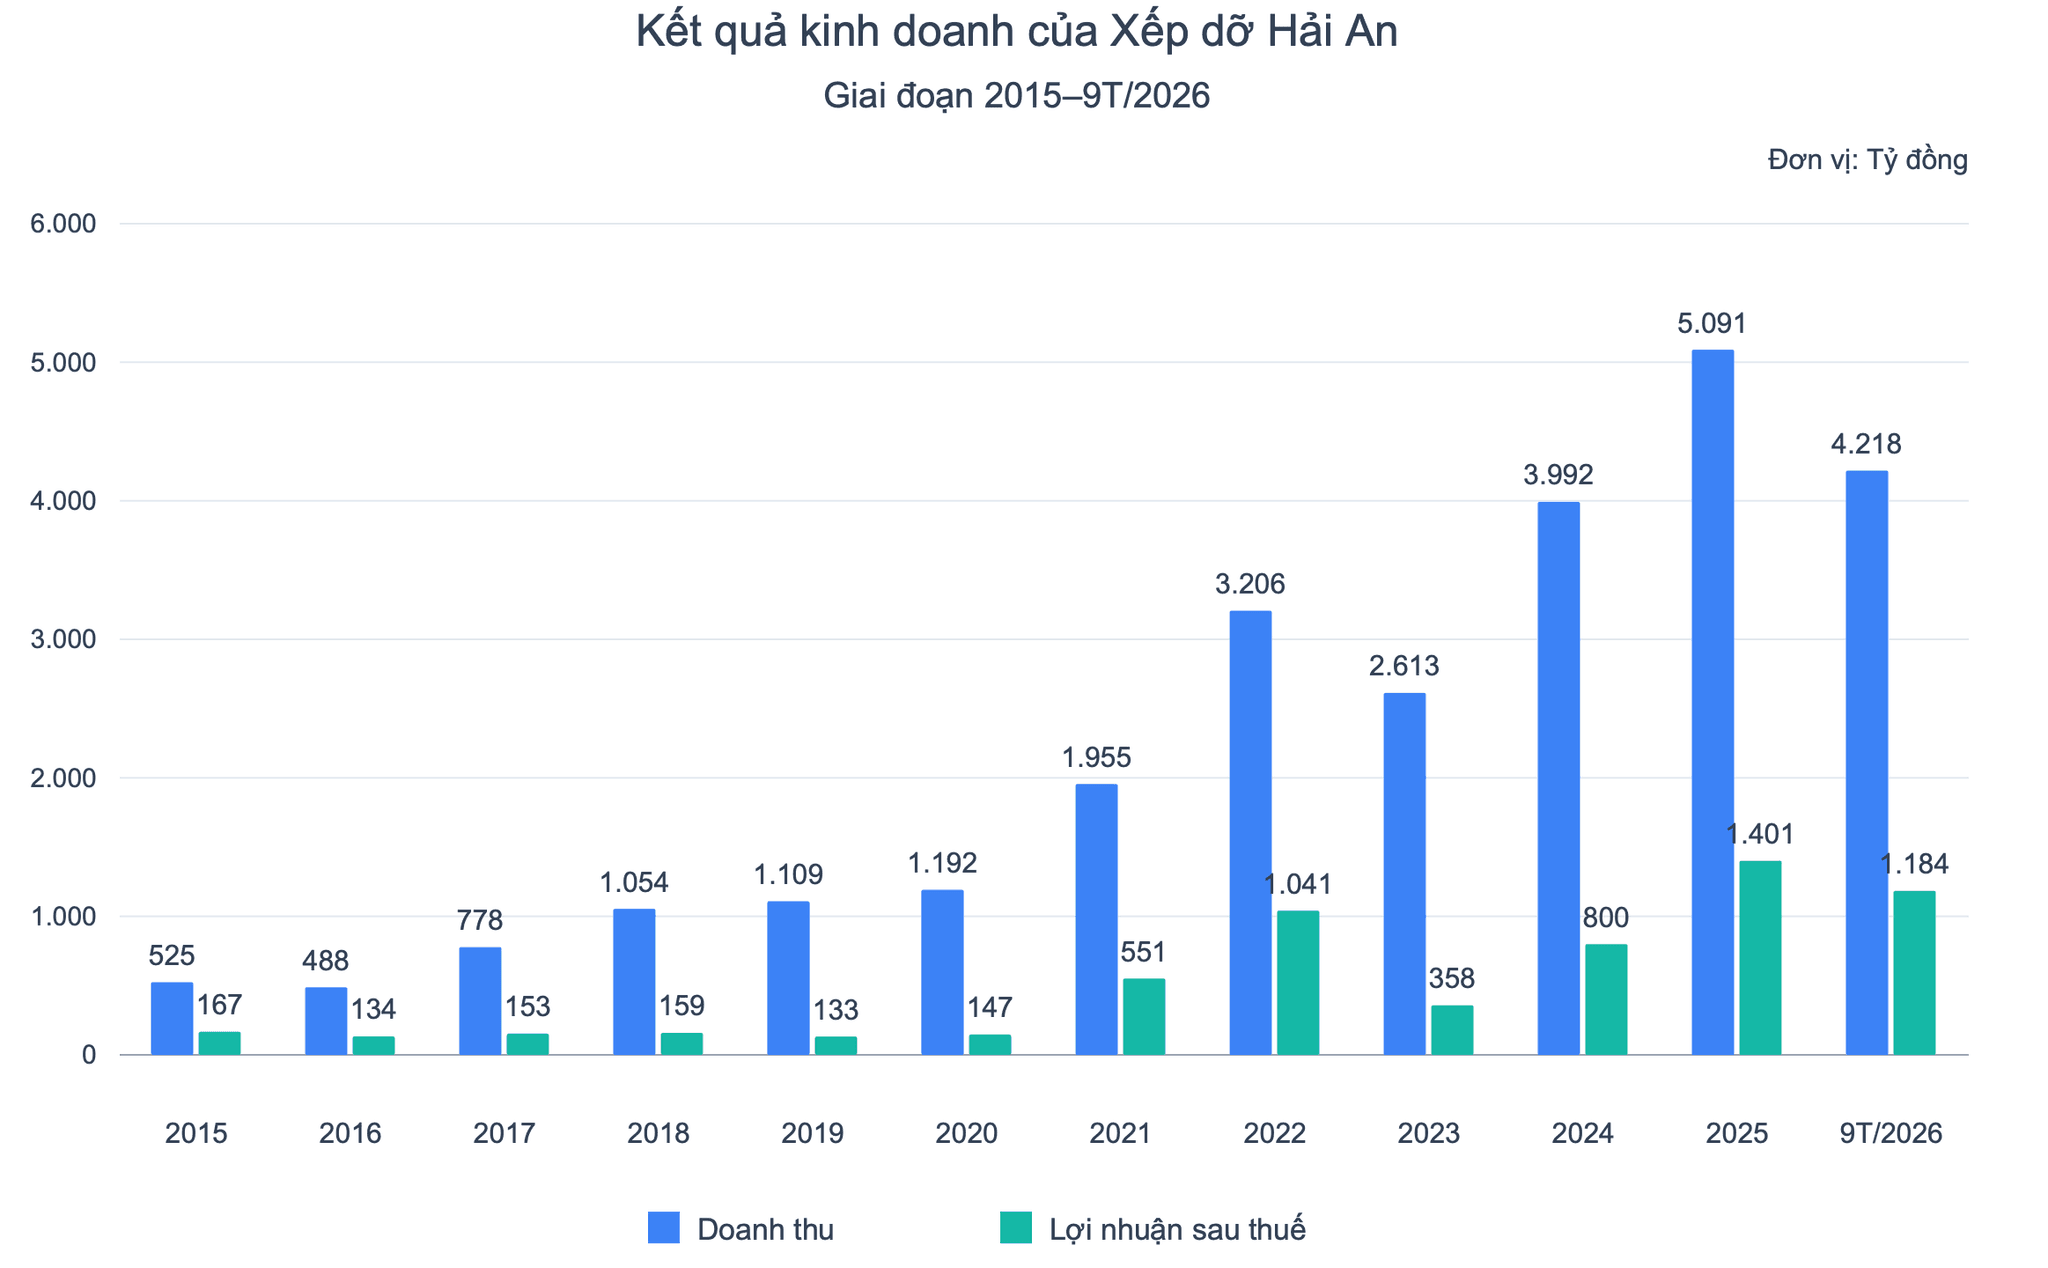
Ở mảng khai thác cảng, doanh thu đạt 272 tỷ đồng, tăng 7%. Đáng chú ý, biên lợi nhuận gộp cải thiện từ 18,8% lên 32,5%. Kết quả này có được nhờ điều chỉnh tăng giá dịch vụ nâng hạ và lưu kho, đồng thời giảm áp lực quá tải tại cảng Hải An thông qua điều chuyển một phần hàng hóa sang cảng đối tác Nam Hải Đình Vũ của VSC.
Tuy nhiên, áp lực chi phí cũng đã xuất hiện.
Biên lợi nhuận gộp hợp nhất quý III giảm xuống 35,5%, so với 41,4% trong quý II và 36,8% cùng kỳ năm trước, chủ yếu do giá vốn, đặc biệt là chi phí nhiên liệu, tăng nhanh hơn doanh thu.
Lợi nhuận có thể giảm trong năm 2027
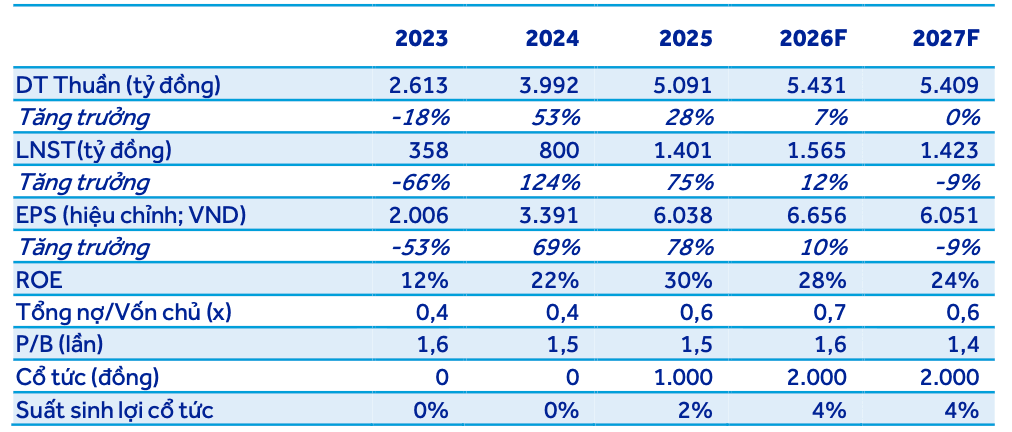
Trong bối cảnh đó, ACBS dự báo doanh thu năm 2026 của Hải An đạt 5.431 tỷ đồng, tăng 6,7% so với năm trước. Lợi nhuận sau thuế dự kiến đạt 1.565 tỷ đồng, tăng 11,7%.
Tuy nhiên, sang năm 2027, đơn vị phân tích dự báo doanh thu gần như đi ngang ở mức 5.409 tỷ đồng, trong khi lợi nhuận sau thuế giảm 9,1% xuống 1.423 tỷ đồng.
Nguyên nhân chủ yếu đến từ triển vọng giá cước vận chuyển container suy giảm khi nguồn cung tàu toàn cầu tăng nhanh hơn nhu cầu.
Trên thị trường chứng khoán, cổ phiếu HAH đang giao dịch quanh mức 47.900 đồng/cổ phiếu. ACBS dự báo HAH có thể đạt mức giá mục tiêu 55.000 đồng/cổ phiếu, kỳ vọng tăng 15% so với thị giá hiện tại.
Dù vậy, ACBS cũng đưa khuyến nghị KHẢ QUAN với cổ phiếu HAH.