Cổ phiếu đáng chú ý ngày 17/9: VPB, HPG, HDB
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu VPB, HPG, HDB.
VPBank (VPB): Khuyến nghị mua, giá mục tiêu 28.600 đồng/cp
Kết phiên 16/9, cổ phiếu VPB giảm 0,2% xuống 27.600 đồng/cp. Thanh khoản đạt 17,6 triệu đơn vị, tương ứng giá trị giao dịch 483 tỷ đồng.
Theo Chứng khoán Vietcombank (VCBS), VPB đang tích lũy chặt chẽ trong biên độ hẹp và giữ vững vùng hỗ trợ quanh 27.000 đồng/cp. Trên đồ thị ngày, cổ phiếu đã kiểm tra thành công vùng hỗ trợ này và bật tăng trở lại với thanh khoản lớn. Đường Tenkan và MA20 vẫn hướng lên, cho thấy xu hướng tăng được duy trì. VCBS kỳ vọng VPB sẽ sớm hướng tới vùng kháng cự quanh 28.500 đồng/cp trong ngắn hạn.
Trên đồ thị giờ, VPB tiếp tục tích lũy chặt chẽ. Các chỉ báo động lượng như MACD và RSI đã điều chỉnh xuống vùng thấp, đồng thời hình thành đáy phân kỳ hướng lên. Diễn biến này cho thấy khả năng cổ phiếu bước vào một nhịp tăng mới trong ngắn hạn.
Về chiến lược giao dịch, VCBS khuyến nghị nhà đầu tư cân nhắc giải ngân tại vùng giá 27.000-27.200 đồng/cp, với giá mục tiêu 28.600 đồng/cp.
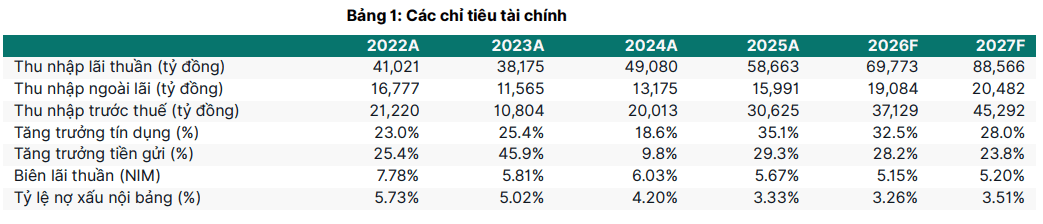
Hiện VPB giao dịch tại mức P/B dự phóng năm 2026 là 1,18 lần, thấp hơn mức 1,42 lần của ngành. Điều này cho thấy thị trường vẫn đang chiết khấu những rủi ro liên quan đến chất lượng tài sản và tính bền vững của ROE. Kafi dự phóng ROE của VPB duy trì ở mức 15-16% trong giai đoạn 2026-2027, cao hơn so với giai đoạn 2023-2024. Việc duy trì ROE ở mặt bằng cao hơn, đồng thời kiểm soát chất lượng tài sản, có thể tạo dư địa tái định giá so với kịch bản cơ sở.
Bên cạnh đó, việc VPB được bổ sung vào FTSE Global All Cap cùng dòng vốn thụ động dự kiến phát sinh trong kỳ cơ cấu tháng 9/2026 có thể trở thành chất xúc tác cho quá trình tái định giá cổ phiếu.
Năng lực vốn và khả năng tiếp cận đa dạng các nguồn vốn tiếp tục tạo nền tảng cho tăng trưởng tín dụng. VPB có thể huy động vốn từ nhiều kênh, bao gồm tiền gửi, giấy tờ có giá và các khoản vay quốc tế, qua đó hỗ trợ mở rộng bảng cân đối. Kafi dự phóng tín dụng của VPB tăng 32% trong năm 2026 và 28% trong năm 2027. Điều này giúp quy mô tài sản sinh lời tiếp tục mở rộng, dù NIM trong năm 2026 chịu áp lực.
VPB cũng đang triển khai kế hoạch tăng vốn lên hơn 106.200 tỷ đồng thông qua phương án phát hành cổ phiếu trả cổ tức với tỷ lệ 26,04% và phát hành riêng lẻ 5% cho nhà đầu tư nước ngoài. Đợt phát hành riêng lẻ có thể tạo thêm dư địa tăng trưởng tín dụng cho ngân hàng trong năm 2027.
Bên cạnh đó, hệ sinh thái tài chính được kỳ vọng tiếp tục tạo động lực tăng trưởng lợi nhuận ngoài ngân hàng mẹ, đồng thời gia tăng giá trị cho VPB. Kafi kỳ vọng các công ty thành viên sẽ đóng góp ngày càng lớn vào lợi nhuận của VPB trong giai đoạn 2026-2027.
Động lực chính đến từ VPBankS và OPES, khi lợi nhuận trước thuế nửa đầu năm 2026 của hai đơn vị này đều tăng gần gấp ba lần so với cùng kỳ. Trong khi đó, GPBank ghi nhận hơn 730 tỷ đồng lợi nhuận trước thuế trong quá trình tái cấu trúc, mở ra thêm dư địa gia tăng giá trị cho toàn hệ sinh thái.
Việc mở rộng các mảng chứng khoán và bảo hiểm giúp VPB đa dạng hóa nguồn lợi nhuận ngoài hoạt động ngân hàng mẹ. Ngoài ra, việc niêm yết của VPBankS có thể cung cấp mức định giá tham chiếu độc lập, qua đó hỗ trợ thị trường nhận diện rõ hơn giá trị của các mảng kinh doanh ngoài ngân hàng mẹ.
Hòa Phát (HPG): Khuyến nghị mua, giá mục tiêu 32.700 đồng/cp
Kết phiên 16/9, cổ phiếu HPG giảm 1,2% xuống 20.950 đồng/cp. Thanh khoản đạt 12,3 triệu đơn vị, tương ứng giá trị giao dịch 258,4 tỷ đồng.
Trong báo cáo mới đây, Chứng khoán Vietcap duy trì khuyến nghị mua đối với cổ phiếu CTCP Tập đoàn Hòa Phát (HPG), nhưng giảm 8% giá mục tiêu xuống còn 32.700 đồng/cp.
Việc điều chỉnh giảm giá mục tiêu chủ yếu phản ánh WACC tăng từ 12,0% lên 12,6%, sau khi Vietcap nâng giả định lãi suất phi rủi ro từ 6% lên 7%. Tác động này được bù đắp một phần bởi việc Vietcap lần lượt điều chỉnh dự báo lợi nhuận các năm 2026-2030 ở mức -3%/0%/+3%/+5%/+7%.
Việc điều chỉnh giảm lợi nhuận chủ yếu tập trung trong năm 2026, do Vietcap nâng dự báo chi phí bán hàng và quản lý doanh nghiệp (SG&A). Trong đó, chi phí bán hàng được điều chỉnh tăng nhằm phản ánh chi phí logistics quý II cao hơn kỳ vọng do ảnh hưởng từ xung đột tại Trung Đông. Vietcap kỳ vọng áp lực này sẽ giảm trong nửa cuối năm và trở lại mức bình thường từ năm 2027.
Dự báo lợi nhuận giai đoạn 2028-2030 được điều chỉnh tăng nhờ đóng góp từ nhà máy thép xây dựng sử dụng công nghệ lò hồ quang điện (EAF) mới tại Tây Ninh. Nhà máy có công suất 700.000 tấn và dự kiến đóng góp từ năm 2028, qua đó nâng dự báo sản lượng bán thép xây dựng trong các năm 2028, 2029 và 2030 lần lượt thêm 6%, 8% và 10%.
Vietcap ghi nhận sự phân hóa rõ rệt giữa giá các nguyên liệu đầu vào. Tính từ đầu năm đến nay, giá than luyện cốc tăng trung bình 26,9% so với cùng kỳ, trong khi giá quặng sắt chỉ tăng 5,1%. Chênh lệch này tiếp tục nới rộng khi mức tăng trung bình từ ngày 1/7 đến nay lần lượt là 28,5% và -2,9%.
Nguyên nhân chủ yếu đến từ diễn biến nguồn cung trái chiều. Vụ nổ khí gây chết người ngày 22/5 tại mỏ Liushenyu ở Sơn Tây, khu vực sản xuất than luyện cốc lớn của Trung Quốc, khiến hàng loạt mỏ khai thác tại nước này, ước tính khoảng 155-160 mỏ, phải tạm ngừng hoạt động để kiểm tra an toàn.
Ở chiều ngược lại, nguồn cung quặng sắt đang gia tăng nhờ mỏ Simandou, trong bối cảnh nhu cầu tại Trung Quốc vẫn tương đối yếu. Do đó, Vietcap nâng dự báo tăng trưởng giá than luyện cốc năm 2026 từ 10% lên 20%, đồng thời hạ dự báo tăng trưởng giá quặng sắt từ 10% xuống 3%.
Nhìn chung, hai điều chỉnh này có tác động ròng gần như trung tính đối với dự báo biên lợi nhuận năm 2026. Vietcap giữ nguyên các giả định cho năm 2027 do đánh giá gián đoạn nguồn cung than chỉ mang tính ngắn hạn.
Các yếu tố hỗ trợ đối với HPG gồm nhu cầu thép tăng mạnh hơn dự kiến và khả năng đóng góp lợi nhuận từ vai trò của doanh nghiệp trong các dự án chiến lược, dự án quốc gia quy mô lớn. Những yếu tố này hiện chưa được đưa vào dự báo của Vietcap.
Vietcap kỳ vọng biên lợi nhuận của HPG trong năm 2026 sẽ cải thiện so với cùng kỳ, đồng nghĩa biên lợi nhuận nửa cuối năm cũng tăng so với cùng kỳ nhờ diễn biến thuận lợi giữa giá bán và chi phí đầu vào.
Giá thép tại Việt Nam được hỗ trợ bởi việc Trung Quốc cắt giảm công suất theo chính sách chống cạnh tranh không lành mạnh (anti-involution), các biện pháp kiểm soát xuất khẩu thép chặt chẽ hơn và hàng rào thuế quan đối với thép Trung Quốc.
Ở chiều đầu vào, giá quặng sắt hạ nhiệt được kỳ vọng sẽ bù đắp phần lớn mức tăng của chi phí than luyện cốc, qua đó giúp kiểm soát tổng chi phí nguyên liệu.
Trong ngắn hạn, biên lợi nhuận quý III sẽ phụ thuộc vào mức độ nghiêm trọng của xung đột tại Trung Đông. Biên lợi nhuận có thể duy trì tương đối ổn định so với quý trước nếu căng thẳng tái leo thang lên mức tương đương quý II. Ngược lại, biên lợi nhuận có thể giảm so với quý trước nếu xung đột chỉ diễn ra trong thời gian ngắn.
Vietcap cho rằng kịch bản thứ hai có khả năng xảy ra cao hơn, do giá dầu thô chưa quay lại kiểm định đỉnh quý II bất chấp các đợt căng thẳng gần đây. Trong khi đó, giá thép đầu ra đã có xu hướng giảm, khiến các nhà sản xuất chịu áp lực từ lượng nguyên liệu đầu vào giá cao được mua trong giai đoạn giá tăng trước đó.
Do đó, Vietcap kỳ vọng biên lợi nhuận quý III sẽ giảm so với quý II, trong khi biên lợi nhuận nửa cuối năm vẫn tăng so với cùng kỳ nhờ các yếu tố mang tính cơ cấu nêu trên.
Vietcap đánh giá áp lực cạnh tranh từ tổ hợp thép VinMetal đối với HPG ở mức hạn chế. Hồ sơ đề nghị cấp giấy phép môi trường gần đây cho thấy dự án chỉ dự kiến bắt đầu vận hành thương mại từ quý I/2031. Ngay cả khi nhà máy đi vào hoạt động, Vietcap kỳ vọng tăng trưởng nhu cầu thép trong nước sẽ đủ hấp thụ 5 triệu tấn công suất mới.
HDBank (HDB): Khuyến nghị khả quan, giá mục tiêu 32.000 đồng/cp
Kết phiên 16/9, cổ phiếu HDB đứng tại mức tham chiếu 27.100 đồng/cp. Thanh khoản đạt 9,6 triệu đơn vị, tương ứng giá trị giao dịch 259 tỷ đồng.
Trong báo cáo cập nhật cùng ngày, Chứng khoán Kafi duy trì khuyến nghị khả quan đối với HDB, với giá mục tiêu 32.000 đồng/cp trong 12 tháng tới. Khuyến nghị này dựa trên triển vọng tăng trưởng lợi nhuận năm 2026, nền ROE cao và tiềm năng khai thác giá trị từ hệ sinh thái tài chính. Tuy nhiên, chất lượng tài sản vẫn là yếu tố cần theo dõi.
HDB tiếp tục cho thấy khả năng duy trì tăng trưởng tín dụng cao và hưởng lợi từ hệ sinh thái tài chính thông qua các công ty con. Dù vậy, chất lượng tài sản có dấu hiệu suy giảm khi tỷ lệ nợ xấu tăng, trong khi tỷ lệ bao phủ nợ xấu giảm trong nửa đầu năm 2026.
Kafi cho rằng tăng trưởng tín dụng, hiệu quả vận hành và đóng góp từ hệ sinh thái tài chính sẽ tiếp tục hỗ trợ lợi nhuận của HDB. Do đó, công ty chứng khoán duy trì giá mục tiêu 32.000 đồng/cp.
Về luận điểm đầu tư, HDB tiếp tục có lợi thế trong việc mở rộng bảng cân đối. Tín dụng trong nửa đầu năm 2026 tăng 18,9%, trong khi huy động khách hàng tăng 20,6% so với đầu năm, qua đó hỗ trợ tăng trưởng tín dụng cao. Thanh khoản của ngân hàng vẫn ở mức tốt.
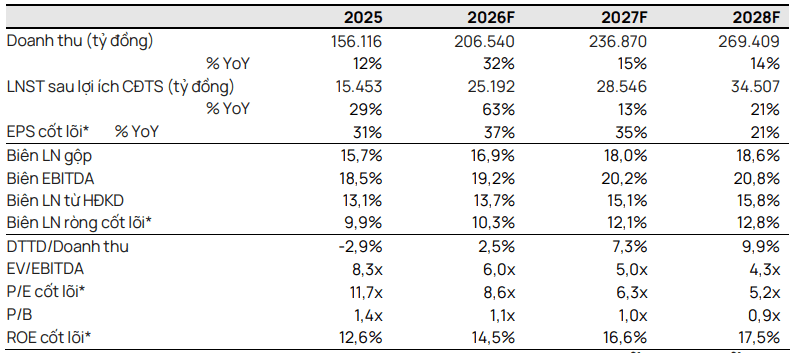
Trong giai đoạn 2026-2027, Kafi kỳ vọng tín dụng của HDB tăng lần lượt 31,7% và 28,1%. Lợi nhuận trước thuế được dự phóng đạt lần lượt 25.955 tỷ đồng, tăng 21,7% và 30.593 tỷ đồng, tăng 17,9% so với cùng kỳ, dù NIM dự kiến giảm nhẹ về 4,1% và 4,0%.
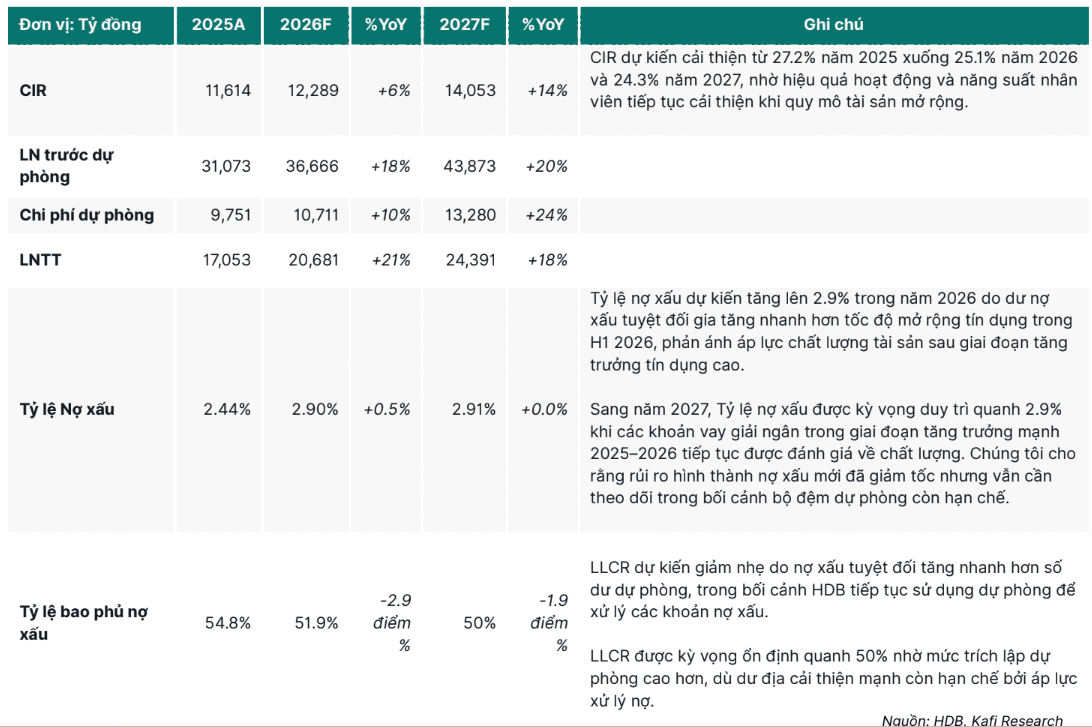
Khả năng duy trì ROE cao tạo cơ sở để HDB được định giá P/B cao hơn mặt bằng ngành. Với ROE dự phóng duy trì ở mức 22-23% trong giai đoạn 2026-2027, cao hơn mức ROE dài hạn 20% được phản ánh trong định giá hiện tại, HDB có thể duy trì mức P/B cao hơn các ngân hàng có ROE thấp hơn.
Mức định giá hiện tại cũng phản ánh sự thận trọng của thị trường đối với tính bền vững của ROE trong bối cảnh chất lượng tài sản chịu áp lực sau giai đoạn tăng trưởng mạnh.
Do đó, dư địa tái định giá của HDB phụ thuộc vào khả năng duy trì ROE cao và kiểm soát chất lượng tài sản, qua đó củng cố tính bền vững của lợi nhuận.
Đóng góp gia tăng từ HDS và HD SAISON được kỳ vọng củng cố hệ sinh thái tài chính, trong khi kế hoạch IPO các công ty con có thể tạo thêm dư địa tái định giá cho HDB.
HDB đã nâng tỷ lệ sở hữu tại HDS lên 90% vào tháng 5/2026 và thông qua kế hoạch nâng sở hữu tại HD SAISON từ 50% lên 75%. Động thái này giúp HDB giữ lại phần lớn hơn lợi ích kinh tế từ tăng trưởng lợi nhuận của các công ty con.
Bên cạnh đó, HDB đang mở rộng hệ sinh thái tài chính thông qua các công ty con trong lĩnh vực chứng khoán và tài chính tiêu dùng, qua đó tạo thêm động lực tăng trưởng ngoài hoạt động ngân hàng.