Cổ phiếu đáng chú ý ngày 16/9: PVS, PVD, DCM
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu PVS, PVD và DCM.
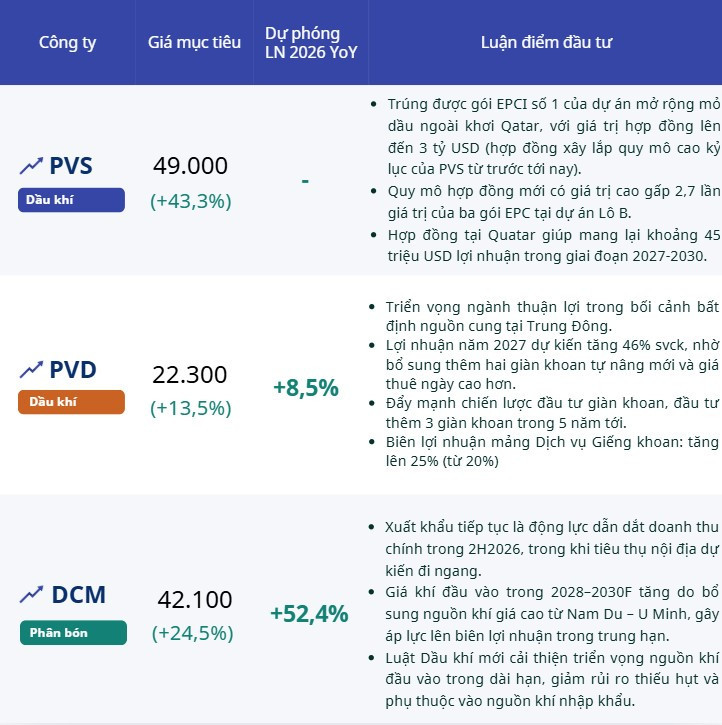
Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS): Khuyến nghị MUA, giá mục tiêu 49.000 đồng/cp
Vietcap duy trì khuyến nghị MUA đối với Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (HNX: PVS), với giá mục tiêu 49.000 đồng/cp, tương ứng mức sinh lời khoảng 43,3% so với giá đóng cửa phiên 15/9.
Điểm nhấn mới nhất đến từ PTSC M&C - công ty con do PVS sở hữu 100% vốn - khi doanh nghiệp được trao Thư trao hợp đồng (LOA) cho gói EPCI số 1 thuộc dự án mở rộng mỏ dầu ngoài khơi Maydan Mahzam của QatarEnergy vào ngày 13/9/2026. Theo các đơn vị trong ngành, phần giá trị hợp đồng dành cho PVS có thể lên tới khoảng 3 tỷ USD.
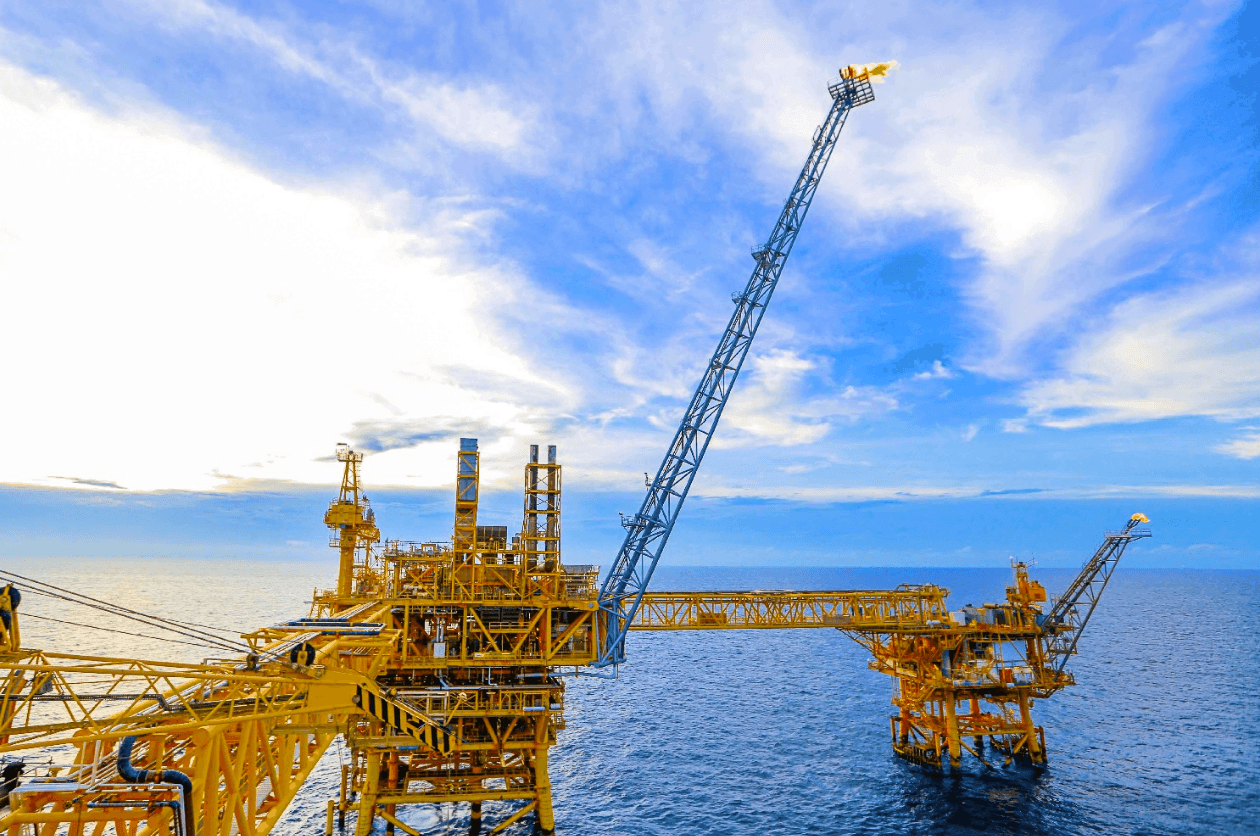
Theo thông tin công khai, hợp đồng có thể được thực hiện thông qua liên danh giữa PVS và Seatrium của Singapore. Sau khi nhận LOA, các bên sẽ tiếp tục hoàn tất các thủ tục và dự kiến ký hợp đồng chính thức vào tháng 10/2026.
Maydan Mahzam là mỏ dầu ngoài khơi hiện hữu do QatarEnergy vận hành. Dự án phát triển lại mỏ nhằm kéo dài thời gian khai thác và gia tăng sản lượng dầu.
Phạm vi công việc của gói EPCI số 1 bao gồm thiết kế, mua sắm, chế tạo và lắp đặt 7 khối thượng tầng mới với tổng khối lượng kết cấu hơn 78.000 tấn. Trong đó, khối thượng tầng xử lý chính có trọng lượng khoảng 19.400 tấn, còn 6 khối còn lại có quy mô khoảng 9.760 tấn mỗi khối.
Theo Vietcap, quy mô của các cấu kiện tại Maydan Mahzam nằm trong khả năng triển khai của PVS sau kinh nghiệm tích lũy từ dự án Lô B và nhiều công trình dầu khí ngoài khơi phức tạp trước đó.
Nếu giá trị 3 tỷ USD được xác nhận, đây sẽ là hợp đồng EPC quốc tế lớn nhất trong lịch sử hoạt động của PVS. Việc giành được dự án trong bối cảnh cạnh tranh với nhiều nhà thầu quốc tế như China Offshore Oil Engineering Company, Hyundai Heavy Industries hay Saipem cũng được đánh giá là bước tiến đáng kể của doanh nghiệp tại thị trường nước ngoài.
Về quy mô, giá trị hợp đồng ước tính 3 tỷ USD lớn gấp khoảng 2,7 lần tổng giá trị ba gói EPCI mà PVS đã giành được tại giai đoạn 1 dự án Lô B.
Con số này cũng tương đương khoảng 43% giả định backlog mảng cơ khí và xây dựng (M&C) giai đoạn 2026-2030 của Vietcap ở mức 7 tỷ USD, đồng thời bằng khoảng 143% lượng backlog đã ký hiện tại của PVS cho giai đoạn này. Qua đó, dự án có thể giúp doanh nghiệp củng cố đáng kể khối lượng công việc trong trung hạn.
Vietcap cũng đánh giá hợp đồng mới có thể tạo dư địa tăng cho dự báo lợi nhuận PVS trong giai đoạn 2027-2030. Với giả định biên lợi nhuận ròng thận trọng khoảng 1,5%, thấp hơn mức 2-4% thường thấy ở các dự án EPC dầu khí ngoài khơi, hợp đồng 3 tỷ USD có thể mang về khoảng 45 triệu USD lợi nhuận ròng.
Khoản lợi nhuận này tương đương khoảng 11% tổng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của PVS trong giai đoạn 2027-2030. Vietcap kỳ vọng khối lượng công việc tại dự án sẽ bắt đầu tăng tốc từ khoảng giữa năm 2027.
PV Drilling (PVD): Khuyến nghị KHẢ QUAN, giá mục tiêu 22.300 đồng/cp
Chứng khoán SSI nâng khuyến nghị đối với Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí (HoSE: PVD) từ TRUNG LẬP lên KHẢ QUAN, đồng thời nâng giá mục tiêu 12 tháng lên 22.300 đồng/cp, tương ứng dư địa tăng khoảng 13,5%.
Trong quý II/2026, PVD ghi nhận doanh thu thuần 3.028 tỷ đồng, tăng 23,7% so với cùng kỳ. Tuy nhiên, lợi nhuận ròng thuộc cổ đông công ty mẹ giảm 32,2%, còn 163 tỷ đồng. Sau nửa đầu năm, doanh nghiệp đã hoàn thành khoảng 79% kế hoạch doanh thu và 64% kế hoạch lợi nhuận năm.
Dù lợi nhuận ngắn hạn thấp hơn kỳ vọng, SSI cho rằng triển vọng dài hạn của PVD vẫn tích cực khi nhu cầu khoan dầu khí được kỳ vọng cải thiện cùng chu kỳ đầu tư thượng nguồn. Việc giá cổ phiếu điều chỉnh trong thời gian qua cũng đưa định giá về vùng hấp dẫn hơn, là cơ sở để công ty chứng khoán nâng khuyến nghị.
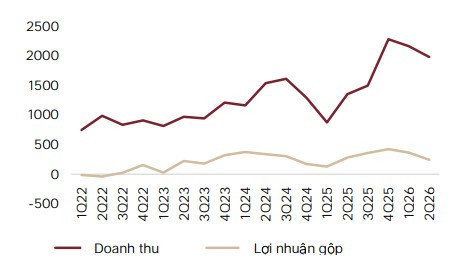
Một trong những động lực trung hạn của PVD đến từ việc mở rộng quy mô đội giàn khoan và khối lượng công việc tại các dự án dầu khí trong nước. Nhu cầu khoan tại Việt Nam và Đông Nam Á được kỳ vọng duy trì cao khi các dự án thượng nguồn lớn bước vào giai đoạn triển khai, qua đó hỗ trợ công suất hoạt động và giá thuê giàn.
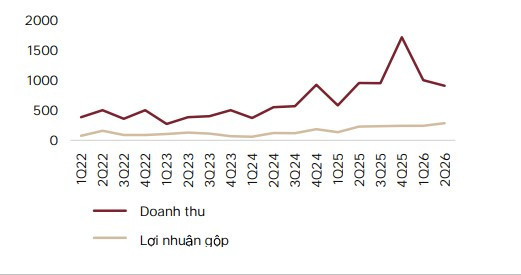
SSI dự báo năm 2026, doanh thu thuần của PVD đạt khoảng 12.097 tỷ đồng, tăng 11% so với năm trước; lợi nhuận ròng thuộc cổ đông công ty mẹ đạt 1.084 tỷ đồng, tăng 4,3%.
Với triển vọng lợi nhuận tăng nhanh hơn từ năm sau, P/E dự phóng của doanh nghiệp được kỳ vọng giảm từ khoảng 16,6 lần năm 2026 xuống 11,4 lần năm 2027.
Bên cạnh dư địa tăng giá, PVD còn được SSI dự báo chi trả cổ tức tiền mặt ở mức 1.000 đồng/cp, tương ứng tỷ suất cổ tức khoảng 5,4%. Dù vậy, triển vọng của doanh nghiệp vẫn phụ thuộc vào diễn biến giá dầu, giá thuê giàn cũng như tiến độ triển khai các dự án dầu khí lớn.
Phân bón Dầu khí Cà Mau (DCM): Khuyến nghị MUA, giá mục tiêu 42.100 đồng/cp
Chứng khoán KB Việt Nam (KBSV) duy trì khuyến nghị MUA đối với cổ phiếu CTCP Phân bón Dầu khí Cà Mau (HoSE: DCM), với giá mục tiêu 42.100 đồng/cp, tương ứng tiềm năng tăng giá 24,5%.
Trong quý II/2026, doanh thu của DCM tăng khoảng 10% so với cùng kỳ, chủ yếu nhờ giá bán urea cải thiện trong bối cảnh thị trường phân bón chịu tác động từ các yếu tố địa chính trị. Lợi nhuận tăng khoảng 36%, nhanh hơn tốc độ tăng doanh thu khi giá bán đầu ra tăng mạnh hơn chi phí khí đầu vào.
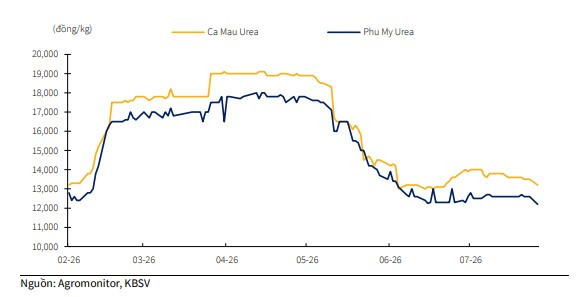
Lũy kế 6 tháng đầu năm, DCM ghi nhận doanh thu 12.312 tỷ đồng, tăng 25% so với cùng kỳ; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.856 tỷ đồng, tăng 55%.
Trong đó, xuất khẩu urea tiếp tục là một trong những động lực chính, trong khi thị trường nội địa được KBSV dự báo tương đối ổn định trong nửa cuối năm do không còn là mùa cao điểm tiêu thụ.
Dù vậy, giá urea thế giới đã điều chỉnh sau khi tăng mạnh trong quý II khi nhu cầu suy yếu và nguồn cung từ Trung Quốc quay trở lại. Đây là biến số cần theo dõi đối với biên lợi nhuận và tốc độ tăng trưởng của DCM trong các quý tới.
Cho cả năm 2026, KBSV dự phóng doanh thu DCM đạt 21.035 tỷ đồng, tăng 22%; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 2.987 tỷ đồng, tăng 52%.
Cổ phiếu được dự báo giao dịch ở mức P/E năm 2026 khoảng 10,5 lần và P/B 1,8 lần. KBSV đồng thời dự kiến doanh nghiệp chi khoảng 1.059 tỷ đồng cổ tức tiền mặt, tương ứng tỷ suất cổ tức khoảng 4,8%.
Trong dài hạn, chi phí khí đầu vào là yếu tố đáng chú ý. KBSV nâng 10% dự báo giá khí của DCM trong giai đoạn 2028-2030 do dự kiến bổ sung nguồn khí Nam Du - U Minh từ quý IV/2028.
Giá khí từ nguồn mới được ước tính khoảng 11,56 USD/mmBTU, cao hơn khoảng 35% so với các nguồn hiện tại và có thể tạo thêm áp lực lên giá vốn.
Kết hợp phương pháp FCFF và EV/EBITDA, KBSV đưa ra mức giá mục tiêu 42.100 đồng/cp. Trong ngắn hạn, giá urea và hoạt động xuất khẩu tiếp tục là hai động lực chính, trong khi diễn biến giá khí đầu vào là yếu tố cần theo dõi cho triển vọng trung và dài hạn của doanh nghiệp.