Cổ phiếu đáng chú ý ngày 24/9: TCB, DPG, FRT
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu TCB, DPG, FRT.
Techcombank (TCB): Khuyến nghị khả quan, giá mục tiêu 44.300 đồng/cp
Kết phiên 23/9, cổ phiếu TCB tăng 2,6% lên 33.150 đồng/cp. Thanh khoản đạt 39 triệu đơn vị (1.288 tỷ đồng), cao gấp 3 lần bình quân 10 phiên.
Trong báo cáo mới nhất, Chứng khoán MB (MBS) nâng giá mục tiêu 12 tháng đối với TCB lên 44.300 đồng/cp, do điều chỉnh tăng dự báo tăng trưởng lợi nhuận năm 2026 lên 16,7% so với cùng kỳ, từ mức 15,8% trong dự báo trước đó. Động lực chủ yếu đến từ kỳ vọng tăng trưởng tín dụng đạt 22,9%, cao hơn đáng kể so với mức 14,5% trong dự báo trước.
Ở chiều ngược lại, P/B mục tiêu được điều chỉnh giảm xuống 1,6 lần do MBS điều chỉnh giảm mặt bằng định giá chung của toàn ngành trước áp lực lãi suất cao. Điều này phần nào triệt tiêu tác động tích cực từ việc nâng dự báo lợi nhuận.
MBS duy trì khuyến nghị khả quan đối với TCB nhờ độ dày vốn và tỷ lệ CASA vẫn nằm trong nhóm cao nhất, giúp ngân hàng có khả năng thích nghi tốt với môi trường vĩ mô khó khăn. Bên cạnh đó, TCB được đánh giá hưởng lợi từ việc chính sách tài khóa mở rộng, khi các dự án lớn được triển khai tại những tập đoàn trong cùng hệ sinh thái như Masterise, Vingroup...
Về định giá, TCB hiện giao dịch ở mức P/B khoảng 1,1 lần, thấp hơn đáng kể so với mặt bằng chung ngành và P/B mục tiêu của MBS.
MBS định giá TCB bằng cách kết hợp hai phương pháp gồm thu nhập thặng dư (RI) và P/B. Với phương pháp P/B, MBS sử dụng mức P/B mục tiêu 1,6 lần áp dụng cho giá trị sổ sách bình quân cuối năm 2026-2027. Mức định giá này cao hơn 15% so với toàn ngành và 12% so với nhóm ngân hàng thương mại cổ phần quy mô lớn, được MBS cho là phù hợp với kết quả kinh doanh và chất lượng tài sản của TCB.
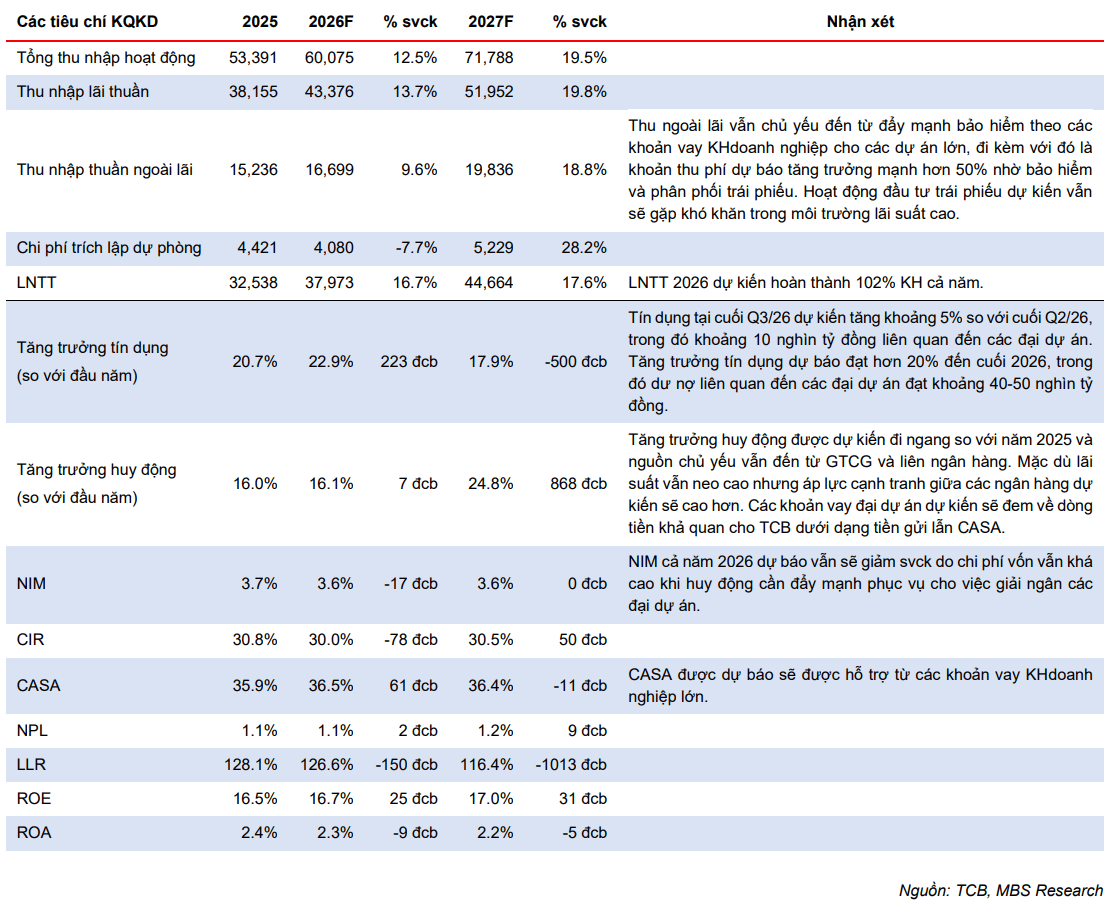
Đối với phương pháp thu nhập thặng dư, tỷ trọng giá trị sổ sách trong cơ cấu định giá được giảm xuống 59,3%, phản ánh triển vọng lợi nhuận tích cực hơn của TCB trong những năm tới. MBS cũng kỳ vọng ngân hàng có thể duy trì tỷ lệ chi trả cổ tức bằng tiền mặt và cổ phiếu tương đương năm 2025 trong năm 2026.
Mới đây, Techcombank công bố nghị quyết thông qua phương án tăng vốn điều lệ từ 70.862 tỷ đồng lên khoảng 106.593 tỷ đồng thông qua hai đợt phát hành.
Cụ thể, trong đợt 1, Techcombank dự kiến phát hành hơn 3,543 tỷ cổ phiếu để trả cổ tức cho cổ đông hiện hữu với tỷ lệ 50% (cổ đông sở hữu 100 cổ phiếu sẽ nhận thêm 50 cổ phiếu mới). Với mệnh giá 10.000 đồng/cp, tổng giá trị phát hành theo mệnh giá lên tới hơn 35.431 tỷ đồng.
Trong đợt 2, ngân hàng dự kiến phát hành thêm 29,977 triệu cổ phiếu theo Chương trình lựa chọn cho người lao động (ESOP), tương đương tỷ lệ phát hành khoảng 0,282%. Tổng giá trị theo mệnh giá gần 299,8 tỷ đồng, với giá phát hành 10.000 đồng/cp. Sau khi hoàn tất hai đợt phát hành, vốn điều lệ của Techcombank dự kiến tăng từ 70.862 tỷ đồng lên 106.593 tỷ đồng.
Đạt Phương (DPG): Khuyến nghị mua, giá mục tiêu 35.000 đồng/cp
Kết phiên 23/9, cổ phiếu DPG tăng 2,6% lên 27.900 đồng/cp. Thanh khoản đạt hơn 531.000 đơn vị (15 tỷ đồng), cao gấp đôi bình quân 10 phiên.
Diễn biến tích cực của cổ phiếu diễn ra trong bối cảnh Đạt Phương thông báo đã ký hợp đồng thi công xây dựng công trình với CTCP Đầu tư và Phát triển Đường sắt cao tốc VinSpeed, thuộc Tập đoàn Vingroup.
Gói thầu có tên “Thi công đúc dầm và lao dầm cầu điển hình Km0+000 đến Km13+499”, với giá trị gần 2.294 tỷ đồng. Trong đó, phần công việc do DPG trực tiếp thực hiện có giá trị gần 917,6 tỷ đồng.
Mới đây, Đạt Phương cũng thông qua phương án đầu tư 252,9 tỷ đồng vào khu đất 79.140,5m2 tại Huế, nơi doanh nghiệp đăng ký phát triển dự án Khu dân cư Phú Thượng có quy mô khoảng 1.700 tỷ đồng.
Đáng chú ý, giữa tháng 9/2026, HĐND TP. Huế đã đưa Khu dân cư Phú Thượng, phường Mỹ Thượng vào danh mục khu đất dự kiến thực hiện thí điểm dự án nhà ở thương mại theo cơ chế tại Nghị quyết 171/2024/QH15 của Quốc hội.
Cơ chế này cho phép thực hiện một số dự án nhà ở thương mại thông qua thỏa thuận nhận quyền sử dụng đất hoặc trên khu đất doanh nghiệp đang có quyền sử dụng. Tuy nhiên, dự án vẫn phải hoàn tất đầy đủ các thủ tục về đất đai, đầu tư, xây dựng và nhà ở trước khi triển khai.
Đánh giá triển vọng của Đạt Phương, Chứng khoán BIDV (BSC) cho rằng những thông tin tiêu cực nhất đã được phản ánh vào giá cổ phiếu. BSC nhận định DPG sẽ tiếp tục là một trong những doanh nghiệp hưởng lợi từ xu hướng đầu tư hạ tầng kỹ thuật cao nhờ năng lực đã được chứng minh, quy mô đầu tư lớn và các hợp đồng mới được đảm bảo từ MOU với VinSpeed tại dự án đường sắt cao tốc Hà Nội - Hải Phòng.
Theo BSC, triển vọng mảng xây lắp của DPG đang tốt hơn kỳ vọng, với giá trị hợp đồng ký mới đạt 5.087 tỷ đồng tính tới cuối tháng 8/2026, cao hơn 16,8% so với cả năm 2025 và được đảm bảo thêm khoảng 20 km/120 km đường sắt tốc độ cao Hà Nội - Quảng Ninh.
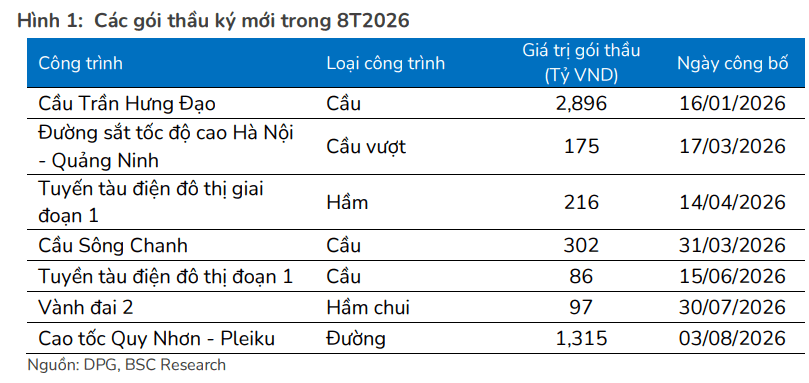
Nhờ khối lượng bàn giao của mảng xây lắp bù đắp cho mảng bất động sản, BSC dự báo năm 2026, doanh thu thuần đạt 7.479 tỷ đồng, tăng 67% so với cùng kỳ, tương đương dự báo trước đó; lợi nhuận ròng tăng 27%, đạt 415 tỷ đồng.
Năm 2027, BSC dự báo doanh thu thuần đạt 8.594 tỷ đồng, tăng 15% và lãi ròng đạt 478 tỷ đồng, tăng 9%.
BSC duy trì kỳ vọng mảng kính hoa sẽ bắt đầu vận hành thương mại từ quý IV/2026, song tác động đến kết quả kinh doanh giai đoạn 2026-2027 được đánh giá là không đáng kể.
FPT Retail (FRT): Khuyến nghị mua, giá mục tiêu 181.400 đồng/cp
Kết phiên 23/9, cổ phiếu FRT tăng kịch trần lên 140.100 đồng/cp. Thanh khoản đạt 1,6 triệu đơn vị (224,9 tỷ đồng), cao gấp 4 lần bình quân 10 phiên.
Trong báo cáo mới nhất, Chứng khoán Vietcap nâng 6% giá mục tiêu đối với CTCP Bán lẻ Kỹ thuật số FPT (FRT) lên 181.400 đồng/cp và duy trì khuyến nghị mua.
Quan điểm tích cực của Vietcap đối với FRT được hỗ trợ bởi tăng trưởng lợi nhuận của chuỗi Long Châu (LC), trong khi công ty chứng khoán kỳ vọng FPT Shop tiếp tục ghi nhận lợi nhuận đến năm 2031.
Vietcap cho rằng Long Châu sẽ tập trung hơn vào cải thiện biên lợi nhuận của mảng nhà thuốc sau năm 2026, sau giai đoạn mở rộng nhanh mạng lưới cửa hàng. Trong dài hạn, các mảng kinh doanh chăm sóc sức khỏe khác, bao gồm dịch vụ tiêm chủng, dự kiến bắt đầu đóng góp lợi nhuận từ năm 2027 và dịch vụ xét nghiệm, đang được thử nghiệm từ tháng 8/2026, sẽ trở thành những động lực tăng trưởng bổ sung.
Giá mục tiêu cao hơn của Vietcap phản ánh mức tăng 7% trong định giá Long Châu, bù đắp cho mức giảm 7% trong định giá FPT Shop. Định giá Long Châu tăng nhờ tổng dự báo lợi nhuận ròng giai đoạn 2026-2030 được nâng 4% và chi phí vốn bình quân gia quyền (WACC) giảm 4,2 điểm phần trăm. Tuy nhiên, tác động tích cực này bị bù đắp một phần bởi giả định vốn lưu động cao hơn do Vietcap điều chỉnh tăng dự báo số lượng cửa hàng mở mới.
Trong khi đó, định giá FPT Shop giảm do WACC tăng 1,5 điểm phần trăm, lấn át mức tăng 7% trong tổng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số giai đoạn 2026-2030, nhờ tăng trưởng doanh thu trên cùng cửa hàng (SSSG) cao hơn.
Vietcap dự báo lãi ròng năm 2026 của FRT tăng 74% so với cùng kỳ, chủ yếu nhờ lợi nhuận của Long Châu tăng 83%, trong khi lợi nhuận ròng của FPT Shop được dự báo giảm 8%.
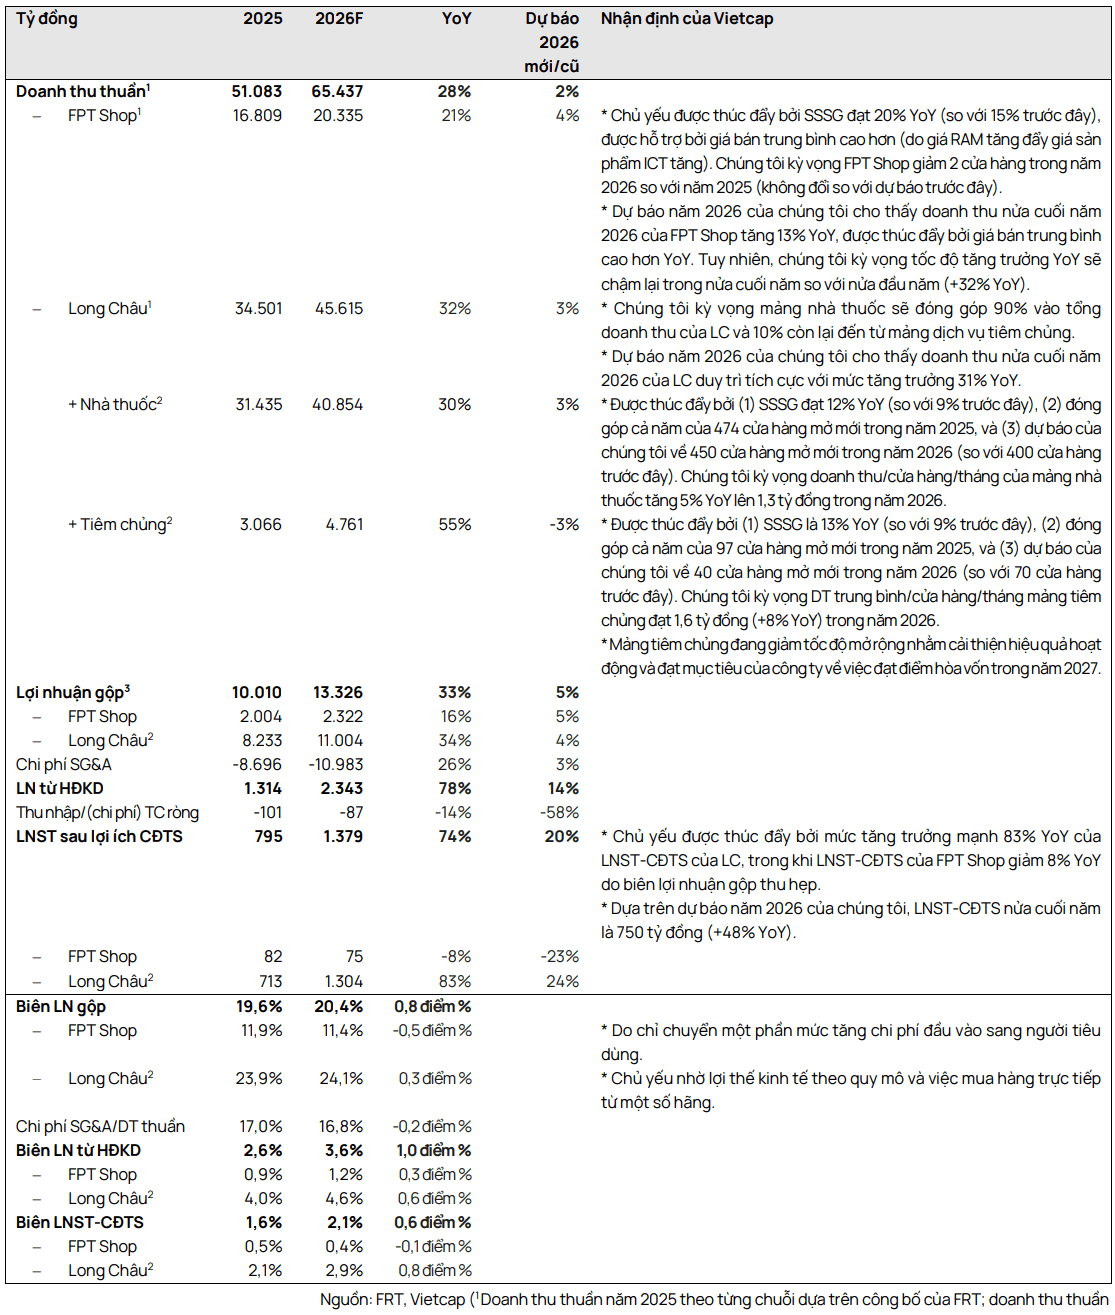
Theo Vietcap, định giá FRT hiện ở mức hấp dẫn khi cổ phiếu đang giao dịch với P/E dự phóng năm 2026 và 2027 lần lượt là 16,9 lần và 12,6 lần, so với mức P/E dự phóng trung bình 4 năm là 22 lần. PEG 5 năm ở mức 0,6 lần, dựa trên tốc độ tăng trưởng kép lợi nhuận sau thuế sau lợi ích cổ đông thiểu số dự kiến đạt 30% trong giai đoạn 2025-2030.
Các yếu tố hỗ trợ được Vietcap đưa ra gồm tốc độ mở mới cửa hàng Long Châu nhanh hơn dự kiến, biên lợi nhuận của Long Châu và FPT Shop cao hơn kỳ vọng, cùng khả năng đóng góp từ mảng dịch vụ xét nghiệm, hiện chưa được đưa vào mô hình dự báo của Vietcap.