Cổ phiếu đáng chú ý ngày 28/9: PVT, MWG, VHC
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu PVT, MWG và VHC.
PV Trans (PVT): Khuyến nghị mua, giá mục tiêu 30.140 đồng/cp
Kết phiên 25/9, cổ phiếu PVT tăng 3,6% lên 23.100 đồng/cp. Thanh khoản đạt 5,5 triệu đơn vị, tương ứng giá trị giao dịch 126,4 tỷ đồng.
Trong báo cáo vừa công bố, Chứng khoán Vietcombank (VCBS) cho biết mặt bằng giá cước vận tải hàng lỏng toàn cầu, bao gồm các phân khúc dầu thô, dầu sản phẩm/hóa chất và khí hóa lỏng (LPG/LNG), đang ghi nhận xu hướng tăng mạnh.
Nguyên nhân trực tiếp đến từ căng thẳng địa chính trị gia tăng tại khu vực Trung Đông, đặc biệt là rủi ro phong tỏa hoặc gián đoạn lưu thông tại Eo biển Hormuz - điểm nghẽn chiến lược, nơi khoảng 20-30% lượng dầu thô và khí hóa lỏng giao dịch qua đường biển toàn cầu.
Sự gián đoạn tại các tuyến hàng hải huyết mạch buộc các đơn vị vận tải phải thay đổi lộ trình, kéo dài thời gian và quãng đường vận chuyển. Điều này làm thắt chặt nguồn cung tàu khả dụng trên thị trường quốc tế, qua đó đẩy giá cước thuê tàu lên mức cao.
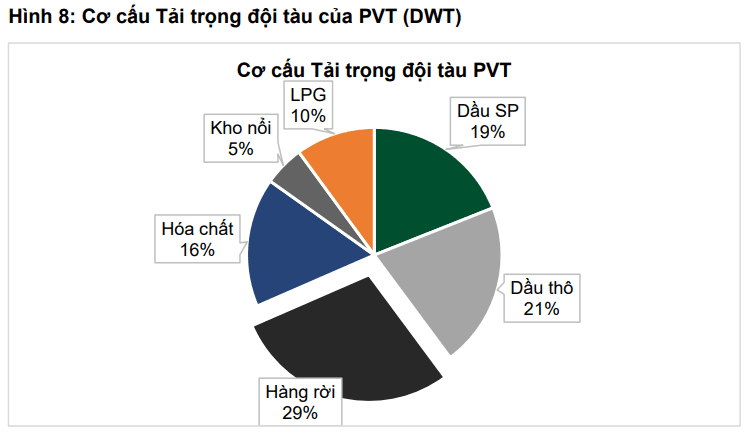
Hiện phân khúc hàng lỏng, gồm dầu thô, dầu sản phẩm/hóa chất và khí hóa lỏng, chiếm tỷ trọng trọng yếu, tương đương hơn 70% tổng tải trọng (DWT) của toàn đội tàu PVT. Trong đó, hoạt động tại thị trường quốc tế đóng góp đáng kể vào cơ cấu doanh thu của doanh nghiệp.
Đáng chú ý, đội tàu PVT có sự đa dạng hóa về mặt địa lý. Phần lớn các tàu hoạt động tại thị trường quốc tế hiện nằm ngoài khu vực Vịnh Ba Tư và Eo biển Hormuz, tập trung tại các vùng biển như Đông Bắc Á, Đông Nam Á và châu Mỹ.
Theo VCBS, việc duy trì đội tàu có quy mô lớn và không tập trung tại khu vực tâm điểm xung đột tạo cho PVT lợi thế trong bối cảnh địa chính trị phức tạp. Doanh nghiệp có thể duy trì lịch trình khai thác trong khi các hãng tàu có tỷ trọng hoạt động lớn tại Vịnh Ba Tư phải đối mặt với nguy cơ đình trệ vận hành hoặc chi phí bảo hiểm rủi ro chiến tranh tăng cao.
Bên cạnh đó, lượng tàu lớn đang hoạt động ở các phân khúc hàng lỏng như dầu thô, hóa chất và LPG giúp PVT có khả năng điều động linh hoạt, qua đó tận dụng sự thiếu hụt nguồn cung tàu cục bộ trên thị trường quốc tế.
Khi các tuyến vận tải phải thay đổi lộ trình để né tránh vùng xung đột, quãng đường vận chuyển kéo dài sẽ làm gia tăng nhu cầu đối với tàu vận tải, qua đó cải thiện vị thế đàm phán của doanh nghiệp trong các hợp đồng thuê chuyến (Spot) và hợp đồng định hạn (TC).
Mặc dù giá cước thị trường đang ở mức khả quan, tác động đến kết quả kinh doanh của PVT có độ trễ nhất định do đặc thù cơ cấu hợp đồng.
Đối với các tàu chạy Spot, doanh thu hưởng lợi trực tiếp từ việc giá cước tăng và phản ánh gần như ngay lập tức diễn biến của thị trường quốc tế. Trong khi đó, phần lớn đội tàu quốc tế của PVT vẫn đang thực hiện các hợp đồng định hạn đã ký từ giai đoạn trước với mức giá thấp hơn hiện tại. Do đó, lợi ích từ đà tăng giá cước chưa được phản ánh đầy đủ vào kết quả kinh doanh trong ngắn hạn.
Tuy nhiên, kể từ nửa cuối quý II/2026, các hợp đồng TC cũ lần lượt hết hạn. Việc tái ký hợp đồng trong bối cảnh nguồn cung tàu thắt chặt đã cho phép PVT xác lập mức giá thuê mới cao hơn đáng kể so với cùng kỳ, khoảng 30%.
Theo VCBS, đây là yếu tố then chốt giúp lợi nhuận sau thuế 6 tháng đầu năm 2026 tăng 71,7% và được kỳ vọng tiếp tục hỗ trợ kết quả kinh doanh trong nửa cuối năm. Trong bối cảnh xung đột chưa có dấu hiệu hạ nhiệt, VCBS kỳ vọng kết quả kinh doanh của PVT sẽ bứt phá từ quý II/2026 đến nửa cuối năm khi các hợp đồng định hạn được tái ký với mức giá thuê mới.
Việc chốt giá thuê cao trong các hợp đồng dài hạn 6-12 tháng không chỉ giúp cải thiện biên lợi nhuận gộp mà còn góp phần duy trì dòng tiền ổn định, giảm thiểu rủi ro biến động trong trường hợp thị trường hạ nhiệt sau đó.
Thế Giới Di Động (MWG): Khuyến nghị mua mạnh, giá mục tiêu 102.500 đồng/cp
Kết phiên 25/9, cổ phiếu MWG tăng 0,7% lên 73.400 đồng/cp. Thanh khoản đạt 1,8 triệu đơn vị, tương ứng giá trị giao dịch 130 tỷ đồng.
Trong báo cáo mới nhất, Chứng khoán BIDV (BSC) duy trì khuyến nghị mua mạnh đối với cổ phiếu MWG, với giá mục tiêu 1 năm là 102.500 đồng/cp.
BSC sử dụng phương pháp định giá từng phần (SOTP) và điều chỉnh giảm 2% so với giá mục tiêu gần nhất, nhằm phản ánh môi trường lãi suất cao hơn tại thời điểm định giá, áp lực thanh khoản thấp tác động đến P/E mục tiêu của các mảng kinh doanh và mức chiết khấu cao hơn đối với mô hình tập đoàn.
Về luận điểm đầu tư, BSC kỳ vọng lợi nhuận sau thuế năm 2026 và 2027 của MWG tăng lần lượt 76% và 18% so với cùng kỳ, vượt kế hoạch lợi nhuận năm 2026 của doanh nghiệp, nhờ xu hướng dịch chuyển của ngành và mô hình hoạt động được tối ưu.
Theo BSC, động lực chính đến từ Điện Máy Xanh (DMX), lợi nhuận tài chính được kỳ vọng tăng hơn 20% và Bách Hóa Xanh (BHX) với mức tăng trưởng lợi nhuận dự kiến 173% trong năm 2026 và 50% trong năm 2027, qua đó bước vào chu kỳ tăng trưởng mới giai đoạn 2026-2030.
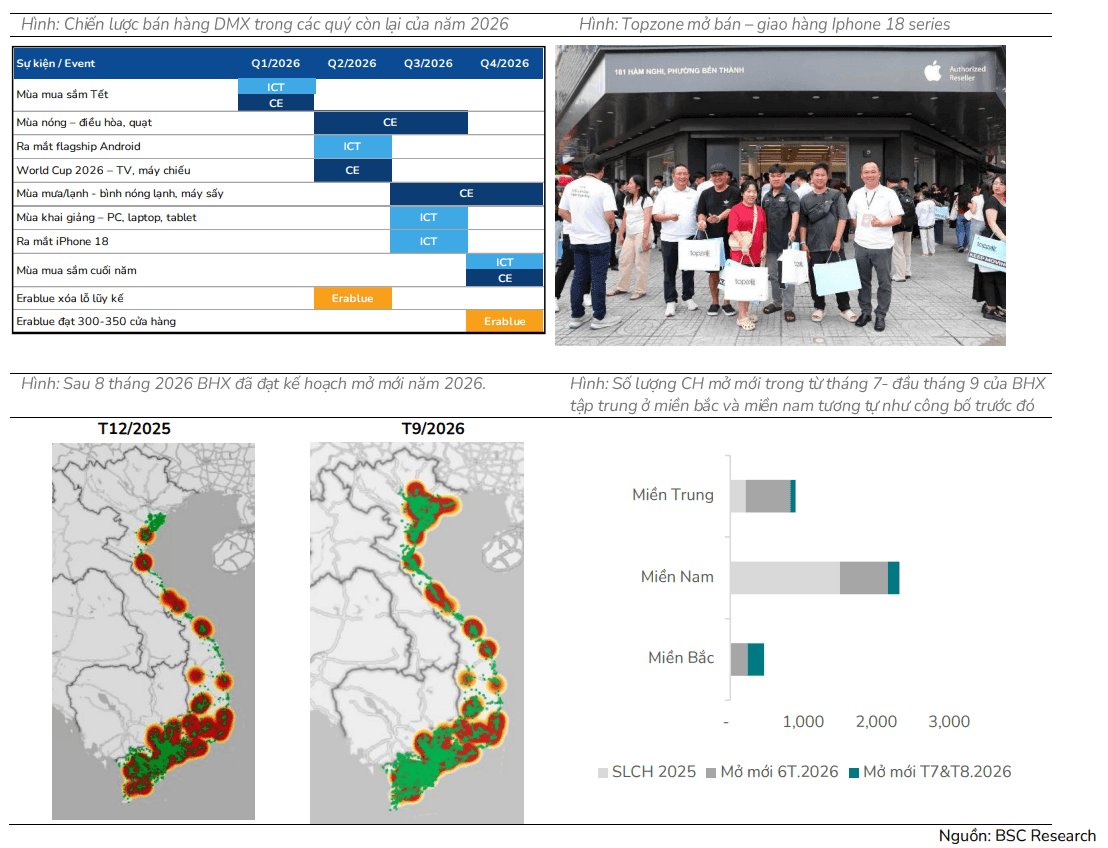
Mới đây, MWG cập nhật kết quả kinh doanh 8 tháng đầu năm 2026 với doanh thu thuần đạt 129.431 tỷ đồng, tăng 29% so với cùng kỳ và hoàn thành 70% kế hoạch doanh thu năm.
Trong đó, DMX ghi nhận doanh thu 86.800 tỷ đồng, tăng 29%. Tăng trưởng doanh thu trên cửa hàng hiện hữu (SSSG) đạt 30%, trong đó doanh thu điện thoại Apple tăng 50%, máy lạnh tăng 50%, còn các ngành hàng khác tăng 15-40%. Doanh thu từ hoạt động mua trả chậm tiếp tục tăng 44% so với cùng kỳ, nhờ 97% sản phẩm được áp dụng hình thức mua trả chậm.
BHX đạt doanh thu 40.100 tỷ đồng, tăng 32%. Động lực đến từ việc mở mới 1.000 cửa hàng trong tổng số 3.612 cửa hàng, hoàn thành kế hoạch đầu năm 2026. Theo MWG, các cửa hàng mới tiếp tục ghi nhận lợi nhuận hoạt động dương, đã bao gồm chi phí kho vận.
Theo BSC, định giá MWG hiện đã chiết khấu về vùng hấp dẫn với P/E dự phóng 2026-2027 khoảng 8-9 lần. Định giá hiện tại chủ yếu phản ánh giá trị của DMX, tiền mặt và khoảng 30% giá trị BHX dựa trên vòng bán vốn chiến lược năm 2024, trong khi chưa phản ánh đầy đủ triển vọng của các mảng kinh doanh còn lại.
BSC duy trì kỳ vọng MWG đạt tốc độ tăng trưởng kép (CAGR) trên 15% mỗi năm trong giai đoạn 2026-2030, với động lực đến từ chu kỳ tăng trưởng mới, khả năng tái định giá thông qua kế hoạch IPO DMX và BHX, cùng tiềm năng từ thị trường thương mại điện tử.
Đối với DMX, BSC đánh giá các trụ cột tài chính - tiện ích, dịch vụ thợ Điện Máy Xanh, SuperApp và Erablue có thể tạo thêm dư địa tăng trưởng. Trong khi đó, BHX được kỳ vọng nâng thị phần từ 4,1% năm 2025 lên 10% vào năm 2030 nhờ đẩy nhanh tốc độ mở rộng mô hình cửa hàng và hướng tới mục tiêu IPO năm 2028.
Vĩnh Hoàn (VHC): Khuyến nghị mua, giá mục tiêu 58.100 đồng/cp
Kết phiên 25/9, cổ phiếu VHC giảm 0,3% xuống 49.550 đồng/cp. Thanh khoản đạt 164.000 đơn vị, tương ứng giá trị giao dịch 8,1 tỷ đồng.
Trong báo cáo cùng ngày, BSC duy trì khuyến nghị mua đối với cổ phiếu VHC, với giá mục tiêu năm 2027 là 58.100 đồng/cp, tương ứng mức tăng 17% so với giá đóng cửa ngày 25/9.
So với mức giá mục tiêu năm 2026 trước đó là 68.500 đồng/cp, giá mục tiêu mới thấp hơn 15%. BSC hạ P/E mục tiêu từ 10 lần xuống 7,7 lần nhằm phản ánh sản lượng xuất khẩu và giá bán tại Mỹ - thị trường trọng điểm của VHC có dấu hiệu suy giảm, trong khi chính sách thuế quan của Mỹ liên quan đến vấn đề “dư thừa công suất” chưa được công bố chi tiết và thanh khoản chung của thị trường vẫn ở mức thấp.
Theo BSC, dư địa tăng giá hiện tại chủ yếu đến từ mức định giá hấp dẫn. Cổ phiếu VHC đã giảm 28% so với vùng đỉnh đầu năm và hiện giao dịch ở P/E dự phóng 2027 khoảng 6,6 lần, thấp hơn 31% so với mức -1 độ lệch chuẩn.
BSC cho biết doanh thu thuần và lãi ròng của VHC lần lượt đạt 47% và 48% dự phóng cả năm 2026, tương ứng 45% và 46% kế hoạch của doanh nghiệp.
Về triển vọng, BSC cho rằng nhu cầu tại Mỹ có dấu hiệu đảo chiều sau khi giai đoạn tích trữ hàng hóa kết thúc. Doanh thu tháng 7/2026 của VHC đạt 1.148 tỷ đồng, giảm 10% so với cùng kỳ, đánh dấu tháng tăng trưởng âm đầu tiên trong năm. Riêng thị trường Mỹ đạt 323 tỷ đồng, giảm 36%.
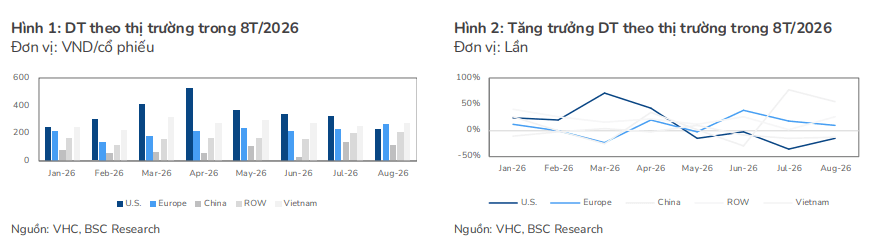
BSC cho rằng nguyên nhân chủ yếu đến từ lượng tồn kho tại Mỹ đã được tái tích trữ mạnh trong quý II, trong bối cảnh thuế nhập khẩu còn ở mức 10% theo Section 122, cùng với việc hàng hóa Việt Nam chịu thêm mức thuế 12,5% từ ngày 24/7/2026.
Ở chiều ngược lại, vị thế miễn trừ thuế chống bán phá giá của VHC được củng cố sau POR21. VHC nằm ngoài phạm vi áp thuế, trong khi một số đối thủ xuất khẩu cùng phân khúc chịu mức thuế từ 0,38-1 USD/kg. BSC kỳ vọng VHC có thể giành lại một phần thị phần từ các đối thủ tại Mỹ, qua đó bù đắp một phần tác động từ việc quy mô thị trường thu hẹp.
Trung Quốc và châu Âu được kỳ vọng trở thành những thị trường hỗ trợ VHC trong nửa cuối năm 2026. Doanh thu tháng 7 tại Trung Quốc đạt 136 tỷ đồng, tăng 80% so với cùng kỳ, trong khi doanh thu tại châu Âu đạt 234 tỷ đồng, tăng 19%.
BSC cũng đánh giá biên lợi nhuận gộp của VHC được cải thiện nhưng có thể chịu áp lực nếu cơ cấu thị trường thay đổi. Biên lợi nhuận gộp cốt lõi trong quý II/2026 đạt 18,3%, cao hơn mức 17,1% mà BSC giả định cho cả năm nhờ tỷ lệ tự chủ nguyên liệu đạt 70-75% và giá bán xuất khẩu duy trì ở mức cao.
Tuy nhiên, nếu tỷ trọng thị trường Mỹ - nơi có biên lợi nhuận cao tiếp tục giảm trong khi Trung Quốc và châu Âu tăng lên, biên lợi nhuận gộp hợp nhất có thể chịu áp lực trong nửa cuối năm.
Với năm 2027, BSC dự phóng doanh thu thuần của VHC đạt 14.778 tỷ đồng, tăng 10% so với cùng kỳ, và lãi ròng đạt 1.729 tỷ đồng, tăng 3%. BSC đưa ra giả định thận trọng hơn đối với thị trường Mỹ khi sản lượng xuất khẩu chỉ tăng 5% và giá xuất khẩu đi ngang do nhu cầu tại thị trường này chậm lại, trong khi chính sách thuế quan của Mỹ vẫn còn nhiều bất định.