Cổ phiếu đáng chú ý ngày 25/9: MCH, VGC, DCM
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu MCH, VGC, DCM.
Masan Consumer (MCH): Khuyến nghị khả quan, giá mục tiêu 163.000 đồng/cp
Kết phiên 24/9, cổ phiếu MCH của CTCP Hàng tiêu dùng Masan đứng tại tham chiếu 141.700 đồng/cp. Thanh khoản đạt 227.000 đơn vị, tương ứng giá trị gần 32 tỷ đồng.
Trong báo cáo mới đây, Chứng khoán Vietcap nâng khuyến nghị MCH từ “Phù hợp thị trường” lên “Khả quan”, dù hạ 10% giá mục tiêu xuống 163.000 đồng/cp. Động thái này diễn ra sau khi giá cổ phiếu MCH giảm 18% kể từ báo cáo gần nhất của Vietcap.
Công ty chứng khoán đồng thời hạ dự báo lợi nhuận ròng giai đoạn 2026-2028 lần lượt 4%, 6% và 6%, đồng thời nâng giả định lãi suất phi rủi ro từ 6% lên 7%. Những yếu tố này được bù đắp một phần bởi việc Vietcap lùi thời điểm định giá mục tiêu từ cuối năm 2026 sang giữa năm 2027.
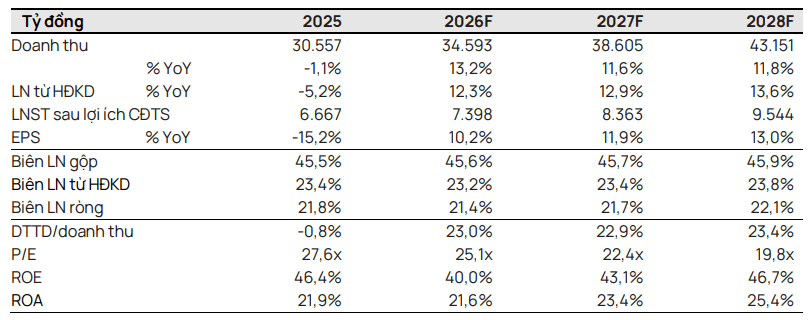
Vietcap dự báo năm 2026, doanh thu và lãi ròng của MCH tăng lần lượt 13,2% và 11% so với cùng kỳ. Động lực tăng trưởng đến từ việc tiếp tục gia tăng thị phần và đổi mới sản phẩm tại các ngành hàng cốt lõi.
Trong đó, các ngành hàng gia vị và thực phẩm tiện lợi được kỳ vọng hưởng lợi từ xu hướng cao cấp hóa sản phẩm và mở rộng thị phần. Mảng chăm sóc gia đình và cá nhân (HPC) được dự báo tiếp tục tăng trưởng nhanh khi thương hiệu Chanté mở rộng sang kênh thương mại truyền thống (GT).
Ở mảng đồ uống, các sản phẩm mới hướng đến sức khỏe được kỳ vọng giúp MCH mở rộng danh mục và cải thiện tăng trưởng. Tuy nhiên, lợi nhuận được dự báo tăng chậm hơn doanh thu do thuế suất thực tế cao hơn khi nhóm đồ uống có đường không còn được hưởng ưu đãi thuế thu nhập doanh nghiệp.
Sang năm 2027, Vietcap dự báo doanh thu MCH tăng 13% và lợi nhuận ròng tăng 10%. Biên lợi nhuận được kỳ vọng phục hồi khi các sản phẩm ra mắt trong giai đoạn 2025-2026 đạt quy mô lớn hơn, tạo lợi thế kinh tế theo quy mô và đòn bẩy hoạt động.
Một điểm đáng chú ý khác là chiến lược phân phối của MCH. Theo Vietcap, độ bao phủ của kênh tiêu dùng mang về đã tiệm cận mức bão hòa, do đó doanh nghiệp đang chuyển trọng tâm sang tối ưu hiệu suất tại các điểm bán có lưu lượng khách cao, tăng số SKU trên mỗi đơn hàng và thúc đẩy bán chéo giữa các ngành hàng.
Khoảng 30.000 điểm bán hàng đầu đóng góp 40% doanh thu, tạo nền tảng để MCH cải thiện hiệu quả bán hàng và đẩy nhanh tốc độ đưa sản phẩm mới ra thị trường. Doanh nghiệp cũng đang thâm nhập có chọn lọc vào kênh tiêu dùng tại chỗ với quy mô khoảng 1 triệu điểm bán tại Việt Nam, tập trung vào nhà hàng, quán cà phê và các điểm dịch vụ ăn uống.
Vietcap dự báo CAGR lợi nhuận ròng của MCH giai đoạn 2026-2028 đạt 14%, cao hơn đáng kể mức 5,2% trong giai đoạn 2021-2025. Động lực đến từ việc cao cấp hóa, cải tiến sản phẩm, mở rộng các ngành hàng đồ uống và hóa mỹ phẩm, cùng năng suất phân phối được cải thiện.
Dù vậy, Vietcap lưu ý một số rủi ro như áp lực lạm phát, gián đoạn tại kênh GT và mức độ cạnh tranh cao hơn dự kiến.
Viglacera (VGC): Khuyến nghị mua, giá mục tiêu 51.800 đồng/cp
Kết phiên 24/9, cổ phiếu VGC của Tổng CTCP Viglacera tăng gần 1% lên 42.400 đồng/cp. Thanh khoản đạt 634.000 đơn vị, tương ứng giá trị 27 tỷ đồng.
Trong báo cáo mới đây, Chứng khoán VPBank (VPBankS) đưa ra khuyến nghị mua đối với VGC, với giá mục tiêu 51.800 đồng/cp.
Theo VPBankS, P/B hiện tại của VGC ở mức 2,1 lần vẫn hấp dẫn so với mức sinh lời dự kiến. ROE được dự báo đạt 14,8% trong năm 2026 và 16,8% trong năm 2027, trong khi giá trị sổ sách trên mỗi cổ phiếu tiếp tục tăng nhờ lợi nhuận tích lũy.
VPBankS cho rằng làn sóng FDI mới đang mở ra chu kỳ tăng trưởng cho các khu công nghiệp miền Bắc và VGC đang có vị thế thuận lợi để đón dòng vốn này.
Trong 6 tháng đầu năm 2026, miền Bắc thu hút 8,63 tỷ USD FDI sản xuất mới, tương đương 80,5% tổng vốn của cả nước. Đáng chú ý, nhóm máy tính, điện tử và sản phẩm quang học chiếm khoảng 66% dòng vốn này.
Với quỹ đất tập trung tại Bắc Ninh, Thái Nguyên và Phú Thọ, VPBankS kỳ vọng VGC có thể hưởng lợi từ xu hướng các doanh nghiệp FDI chuyển sang những dự án quy mô lớn, công nghệ cao.
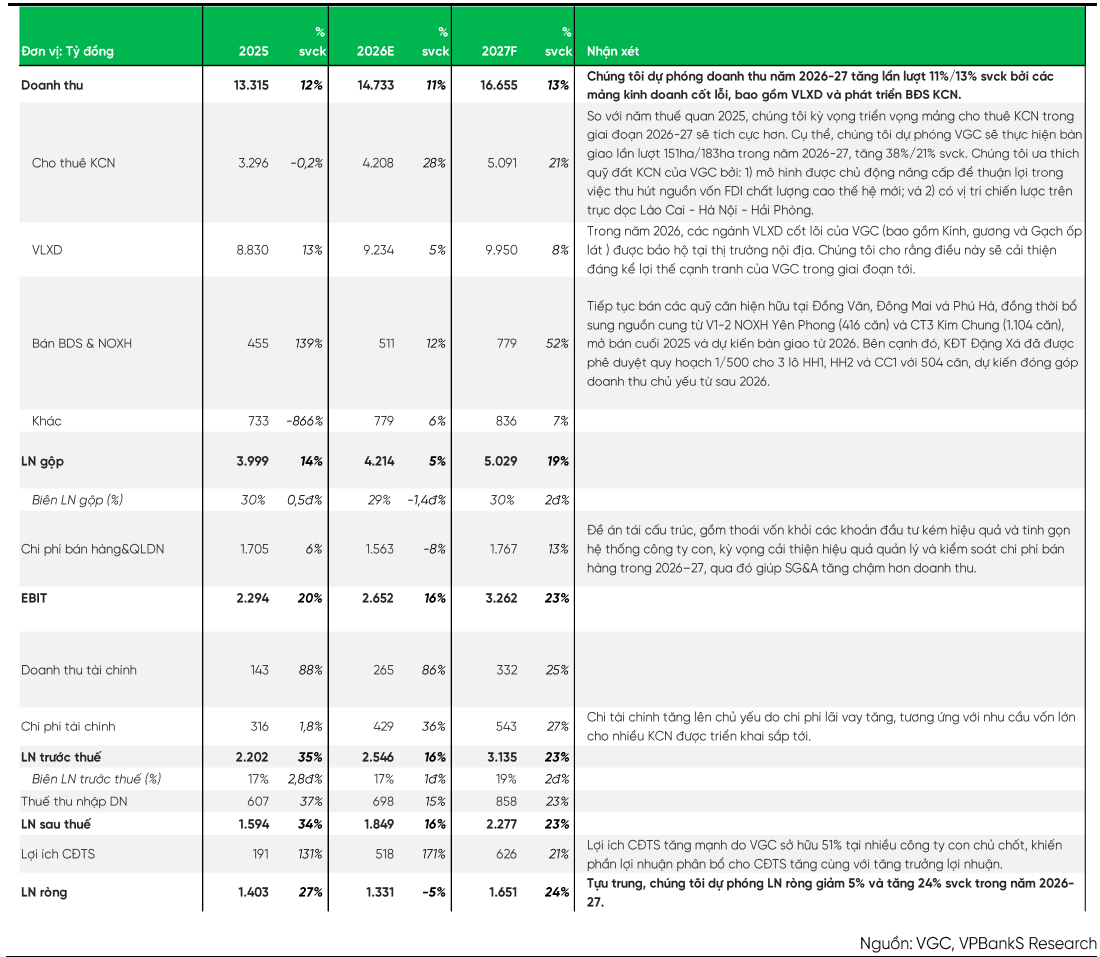
Công ty chứng khoán dự phóng doanh thu khu công nghiệp của VGC đạt lần lượt 4.208 tỷ đồng, 5.091 tỷ đồng và 5.816 tỷ đồng trong giai đoạn 2026-2028, tương ứng mức tăng 28%, 21% và 14% so với cùng kỳ. Đây được kỳ vọng tiếp tục là động lực tăng trưởng chính của doanh nghiệp.
Một hướng đi đáng chú ý của VGC là nâng cấp mô hình khu công nghiệp theo hướng xanh và thông minh, qua đó gia tăng giá trị quỹ đất. Theo VPBankS, lợi thế cạnh tranh của khu công nghiệp đang dần chuyển từ quỹ đất và giá thuê sang chất lượng hạ tầng, môi trường và dịch vụ.
Khu công nghiệp Thuận Thành I được xem là bước đi đầu tiên trong mô hình này. Trung tâm điều hành thông minh đã vận hành từ cuối năm 2025, trong khi THK Manufacturing Vietnam và Johnson Health Tech đã lựa chọn dự án với tổng vốn khoảng 280 triệu USD.
Với 184ha đất thương phẩm trên tổng diện tích 250ha, VPBankS kỳ vọng Thuận Thành I vừa đóng góp doanh thu trong giai đoạn 2026-2027, vừa tạo cơ sở để VGC nhân rộng mô hình tại các dự án tiếp theo.
Bên cạnh khu công nghiệp, mảng vật liệu xây dựng (VLXD) cũng được kỳ vọng trở thành động lực tăng trưởng mới. Sau giai đoạn chịu áp lực bởi nhu cầu xây dựng yếu và hàng nhập khẩu giá thấp, môi trường cạnh tranh được đánh giá thuận lợi hơn nhờ các biện pháp phòng vệ thương mại.
Trong 6 tháng đầu năm 2026, doanh thu kính, gạch ốp lát và sứ vệ sinh của VGC lần lượt tăng 97,3%, 11,1% và 24% so với cùng kỳ. VPBankS kỳ vọng hai mảng khu công nghiệp và VLXD sẽ trở thành động lực chính cho lợi nhuận VGC trong giai đoạn 2026-2028.
Đạm Cà Mau (DCM)
Kết phiên 24/9, cổ phiếu DCM giảm 1,5% xuống 34.000 đồng/cp. Thanh khoản ghi nhận 3,4 triệu đơn vị giao dịch, giá trị tương ứng đạt 118,7 tỷ đồng.
Mới đây, Đạm Cà Mau vừa tổ chức thành công ĐHĐCĐ bất thường năm 2026 với nhiều nội dung đáng chú ý. Chứng khoán Bảo Việt (BVSC) cho biết doanh nghiệp đang định hướng phát triển chiều sâu mảng phân bón, đồng thời mở rộng sang khí công nghiệp, hóa chất, công nghệ sinh học và chế biến sau thu hoạch.
Đến năm 2050, DCM đặt mục tiêu xây dựng chuỗi giá trị nông nghiệp tích hợp, với doanh thu quốc tế dự kiến chiếm 31-40% và sản phẩm mới chiếm 42-68%.
Tuy nhiên, bài toán đáng chú ý đối với DCM trong những năm tới là nguồn cung và giá khí đầu vào.
Theo DCM, việc bổ sung nguồn khí Nam Du - U Minh (ND-UM) là cần thiết trong bối cảnh sản lượng PM3 CAA theo quyền mua của Petrovietnam đang suy giảm. Nguồn khí bổ sung từ Petronas dự kiến chấm dứt từ năm 2028, trong khi sản lượng từ nguồn này cũng đang giảm và tính ổn định dài hạn còn hạn chế.
Nguồn khí ND-UM có giá cơ sở 10,39 USD/MMBtu, cộng mức trượt giá 2,25%/năm và cước vận chuyển khoảng 1,17 USD/MMBtu.
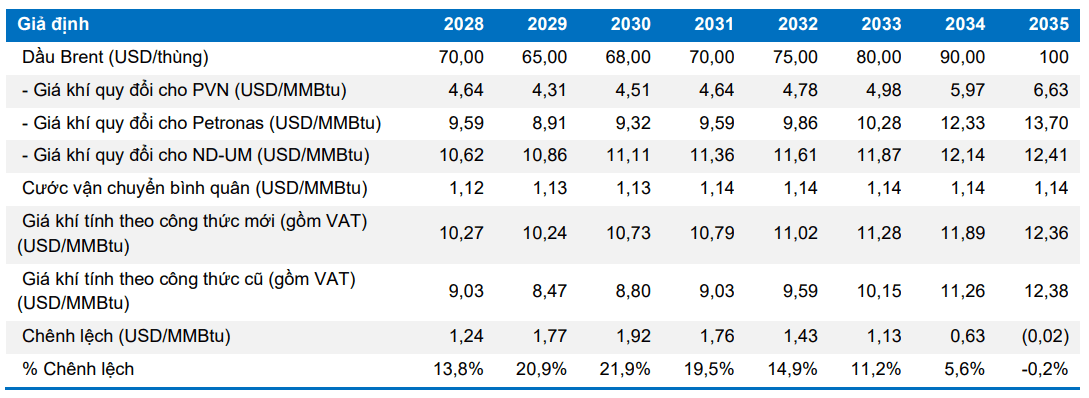
Theo BVSC, cơ chế giá khí mới có tính cạnh tranh hơn khi giá dầu Brent trên 100 USD/thùng, nhưng có thể cao hơn công thức cũ khoảng 1-2 USD/MMBtu khi giá Brent dưới ngưỡng này.
Trong bối cảnh giá dầu tăng, chi phí khí có thể trở thành áp lực đáng kể đối với biên lợi nhuận của DCM. Theo doanh nghiệp, giá dầu hiện cao hơn kế hoạch 30%, khiến giá khí có thể tăng khoảng 27%, trong khi giá phân bón chỉ tăng khoảng 20%.
Để ứng phó, DCM đang đẩy mạnh đa dạng hóa thị trường xuất khẩu, tối ưu hóa sản xuất và giảm tiêu hao nguyên vật liệu. Trong 9 tháng đầu năm 2026, mức tiêu hao nguyên vật liệu giảm khoảng 5% so với cùng kỳ, giúp công ty tiết kiệm khoảng 1 triệu USD.
Ở mảng sản phẩm, NPK được xác định là một động lực tăng trưởng quan trọng bên cạnh urê. DCM hiện sở hữu 2 nhà máy NPK với hơn 60 công thức sản phẩm, khoảng 20 mẫu mã và tổng công suất khoảng 350.000 tấn/năm.
Do nguồn cung NPK trong nước vượt nhu cầu, doanh nghiệp đang đẩy mạnh xuất khẩu sang Campuchia, Myanmar, Thái Lan, Philippines và Sri Lanka.
Về kết quả kinh doanh, ban lãnh đạo DCM cho biết doanh thu 8 tháng đầu năm 2026 tăng 30% so với cùng kỳ, trong khi lợi nhuận tăng hơn 50%, nhờ hoạt động kinh doanh cốt lõi tăng trưởng, mở rộng xuất khẩu và kiểm soát chi phí.
Dù vậy, BVSC thận trọng với triển vọng dài hạn do thay đổi về nguồn khí. Trong mô hình định giá, công ty chứng khoán giả định giá Brent duy trì ở mức 65-70 USD/thùng trong giai đoạn 2028-2031. Theo đó, giá khí theo cơ chế mới cao hơn khoảng 14-22% so với công thức hiện tại, khiến LNST bình quân giai đoạn 2028-2031 thấp hơn khoảng 32% so với kịch bản tiếp tục áp dụng công thức giá khí cũ.
Trên cơ sở này, BVSC hạ giá mục tiêu DCM từ 42.000 đồng/cp xuống 35.500 đồng/cp và duy trì khuyến nghị trung lập. Công ty chứng khoán cho biết nếu giá Brent vượt 100 USD/thùng, cơ chế giá khí ND-UM có thể trở nên thuận lợi hơn đối với DCM và các giả định định giá sẽ được cập nhật.