Thị trường bia Việt Nam hướng tới quy mô 10 tỷ USD, một 'ông lớn' được dự báo lãi 4.900 tỷ đồng
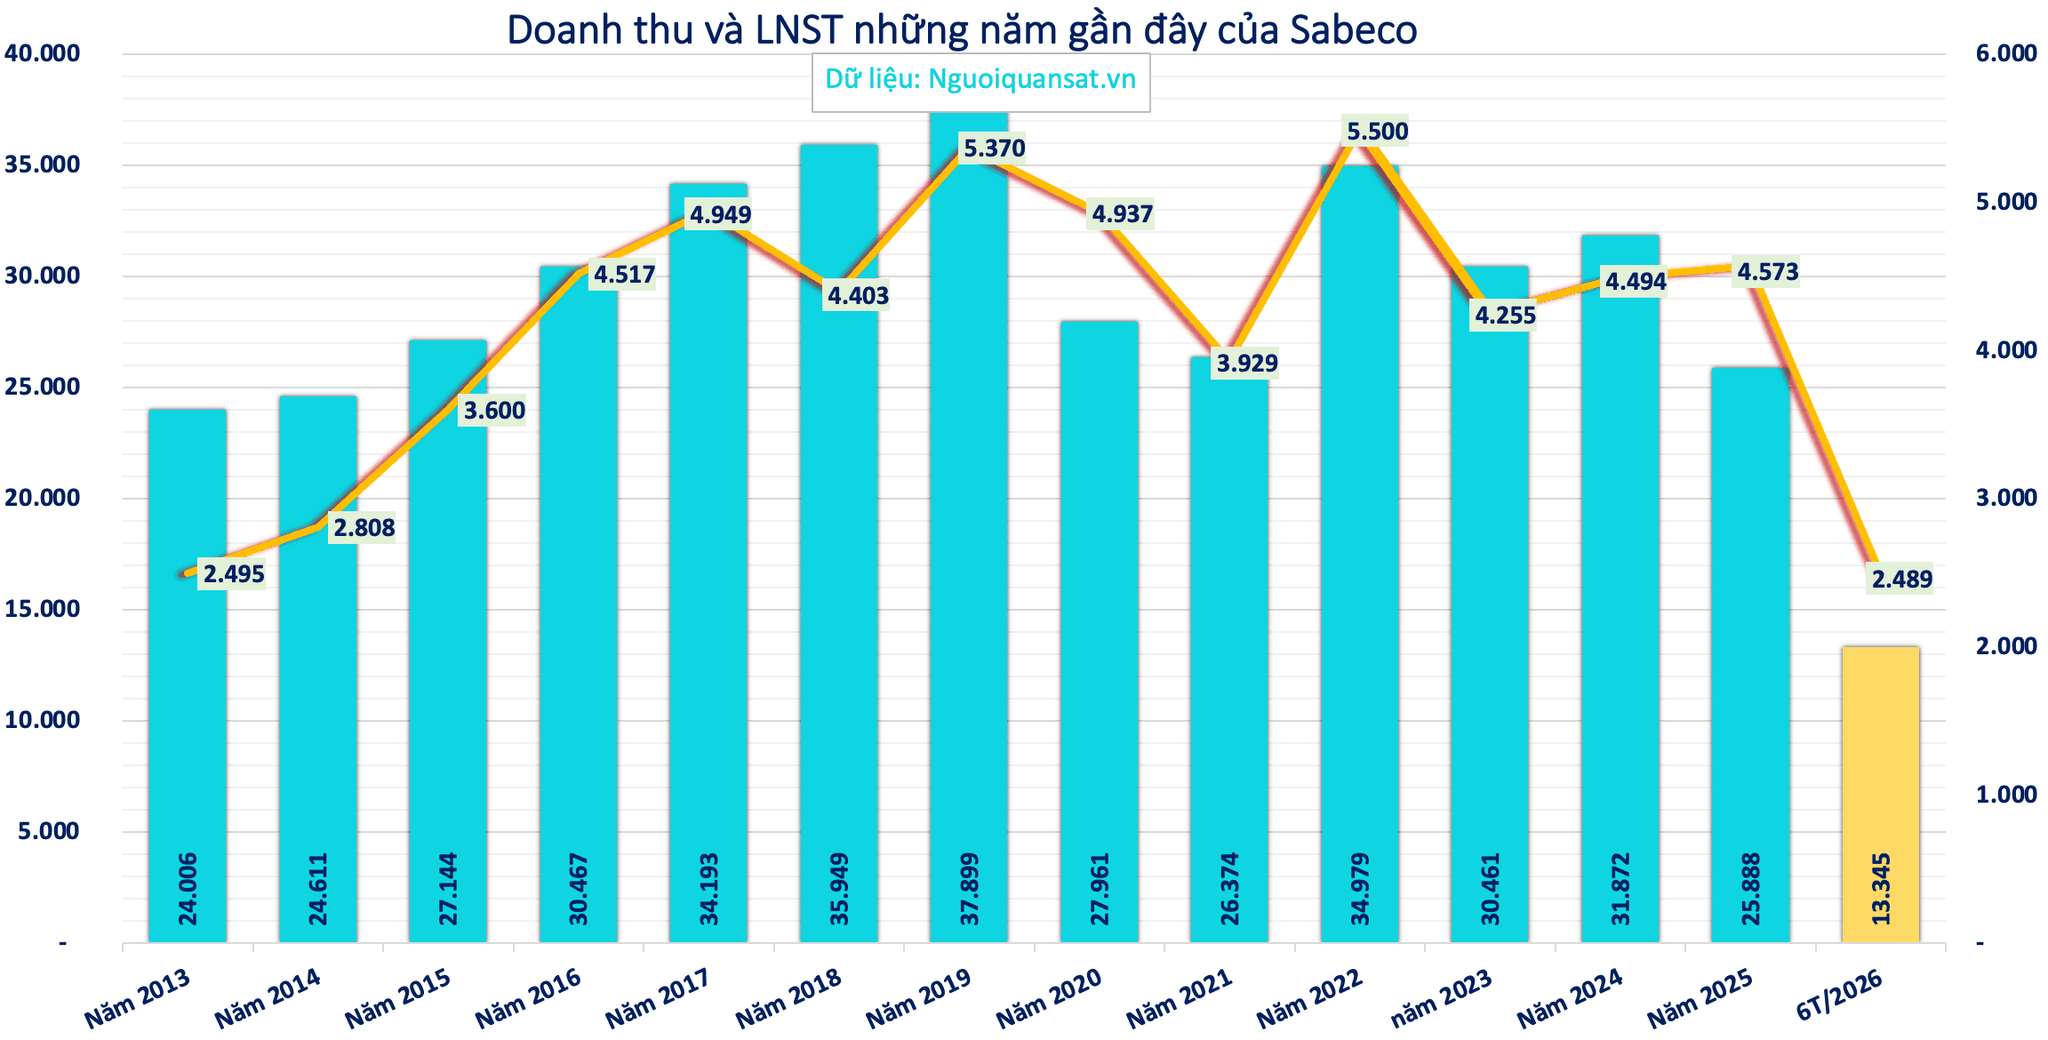
Năm 2025, doanh nghiệp ngành bia này báo lãi sau thuế 4.573 tỷ đồng.
CTCP Chứng khoán NH Việt Nam (NHSV) vừa công bố báo cáo cập nhật về Tổng CTCP Bia – Rượu – Nước giải khát Sài Gòn (Sabeco, mã chứng khoán SAB).
Báo cáo được đưa ra trong bối cảnh ngành bia Việt Nam bước vào giai đoạn tăng trưởng chậm hơn trước. Người tiêu dùng thận trọng với chi tiêu, quy định xử lý vi phạm nồng độ cồn ngày càng chặt chẽ, trong khi thuế tiêu thụ đặc biệt dự kiến tiếp tục tăng.
Tuy nhiên, NHSV cho rằng thương hiệu, mạng lưới phân phối và cấu trúc tài chính ít nợ vay vẫn giúp Sabeco duy trì hiệu quả kinh doanh và khả năng chi trả cổ tức cao.
Tăng trưởng chậm trong bối cảnh thị trường bia Việt Nam hướng tới quy mô 10 tỷ USD
Trong quý II/2026, Sabeco ghi nhận 6.888 tỷ đồng doanh thu thuần, tăng nhẹ 1% so với cùng kỳ năm trước.
Biên lợi nhuận gộp đạt 38,7%, mức cao nhất trong nhiều năm. Lợi nhuận sau thuế trong quý đạt 1.167 tỷ đồng, giảm 3% so với cùng kỳ. Nguyên nhân chủ yếu đến từ chi phí bán hàng tăng mạnh.
Năm 2026, Sabeco đặt mục tiêu doanh thu thuần năm 2026 đạt 28.316 tỷ đồng, tăng 9% so với năm trước. Lợi nhuận sau thuế dự kiến đạt 4.609 tỷ đồng, tăng 4,2%. Kết thúc nửa đầu năm, Sabeco đã hoàn thành khoảng 48% kế hoạch lợi nhuận được giao.
Sự cải thiện của biên lợi nhuận có ý nghĩa đáng chú ý trong bối cảnh thị trường bia được dự báo chỉ tăng trưởng ở mức vừa phải.
Theo số liệu Euromonitor, thị trường bia Việt Nam có thể tăng trưởng bình quân khoảng 5% mỗi năm trong giai đoạn 2025–2030, hướng tới quy mô khoảng 10 tỷ USD. Sản lượng tiêu thụ bình quân dự kiến duy trì quanh 4–4,5 tỷ lít mỗi năm.
Tốc độ này thấp hơn giai đoạn trước, khi ngành phải đồng thời thích ứng với sức mua thận trọng, quy định kiểm soát nồng độ cồn và lộ trình tăng thuế tiêu thụ đặc biệt.
NHSV cho rằng lợi thế của Sabeco đến từ hệ thống thương hiệu lâu đời, độ phủ phân phối lớn và rào cản gia nhập ngành cao. Thị trường bia Việt Nam hiện tập trung chủ yếu vào một số doanh nghiệp lớn, giúp các nhà sản xuất có thương hiệu duy trì vị thế tốt hơn trước biến động của chi phí đầu vào.
Tuy nhiên, khả năng tăng giá bán vẫn phụ thuộc sức mua, cạnh tranh và phản ứng của người tiêu dùng. Trong khi giá bán có thể được điều chỉnh để bù đắp một phần chi phí và thuế, doanh nghiệp vẫn phải tăng chi phí tiếp thị để bảo vệ thị phần trước các hãng bia trong và ngoài nước.
Điểm nổi bật nhất của Sabeco là tình hình tài chính. Tại cuối quý II/2026, NHSV ước tính Sabeco sở hữu hơn 20.000 tỷ đồng tiền ròng. Nguồn lực này giúp doanh nghiệp có thể xử lý cho hoạt động sản xuất, mở rộng hệ thống và tăng chi phí tiếp thị mà không phải phụ thuộc lớn vào vốn vay.
Khối tiền lớn cũng tạo nền tảng để Sabeco duy trì chính sách cổ tức bằng tiền mặt. Sabeco là một trong số những doanh nghiệp trả cổ tức TOP cao trên thị trường. Theo kế hoạch, năm 2026 công ty chia cổ tức tỷ lệ 50%.
Sabeco được dự báo lợi nhuận năm 2026 đạt 4.900 tỷ đồng
NHSV dự báo Sabeco đạt 27.000 tỷ đồng doanh thu trong năm 2026, tăng khoảng 4,3% so với năm trước. Lợi nhuận sau thuế dự kiến đạt 4.900 tỷ đồng, tăng 11%.
Như vậy, dự báo của công ty chứng khoán thận trọng hơn kế hoạch của Sabeco về doanh thu, nhưng tích cực hơn về lợi nhuận.
Trong khi doanh nghiệp đặt mục tiêu doanh thu 28.316 tỷ đồng và lợi nhuận sau thuế 4.609 tỷ đồng, NHSV dự báo doanh thu thấp hơn khoảng 1.300 tỷ đồng nhưng lợi nhuận cao hơn gần 300 tỷ đồng.
Sang năm 2027, NHSV dự báo doanh thu của Sabeco tăng lên 29.000 tỷ đồng và lợi nhuận sau thuế đạt 5.300 tỷ đồng, tương ứng mức tăng trưởng lợi nhuận khoảng 8%.
Trên cơ sở kết hợp phương pháp so sánh hệ số giá trên lợi nhuận và chiết khấu cổ tức, NHSV đưa ra giá kỳ vọng 55.555 đồng đối với cổ phiếu SAB. Giá này cao hơn khoảng 25% so với thị giá hiện tại (43.900 đồng/cổ phiếu).