'Ông lớn' sở hữu 5.000ha khu công nghiệp đón chu kỳ FDI mới, được dự báo lãi hơn 1.800 tỷ đồng
Trong nửa đầu năm 2026, miền Bắc thu hút 8,63 tỷ USD vốn FDI sản xuất đăng ký mới.
CTCP Chứng khoán VPBank (VPBankS) vừa công bố báo cáo cập nhật về Tổng công ty Viglacera – CTCP (Viglacera - mã chứng khoán VGC), với nhận định doanh nghiệp đang chuyển từ giai đoạn phục hồi sang một chu kỳ tăng trưởng mới.
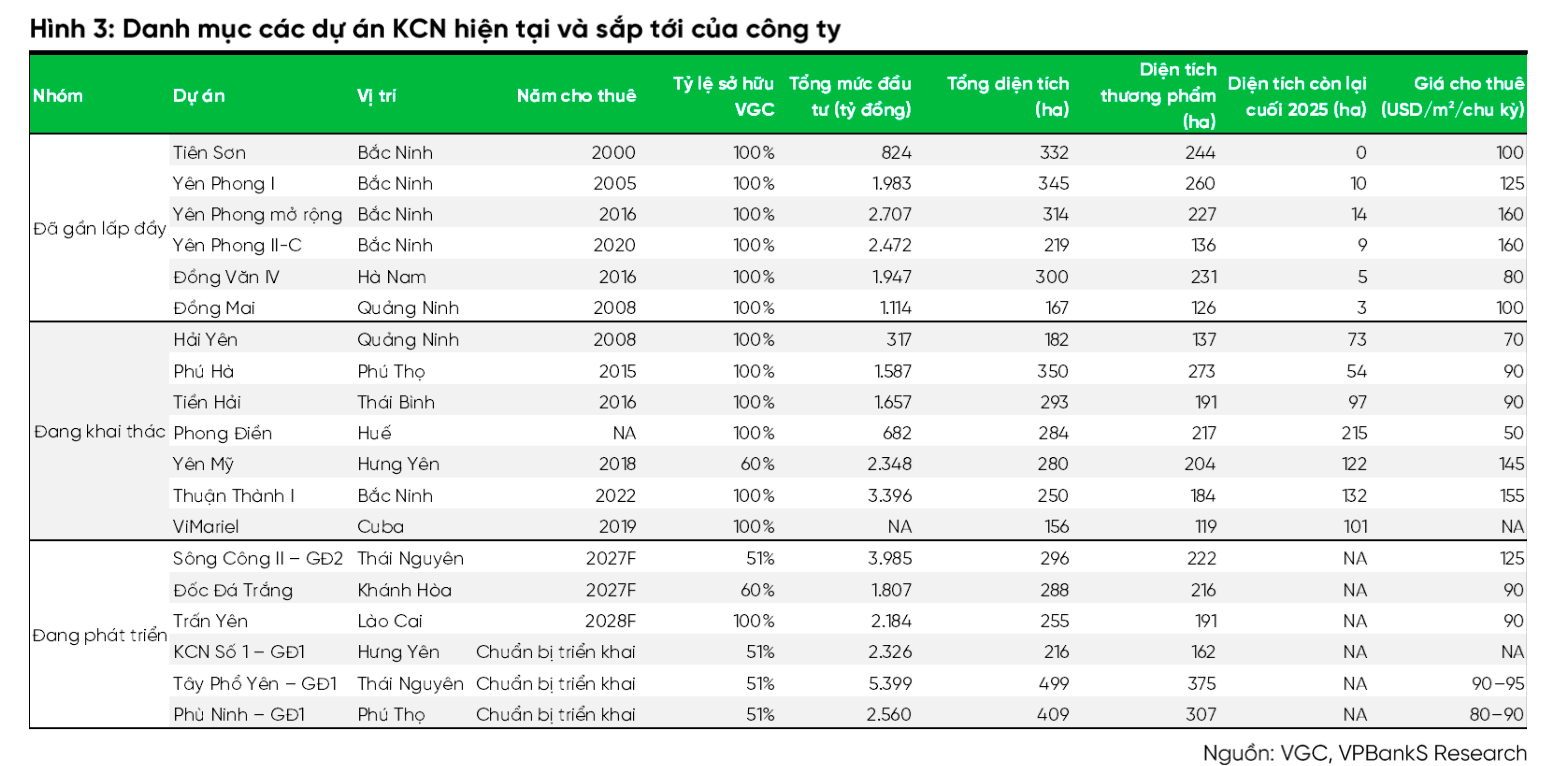
Viglacera hiện sở hữu 17 khu công nghiệp với tổng diện tích hơn 5.000ha, thu hút khoảng 20 tỷ USD vốn FDI từ hơn 450 nhà đầu tư. Quỹ đất tập trung chủ yếu tại các trung tâm công nghiệp phía Bắc như Bắc Ninh, Thái Nguyên, Phú Thọ và trải dọc trục Lào Cai – Hà Nội – Hải Phòng.
Luận điểm được đặt trong bối cảnh dòng vốn đầu tư trực tiếp nước ngoài (FDI) vào sản xuất đang tập trung mạnh tại miền Bắc và dịch chuyển về các dự án công nghệ cao, quy mô lớn.
Theo VPBankS, hai trụ cột này có thể giúp Viglacera đồng thời bước vào một chu kỳ thuận lợi hơn trong giai đoạn 2026–2028.
Hơn 80% vốn FDI sản xuất mới chảy vào miền Bắc, mở chu kỳ tăng trưởng mới cho Viglacera
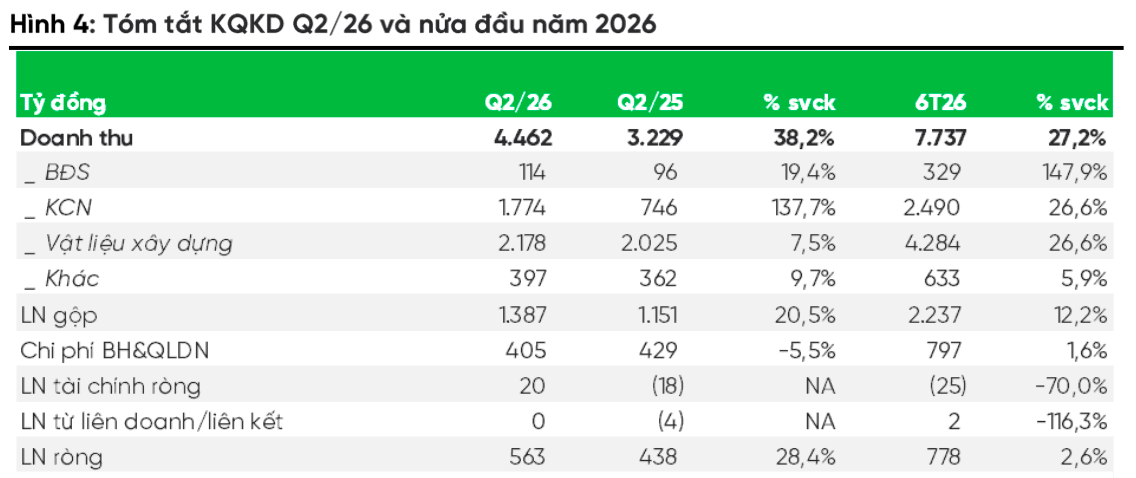
Về hoạt động kinh doanh, quý II/2026, Viglacera đạt 4.462 tỷ đồng doanh thu, tăng 38,2% so với cùng kỳ. Động lực chính đến từ mảng khu công nghiệp, với doanh thu đạt 1.774 tỷ đồng, tăng 137,7%.
Diện tích đất khu công nghiệp được bàn giao trong quý đạt 55ha, tăng mạnh so với mức 35ha cùng kỳ. Lũy kế sáu tháng, Viglacera đã bàn giao 75ha, tương đương khoảng một nửa kế hoạch 150ha của cả năm.
Luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 7.737 tỷ đồng, tăng 27,2%. Lợi nhuận sau thuế hợp nhất đạt 1.153 tỷ đồng, tăng 37%.
Tuy nhiên, lợi nhuận thuộc về cổ đông công ty mẹ chỉ tăng 2,6%, lên 778 tỷ đồng. Nguyên nhân là nhiều dự án khu công nghiệp mới được triển khai thông qua các công ty con mà Viglacera sở hữu khoảng 51%, khiến phần lợi nhuận phân bổ cho cổ đông không kiểm soát tăng lên.
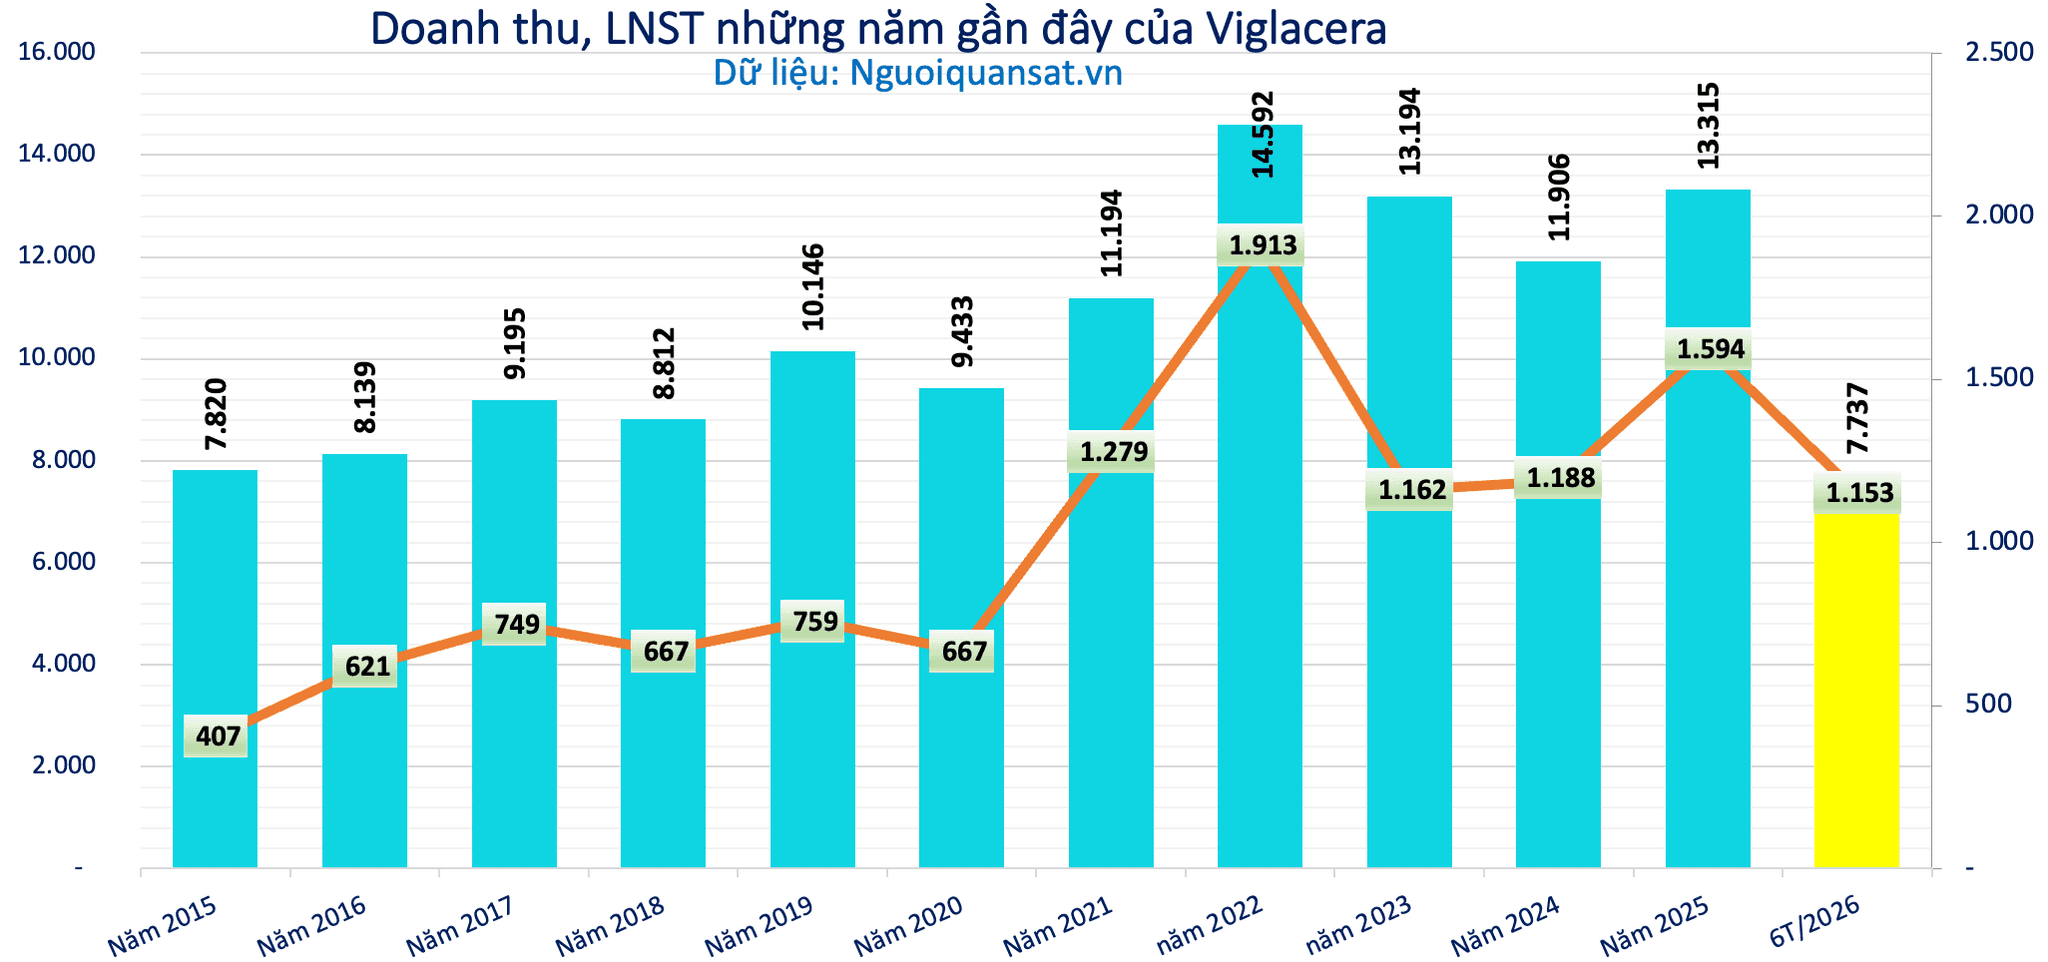
Kết quả cho thấy hoạt động khu công nghiệp của Viglacera đã bước vào giai đoạn tăng tốc, đúng thời điểm dòng vốn FDI sản xuất có sự dịch chuyển rõ rệt về phía Bắc.
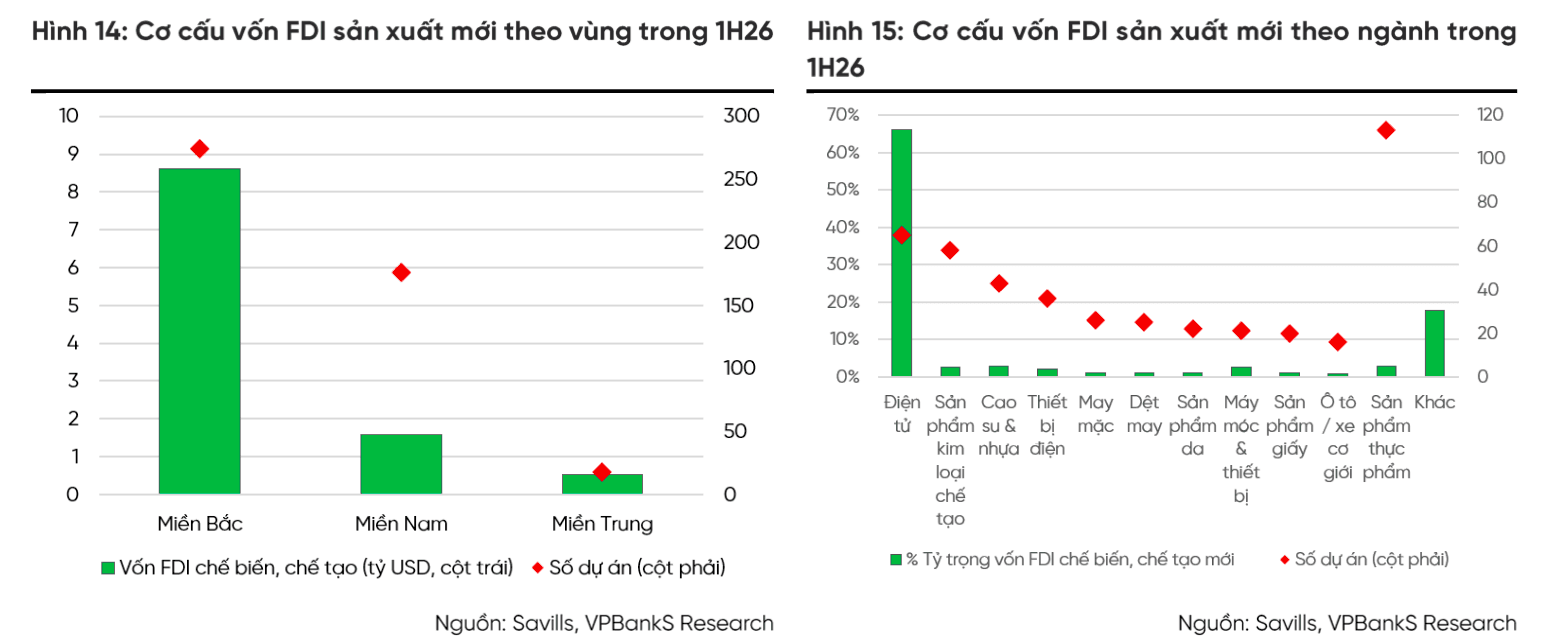
Trong nửa đầu năm 2026, miền Bắc thu hút 8,63 tỷ USD vốn FDI sản xuất đăng ký mới, tương đương 80,5% tổng vốn của cả nước. Trong khi đó, miền Nam thu hút 1,57 tỷ USD và miền Trung đạt khoảng 520 triệu USD.
Cơ cấu dòng vốn cũng có sự thay đổi. Nhóm máy tính, điện tử và sản phẩm quang học thu hút 7,03 tỷ USD, chiếm khoảng 66% tổng vốn FDI sản xuất mới, dù chỉ có 65 dự án. Điều này cho thấy quy mô bình quân mỗi dự án đang lớn hơn. Dòng vốn tập trung nhiều vào các dự án điện tử, linh kiện, bán dẫn và các lĩnh vực có hàm lượng công nghệ cao. Ba dự án lớn nhất trong kỳ có tổng vốn khoảng 6,36 tỷ USD, nổi bật là các dự án của Samsung tại Thái Nguyên.
Thái Nguyên dẫn đầu cả nước về giá trị vốn FDI sản xuất mới trong nửa đầu năm với khoảng 5,77 tỷ USD qua 17 dự án. Bắc Ninh dẫn đầu về số lượng với 111 dự án.
Đây đều là những địa bàn nằm trong hoặc gần hệ thống khu công nghiệp của Viglacera. Quỹ đất của doanh nghiệp trải dọc trục Lào Cai – Hà Nội – Hải Phòng, tập trung tại những cực sản xuất lớn như Bắc Ninh, Thái Nguyên và Phú Thọ.
Khu công nghiệp Thuận Thành I 250ha là phép thử cho mô hình mới
VPBankS dự báo diện tích bàn giao khu công nghiệp của Viglacera đạt 151ha trong năm 2026, tăng 38%, và tiếp tục tăng lên 183ha trong năm 2027.
Doanh thu mảng này được dự báo đạt 4.208 tỷ đồng trong năm 2026, 5.091 tỷ đồng năm 2027 và 5.816 tỷ đồng năm 2028, tương ứng mức tăng lần lượt 28%, 21% và 14%. Giá thuê bình quân được giả định tăng khoảng 5% mỗi năm.
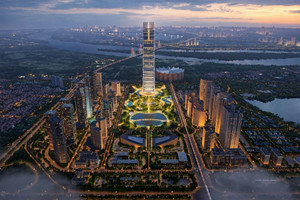
Điểm nhấn trong quỹ đất của Viglacera là Khu công nghiệp Thuận Thành I tại Bắc Ninh. Dự án có tổng diện tích 250ha, trong đó 184ha là đất thương phẩm, tổng vốn đầu tư 3.396 tỷ đồng. Khu công nghiệp nằm gần quốc lộ 17, quốc lộ 38 và Vành đai 4, kết nối với Hà Nội, sân bay Nội Bài và Hải Phòng.
Thuận Thành I không chỉ cung cấp thêm đất cho thuê trong giai đoạn 2026–2027. Đây còn là nơi Viglacera thử nghiệm việc chuyển từ mô hình khu công nghiệp truyền thống sang mô hình xanh – thông minh.
Trong mô hình cũ, lợi thế của một khu công nghiệp chủ yếu nằm ở vị trí, quỹ đất, giá thuê và hạ tầng cơ bản. Nhưng với lớp nhà đầu tư mới trong các ngành điện tử, công nghệ cao và bán dẫn, yêu cầu đã mở rộng sang nguồn điện ổn định, hạ tầng số, logistics, xử lý môi trường, tiết kiệm năng lượng và các dịch vụ hỗ trợ sản xuất.
Tại Thuận Thành I, Viglacera đã triển khai hệ thống vận hành tập trung, số hóa quản lý, giám sát môi trường, tiết kiệm năng lượng và tái sử dụng nước. Trung tâm điều hành thông minh của khu công nghiệp đã đi vào hoạt động từ cuối năm 2025.
Khả năng thương mại hóa của mô hình bước đầu được thể hiện qua sự xuất hiện của hai nhà đầu tư nước ngoài. THK Manufacturing Vietnam lựa chọn Thuận Thành I để xây dựng nhà máy sản xuất linh kiện chuyển động tuyến tính với tổng vốn khoảng 180 triệu USD. Johnson Health Tech cũng đầu tư dự án trị giá khoảng 100 triệu USD tại đây.
Do vậy, Thuận Thành I trở thành phép thử đối với khả năng xây dựng một nền tảng sản xuất tích hợp.
Nếu mô hình chứng minh được hiệu quả vận hành và thương mại, Viglacera có thể tiếp tục áp dụng tại Yên Phong II-C và các dự án đang phát triển như Sông Công II giai đoạn 2, Tây Phổ Yên, Phù Ninh và Trấn Yên.
Đây cũng là cách doanh nghiệp nâng giá trị quỹ đất trong bối cảnh lợi thế cạnh tranh của khu công nghiệp không còn chỉ được quyết định bởi số hecta sẵn có.
31 nhà máy vật liệu xây dựng tạo động lực thứ hai
Bên cạnh khu công nghiệp, vật liệu xây dựng đang trở lại thành một động lực đáng chú ý.
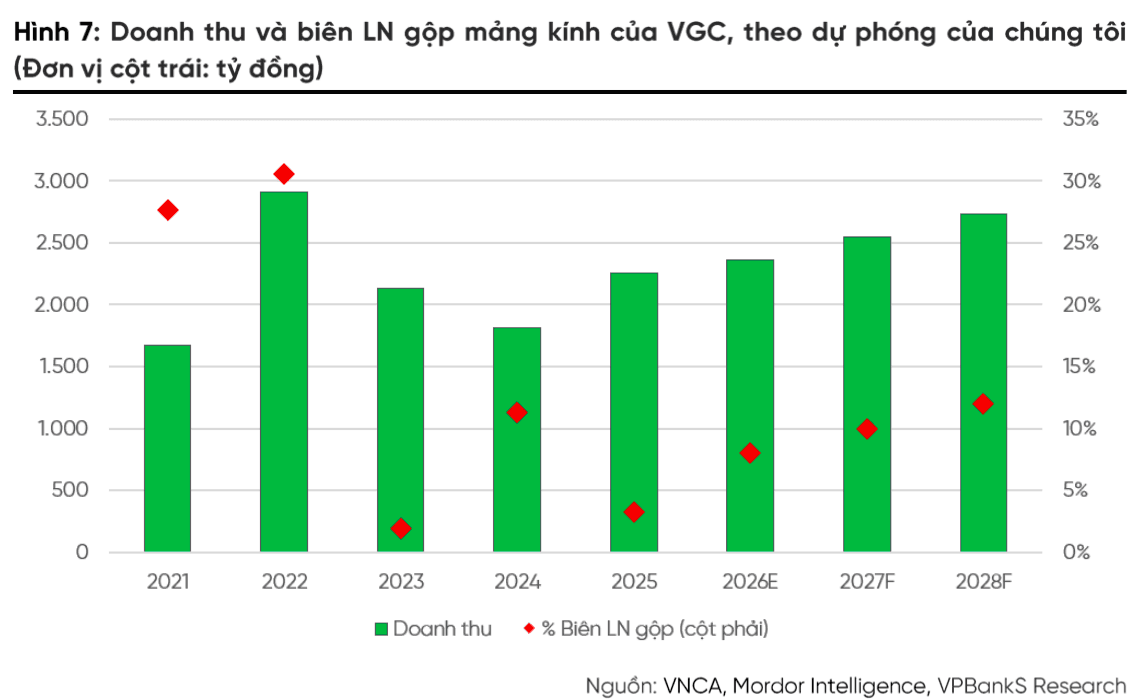
Trong sáu tháng đầu năm 2026, doanh thu kính của Viglacera tăng gần gấp đôi so với cùng kỳ. Doanh thu gạch ốp lát tăng 11%, còn sứ vệ sinh tăng 24%.
Riêng trong quý II, mảng vật liệu xây dựng mang về 2.178 tỷ đồng doanh thu, tăng 7,5%. Biên lợi nhuận gộp cải thiện từ 16,5% lên 18,5%, cho thấy sự phục hồi đã bắt đầu đi từ doanh thu sang hiệu quả kinh doanh.
Đối với mảng kính, môi trường cạnh tranh có sự thay đổi đáng kể từ ngày 14/6/2026, khi Bộ Công Thương áp dụng thuế chống bán phá giá đối với một số sản phẩm kính nổi không màu có xuất xứ từ Indonesia và Malaysia trong thời hạn 5 năm.
VPBankS kỳ vọng tác động sẽ phản ánh rõ hơn vào giá bán bình quân của Viglacera từ nửa cuối năm 2026, khi các đơn hàng mới được xác lập trên mặt bằng cạnh tranh mới.
Từ năm 2027, động lực tăng trưởng của mảng kính được dự báo chuyển dần từ phục hồi giá sang sản lượng và hiệu suất vận hành. Viglacera cũng có thể tăng tỷ trọng những sản phẩm giá trị cao như kính tiết kiệm năng lượng Low-E, kính kiểm soát năng lượng mặt trời và kính siêu trắng.
Diễn biến tương tự xuất hiện tại mảng gạch ốp lát. Ngày 7/9/2026, Bộ Công Thương áp thuế chống bán phá giá từ 5,55% đến 45,3% đối với một số sản phẩm gạch ceramic và porcelain có xuất xứ từ Ấn Độ, thời hạn áp dụng 5 năm.
Biện pháp này giúp giảm bớt sức ép từ hàng nhập khẩu giá thấp. Tuy nhiên, VPBankS cho rằng sản lượng và mức sử dụng công suất vẫn sẽ là động lực chính của ngành trong giai đoạn 2026–2028, còn giá bán chỉ phục hồi từng bước do công suất thiết kế toàn ngành vẫn cao hơn đáng kể so với nhu cầu thực tế.
Viglacera được dự báo lãi vượt 1.800 tỷ đồng năm 2026
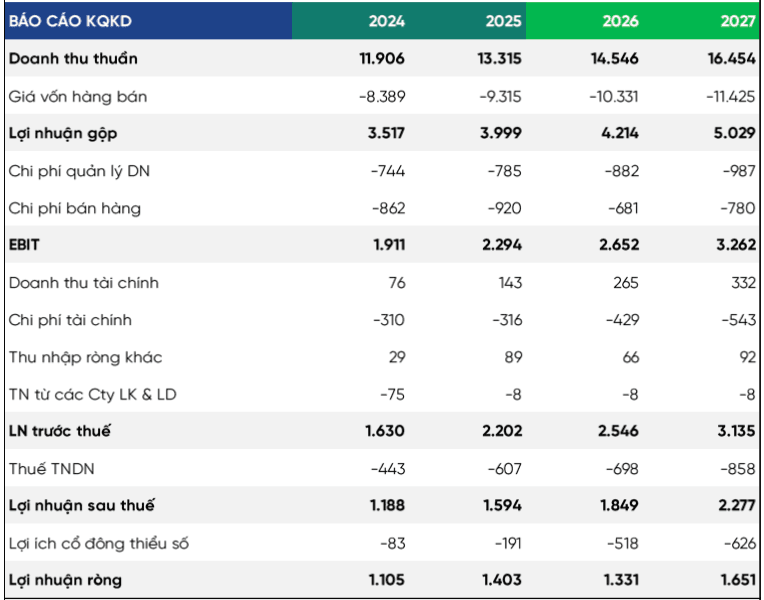
Với những luận điểm trên, VPBankS dự báo năm 2026, Viglacera đạt khoảng 14.700 tỷ đồng doanh thu, tăng 11% so với năm 2025. Lợi nhuận sau thuế hợp nhất ước đạt 1.849 tỷ đồng, tăng trưởng 16%. Dù vậy, lợi nhuận thuộc cổ đông công ty mẹ được dự báo giảm 5% xuống 1.331 tỷ đồng do phần lợi ích dành cho cổ đông không kiểm soát tăng mạnh.
Sang năm 2027, doanh thu được dự báo tăng 13,1% so với năm trước đó. Lợi nhuận sau thuế có thể tăng tiếp 23% lên 2.277 tỷ đồng.
VPBankS đưa ra giá mục tiêu 51.800 đồng cho cổ phiếu VGC, cao hơn 21% so với thị giá hiện tại (42.750 đồng/cổ phiếu).
Tuy nhiên, triển vọng này phụ thuộc vào tiến độ bàn giao đất tại các khu công nghiệp trọng điểm, khả năng thương mại hóa Thuận Thành I và mức độ phục hồi thực tế của thị trường vật liệu xây dựng.