Dự báo KQKD quý III/2026 ngành logistics: Hưởng lợi nhờ chiến lược 'Trung Quốc +1', nhiều doanh nghiệp bứt tốc lợi nhuận
Tính đến giữa tháng 9, tổng kim ngạch xuất nhập khẩu tại Việt Nam tăng khoảng 29,6% so với cùng kỳ năm trước.
Theo báo cáo của Chứng khoán MB (MBS), hoạt động xuất nhập khẩu của Việt Nam trong quý III/2026 tiếp tục duy trì đà tăng tích cực, qua đó tạo lực đỡ đáng kể cho ngành logistics.
Tính đến giữa tháng 9, tổng kim ngạch xuất nhập khẩu tăng khoảng 29,6% so với cùng kỳ năm trước.
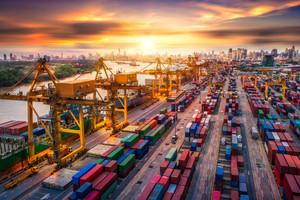
Đáng chú ý, sản lượng hàng hóa thông qua hệ thống cảng biển trong quý III được MBS dự báo tăng 21,7%. Riêng hai cụm cảng lớn tại Hải Phòng và TP.HCM ước tăng lần lượt 9,7% và 8,6%.
MBS cho rằng xu hướng dịch chuyển chuỗi cung ứng theo chiến lược “Trung Quốc + 1”, sự phục hồi tại các thị trường xuất khẩu lớn và nhu cầu bổ sung hàng tồn kho cho mùa cao điểm cuối năm đang tiếp tục thúc đẩy nhu cầu vận tải và khai thác cảng.
Trong bối cảnh đó, nhóm doanh nghiệp cảng biển được kỳ vọng hưởng lợi rõ nét nhất, khi sản lượng tăng cùng khả năng cải thiện giá dịch vụ và hiệu suất khai thác.
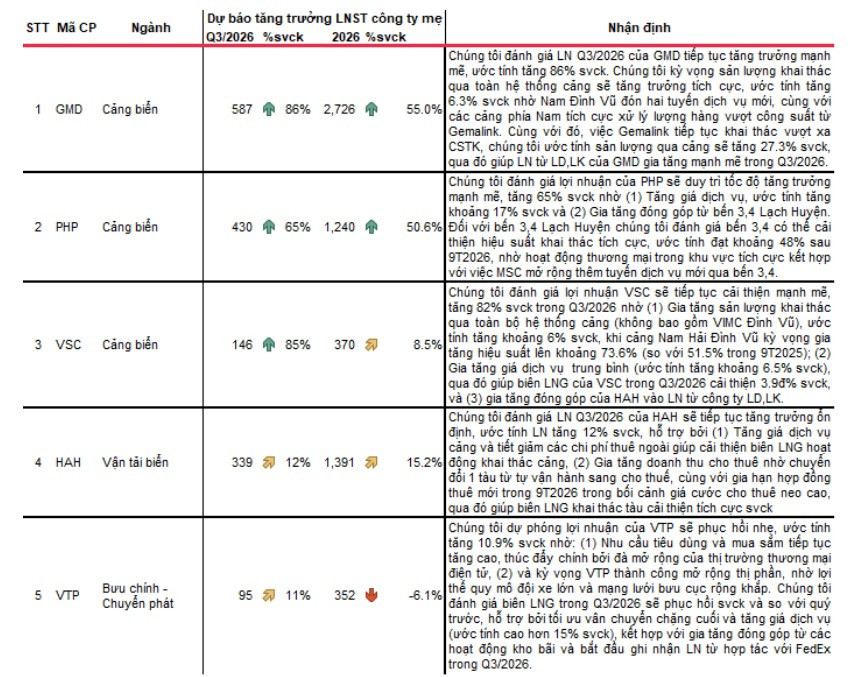
Nổi bật trong nhóm này là Gemadept (HoSE: GMD). MBS dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III của doanh nghiệp đạt khoảng 587 tỷ đồng, tăng 86% so với cùng kỳ. Cả năm 2026, lợi nhuận có thể đạt 2.726 tỷ đồng, tăng 55%.
Động lực chính đến từ sản lượng khai thác tại hệ thống cảng tiếp tục tăng trưởng, đặc biệt ở khu vực phía Nam. Cảng Gemalink được kỳ vọng duy trì hiệu suất cao, qua đó giúp sản lượng hàng qua hệ thống cảng của GMD cải thiện đáng kể.
Với Cảng Hải Phòng (UPCoM: PHP) cũng được dự báo ghi nhận kết quả tích cực, với lợi nhuận quý III đạt khoảng 430 tỷ đồng, tăng 65% so với cùng kỳ. Cả năm, lợi nhuận có thể đạt khoảng 1.240 tỷ đồng, tăng hơn 50%.
Theo MBS, kết quả của PHP được hỗ trợ bởi giá dịch vụ cải thiện và sản lượng tại bến 3,4 Lạch Huyện tăng mạnh. Sau 9 tháng, sản lượng tại khu vực này được ước tính tăng khoảng 48%, nhờ hoạt động thương mại thuận lợi và việc bổ sung thêm các tuyến dịch vụ mới.
Về diễn biến giá cổ phiếu, phần lớn nhóm logistics đều chịu áp lực điều chỉnh giảm mạnh trong 9T2026 do áp lực giá nhiên liệu tăng cao, duy chỉ có nhóm doanh nghiệp khai thác cảng nước sâu như GMD, PHP duy trì tăng giá tích cực
Một doanh nghiệp khác được dự báo tăng trưởng mạnh là CTCP Container Việt Nam (HoSE: VSC). Lợi nhuận quý III có thể đạt 146 tỷ đồng, tăng khoảng 85% so với cùng kỳ.
MBS kỳ vọng sản lượng khai thác tại hệ thống cảng của VSC tăng khoảng 6%, trong khi giá dịch vụ trung bình cải thiện khoảng 6,5%. Bên cạnh hoạt động cốt lõi, lợi nhuận từ các công ty liên doanh, liên kết, trong đó có Hải An, cũng tiếp tục đóng góp tích cực.
Ở nhóm vận tải biển, Hải An (HoSE: HAH) được dự báo ghi nhận lợi nhuận quý III khoảng 339 tỷ đồng, tăng 12% so với cùng kỳ.
Kết quả này được hỗ trợ bởi việc tăng giá dịch vụ cảng, tiết giảm chi phí thuê ngoài và cải thiện hiệu quả khai thác tàu. Trong bối cảnh giá thuê tàu container vẫn duy trì ở mức cao, việc chuyển thêm tàu sang cho thuê và gia hạn hợp đồng với mức giá tốt được kỳ vọng giúp HAH duy trì biên lợi nhuận tích cực.
Trái ngược với nhóm cảng biển và vận tải biển, mảng bưu chính - chuyển phát vẫn chịu áp lực từ chi phí đầu vào.
Trong 8 tháng đầu năm, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,2%, trong khi khối lượng vận chuyển hàng hóa đường bộ tăng khoảng 18%. Đây là yếu tố hỗ trợ nhu cầu giao nhận, đặc biệt trong bối cảnh thương mại điện tử tiếp tục mở rộng.
Tuy nhiên, MBS cho rằng giá nhiên liệu tăng mạnh đang gây sức ép lên biên lợi nhuận của các doanh nghiệp trong ngành.
Riêng Viettel Post (HoSE: VTP) được dự báo có khả năng chống chịu tốt hơn nhờ quy mô lớn và mạng lưới rộng. Lợi nhuận quý III/2026 của doanh nghiệp có thể đạt khoảng 95 tỷ đồng, tăng 11% so với cùng kỳ.
Bên cạnh hoạt động chuyển phát truyền thống, các mảng có biên lợi nhuận cao hơn như kho bãi, logistics xuyên biên giới và hợp tác với FedEx được kỳ vọng đóng góp ngày càng rõ nét vào kết quả kinh doanh.