VDSC dự báo lợi nhuận Hòa Phát tăng 68%, Dung Quất 2 là động lực
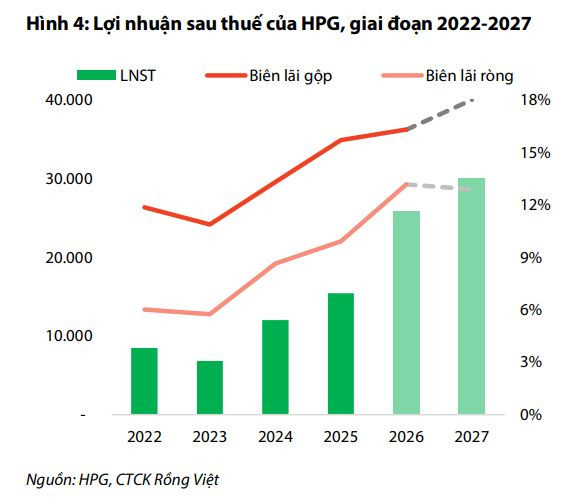
VDSC dự báo Hòa Phát đạt 25.917 tỷ đồng lợi nhuận sau thuế năm 2026, tăng 68%. Sản lượng HRC từ nhà máy Dung Quất 2 tiếp tục là động lực tăng trưởng dài hạn.
Theo báo cáo phân tích mới nhất của Công ty Chứng khoán Rồng Việt (VDSC), triển vọng hoạt động của CTCP Tập đoàn Hòa Phát (HoSE: HPG) đang cho thấy sự đan xen giữa áp lực điều chỉnh giá bán trong ngắn hạn và động lực mở rộng quy mô từ tổ hợp Dung Quất 2 trong dài hạn.
Đánh giá về kết quả kinh doanh quý II, Hòa Phát ghi nhận doanh thu thuần đạt 55.159 tỷ đồng và lợi nhuận sau thuế của cổ đông công ty mẹ đạt 6.424 tỷ đồng, tăng lần lượt 54% và 51% so với cùng kỳ năm trước. Các chuyên gia chỉ ra rằng, dù doanh thu chưa đạt kỳ vọng, lợi nhuận của doanh nghiệp vẫn mở rộng tích cực nhờ biên lợi nhuận gộp đạt 19%. Diễn biến này được hỗ trợ bởi giá bán thành phẩm hồi phục trong quý cùng việc công ty tận dụng hiệu quả lượng nguyên liệu quặng sắt tích lũy ở vùng giá thấp từ quý trước.
Điểm nhấn được VDSC chỉ ra nằm ở sản lượng thép cuộn cán nóng (HRC) đạt 1,9 triệu tấn, chiếm khoảng 70% lượng tiêu thụ nội địa khi nhà máy Dung Quất 2 hoạt động với hiệu suất khoảng 85% và tiệm cận mức tối đa vào tháng 6. Ngược lại, sản lượng thép xây dựng duy trì quanh mức 1,3 triệu tấn do tiến độ xây dựng hạ tầng có phần chững lại và các đại lý hạn chế tích trữ khi giá thép trên thị trường tạo đỉnh.
Sang quý III/2026, VDSC nhận định doanh nghiệp sẽ đối mặt với một số khó khăn ngắn hạn khi giá bán thành phẩm hạ nhiệt theo xu hướng chung của thị trường khu vực. Với việc giá nguyên liệu đầu vào như than cốc và quặng sắt giảm từ 8% đến 10%, Hòa Phát đã chủ động hạ giá bán từ tháng 7 nhằm giữ vững thị phần nội địa.
Do đó, VDSC ước tính biên lợi nhuận gộp của tập đoàn sẽ thu hẹp về mức 16,3%, kéo theo doanh thu và lợi nhuận sau thuế quý III giảm nhẹ so với quý II, lần lượt đạt 54.056 tỷ đồng và 5.369 tỷ đồng. Mặc dù vậy, kết quả này vẫn duy trì mức tăng trưởng hai chữ số so với cùng kỳ năm 2025 nhờ sản lượng HRC tiếp tục đóng vai trò nâng đỡ khi Dung Quất 2 duy trì công suất ổn định quanh mức 90%.
Về chiến lược dài hạn, tổ chức phân tích đánh giá cao việc Hòa Phát mở rộng chuỗi giá trị và kiểm soát rủi ro thị trường. Dự án nhà máy thép ray đã đạt khoảng 60% tiến độ xây dựng và chuẩn bị vận hành thử nghiệm từ năm 2027.
Đồng thời, các bước đi góp vốn vào Tập đoàn Tương lai Sông Hồng để phát triển dự án đô thị tại Hà Nội được nhìn nhận như sự chuẩn bị quỹ đất đối ứng cho các kế hoạch hạ tầng quy mô lớn trong tương lai.
Ở mảng xuất khẩu, việc sản phẩm HRC từ Dung Quất được loại trừ khỏi hầu hết các biện pháp áp thuế chống bán phá giá tại Liên minh Châu Âu và Ấn Độ giúp doanh nghiệp duy trì vị thế cạnh tranh vượt trội hơn các đối thủ trong khu vực.
Tổng hợp các yếu tố trên, VDSC dự phóng doanh thu cả năm 2026 của Hòa Phát sẽ đạt 196.876 tỷ đồng và lợi nhuận sau thuế đạt 25.917 tỷ đồng, tăng trưởng tương ứng 26% và 68% so với năm trước.