Masan (MSN) 'ăn nên làm ra', được dự báo lãi hơn 11.000 tỷ đồng năm 2026
Chuỗi WinCommerce (WCM) dự kiến mở mới khoảng 1.500 cửa hàng trong cả năm 2026.
Tập đoàn Masan (HoSE: MSN) của tỷ phú Nguyễn Đăng Quang đang bước vào năm 2026 với kỳ vọng tăng trưởng lợi nhuận mạnh nhờ sự cải thiện đồng thời tại hệ sinh thái tiêu dùng và mảng khai khoáng.
Theo dự báo của VCBS Research, doanh thu MSN năm 2026 có thể đạt 105.700 tỷ đồng, tăng 28,9% so với năm trước, trong khi lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 11.650 tỷ đồng, tăng 72,2%.
Động lực tăng trưởng được kỳ vọng đến từ việc WinCommerce (WCM) tiếp tục mở rộng, Masan Consumer Holdings (HoSE: MCH) duy trì tăng trưởng các ngành hàng có biên lợi nhuận cao, trong khi Masan High-Tech Materials (UPCoM: MSR) hưởng lợi từ mặt bằng giá vonfram cao. Cùng với đó, chi phí vốn giảm đang tạo thêm dư địa cải thiện lợi nhuận của tập đoàn.
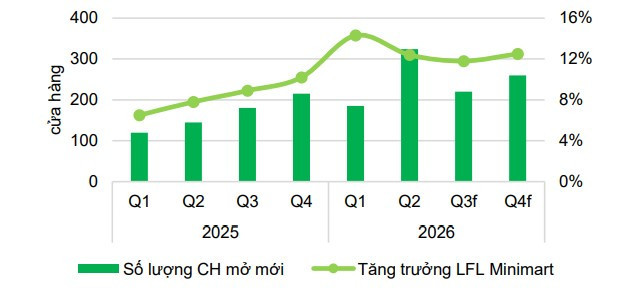
Trong năm 2026, WCM được VCBS dự báo là một trong những động lực quan trọng của hệ sinh thái tiêu dùng. Doanh thu mảng bán lẻ dự kiến đạt 51.712 tỷ đồng, tăng 33% so với năm 2025, trong khi EBITDA tăng 23% lên 2.208 tỷ đồng.
Động lực chính đến từ kế hoạch mở rộng mạnh mạng lưới cửa hàng. VCBS dự kiến WCM mở mới khoảng 1.500 cửa hàng trong cả năm, với doanh thu bình quân mỗi cửa hàng khoảng 0,72 tỷ đồng/tháng. Đồng thời, tốc độ hòa vốn được kỳ vọng cải thiện giúp hiệu quả của các cửa hàng mới tăng lên.
Trong nửa cuối năm, WCM dự kiến mở thêm khoảng 450-500 cửa hàng và duy trì tăng trưởng doanh thu cùng cửa hàng (LFL) của Minimart ở mức 11-12%. Theo VCBS, việc tăng doanh thu trên nền mạng lưới hiện hữu cùng đòn bẩy định phí sẽ giúp EBITDA cả năm của WCM đạt khoảng 2.980 tỷ đồng, với biên EBITDA khoảng 6%.
Đáng chú ý, đây không còn đơn thuần là câu chuyện mở rộng doanh thu. Hiệu quả vận hành đang được cải thiện nhanh hơn tốc độ tăng quy mô.
Trong 6 tháng đầu năm, WCM đạt 22.992 tỷ đồng doanh thu, tăng 28,4%, trong khi lợi nhuận sau thuế đạt 346 tỷ đồng. VCBS kỳ vọng xu hướng này tiếp tục trong nửa cuối năm, qua đó đưa hệ sinh thái tiêu dùng tiến gần hơn tới giai đoạn tự tài trợ cho tăng trưởng.
Ở mảng hàng tiêu dùng, MCH được dự báo đạt doanh thu 32.752 tỷ đồng trong năm 2026, tăng 7%, trong khi EBITDA tăng 19% lên 10.657 tỷ đồng.
VCBS kỳ vọng chiến lược cao cấp hóa danh mục sản phẩm, cùng việc mở rộng mô hình Retail Supreme và tăng tỷ trọng ngành hàng biên cao, sẽ giúp MCH duy trì biên lợi đạt 47,6% trong năm 2026.
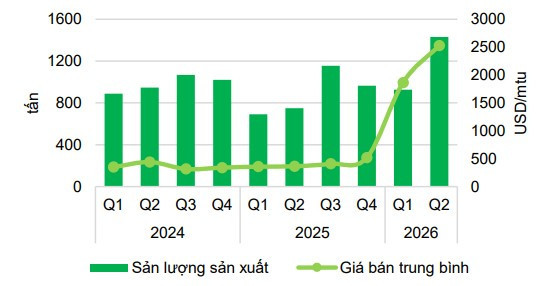
Nếu WCM và MCH là nền tảng tăng trưởng của hệ sinh thái tiêu dùng, MSR lại được kỳ vọng tạo ra bước nhảy lớn về lợi nhuận trong năm nay.
VCBS dự báo doanh thu MSR năm 2026 đạt 19.559 tỷ đồng, tăng 171% so với năm 2025. EBITDA có thể đạt 6.701 tỷ đồng, tăng tới 286%.
Cơ sở của dự báo này là mặt bằng giá vonfram được duy trì ở mức cao. VCBS ước tính giá APT bình quân năm 2026 khoảng 3.000 USD/mtu. Trong 6 tháng đầu năm, giá APT bình quân đã đạt 3.245 USD/mtu, tăng 570% so với cùng kỳ, giúp MSR chuyển từ thua lỗ sang đóng góp đáng kể vào lợi nhuận hợp nhất.
Bên cạnh giá bán, triển vọng MSR còn được hỗ trợ bởi việc bổ sung khoảng 115 triệu tấn tài nguyên tại Núi Pháo Mở Rộng và Núi Chiếm. Công suất WO₃ dự kiến được nâng lên trên 8.000 tấn/năm mà không cần đầu tư lớn, qua đó mở rộng dư địa tăng trưởng trong những năm tới.
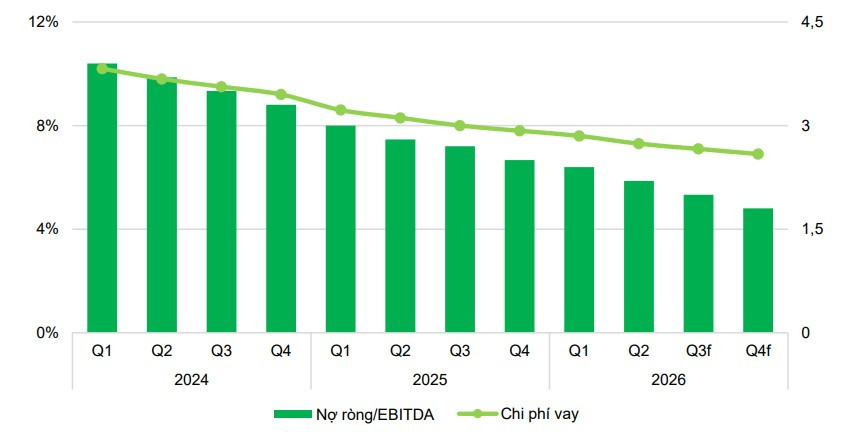
Một yếu tố quan trọng khác đối với KQKD 2026 của MSN là chi phí tài chính. Chi phí vốn vay bình quân đã giảm xuống 7,3-7,5%, từ mức 9,6-10,2% trong giai đoạn 2023-2024. Tỷ lệ nợ vay ròng/EBITDA cũng giảm từ 3,7 lần cuối năm 2024 xuống 2,2 lần vào cuối quý II/2026.
Ngoài ra, phần cổ tức từ MSR và TCB trong nửa cuối năm sẽ tiếp tục được sử dụng để giảm nợ, qua đó giúp chi phí lãi vay 6 tháng cuối năm giảm thêm khoảng 12% so với nửa đầu năm.
Với các động lực trên, VCBS dự báo doanh thu MSN năm 2026 đạt 105.708 tỷ đồng và lợi nhuận sau thuế đạt 11.650 tỷ đồng, tăng lần lượt 28,9% và 72,2%.
Câu chuyện tăng trưởng của MSN trong năm 2026 vì vậy đang dịch chuyển từ phục hồi doanh thu sang cải thiện chất lượng lợi nhuận, với đóng góp ngày càng rõ hơn từ WCM và MSR, trong khi MCH tiếp tục đóng vai trò nền tảng lợi nhuận của hệ sinh thái.
Trên cơ sở đó, VCBS đưa ra khuyến nghị MUA đối với CTCP Tập đoàn Masan, với giá mục tiêu 118.100 đồng/cp, tương ứng mức sinh lời khoảng 72,7% so với giá đóng cửa phiên 18/9.