Phó Thống đốc Ngân hàng Nhà nước: Không thể hạ chuẩn cho vay để tạo điều kiện cấp tín dụng
Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh cho biết, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đã vượt 4,1 triệu tỉ đồng, nhưng việc khơi thông dòng vốn không đồng nghĩa với hạ chuẩn cho vay.
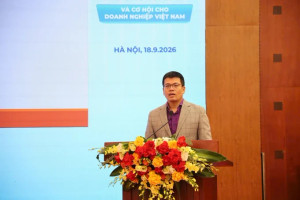
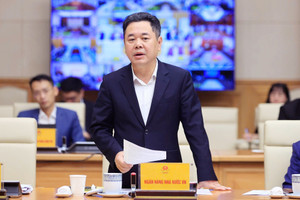
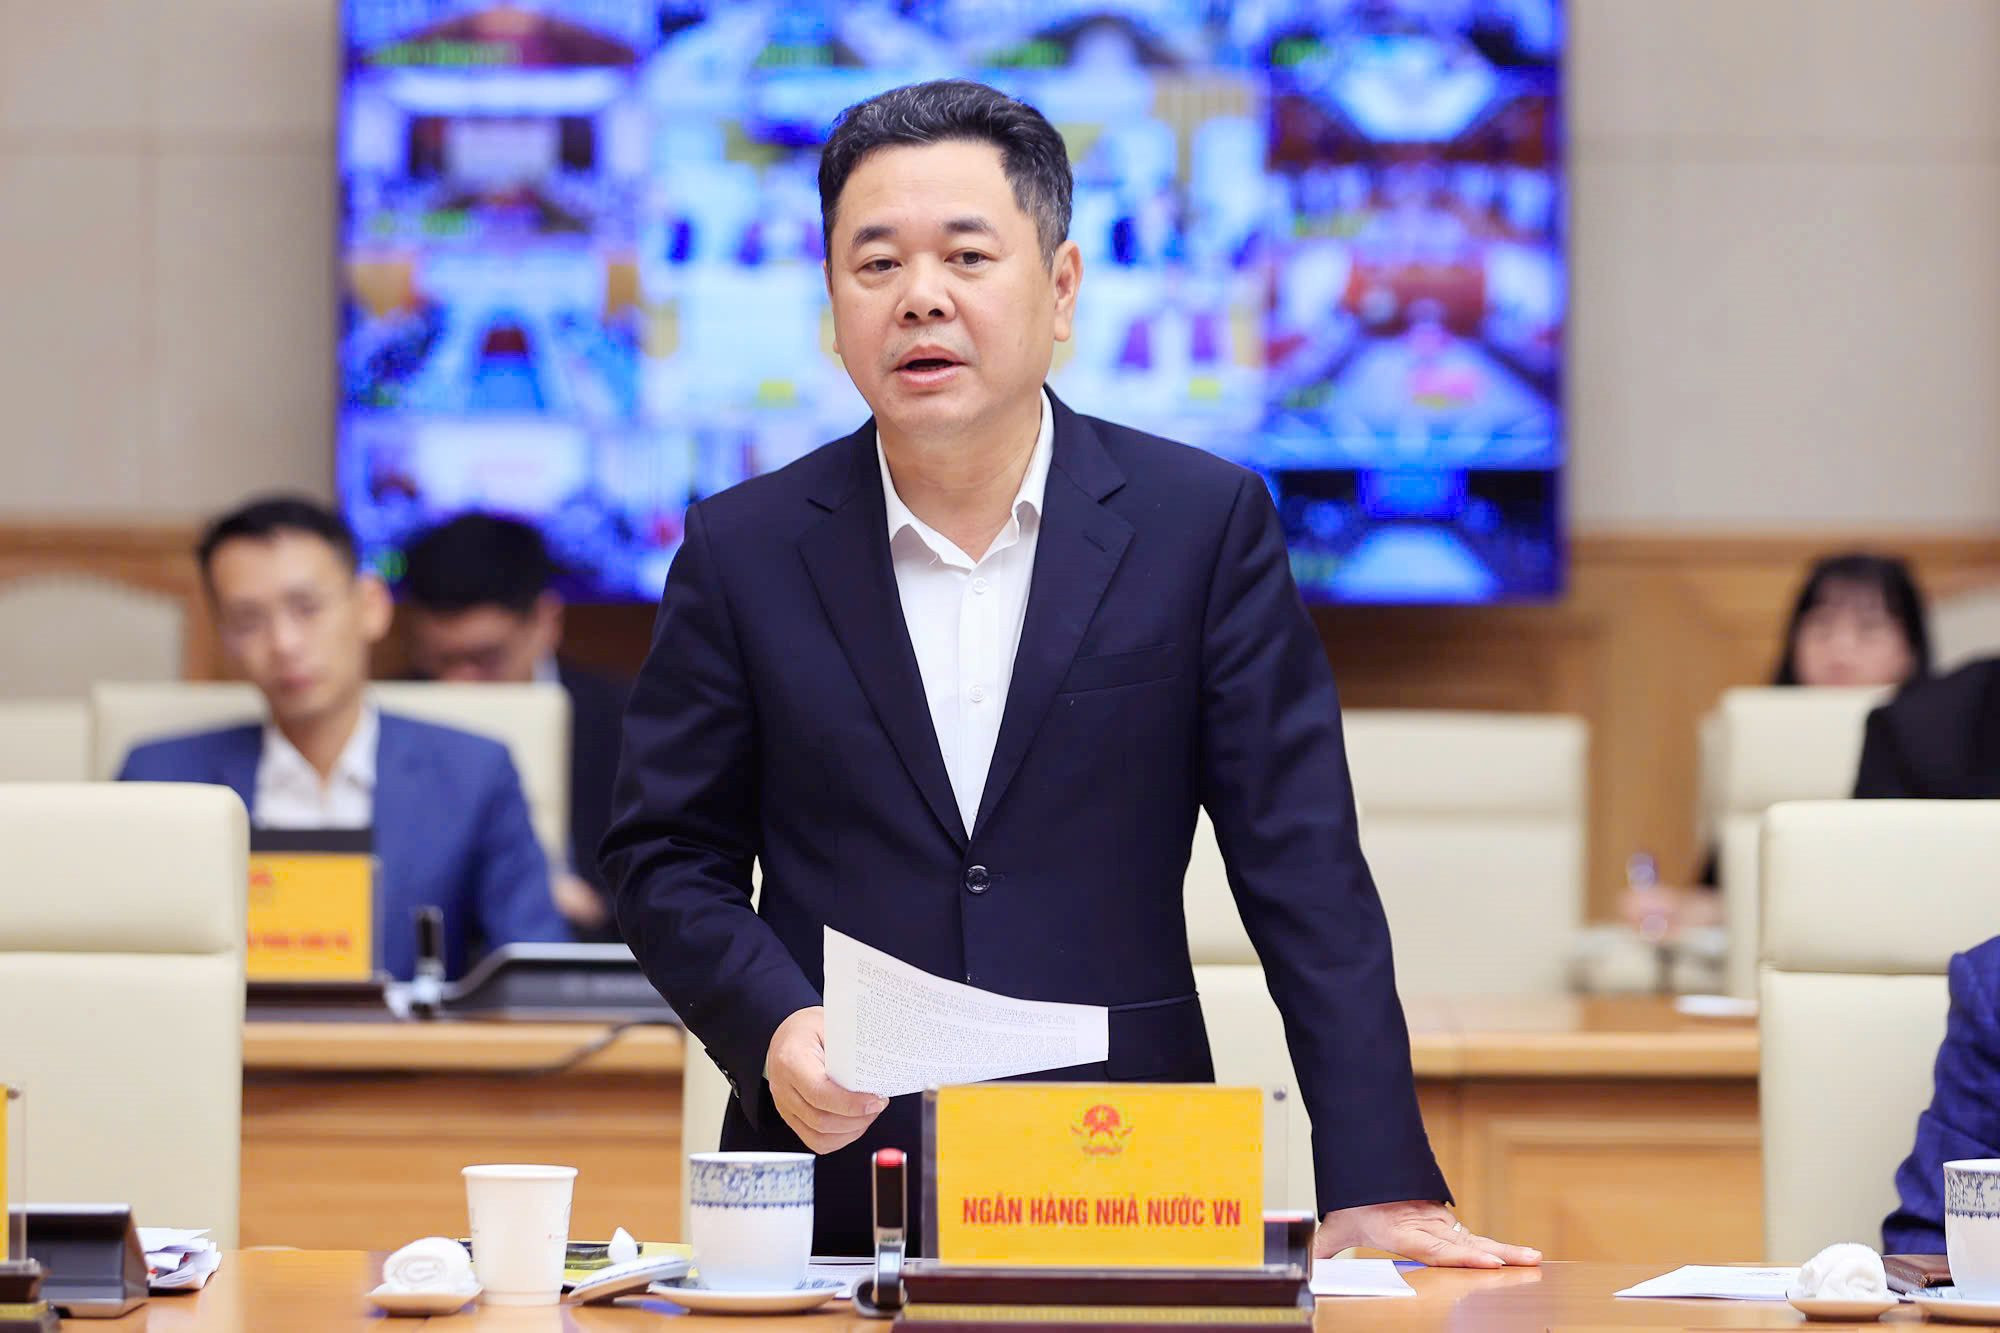
Tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa” ngày 18/9, Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh cho biết, dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đã vượt 4,1 triệu tỉ đồng, tăng 12,4% so với cuối năm 2025.
Theo ông Cảnh, doanh nghiệp nhỏ và vừa chiếm khoảng 98% tổng số doanh nghiệp đang hoạt động, giữ vai trò quan trọng trong tạo việc làm, thúc đẩy sản xuất kinh doanh và phát triển kinh tế - xã hội.
Đến ngày 28/8/2026, dư nợ tín dụng đối với nền kinh tế đạt gần 21 triệu tỉ đồng, tăng 10,24% so với cuối năm 2025. Riêng khu vực doanh nghiệp nhỏ và vừa, hơn 100 tổ chức tín dụng có phát sinh dư nợ, với tổng dư nợ trên 4,1 triệu tỉ đồng, chiếm khoảng 20% tổng dư nợ nền kinh tế.
Đáng chú ý, tốc độ tăng tín dụng đối với doanh nghiệp nhỏ và vừa cao hơn mức tăng trưởng tín dụng bình quân của toàn nền kinh tế.
Không hạ chuẩn để tạo điều kiện cấp tín dụng
Trong tháng 8, Ngân hàng Nhà nước đã chỉ đạo các ngân hàng thương mại triển khai chương trình tín dụng hướng tới doanh nghiệp nhỏ và vừa, doanh nghiệp tư nhân hoạt động trong các lĩnh vực tạo động lực tăng trưởng.
Sau hơn một tháng, số ngân hàng tham gia tăng từ 4 ngân hàng thương mại Nhà nước, với tổng quy mô đăng ký 220.000 tỉ đồng, lên 19 ngân hàng thương mại công bố chương trình, sản phẩm ưu đãi với tổng quy mô trên 407.000 tỉ đồng.
Các ngân hàng cam kết mức lãi suất ưu đãi thấp hơn 1-2% so với lãi suất bình quân cùng kỳ hạn hiện đang cho vay. Tuy nhiên, Phó Thống đốc Nguyễn Ngọc Cảnh cho rằng những kết quả này chưa đồng nghĩa mọi điểm nghẽn trong tiếp cận vốn đã được giải quyết.
Theo ông, phần lớn doanh nghiệp nhỏ và vừa có quy mô nhỏ và siêu nhỏ, năng lực tài chính, vốn chủ sở hữu và khả năng chống chịu rủi ro còn hạn chế. Một bộ phận doanh nghiệp chưa xây dựng được phương án sản xuất kinh doanh đủ khả thi để chứng minh khả năng trả nợ.
Bên cạnh đó, thông tin tài chính và báo cáo dòng tiền của một số doanh nghiệp chưa đầy đủ, minh bạch, trong khi các tổ chức tín dụng ngày càng áp dụng chuẩn mực quản trị rủi ro theo thông lệ quốc tế.
“Không thể thực hiện giải pháp hạ chuẩn để tạo điều kiện cấp tín dụng”, ông Cảnh nhấn mạnh.
Không chỉ dựa vào tài sản bảo đảm
Theo Phó Thống đốc, vấn đề cốt lõi trong khơi thông dòng vốn nằm ở khả năng thẩm định doanh nghiệp, đặc biệt với các khoản vay không có tài sản bảo đảm.
Khi đó, tổ chức tín dụng cần có đủ thông tin về tình hình tài chính, dòng tiền, lịch sử hoạt động và khả năng trả nợ của doanh nghiệp.
Do đó, tháo gỡ điểm nghẽn tiếp cận vốn cần sự phối hợp từ cả hai phía: chính sách ngân hàng và sự chủ động minh bạch tài chính của doanh nghiệp.
Ngành Ngân hàng cũng đang chú trọng khai thác, kết nối dữ liệu, ứng dụng công nghệ và AI có trách nhiệm trong hoạt động ngân hàng nhằm giảm chi phí, nâng cao chất lượng thẩm định và mở rộng khả năng tiếp cận dịch vụ, đồng thời bảo đảm an ninh, an toàn và bảo vệ dữ liệu khách hàng.
Theo ông Cảnh, trong bối cảnh đặt mục tiêu tăng trưởng hai chữ số, vai trò của ngành Ngân hàng không chỉ là cung ứng vốn mà còn phải góp phần định hướng dòng tiền vào những lĩnh vực tạo động lực mới cho tăng trưởng.
Khơi thông tín dụng, theo Phó Thống đốc, không đồng nghĩa với hạ chuẩn cho vay. Mục tiêu là tạo cơ chế để ngân hàng đánh giá đúng hơn năng lực của doanh nghiệp, đồng thời thúc đẩy doanh nghiệp nâng cao tính minh bạch, chất lượng quản trị và khả năng chứng minh dòng tiền.