Tăng trưởng GDP 8,39%: Việt Nam 'bỏ xa' Thái Lan, Philippines để lập đỉnh tăng trưởng Đông Nam Á?
Tăng trưởng GDP Việt Nam đạt 8,39% trong quý II/2026, vượt xa Thái Lan và Philippines, trong khi bức tranh tăng trưởng Đông Nam Á ngày càng phân hóa.
Việt Nam và Malaysia tăng tốc giữa bức tranh tăng trưởng phân hóa
Kinh tế Đông Nam Á đang cho thấy sự phân hóa rõ nét khi các nền kinh tế dựa nhiều vào công nghệ, sản xuất và xuất khẩu tiếp tục tăng tốc, trong khi hoạt động kinh tế trong nước suy yếu đang kéo giảm tăng trưởng tại một số quốc gia.
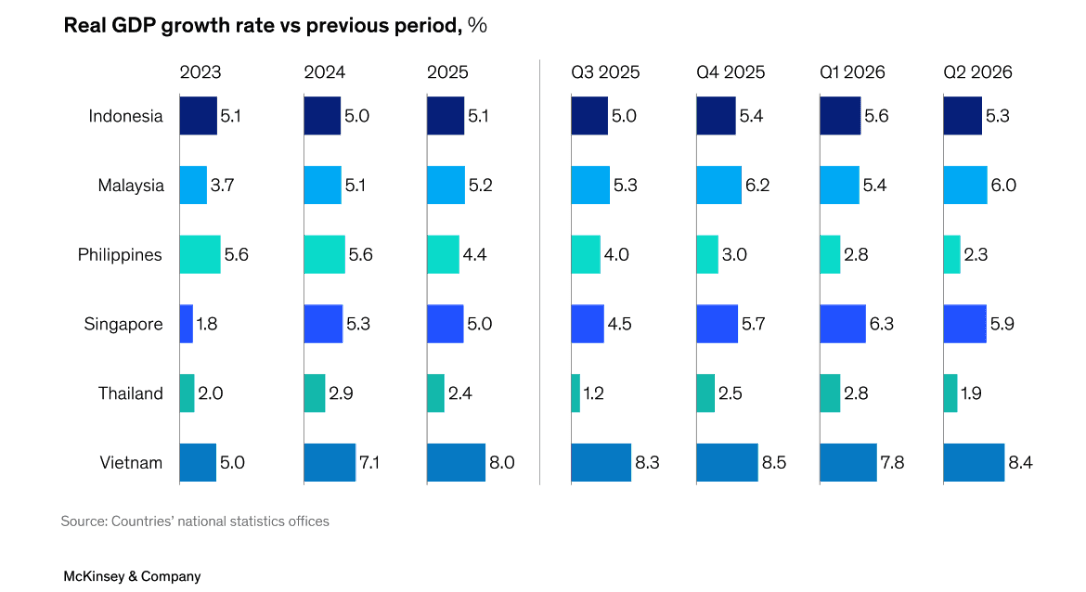
Đây là bức tranh được McKinsey & Company chỉ ra trong báo cáo Southeast Asia Quarterly Economic Review công bố tháng 9/2026. Theo báo cáo, khu vực đã chuyển sang trạng thái tăng trưởng “hai tốc độ” trong quý II, khi các nền kinh tế hưởng lợi từ công nghệ và thương mại vươn lên, còn nhu cầu trong nước yếu hơn khiến tăng trưởng tại một số nước chậm lại.
Trong quý II/2026, GDP Việt Nam tăng 8,39% so với cùng kỳ năm trước, cao hơn mức 7,8% của quý I. Malaysia cũng tăng tốc từ 5,4% lên 6%. Singapore tăng trưởng 5,9%, trong khi Indonesia đạt 5,29%.
Ở chiều ngược lại, tăng trưởng của Thái Lan giảm từ 2,8% trong quý I xuống 1,9% trong quý II. Philippines cũng chậm lại, với mức tăng 2,3% trong quý II, theo số liệu McKinsey.
McKinsey cho rằng sự khác biệt này phản ánh khả năng tận dụng các động lực bên ngoài của từng nền kinh tế. Nhu cầu công nghệ mạnh mẽ đang hỗ trợ xuất khẩu điện tử và thiết bị điện trên toàn khu vực, trong khi hoạt động sản xuất được cải thiện tại Malaysia, Philippines, Singapore và Việt Nam.
Đối với Việt Nam, đà tăng trưởng trong quý II không chỉ đến từ xuất khẩu mà còn được hỗ trợ bởi sản xuất công nghiệp, đầu tư và dòng vốn nước ngoài. Chỉ số sản xuất công nghiệp tăng 11,2%, cao hơn mức 9% của quý I. Riêng ngành chế biến, chế tạo tăng 11,4%, so với 9,7% trong quý trước.
Xuất khẩu cũng tiếp tục là một động lực quan trọng. Theo McKinsey, xuất khẩu của Việt Nam tăng 22,7% trong quý II, chủ yếu nhờ các nhóm hàng điện tử, máy móc và điện thoại di động. Nhu cầu toàn cầu đối với điện tử và máy móc đã góp phần duy trì đà sản xuất, bất chấp những bất định từ môi trường bên ngoài.
Các chỉ số đầu kỳ quý III tiếp tục cho thấy hoạt động sản xuất được cải thiện. PMI của Việt Nam tăng lên 52,9 điểm, mức cao nhất trong 5 tháng. Đơn hàng trong nước và xuất khẩu cùng tăng, trong khi áp lực chi phí đầu vào giảm giúp doanh nghiệp tăng sản lượng, mở rộng mua nguyên liệu và tuyển thêm lao động.
Dù vậy, McKinsey lưu ý tâm lý kinh doanh vẫn thấp hơn giai đoạn trước các cú sốc địa chính trị, cho thấy doanh nghiệp còn thận trọng trước những bất định bên ngoài.
Không chỉ Việt Nam, Malaysia cũng hưởng lợi đáng kể từ chu kỳ công nghệ. Xuất khẩu của nước này tăng 42,4% trong quý II, được hỗ trợ bởi nhu cầu đối với điện tử và hàng gia dụng. Tại Singapore, sản xuất tăng tốc nhờ nhu cầu liên quan đến trí tuệ nhân tạo, trong khi xuất khẩu nội địa phi dầu mỏ tăng mạnh.
Những diễn biến này cho thấy công nghệ, thương mại và sự dịch chuyển của chuỗi cung ứng đang tạo ra khác biệt đáng kể về tốc độ tăng trưởng giữa các nền kinh tế Đông Nam Á.
Việt Nam được dự báo giữ đà tăng trưởng cao đến năm 2035
Nếu báo cáo McKinsey phản ánh diễn biến tăng trưởng hiện tại, một báo cáo khác công bố ngày 16/9 cho thấy khoảng cách này có thể tiếp tục được duy trì trong dài hạn.
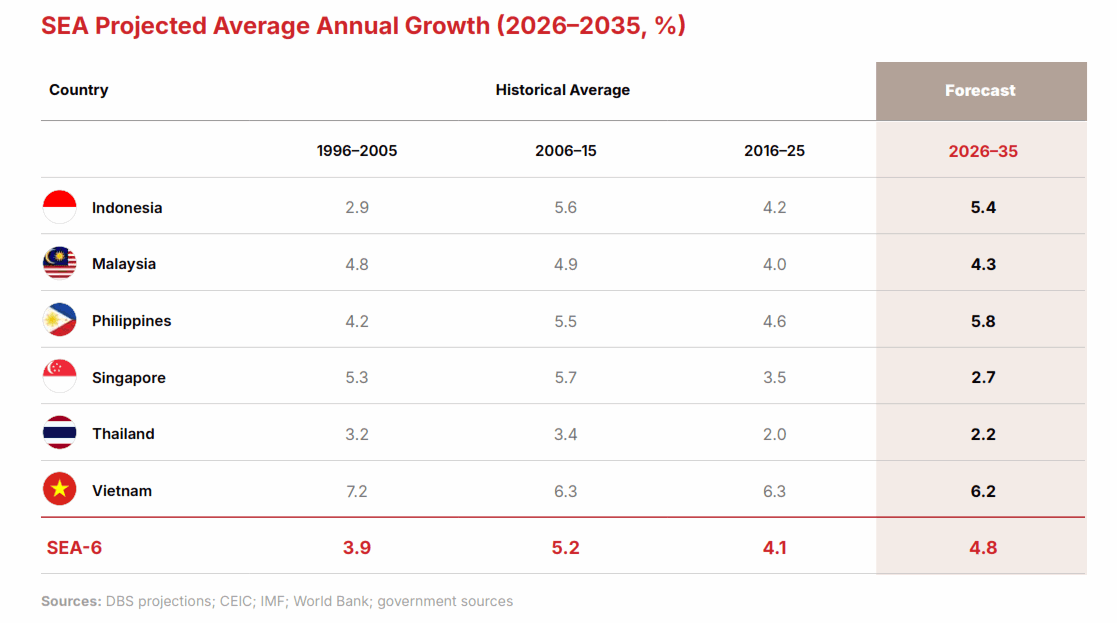
Theo From Tailwinds to Trade-Offs: Southeast Asia Outlook 2026–2035 do Bain & Company, DBS Bank và Vriens & Partners thực hiện, sáu nền kinh tế lớn nhất Đông Nam Á gồm Indonesia, Malaysia, Philippines, Singapore, Thái Lan và Việt Nam được dự báo tăng trưởng bình quân 4,8% mỗi năm trong giai đoạn 2026–2035.
Đáng chú ý, Việt Nam được dự báo đạt tốc độ tăng trưởng bình quân 6,2% mỗi năm, cao nhất trong nhóm ASEAN-6. Philippines đứng sau với 5,8%, Indonesia 5,4%, Malaysia 4,3%, Singapore 2,7% và Thái Lan 2,2%. Mức 6,2% của Việt Nam cao hơn 1,4 điểm phần trăm so với mức bình quân 4,8% của cả nhóm.
Theo báo cáo, tăng trưởng của ASEAN-6 trong thập kỷ tới sẽ tiếp tục được hỗ trợ bởi đầu tư nước ngoài, hình thành vốn, công nghiệp hóa, phát triển hạ tầng và năng suất từ ứng dụng công nghệ. Tiêu dùng nội địa và lợi thế nhân khẩu học tại một số nền kinh tế lớn cũng được kỳ vọng tạo thêm động lực.
Trong năm 2024 và 2025, Việt Nam, Malaysia và Singapore đã tăng trưởng vượt kỳ vọng, được hỗ trợ bởi nhu cầu chip bán dẫn liên quan đến AI, xuất khẩu hàng hóa sản xuất và đà tăng đầu tư. Riêng Việt Nam được đánh giá có lợi thế từ khả năng thu hút FDI và vai trò ngày càng rõ trong các chuỗi cung ứng sản xuất.
Như vậy, hai báo cáo ở hai khung thời gian khác nhau đang cùng cho thấy một điểm đáng chú ý: lợi thế của Việt Nam không chỉ thể hiện ở tốc độ tăng trưởng thực tế trong quý II/2026 mà còn được phản ánh trong triển vọng dài hạn đến năm 2035.
Dù đang hưởng lợi từ công nghệ, thương mại và sự dịch chuyển chuỗi cung ứng, Việt Nam cũng đứng trước yêu cầu chuyển những động lực này thành năng suất và giá trị gia tăng rộng hơn trong nền kinh tế.
Báo cáo Bain–DBS–Vriens cho biết dòng vốn FDI vào ASEAN-6 đã tăng 25% trong năm 2025, trong khi dòng vốn vào Trung Quốc giảm 34%, cho thấy sự tái định hình của các chuỗi cung ứng đang tạo thêm cơ hội cho khu vực.
Tuy nhiên, dòng vốn và hoạt động thương mại vẫn tập trung vào một số trung tâm và lĩnh vực. Khối lượng thương mại của ASEAN-6 trong giai đoạn 2016–2025 tương đương khoảng 89% GDP khu vực, cao hơn hai lần mức trung bình toàn cầu. Điều này giúp Đông Nam Á hưởng lợi khi nhu cầu bên ngoài tăng, nhưng đồng thời cũng khiến khu vực nhạy cảm hơn trước những thay đổi của thương mại, địa chính trị và chuỗi cung ứng.
Đối với Việt Nam, McKinsey cũng lưu ý những sức ép đang gia tăng từ chi phí năng lượng. Lạm phát tăng tại 5 trong 6 nền kinh tế được xem xét, trong đó Việt Nam ghi nhận mức lạm phát bình quân 5,25% trong quý II. Áp lực năng lượng, tiền tệ và nhu cầu hộ gia đình vì vậy sẽ tiếp tục là những yếu tố cần theo dõi trong các quý tới.
Đây cũng là lý do triển vọng tăng trưởng dài hạn không chỉ phụ thuộc vào việc duy trì tốc độ xuất khẩu hay thu hút thêm vốn đầu tư. Báo cáo Bain–DBS–Vriens xác định ba ưu tiên có tính quyết định đối với thập kỷ tới gồm củng cố năng lực thể chế, tăng cường hệ thống năng lượng và tận dụng lợi ích từ AI.
Với Việt Nam, những yếu tố này càng đáng chú ý khi nền kinh tế đang ngày càng gắn với các ngành sản xuất công nghệ và chuỗi cung ứng toàn cầu. Lợi thế về sản xuất, xuất khẩu và FDI đang tạo nền tảng cho tăng trưởng, nhưng khả năng duy trì đà tăng sẽ phụ thuộc vào việc nền kinh tế có thể chuyển những lợi thế bên ngoài thành năng suất và động lực tăng trưởng rộng hơn hay không.
Nhìn từ quý II/2026, Việt Nam đang nằm trong nhóm các nền kinh tế tăng trưởng nhanh của Đông Nam Á, trong khi triển vọng đến năm 2035 cũng được dự báo ở mức cao so với các nước trong nhóm SEA-6. Tuy nhiên, chính sự phụ thuộc lớn vào thương mại, đầu tư và chuỗi cung ứng quốc tế cũng đặt ra yêu cầu tăng khả năng chống chịu trước những biến động bên ngoài.