Cổ phiếu đáng chú ý ngày 10/11: CTD, HDC, POW
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu CTD, HDC và POW.
Coteccons (CTD): Khuyến nghị mua, giá mục tiêu 87.500 đồng/cp
Chứng khoán ACB (ACBS) duy trì khuyến nghị mua đối với cổ phiếu CTCP Xây dựng Coteccons (HoSE: CTD), với giá mục tiêu 87.500 đồng/cp, tương ứng tiềm năng tăng giá 24,1%.
Trong năm tài chính 2026 (kết thúc ngày 30/6/2026), Coteccons ghi nhận doanh thu thuần 34.340 tỷ đồng, tăng 38% so với cùng kỳ; lợi nhuận sau thuế đạt 788 tỷ đồng, tăng 73%. Kết quả tích cực được hỗ trợ bởi hoạt động xây dựng tăng trưởng và khoản lãi từ thoái vốn dự án Emerald 68.
Đáng chú ý, giá trị hợp đồng ký mới trong năm đạt khoảng 60.300 tỷ đồng, đưa tổng giá trị hợp đồng chưa thực hiện (backlog) lên gần 70.000 tỷ đồng, tăng 98% và tương đương khoảng hai năm doanh thu.
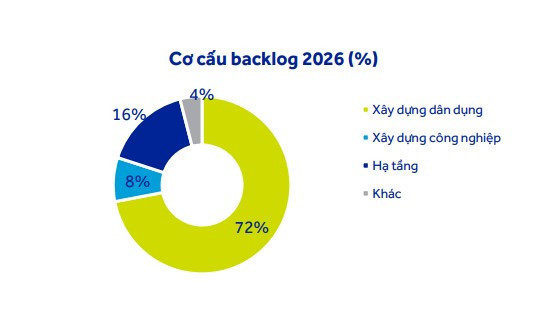
Trong đó, mảng hạ tầng chiếm 33% hợp đồng ký mới, với sự góp mặt của các dự án lớn như cầu Cần Giờ, sân bay Gia Bình, Long Thành và mở rộng sân bay Phú Quốc. ACBS đánh giá đây là động lực tăng trưởng mới, giúp Coteccons từng bước giảm phụ thuộc vào lĩnh vực xây dựng dân dụng.
Trên cơ sở đó, ACBS dự báo doanh thu năm tài chính 2027 của Coteccons đạt 42.150 tỷ đồng, tăng 23%; lợi nhuận sau thuế đạt 904 tỷ đồng, tăng 15%.
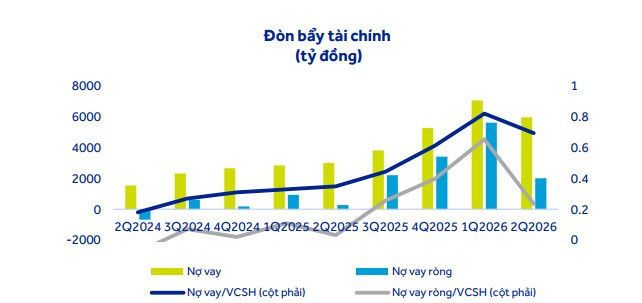
Dù vậy, nhóm phân tích cũng lưu ý rủi ro từ mặt bằng lãi suất cao, áp lực vốn lưu động và tiến độ thu hồi công nợ, đồng thời điều chỉnh giảm 15% giá mục tiêu so với báo cáo trước.
Phát triển Nhà Bà Rịa - Vũng Tàu (HDC): Khuyến nghị mua, giá mục tiêu 19.700 đồng/cp
Chứng khoán NH Việt Nam (NHSV) đưa ra khuyến nghị mua đối với cổ phiếu CTCP Phát triển Nhà Bà Rịa - Vũng Tàu (HoSE: HDC), với giá mục tiêu 19.700 đồng/cp, tương ứng tiềm năng tăng giá khoảng 48,1%.
Theo NHSV, hoạt động kinh doanh cốt lõi của HDC tiếp tục đối mặt nhiều khó khăn dù doanh thu quý III/2026 tăng 14% so với cùng kỳ, đạt 116 tỷ đồng.
Trong đó, mảng bất động sản chỉ đóng góp 11,6 tỷ đồng, tương đương 10% doanh thu, đồng thời ghi nhận lỗ gộp 0,7 tỷ đồng. Phần lớn nguồn thu còn lại đến từ kinh doanh vật liệu xây dựng, bê tông và cung cấp dịch vụ.
Đáng chú ý, lợi nhuận gộp quý III chỉ đạt 20 tỷ đồng, không đủ bù đắp chi phí bán hàng, quản lý doanh nghiệp và chi phí lãi vay lên tới 43,4 tỷ đồng.
Mặc dù vậy, HDC vẫn ghi nhận lợi nhuận trước thuế 70 tỷ đồng, chủ yếu nhờ các khoản thu nhập bất thường, gồm hoàn nhập chi phí dự án, tiền đền bù đất và cổ tức từ công ty liên kết.
Lũy kế 9 tháng đầu năm, HDC đạt 459 tỷ đồng doanh thu thuần, tăng 63% so với cùng kỳ, trong khi lợi nhuận sau thuế giảm 73%, xuống còn 165 tỷ đồng.
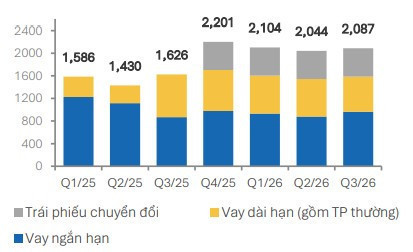
Đáng chú ý, dòng tiền kinh doanh âm 534 tỷ đồng và lượng tiền mặt cuối tháng 9 chỉ còn 21 tỷ đồng, trong khi tổng dư nợ vay đạt 2.087 tỷ đồng, cho thấy áp lực thanh khoản vẫn ở mức cao.
Về triển vọng, NHSV đánh giá thương vụ chuyển nhượng toàn bộ dự án Hodeco Seavillage với giá dự kiến 1.050 tỷ đồng là động lực quan trọng trong quý IV/2026. Nếu hoàn tất, giao dịch có thể giúp doanh nghiệp cải thiện dòng tiền và giảm áp lực nợ vay. Tuy nhiên, thông tin về bên mua và tiến độ thanh toán vẫn chưa được công bố.
Cho cả năm 2026, NHSV dự phóng doanh thu HDC đạt 735 tỷ đồng và lợi nhuận sau thuế 196 tỷ đồng. Đáng lưu ý, thương vụ Seavillage chưa được đưa vào mô hình dự báo do còn thiếu thông tin về thời điểm hoàn tất.
PV Power (POW): Khuyến nghị tăng tỷ trọng, giá mục tiêu 18.000 đồng/cp
Chứng khoán Sài Gòn - Hà Nội (SHS) duy trì khuyến nghị tăng tỷ trọng đối với cổ phiếu Tổng Công ty Điện lực Dầu khí Việt Nam (HoSE: POW), với giá mục tiêu 18.000 đồng/cp, tương ứng tiềm năng tăng giá 43,4%.
Theo SHS, kết quả kinh doanh quý III/2026 của PV Power ghi nhận tăng trưởng mạnh nhờ đóng góp từ hai nhà máy Nhơn Trạch 3&4 và sản lượng huy động nhiệt điện gia tăng.
Cụ thể, doanh thu thuần quý III đạt 16.772 tỷ đồng, tăng 113,5% so với cùng kỳ; lợi nhuận sau thuế đạt 2.073 tỷ đồng, tăng 118,6%.
Đáng chú ý, doanh thu từ Nhơn Trạch 3&4 ước đạt 4.456 tỷ đồng, chiếm 26,6% tổng doanh thu quý. Nếu loại trừ đóng góp của hai nhà máy này, doanh thu từ các nhà máy còn lại vẫn tăng 56,8% so với cùng kỳ, đạt 12.316 tỷ đồng.
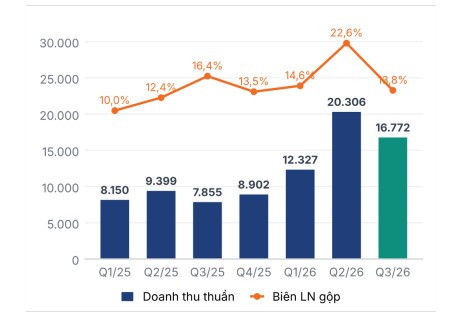
Lũy kế 9 tháng đầu năm, PV Power ghi nhận doanh thu thuần 49.406 tỷ đồng, tăng 94,5% so với cùng kỳ và hoàn thành khoảng 99% kế hoạch năm. Lợi nhuận sau thuế đạt 6.899 tỷ đồng, gấp 3,2 lần cùng kỳ, trong đó lợi nhuận thuộc cổ đông công ty mẹ đạt 6.434 tỷ đồng, gấp 3,5 lần và vượt 7% dự phóng cả năm trước đó của SHS.
Về triển vọng, SHS đánh giá cơ chế sản lượng điện hợp đồng (Qc) là yếu tố quan trọng giúp bảo vệ lợi nhuận của Nhơn Trạch 3&4 trong bối cảnh giá khí LNG tăng cao.
Theo đó, chi phí nhiên liệu được phản ánh vào giá bán điện, trong khi phần sản lượng hợp đồng không được huy động vẫn được thanh toán theo cơ chế hợp đồng chênh lệch.
Trong 9 tháng đầu năm, PV Power được EVN thanh toán khoảng 1.463 tỷ đồng liên quan đến phần sản lượng Qc không được huy động tại Nhơn Trạch 3&4. SHS cho rằng cơ chế này giúp các nhà máy duy trì hiệu quả sinh lời ngay cả khi sản lượng phát điện thực tế thấp hơn mức hợp đồng.
Bên cạnh đó, điều kiện thời tiết El Niño và nhu cầu điện gia tăng được kỳ vọng tiếp tục hỗ trợ huy động các nhà máy nhiệt điện. Trong 9 tháng đầu năm, tổng sản lượng điện của PV Power đạt 19,33 tỷ kWh, tăng 44% so với cùng kỳ. Trong đó, Vũng Áng 1 đóng góp 5,74 tỷ kWh, Cà Mau 1&2 đạt 4,26 tỷ kWh và Nhơn Trạch 2 đạt 3,3 tỷ kWh.
Trên cơ sở kết quả kinh doanh vượt kỳ vọng, SHS nâng dự phóng doanh thu năm 2026 của PV Power lên 65.307 tỷ đồng, tăng 9,6% so với dự báo trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ được điều chỉnh tăng 23,6%, lên 7.443 tỷ đồng, tương đương gấp 3,1 lần thực hiện năm 2025.
Sang năm 2027, công ty chứng khoán dự báo doanh thu tiếp tục tăng lên 66.490 tỷ đồng, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ có thể giảm về 5.130 tỷ đồng.