TPBank tìm động lực tăng trưởng tín dụng, MBS Research chỉ ra nhóm khách hàng còn nhiều dư địa
MBS Research kỳ vọng tăng trưởng tín dụng của TPBank tiếp tục được dẫn dắt bởi khách hàng SME và bán lẻ chọn lọc, trong khi chất lượng tài sản cải thiện nhẹ.
Tín dụng SME tiếp tục là động lực chính
Theo báo cáo cập nhật mới công bố, MBS Research kỳ vọng tăng trưởng tín dụng của Ngân hàng TMCP Tiên Phong (TPBank - Mã: TPB) tiếp tục duy trì ở mức cao trong nhóm ngân hàng, với cho vay SME và bán lẻ chọn lọc là động lực chính.
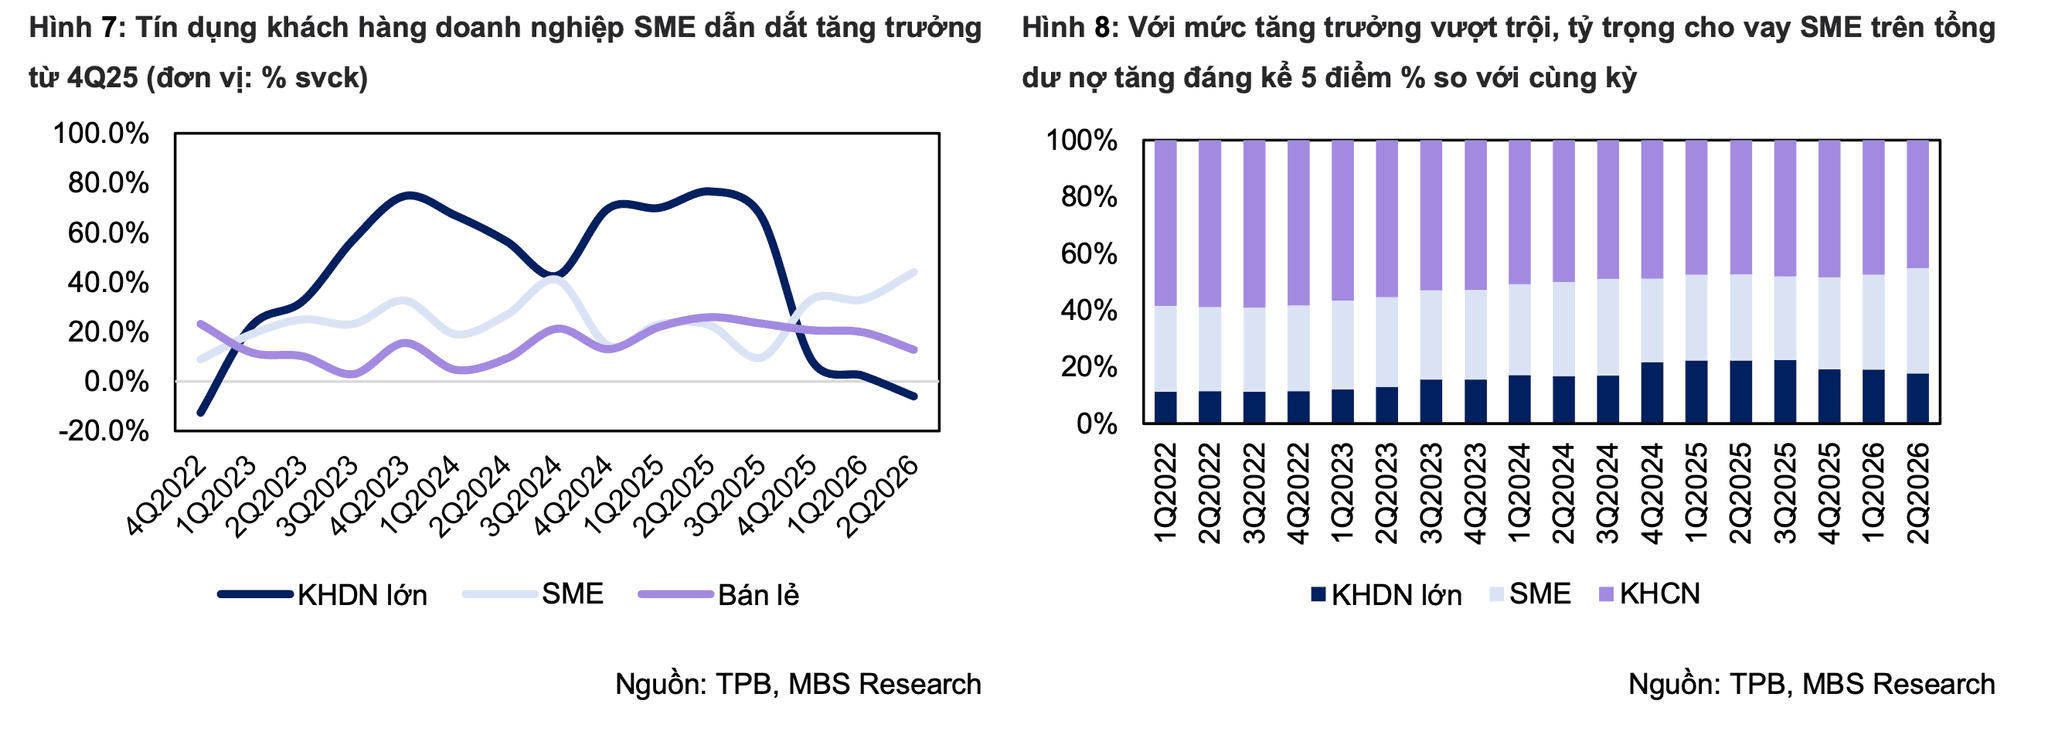
Dư nợ tín dụng hợp nhất cuối quý II/2026 đạt 343.000 tỷ đồng, tăng 10,1% so với đầu năm. Trong đó, tín dụng SME tăng 26,7%, đưa tỷ trọng nhóm này lên 37% tổng danh mục, từ mức 32% cuối năm trước.
Ngược lại, tín dụng khách hàng doanh nghiệp lớn chỉ tăng 1,2%, trong khi tín dụng bán lẻ tăng 3,1%. Tỷ trọng hai nhóm này lần lượt giảm 1,6% và 3,2% so với đầu năm.
Trong bán lẻ, cho vay mua xe và cho vay tiêu dùng tăng lần lượt 28,7% và 21,7%. Trong khi đó, cho vay mua nhà giảm 4,8% từ đầu năm trong bối cảnh lãi suất mua nhà tăng cao và nền giá vẫn ở mức cao.
Cho vay doanh nghiệp phát triển bất động sản tăng 54,5% từ đầu năm và 76,8% so với cùng kỳ. Đến cuối quý II/2026, cho vay trung và dài hạn tăng 16%, vượt xa mức tăng 1% của cho vay ngắn hạn. Tỷ trọng cho vay trung và dài hạn tăng từ 64,6% cuối năm 2025 lên 67,3%.
MBS dự báo, tín dụng hợp nhất năm 2026 tăng khoảng 14,8%. Động lực chính đến từ SME và bán lẻ.
Trong tháng 8/2026, TPBank triển khai gói tín dụng 8.000 tỷ đồng cho SME, tương đương 30% phần tín dụng SME tăng thêm trong 6 tháng đầu năm. Trong đó, 5.000 tỷ đồng dành cho doanh nghiệp xuất nhập khẩu và 3.000 tỷ đồng dành cho doanh nghiệp siêu nhỏ và nhỏ.
Ở mảng bán lẻ, tín dụng có thể tăng chậm hơn cùng kỳ do cho vay mua nhà khó tăng mạnh. Theo báo cáo của Dat Xanh Services, lãi suất cho vay mua nhà phổ biến ở mức 12-14%. TPBank đang triển khai chương trình giảm biên độ cho vay tối đa 1,2% đối với vay mua bất động sản và tiêu dùng thế chấp, nhưng chương trình còn mang tính chọn lọc.
Trong khi đó, cho vay mua xe và tiêu dùng được kỳ vọng tiếp tục hỗ trợ tăng trưởng bán lẻ. Cho vay doanh nghiệp lớn có thể tăng trưởng khiêm tốn hơn do mặt bằng lãi suất cao.
Lợi nhuận dự báo tăng 12,9%, chất lượng tài sản cải thiện nhẹ
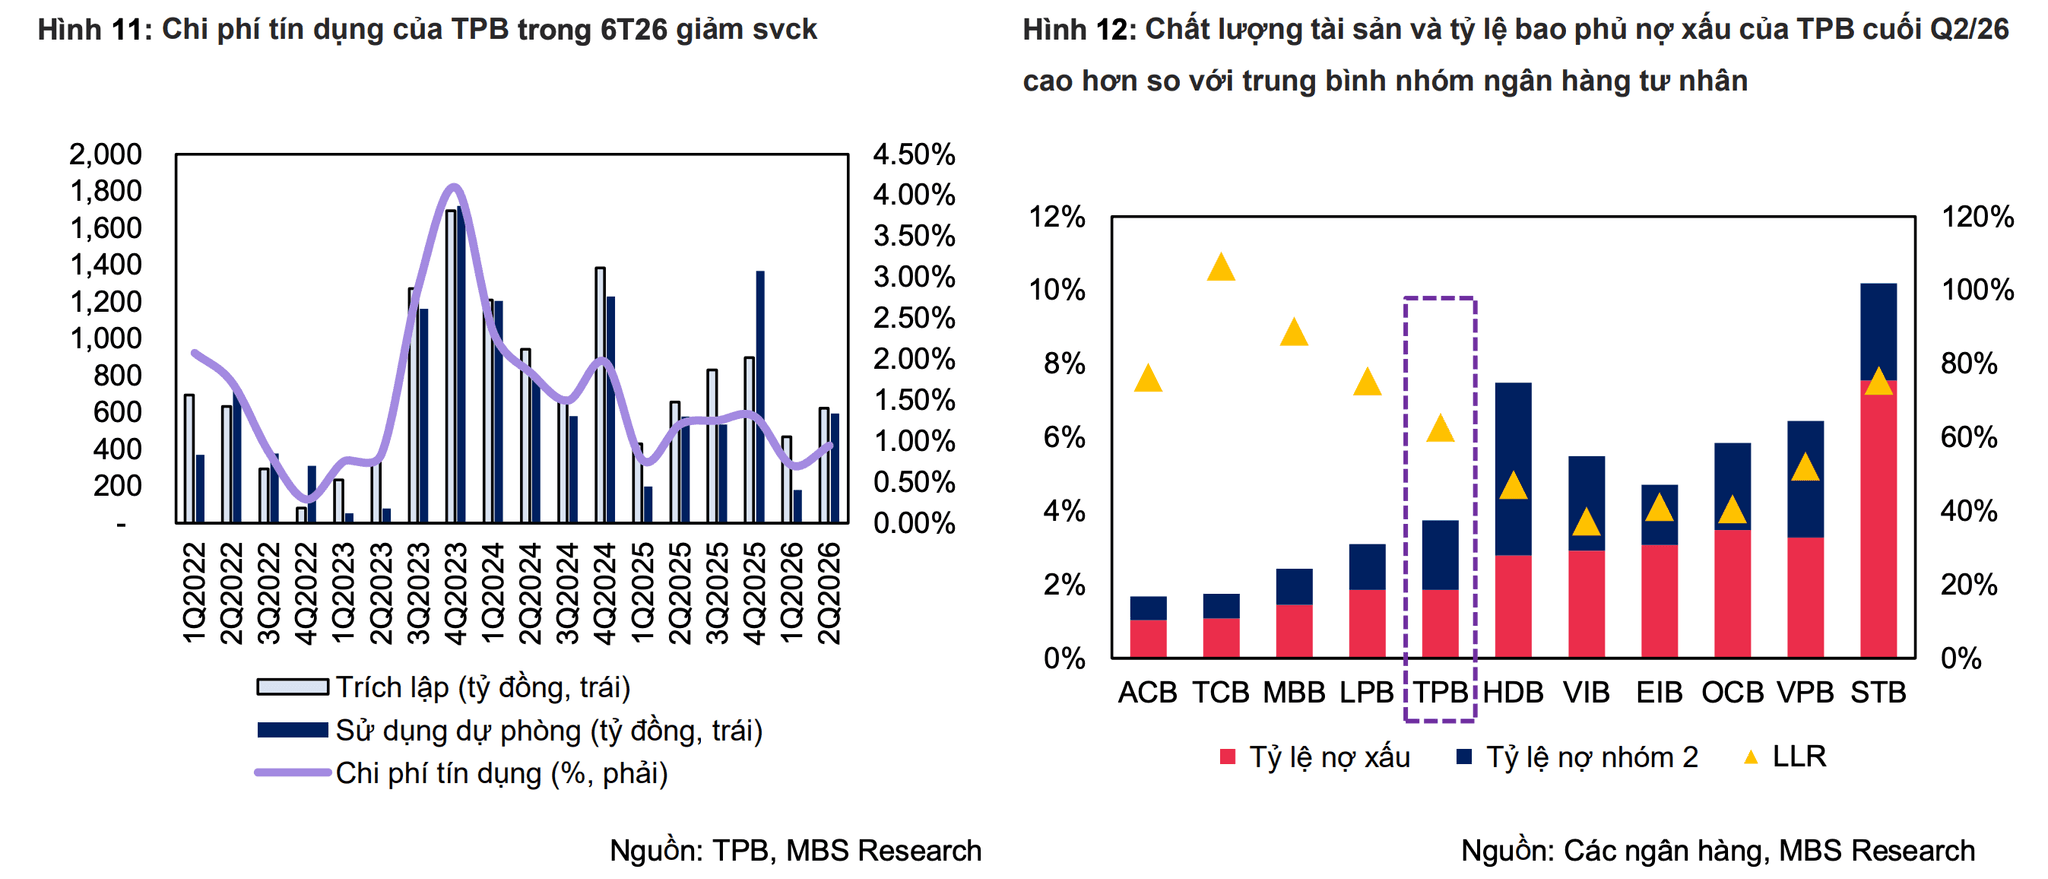
Tỷ lệ nợ xấu của TPBank cuối quý II/2026 ở mức 1,86%, thấp hơn mức 2,45% của nhóm ngân hàng tư nhân. Tỷ lệ này tăng 57 điểm cơ bản từ đầu năm nhưng giảm 1 điểm cơ bản so với quý trước và cải thiện 19 điểm cơ bản so với cùng kỳ.
Tỷ lệ nợ xấu của bán lẻ và khách hàng doanh nghiệp lớn lần lượt tăng 33 điểm cơ bản và 82 điểm cơ bản so với đầu năm. Nợ nhóm 2 cuối quý II/2026 tăng lên 1,89%.
Tỷ lệ nợ xấu hình thành lũy kế 6 tháng đầu năm đạt 0,97%, giảm 8 điểm cơ bản so với cùng kỳ. Tỷ lệ bao phủ nợ xấu đạt 66,5%, giảm 1,8% so với quý trước và 25,9% so với đầu năm.
Lũy kế 6 tháng, TPBank trích lập 1.321 tỷ đồng, gần như đi ngang so với cùng kỳ. Chi phí tín dụng giảm 16 điểm cơ bản.
Chất lượng tài sản được kỳ vọng cải thiện nhẹ vào cuối năm 2026 và duy trì tương đối ổn định trong năm 2027. Tuy nhiên, tỷ lệ nợ nhóm 2 tăng và việc tiếp tục đẩy mạnh tín dụng SME trong bối cảnh lãi suất cao là những yếu tố cần theo dõi. Chi phí tín dụng được dự báo duy trì ở mức 1% trong giai đoạn 2026-2027.
Về lợi nhuận, quý II/2026 TPBank ghi nhận lợi nhuận trước thuế 2.377 tỷ đồng, tăng 16,7% so với cùng kỳ và 12,9% so với quý trước. Lũy kế 6 tháng, lợi nhuận trước thuế đạt 4.483 tỷ đồng, tăng 8,1% và hoàn thành 43,5% kế hoạch năm.
Thu nhập lãi thuần 6 tháng tăng 9%, nhờ tăng trưởng tín dụng cao. Tuy nhiên, NIM quý II/2026 đạt 3,01%, giảm 23 điểm cơ bản so với cùng kỳ. Thu nhập ngoài lãi đạt 3.001 tỷ đồng, tăng 17,1%, chiếm 29,7% tổng thu nhập hoạt động.
Lợi nhuận trước thuế năm 2026 và 2027 được dự báo lần lượt tăng 12,9% và 13,6%. NIM được dự báo tiếp tục giảm nhưng tốc độ giảm thu hẹp dần. Thu nhập lãi thuần dự kiến tăng lần lượt 11,5% và 9,3%.
Thu nhập ngoài lãi năm 2026-2027 được kỳ vọng tăng khoảng 15%, chủ yếu nhờ hoạt động dịch vụ, hoạt động khác và đóng góp từ TPS. Tỷ trọng thu nhập ngoài lãi dự kiến duy trì khoảng 30-31% tổng thu nhập hoạt động.
Chi phí tín dụng năm 2026 được dự báo giảm 0,2 điểm % so với cùng kỳ, xuống 1%. Chi phí trích lập dự phòng dự kiến khoảng 3.200 tỷ đồng, gần như đi ngang so với cùng kỳ.