Chuyên gia cảnh báo: Vay mua nhà, đừng để tiền trả nợ vượt 35% thu nhập
PGS.TS. Ngô Trí Long khuyến nghị người mua nhà chỉ nên dành tối đa 30-35% thu nhập hàng tháng để trả nợ, đồng thời cần tính đến rủi ro lãi suất để bảo đảm an toàn tài chính dài hạn.
Tại Hội thảo "Bất động sản sau cơn sốt: Giá sẽ đi về đâu" do báo Nông thôn ngày nay/Dân Việt tổ chức ngày 15/10, các chuyên gia đã cùng trao đổi, đưa ra những nhận định về tình hình thị trường bất động sản trong bối cảnh thị trường bất động sản đang xuất hiện những tín hiệu điều chỉnh về giá.
Về khuyến nghị vay mua nhà, PGS.TS. Ngô Trí Long - chuyên gia kinh tế khuyến nghị người mua nên giới hạn tổng tiền gốc và lãi phải trả hằng tháng ở mức 30-35% thu nhập thực tế của gia đình, đồng thời chuẩn bị khoản dự phòng đủ trang trải chi phí sinh hoạt và trả nợ trong ít nhất 6 tháng.
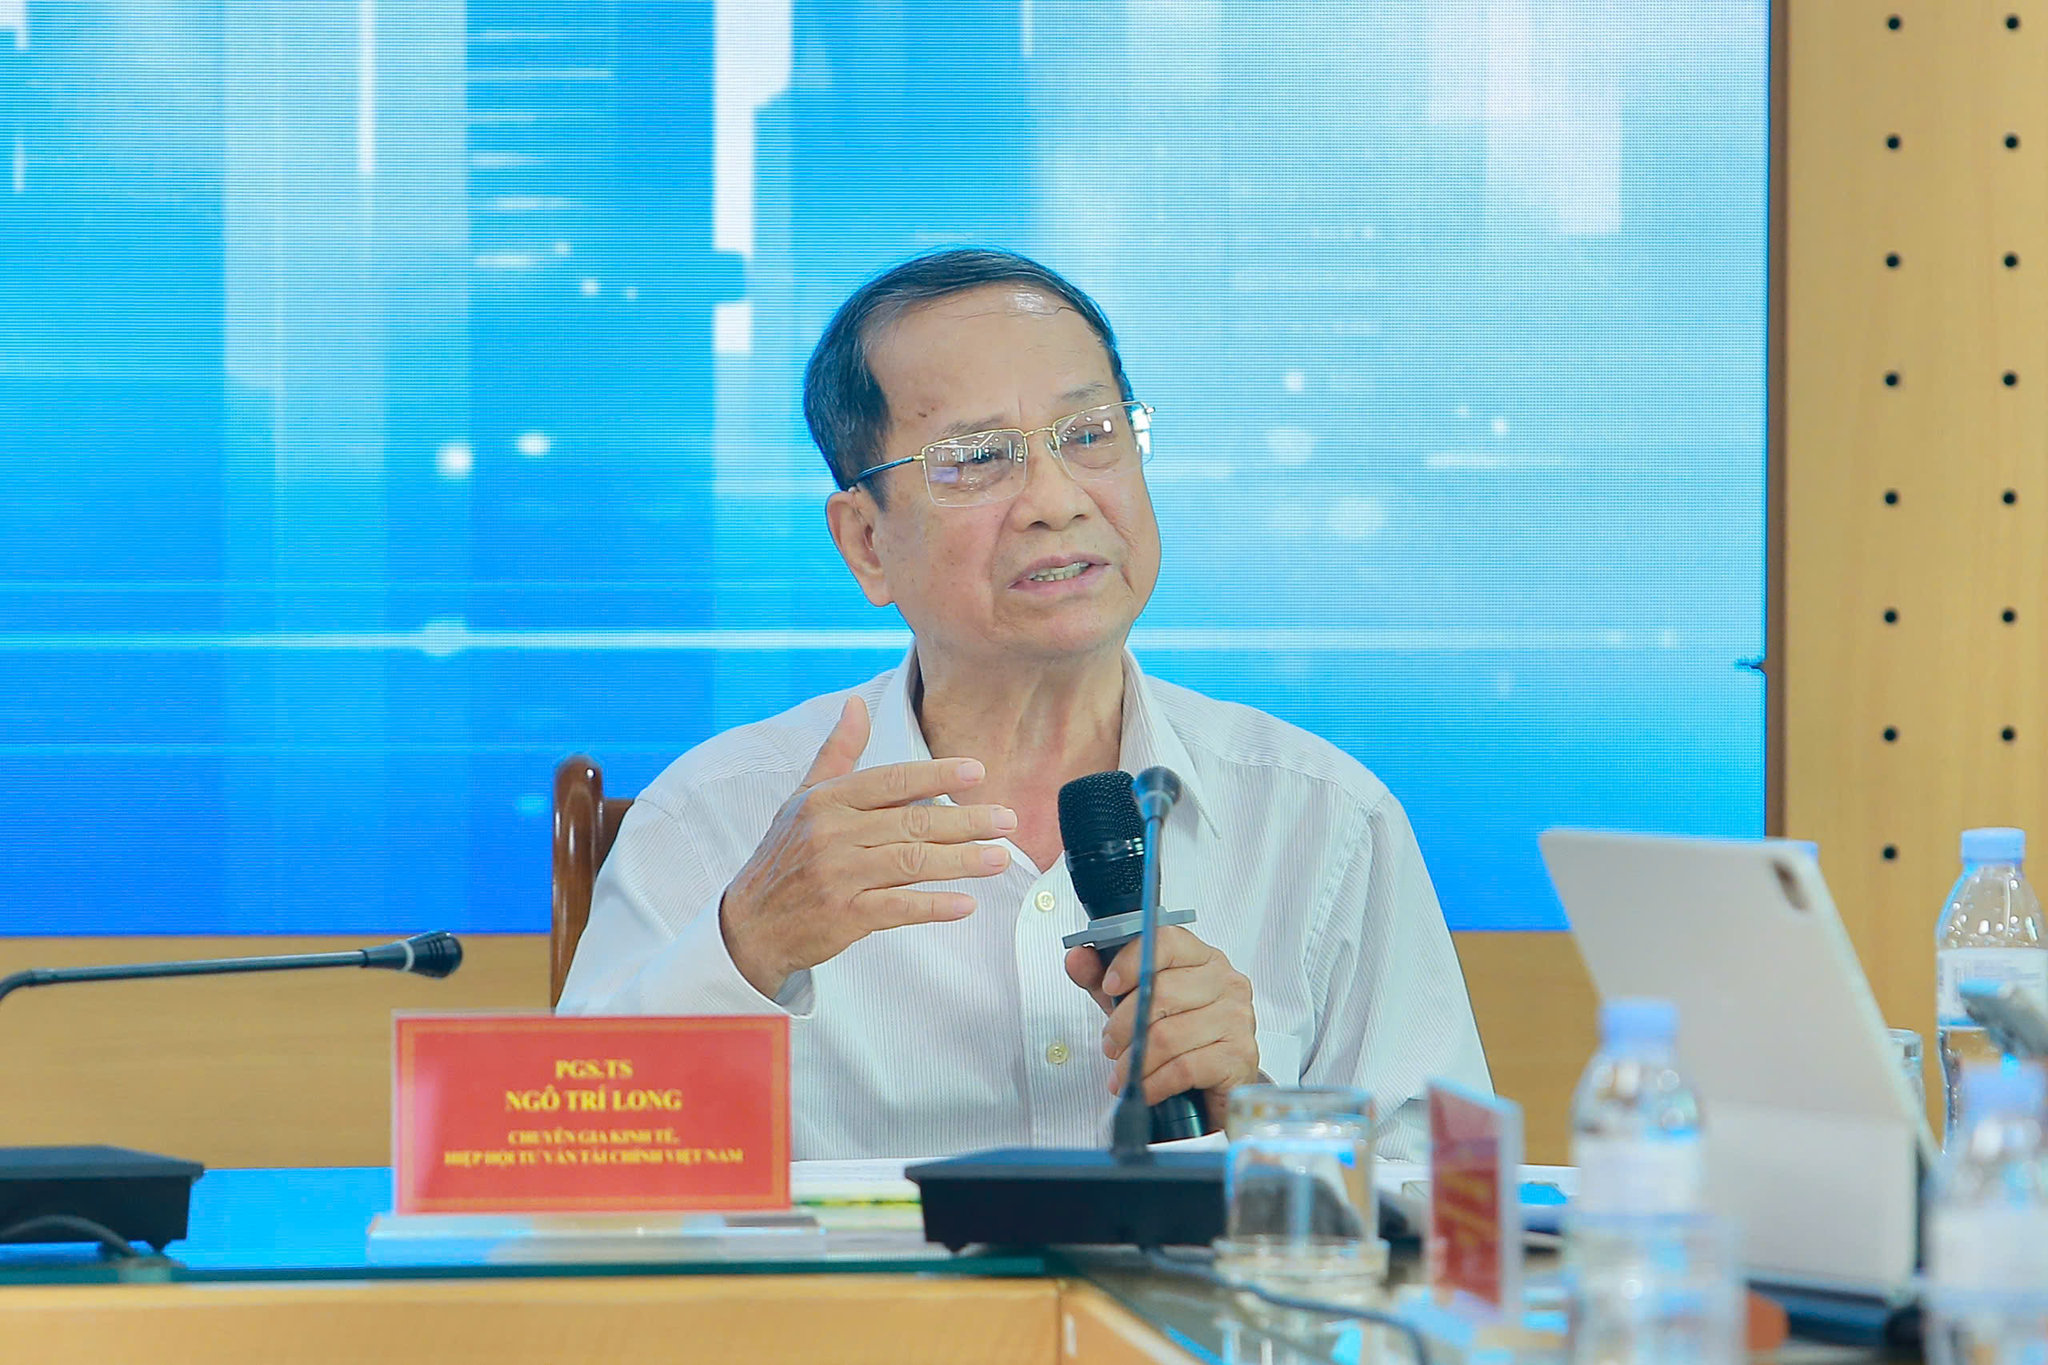
Theo chuyên gia, trước khi quyết định vay mua nhà, người dân cần đánh giá kỹ ba yếu tố: khả năng trả nợ, nguồn tiền dự phòng và rủi ro lãi suất. Với gia đình có thu nhập 40 triệu đồng/tháng, khoản trả nợ phù hợp nên vào khoảng 12-14 triệu đồng. Nếu tỷ lệ trả nợ vượt 40% thu nhập, áp lực tài chính sẽ gia tăng đáng kể.
Bên cạnh đó, người mua nên có khoản dự phòng đủ chi trả sinh hoạt và nghĩa vụ trả nợ trong ít nhất 6 tháng, tốt hơn là từ 9-12 tháng. Đồng thời, cần tính trước kịch bản lãi suất tăng thêm 2-3 điểm phần trăm để xác định liệu thu nhập gia đình có còn đủ đáp ứng các khoản vay hay không.
Đề cập đến thời điểm mua nhà khi giá có dấu hiệu giảm, chuyên gia Ngô Trí Long cho rằng, người mua không nên chỉ nhìn vào giá bất động sản mà bỏ qua chi phí vốn. Ông dẫn ví dụ, với khoản vay 1,5 tỷ đồng trong 20 năm, nếu lãi suất 10%/năm, số tiền trả góp đều hằng tháng khoảng 14,5 triệu đồng. Khi lãi suất tăng lên 15%/năm, khoản trả góp có thể tăng lên khoảng 19,8 triệu đồng/tháng, giả định lãi suất cố định trong từng kịch bản.
Theo ông, thực tế lãi suất cho vay còn tùy thuộc từng ngân hàng, khoản vay và điều kiện áp dụng. Vì vậy, người mua cần xem xét mức lãi suất thực tế phải trả thay vì chỉ dựa vào lãi suất huy động được công bố.
“Giá nhà quyết định việc mua đắt hay rẻ, nhưng dòng tiền mới quyết định người mua có thể giữ được căn nhà hay không”, ông Long nhấn mạnh.
Chuyên gia khuyến nghị người mua cần đặt an toàn tài chính lên hàng đầu, cân đối khoản vay theo thu nhập và không vay vượt khả năng chi trả chỉ vì lo bỏ lỡ cơ hội sở hữu nhà.