Cổ phiếu đáng chú ý ngày 19/10: CTG, KDH, BID
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu CTG, KDH và BID.
VietinBank (CTG): Khuyến nghị MUA, giá mục tiêu 48.800 đồng/cp
Chứng khoán Vietcap duy trì khuyến nghị MUA đối với cổ phiếu Ngân hàng TMCP Công Thương Việt Nam (HoSE: CTG), với giá mục tiêu 48.800 đồng/cp, tương ứng tiềm năng tăng giá 59,5%.
Vietcap đánh giá triển vọng lợi nhuận của VietinBank tiếp tục tích cực nhờ biên lãi ròng (NIM) cải thiện, chất lượng tài sản được kiểm soát và hiệu quả sinh lời duy trì ở mức cao.
Trong quý II/2026, NIM của ngân hàng ghi nhận quý cải thiện thứ tư liên tiếp, tạo cơ sở để nhóm phân tích nâng dự báo NIM cả năm lên 2,85%, so với mức 2,62% của năm 2025.
Bên cạnh đó, hoạt động tín dụng được kỳ vọng cải thiện trong nửa cuối năm, tập trung vào khách hàng doanh nghiệp, doanh nghiệp vừa và nhỏ cùng các lĩnh vực hưởng lợi từ đầu tư công.
Vietcap cho rằng lợi thế tài trợ các dự án hạ tầng có thể giúp VietinBank mở rộng dư địa tín dụng, dù tăng trưởng cho vay cả năm 2026 được dự báo ở mức 12%, thấp hơn năm trước.
Trên cơ sở này, Vietcap dự báo thu nhập lãi thuần năm 2026 đạt hơn 82.000 tỷ đồng, tăng 23,4% so với năm 2025. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ ước đạt gần 41.600 tỷ đồng, tăng 20,2%, trong khi tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đạt 21,3%.
Đáng chú ý, dự báo lợi nhuận trên chưa bao gồm khoản thu nhập tiềm năng từ thương vụ chuyển nhượng dự án VietinBank Tower. Về rủi ro, Vietcap lưu ý khả năng NIM thấp hơn kỳ vọng hoặc tỷ lệ nợ xấu gia tăng.
Nhà Khang Điền (KDH): Khuyến nghị MUA, giá mục tiêu 18.400 đồng/cp
Chứng khoán BIDV (BSC) duy trì khuyến nghị MUA đối với cổ phiếu CTCP Đầu tư và Kinh doanh Nhà Khang Điền (HoSE: KDH), với giá mục tiêu 18.400 đồng/cp, tương ứng tiềm năng tăng giá 30%.
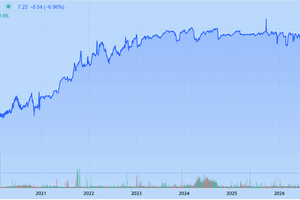
Theo BSC, cổ phiếu KDH đang giao dịch tại vùng định giá thấp trong nhiều năm sau khi giảm khoảng 55% trong 12 tháng. Áp lực bán ròng từ khối ngoại, môi trường lãi suất cao và nhu cầu vốn đầu tư dự án là những yếu tố ảnh hưởng đến diễn biến giá cổ phiếu.
Về kết quả kinh doanh, BSC dự báo doanh thu thuần năm 2026 của Khang Điền đạt khoảng 1.664 tỷ đồng, giảm 64% so với năm trước. Ngược lại, lợi nhuận sau thuế có thể tăng 41% lên 1.484 tỷ đồng, chủ yếu nhờ các khoản thu nhập bất thường từ thoái vốn và giao dịch mua công ty con.
Tuy nhiên, nếu loại trừ những khoản thu nhập bất thường, lợi nhuận ròng từ hoạt động cốt lõi dự kiến chỉ đạt khoảng 302 tỷ đồng, giảm 71%, cho thấy hoạt động kinh doanh bất động sản vẫn đối mặt với nhiều thách thức.
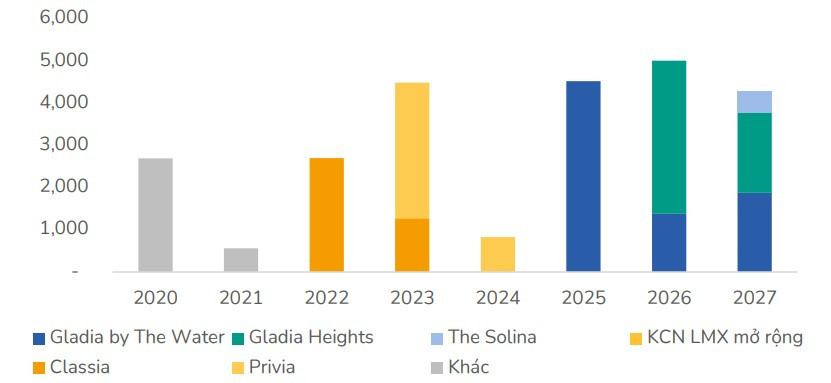
Bước sang năm 2027, triển vọng được kỳ vọng cải thiện nhờ hoạt động bàn giao tại các dự án Gladia by the Water và Gladia Heights. BSC dự báo doanh thu tăng 213% lên 5.209 tỷ đồng. Lợi nhuận sau thuế dự kiến đạt 690 tỷ đồng, thấp hơn năm 2026 do không còn khoản thu nhập bất thường lớn, nhưng lợi nhuận cốt lõi được kỳ vọng phục hồi.
Về rủi ro, BSC lưu ý áp lực huy động vốn và tiến độ triển khai dự án. Tại cuối tháng 6/2026, nợ vay của KDH tăng lên khoảng 16.659 tỷ đồng, cao hơn 64% so với cuối năm 2025.
BIDV (BID): Khuyến nghị TĂNG TỶ TRỌNG, giá mục tiêu 42.350 đồng/cp
Chứng khoán Mirae Asset duy trì khuyến nghị TĂNG TỶ TRỌNG đối với cổ phiếu Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (HoSE: BID), với giá mục tiêu 42.350 đồng/cp, tương ứng tiềm năng tăng giá 24,7%.
Theo Mirae Asset, hoạt động kinh doanh của BIDV được kỳ vọng cải thiện trong nửa cuối năm 2026 nhờ tăng trưởng tín dụng tăng tốc và kiểm soát chi phí do đó biên lãi ròng (NIM) dần phục hồi.
Trong 6 tháng đầu năm, tổng tài sản ngân hàng tăng 3,3% so với cuối năm 2025, đạt khoảng 3,44 triệu tỷ đồng, trong khi dư nợ cho vay tăng 5,4%, lên gần 2,5 triệu tỷ đồng.
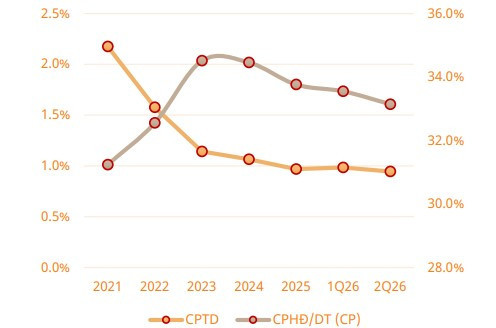
Về kết quả kinh doanh, BIDV ghi nhận lợi nhuận trước thuế 6 tháng đầu năm đạt khoảng 18.900 tỷ đồng, tăng 17,9% so với cùng kỳ. Tuy nhiên, biên lãi ròng phục hồi chậm hơn dự kiến, khiến Mirae Asset hạ dự báo NIM cả năm 2026 từ 2,48% xuống 2,34%.
Trong kịch bản cơ sở, Mirae Asset dự báo dư nợ cho vay của BIDV tăng 13,5% trong năm 2026. Thu nhập lãi thuần ước đạt 76.826 tỷ đồng, tăng 21,3% so với năm trước, trong khi lợi nhuận trước thuế dự kiến đạt khoảng 40.029 tỷ đồng, tăng 5,7%. Mức dự báo lợi nhuận này đã được điều chỉnh giảm 3% so với ước tính trước đó.
Bên cạnh triển vọng tăng trưởng tín dụng, Mirae Asset đánh giá BIDV vẫn còn dư địa tăng vốn trong những năm tới nhờ tỷ lệ sở hữu Nhà nước duy trì ở mức cao. Tuy nhiên, hiệu quả hỗ trợ giá cổ phiếu từ các đợt phát hành thêm có thể không quá lớn nếu giá phát hành không chênh lệch đáng kể so với thị giá.
Về rủi ro, chất lượng tài sản của BIDV có dấu hiệu suy giảm khi tỷ lệ nợ xấu cuối quý II/2026 tăng lên 1,83%, so với mức 1,47% cuối năm 2025. Mirae Asset dự báo tỷ lệ này giảm về 1,74% vào cuối năm, song tỷ lệ bao phủ nợ xấu có thể lùi xuống 82,2%. Diễn biến NIM thấp hơn kỳ vọng và áp lực nợ xấu là những yếu tố chính cần theo dõi đối với cổ phiếu BID.