Đất bỏ hoang chỉ một phần, có phải chịu thuế 0,2% trên toàn bộ diện tích?
Đại biểu Quốc hội đề nghị chỉ đánh thuế 0,2% với phần diện tích thực tế đất bỏ hoang, tránh tính thuế cả phần đất đã được sử dụng đúng mục đích.
Sáng 6/11, Quốc hội thảo luận về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Trong đó, đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng nhận được nhiều ý kiến từ các đại biểu Quốc hội.
Theo dự thảo luật, Chính phủ đề xuất bổ sung quy định áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng và không áp dụng hạn mức.
Dù đồng tình với mục tiêu hạn chế tình trạng đầu cơ, găm giữ đất đai, nhiều đại biểu cho rằng cần làm rõ cách xác định diện tích chịu thuế, đặc biệt trong trường hợp một thửa đất chỉ có một phần diện tích bị bỏ hoang, phần còn lại đã được đưa vào sử dụng đúng mục đích.
Đất bỏ hoang chỉ một phần, có phải chịu thuế trên toàn bộ diện tích?
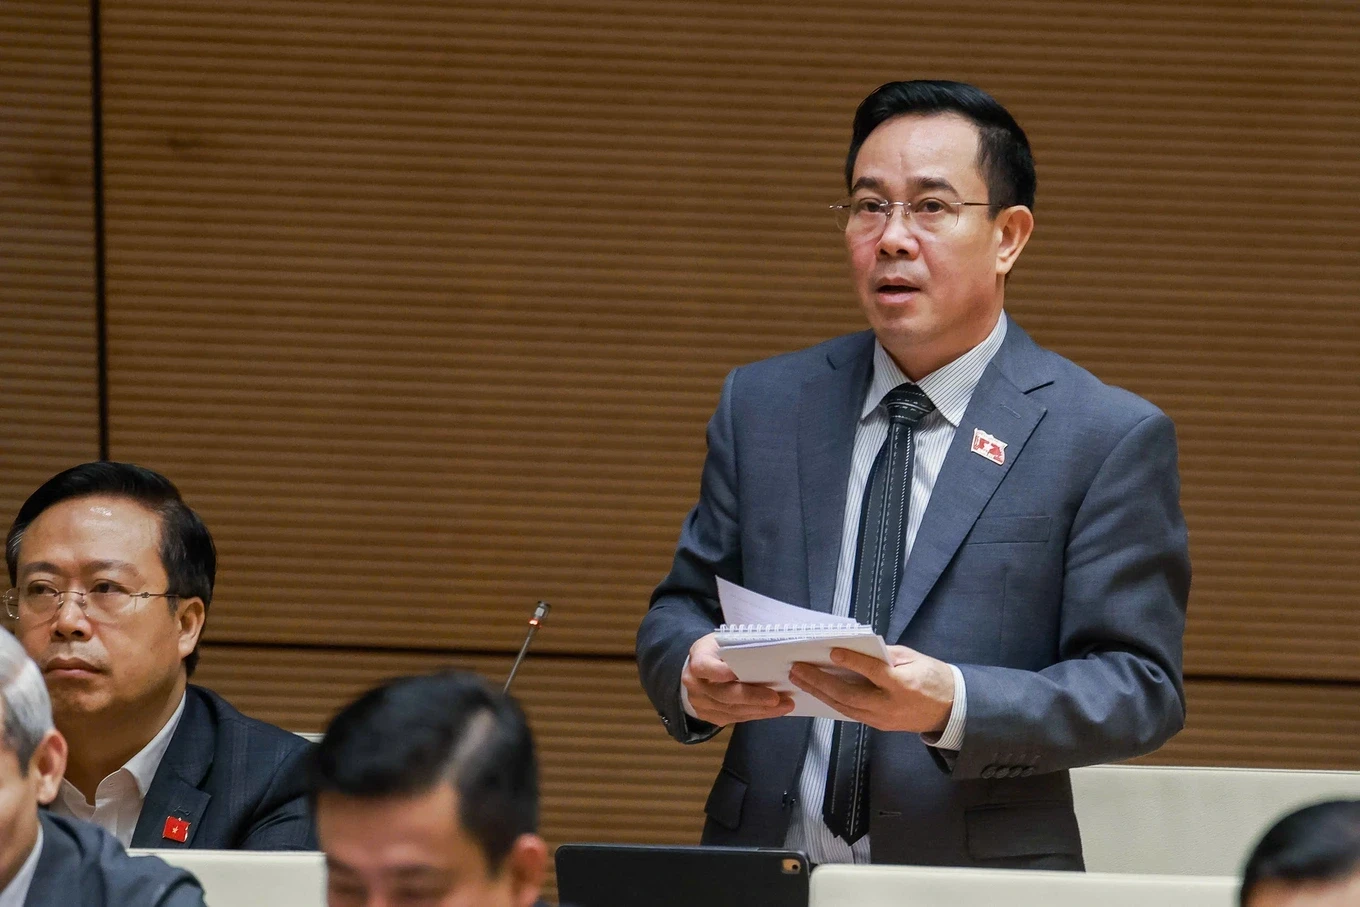
Góp ý về nội dung này, đại biểu Nguyễn Văn Huy (đoàn Hưng Yên) đồng tình với đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Theo ông, đây là giải pháp cần thiết nhằm hạn chế tình trạng đầu cơ, găm giữ đất đai, gây lãng phí nguồn lực xã hội.
Tuy nhiên, đại biểu cho rằng dự thảo cần quy định rõ nguyên tắc xác định diện tích chịu thuế trong trường hợp một thửa đất có nhiều phần diện tích với tình trạng sử dụng khác nhau.
Ông Huy dẫn thực tế có những thửa đất diện tích lớn, trong đó một phần đã được đưa vào sử dụng, phần còn lại chưa sử dụng. Tương tự, một số dự án được triển khai theo từng giai đoạn, có hạng mục đã hoàn thành, trong khi những hạng mục khác vẫn đang tiếp tục thực hiện.
Nếu chỉ căn cứ vào tình trạng chung của cả thửa đất hoặc dự án để áp dụng thuế suất 0,2%, theo đại biểu, có thể dẫn đến việc đánh thuế cả phần diện tích đã được sử dụng đúng mục đích. Điều này là không hợp lý.
Từ thực tế trên, ông Huy đề nghị bổ sung nguyên tắc chỉ áp dụng thuế suất 0,2% đối với phần diện tích thực tế thuộc trường hợp bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Đối với phần diện tích đã được sử dụng hợp pháp, đại biểu đề xuất áp dụng mức thuế suất tương ứng theo quy định hiện hành.
Theo ông Huy, cách tiếp cận này vừa bảo đảm tính nghiêm minh, thực hiện kỷ cương, hạn chế tình trạng lãng phí đất đai, vừa tránh đánh đồng diện tích đang sử dụng hiệu quả với diện tích bị bỏ hoang, qua đó hạn chế tranh chấp phát sinh.
Cùng quan tâm đến đề xuất đánh thuế đất bỏ hoang, đại biểu Tô Ái Vang (đoàn TP. Cần Thơ) cho rằng dự thảo đang áp dụng chung mức thuế suất 0,2% mà chưa phân biệt rõ nguyên nhân khiến đất không được đưa vào sử dụng.
Theo đại biểu, cần tách biệt trường hợp đất bỏ hoang do nguyên nhân chủ quan như đầu tư tích trữ với trường hợp không thể sử dụng do thiên tai, dịch bệnh, biến đổi khí hậu hoặc các nguyên nhân bất khả kháng khác.
Nếu áp dụng cùng một mức thuế cho tất cả trường hợp, chính sách có thể chưa bảo đảm sự công bằng, nhất là đối với những người dân chịu tác động của thiên tai.
Vì vậy, bà Vang kiến nghị bổ sung quy định ngoại trừ trường hợp đất không thể đưa vào sử dụng do thiên tai, dịch bệnh, biến đổi khí hậu hoặc nguyên nhân bất khả kháng khác, có xác nhận của UBND cấp xã.
Đề cập đến thực tế tại Đồng bằng sông Cửu Long, đại biểu lo ngại việc áp thuế 0,2% đối với những diện tích đất phải bỏ trống do tác động của thiên tai có thể tạo thêm gánh nặng cho người dân, nhất là những người không có khả năng tích lũy để tái sản xuất.
Từ đó, bà kiến nghị Chính phủ xây dựng cơ chế miễn, giảm thuế sử dụng đất phi nông nghiệp và đất nông nghiệp hoang hóa riêng đối với các địa bàn chịu ảnh hưởng trực tiếp của biến đổi khí hậu tại Đồng bằng sông Cửu Long.
"Thuế phải là công cụ điều tiết và nuôi dưỡng nguồn thu chứ không thể là gánh nặng ảnh hưởng đến sinh kế của người dân trong lúc khó khăn", đại biểu nhấn mạnh.
Trong khi đó, đại biểu Dương Khắc Mai (đoàn Lâm Đồng) cũng đồng tình với việc sử dụng công cụ thuế để hạn chế tình trạng đất bỏ hoang, găm giữ đất và chậm đưa đất vào sử dụng, gây lãng phí nguồn lực quốc gia.
Tuy nhiên, ông Mai băn khoăn việc các tiêu chí xác định đất bỏ hoang chưa thống nhất có thể dẫn đến cách áp dụng khác nhau giữa các địa phương.
Đặc biệt, có những trường hợp đất chậm được đưa vào sử dụng do nguyên nhân khách quan như vướng mắc trong giải phóng mặt bằng, bàn giao đất, thủ tục của cơ quan nhà nước về điều chỉnh quy hoạch hoặc các trường hợp bất khả kháng.
Do đó, đại biểu đề nghị chỉ áp dụng thuế suất 0,2% sau khi cơ quan có thẩm quyền về đất đai xác định bằng văn bản về tình trạng và thời gian không đưa đất vào sử dụng, đồng thời thông báo cho người sử dụng đất và cho phép họ được giải trình.
Theo ông Mai, cần đánh giá kỹ các nguyên nhân khách quan dẫn đến việc đất bị bỏ hoang, từ đó có quy định loại trừ hoặc cơ chế xử lý phù hợp đối với những trường hợp không xuất phát từ lỗi của người sử dụng đất.
Bộ trưởng Tài chính làm rõ cách xác định đất bỏ hoang để đánh thuế 0,2%
Giải trình trước Quốc hội về những vấn đề đại biểu quan tâm, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết đề xuất đánh thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng đã được Chính phủ cân nhắc, trao đổi kỹ trong quá trình xây dựng dự thảo luật.
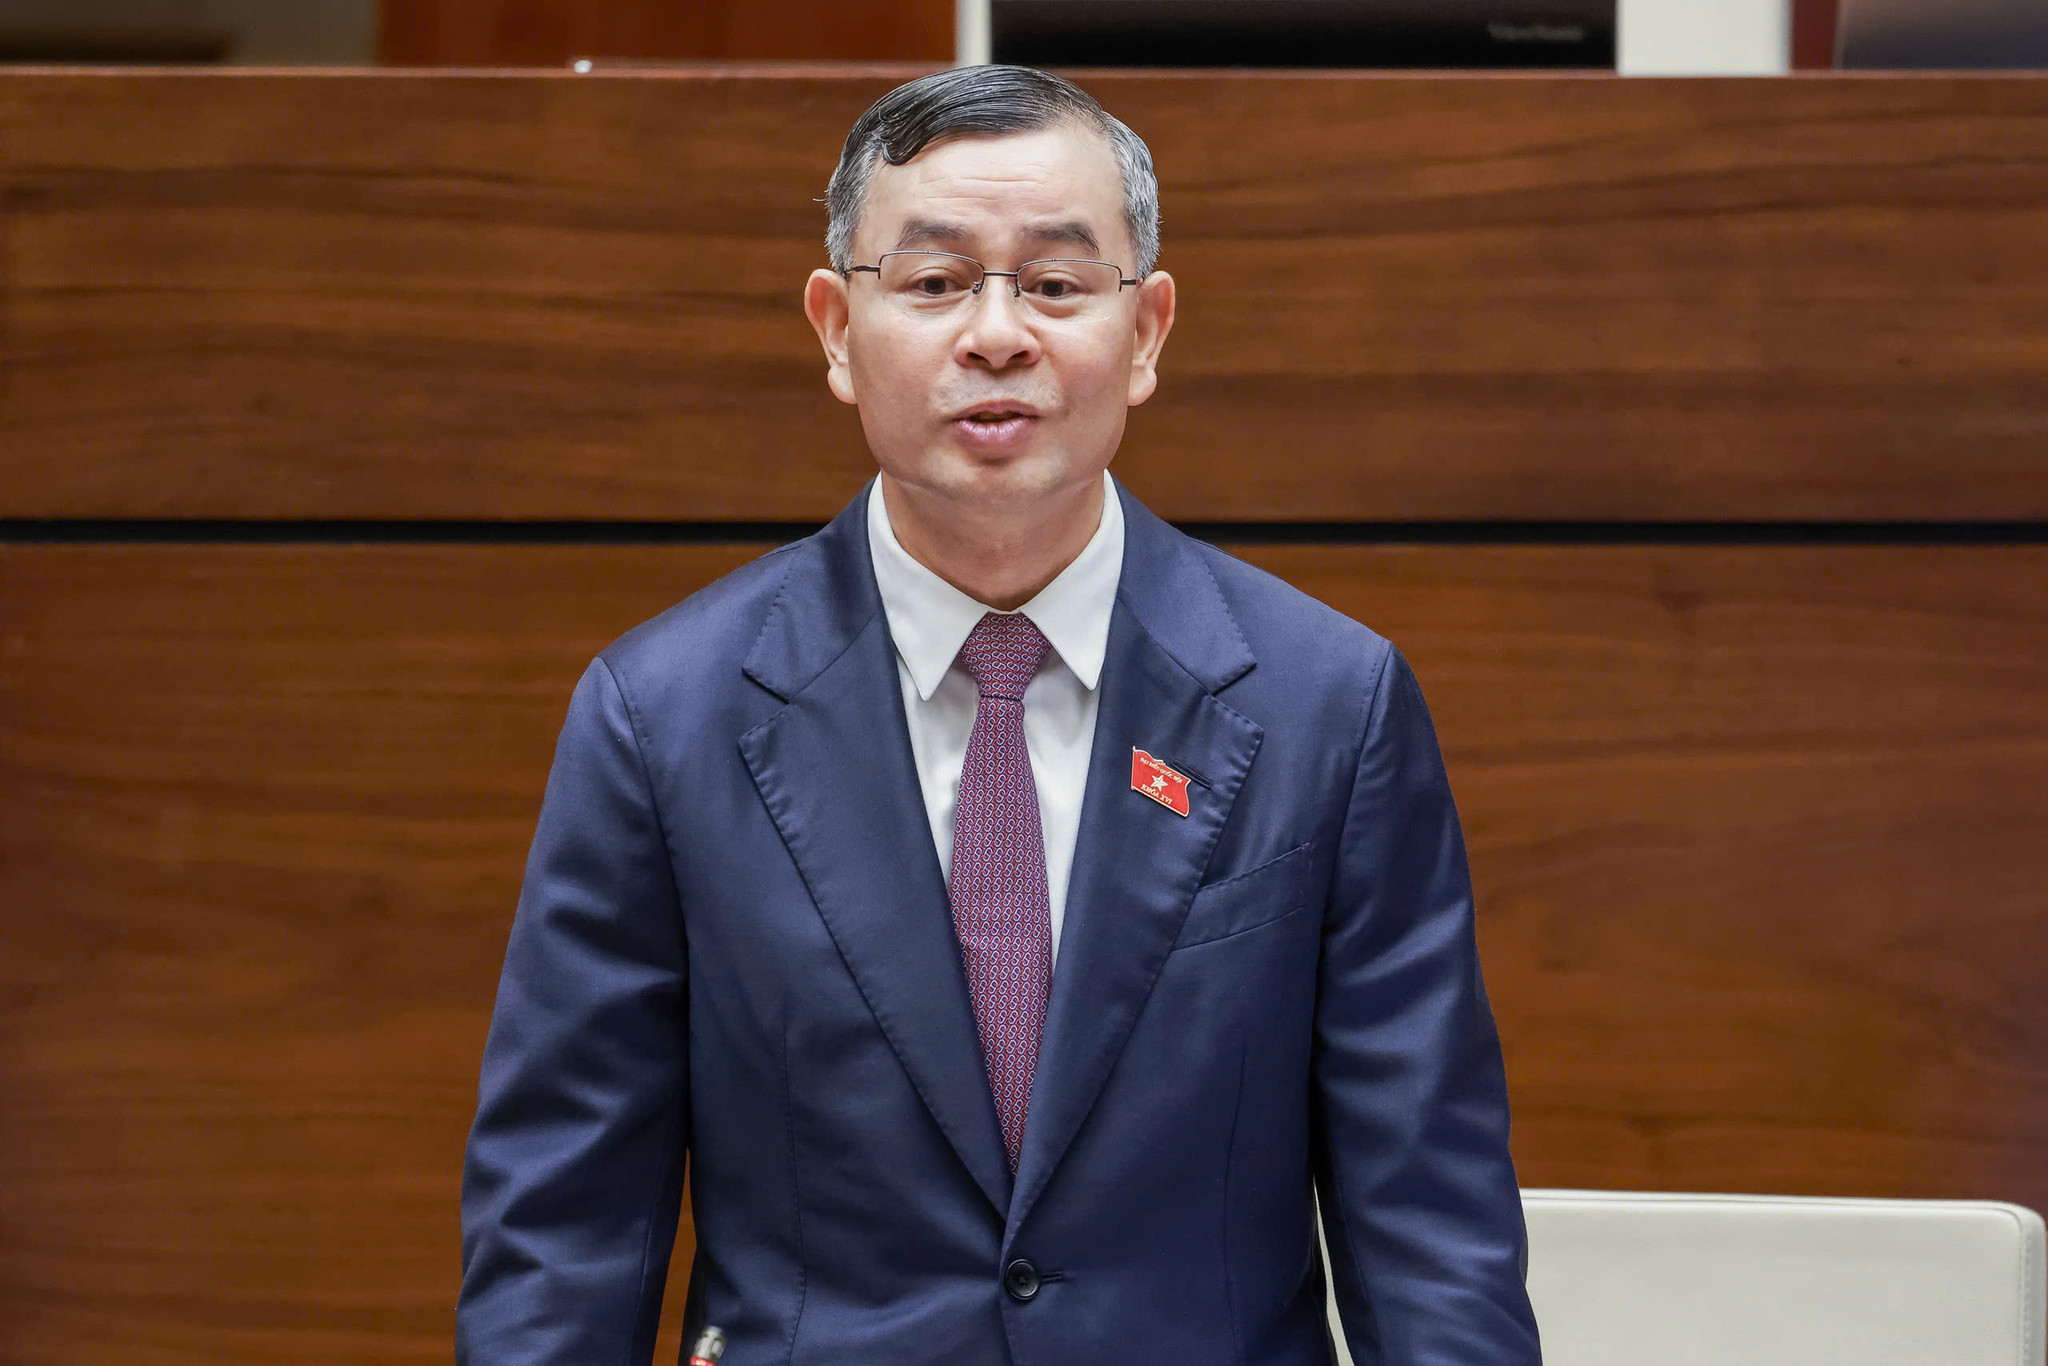
Theo Bộ trưởng, cơ quan thuế có trách nhiệm thu thuế đối với đất thuộc diện chịu thuế. Tuy nhiên, việc xác định thế nào là đất bỏ hoang phải căn cứ vào pháp luật về đất đai, thay vì chỉ dựa trên các quy định của pháp luật thuế.
"Cơ quan thuế có trách nhiệm thu thuế, đất bỏ hoang sẽ áp dụng thuế. Còn việc xác định thế nào là đất bỏ hoang thì phải định nghĩa trong pháp luật về đất đai", ông Tuấn nói.
Người đứng đầu ngành Tài chính cho biết việc xác định diện tích cụ thể và tình trạng của thửa đất bỏ hoang sẽ được thực hiện trên cơ sở phối hợp chặt chẽ giữa cơ quan thuế và cơ quan quản lý nhà nước về tài nguyên, đất đai.
Quá trình này sẽ dựa trên Cơ sở dữ liệu quốc gia về đất đai và Cơ sở dữ liệu quốc gia về dân cư đang được đẩy mạnh kết nối.
Theo Bộ trưởng, sự phối hợp giữa hai cơ quan là cần thiết để xác định chính xác diện tích, tình trạng sử dụng đất, qua đó bảo đảm việc thu thuế đúng mục đích.
"Hai cơ quan phải phối hợp chặt chẽ để xác định chính xác, đảm bảo đúng mục đích, tránh tình trạng lạm dụng, trốn thuế cũng như lạm dụng khoản thu thuế", Bộ trưởng Tài chính nhấn mạnh.
Như vậy, trong khi dự thảo luật đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang và không áp dụng hạn mức, các đại biểu Quốc hội đề nghị tiếp tục làm rõ nguyên tắc xác định diện tích chịu thuế, tránh áp dụng mức thuế này đối với cả phần đất đã được sử dụng đúng mục đích hoặc những trường hợp chậm sử dụng đất vì nguyên nhân khách quan.
Về phía cơ quan soạn thảo, Bộ trưởng Ngô Văn Tuấn cho biết sẽ phối hợp với cơ quan thẩm tra nghiên cứu, tiếp thu những ý kiến xác đáng của đại biểu để hoàn thiện dự thảo luật trình Quốc hội thông qua.