Một quyết định tại sân bay Long Thành có thể tạo chênh lệch hơn 400 tỷ đồng lợi nhuận cho một doanh nghiệp hàng không
Năm 2026, doanh nghiệp hàng không này được dự báo lãi sau thuế 765 tỷ đồng.
CTCP Chứng khoán Rồng Việt (VDSC) vừa công bố báo cáo cập nhật kết quả kinh doanh của CTCP Dịch vụ Hàng hóa Sài Gòn (SCSC - mã chứng khoán SCS). SCSC là doanh nghiệp đang khai thác ga hàng hóa tại sân bay quốc tế Tân Sơn Nhất, phục vụ khoảng 40 khách hàng trong và ngoài nước.
Báo cáo cho thấy SCS đang đứng trước hai chuyển động trái chiều liên quan xung đột tại Trung Đông và kịch bản liên quan sân bay quốc tế Long Thành.
Xung đột Trung Đông kéo giảm sản lượng hàng hóa
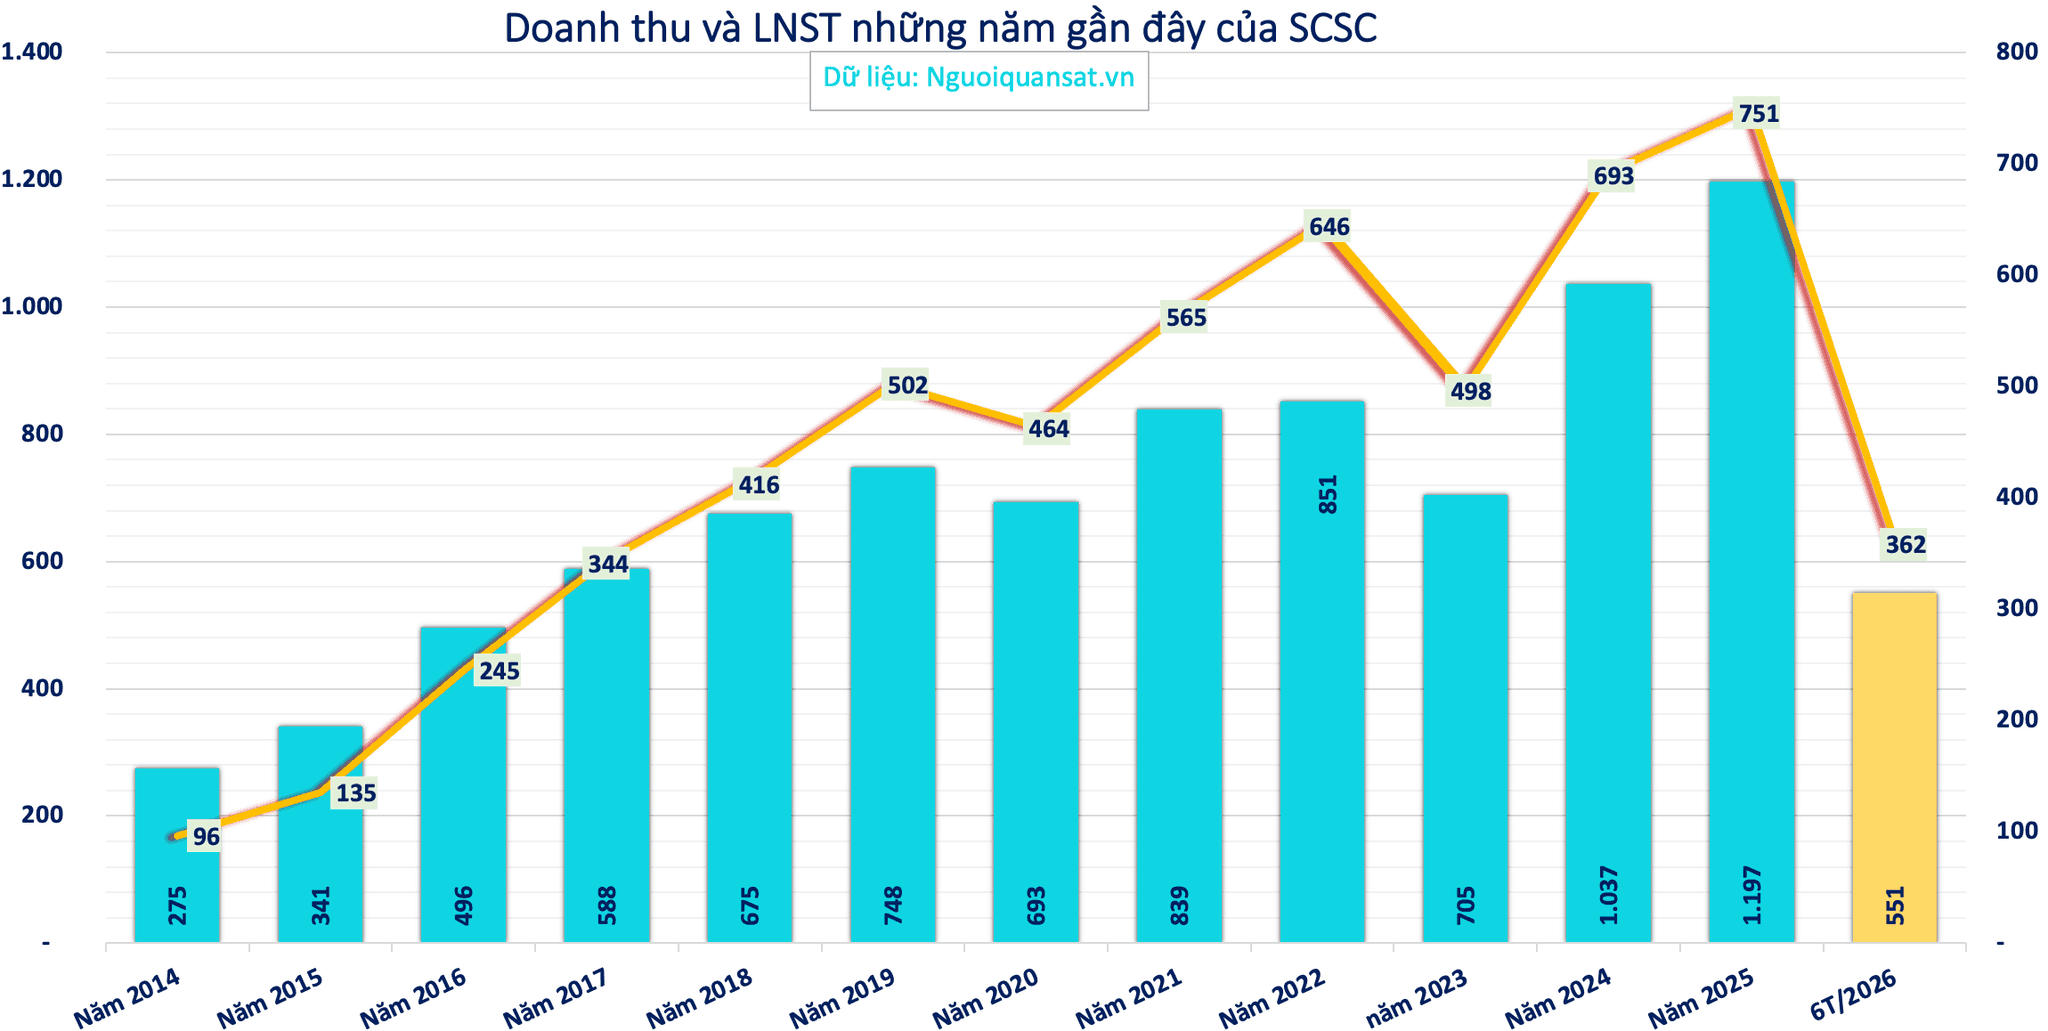
Về kết quả kinh doanh, quý II/2026, doanh thu thuần đạt 279 tỷ đồng, giảm 4,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 188 tỷ đồng, gần như đi ngang.
Luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 551 tỷ đồng. Lợi nhuận sau thuế đạt gần 362 tỷ đồng, tăng nhẹ so với mức 358 tỷ đồng đạt được nửa đầu năm ngoái.
Quý II, hoạt động khai thác nhà ga hàng hóa tiếp tục giữ vai trò chủ lực, mang về 262 tỷ đồng doanh thu, tương đương 95% tổng doanh thu của doanh nghiệp.
Tổng sản lượng hàng hóa qua nhà ga SCS trong quý đạt 62.000 tấn, giảm 8%. Trong đó, hàng hóa quốc tế đạt 50.000 tấn và hàng hóa nội địa đạt 12.000 tấn, cùng giảm 8%.
Theo VDSC, xung đột tại Trung Đông đã tác động trực tiếp đến một số khách hàng lớn của SCSC. Việc đóng cửa không phận tại một số quốc gia khiến các tuyến bay bị gián đoạn, trong khi Emirates và Qatar Airways phải cắt giảm tần suất khai thác.
SCSC chịu ảnh hưởng rõ hơn toàn ngành do đây đều là những hãng hàng không có đóng góp đáng kể vào sản lượng hàng hóa quốc tế của doanh nghiệp.
Đối với thị trường nội địa, sản lượng từ Vietjet – khách hàng lớn nhất của SCS trong phân khúc này – vẫn ở mức thấp. Chi phí vận chuyển hàng không tăng theo giá nhiên liệu cũng khiến một bộ phận chủ hàng chuyển sang các phương thức vận tải khác như đường bộ.
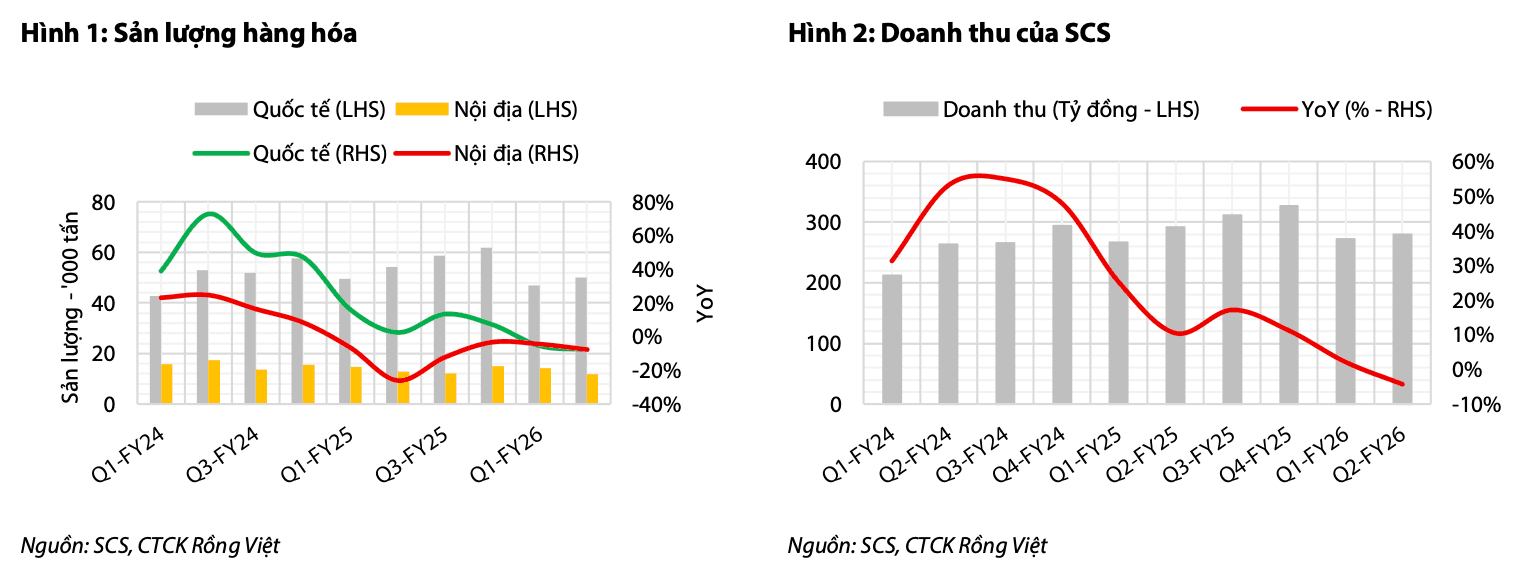
Sang quý III, tình hình chưa có dấu hiệu cải thiện. Riêng tháng 7/2026, sản lượng hàng hóa quốc tế của SCSC đạt 17.300 tấn, giảm 10% so với cùng kỳ.
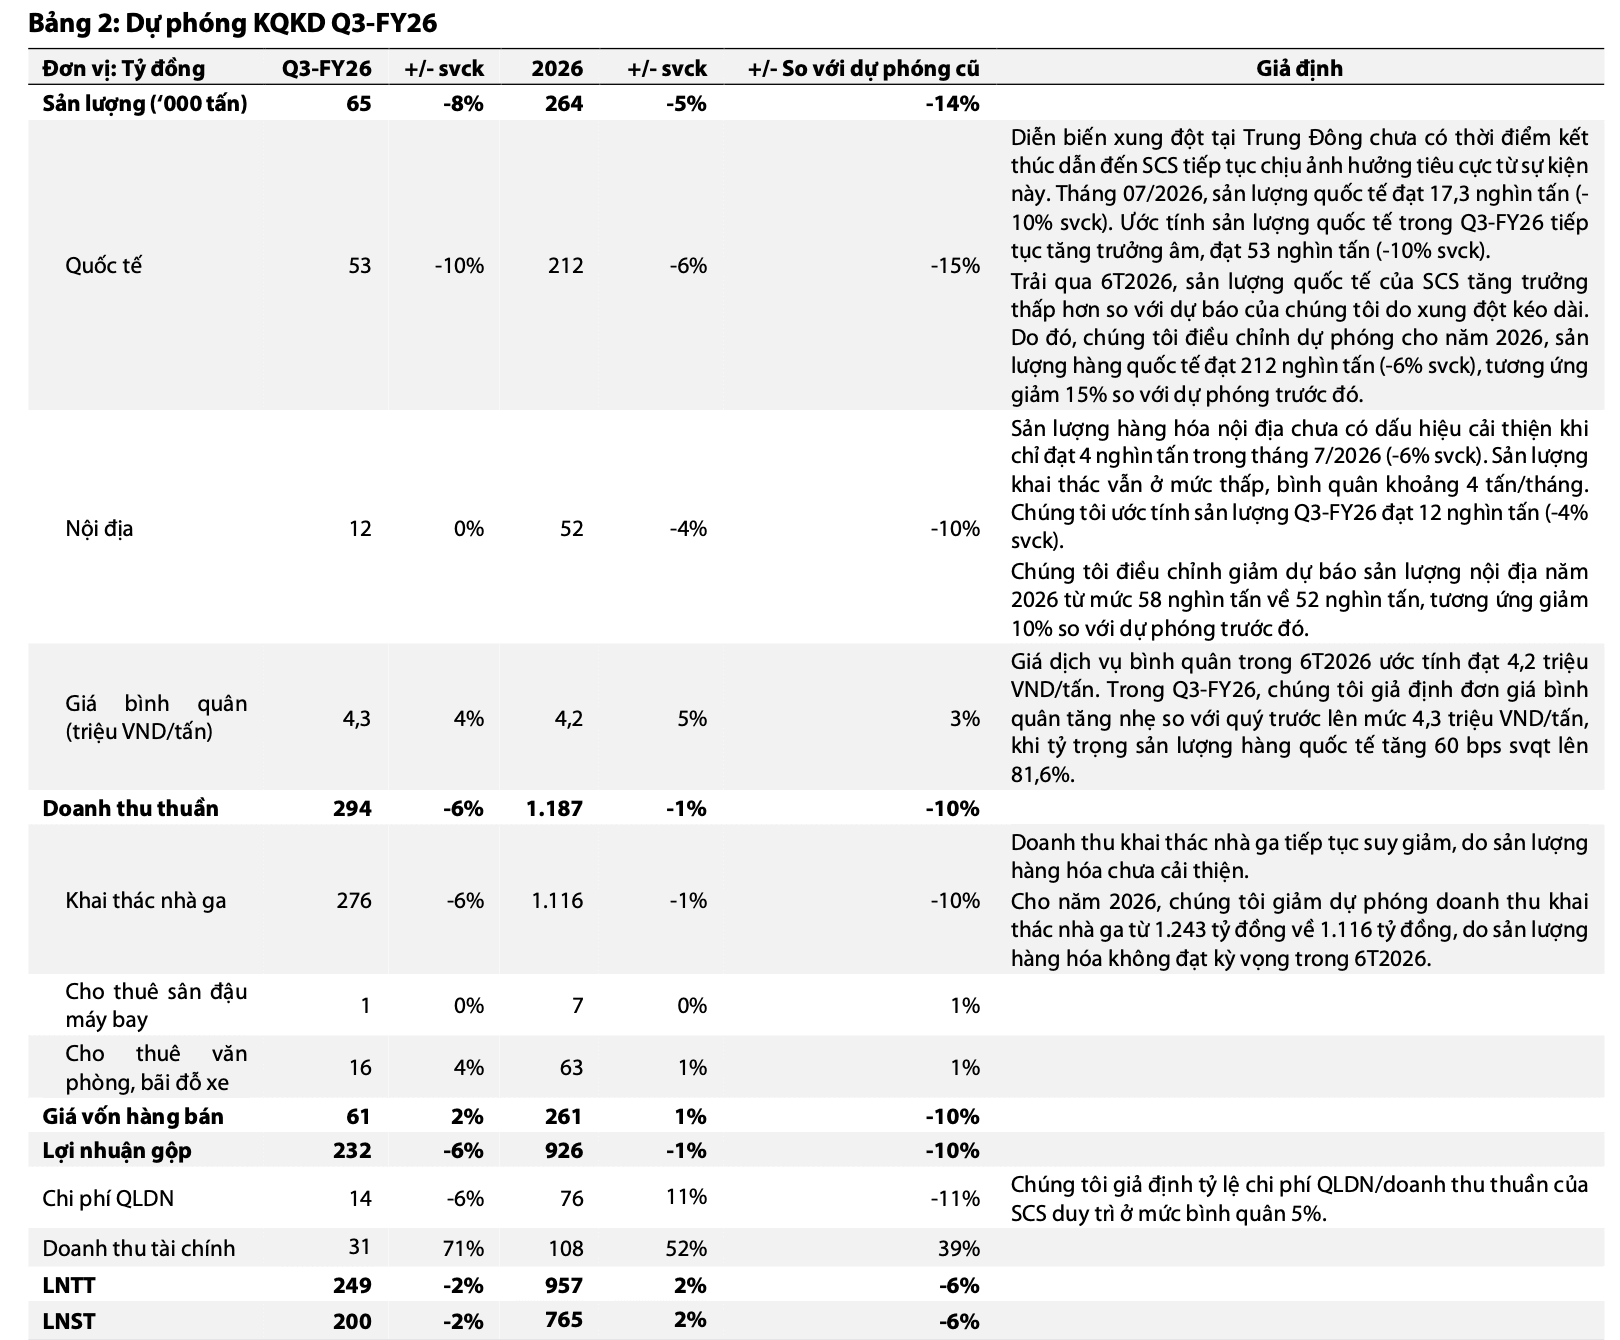
VDSC dự báo sản lượng hàng hóa quý III đạt khoảng 65.000 tấn, giảm 8%; trong đó sản lượng quốc tế ước đạt 53.000 tấn, giảm 10%. Doanh thu quý III ước đạt 294 tỷ đồng, giảm 6%, còn lợi nhuận sau thuế đạt khoảng 200 tỷ đồng, giảm 2%.
Trên cơ sở đó, công ty chứng khoán hạ dự báo sản lượng hàng hóa quốc tế cả năm 2026 xuống 212.000 tấn, thấp hơn 15% so với dự báo trước đó. Sản lượng nội địa cũng được điều chỉnh giảm 10%, còn khoảng 52.000 tấn.
VDSC cho biết dù hoạt động khai thác hàng hóa suy giảm, lợi nhuận của SCSC vẫn gần như đi ngang nhờ đóng góp ngày càng lớn từ hoạt động tài chính.
Tại cuối quý, SCS sở hữu gần 1.700 tỷ đồng tiền mặt và đầu tư tài chính ngắn hạn, tương đương khoảng 76% tổng tài sản. Phần lớn nguồn tiền được gửi ngân hàng. Trong quý II, doanh thu tài chính đạt 29 tỷ đồng, tăng 63% so với cùng kỳ và đóng góp khoảng 12% lợi nhuận trước thuế.
Doanh thu năm 2026 được dự báo đạt 1.187 tỷ đồng, giảm nhẹ so với năm trước và thấp hơn 10% so với ước tính cũ. Còn lợi nhuận sau thuế được dự báo đạt 765 tỷ đồng, tăng 2% so với cùng kỳ và giảm khoảng 6% so với dự báo trước đó.
Một quyết định tại Long Thành có thể tạo chênh lệch hơn 400 tỷ đồng lợi nhuận
Nếu khối tiền gửi giúp SCS bảo vệ lợi nhuận trong ngắn hạn, sân bay Long Thành trở thành biến số có khả năng định hình tương lai dài hạn của SCSC.
VDSC cho biết triển vọng tăng trưởng của SCS phụ thuộc lớn vào kết quả lựa chọn đơn vị khai thác nhà ga hàng hóa tại sân bay Long Thành. Sân bay dự kiến đi vào khai thác trong năm 2027, nhưng quá trình lựa chọn đơn vị khai thác hiện chưa có chuyển biến mới.
Do chưa có thông tin chính thức, VDSC xây dựng hai kịch bản có mức chênh lệch rất lớn.
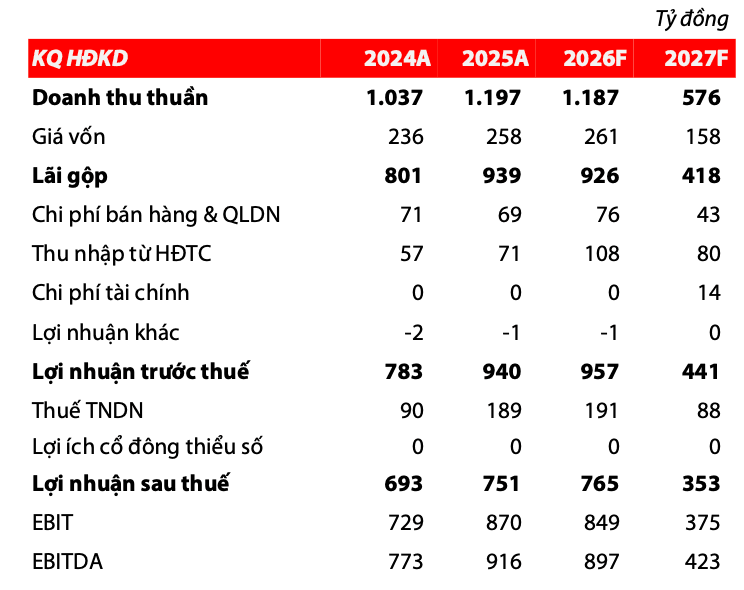
Trong kịch bản SCS không được lựa chọn tham gia khai thác tại Long Thành, doanh thu năm 2027 được dự báo chỉ còn 576 tỷ đồng, giảm 51,5% so với năm trước. Lợi nhuận sau thuế có thể giảm gần 54%, xuống 353 tỷ đồng.
Giá trị ước tính trong kịch bản này là 46.300 đồng/cổ phiếu.
Ngược lại, nếu được lựa chọn khai thác tại Long Thành, doanh thu năm 2027 của SCS có thể đạt 1.275 tỷ đồng, tăng 7,4%. Lợi nhuận sau thuế dự kiến đạt 757 tỷ đồng, gần tương đương mức năm 2026.
Giá trị ước tính khi đó lên tới 116.900 đồng/cổ phiếu, cao gấp hơn 2,5 lần kịch bản không được lựa chọn.
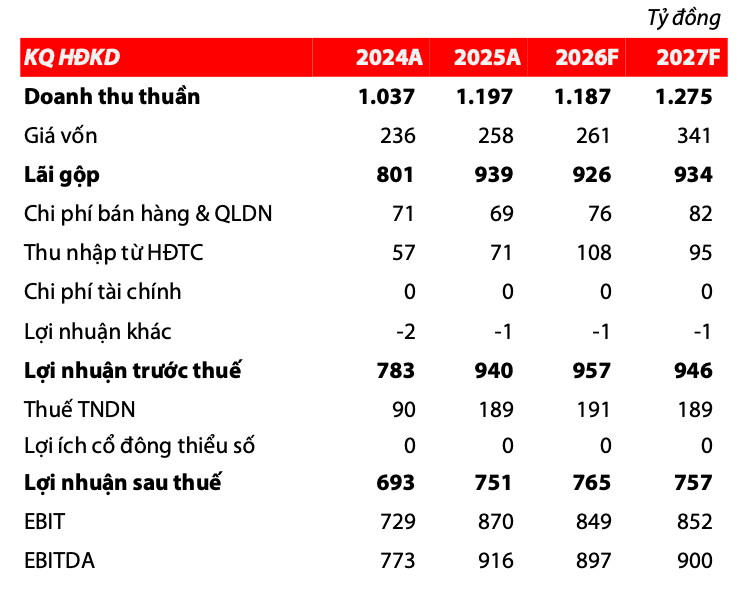
Như vậy, riêng quyết định liên quan đến Long Thành có thể tạo ra chênh lệch 699 tỷ đồng doanh thu và 404 tỷ đồng lợi nhuận sau thuế của SCS trong năm 2027.
Khoảng cách lớn giữa hai kịch bản cũng cho thấy Long Thành là yếu tố quyết định khả năng duy trì quy mô kinh doanh khi hoạt động hàng không quốc tế từng bước dịch chuyển sang sân bay mới.
Trong thời gian chờ kết quả chính thức, VDSC chưa đưa ra một mức giá mục tiêu duy nhất và duy trì khuyến nghị “QUAN SÁT” đối với cổ phiếu SCS.
SCS hiện vẫn sở hữu những chỉ số sinh lời nổi bật, lượng tiền gửi lớn và gần như không có nợ vay. Tuy nhiên, những lợi thế này chủ yếu giúp doanh nghiệp chống chịu tốt hơn trước sự suy giảm ngắn hạn.
Động lực quyết định chặng đường tiếp theo vẫn nằm ở khả năng SCS có giành được một vị trí trong hệ sinh thái khai thác hàng hóa tại sân bay Long Thành hay không.