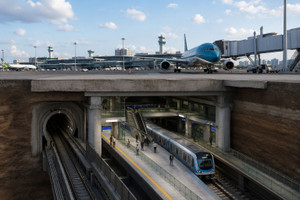
Sân bay Long Thành 16 tỷ USD bất ngờ trở thành biến số lớn đối với SCSC (SCS)
Nhờ lợi thế 'độc quyền nhóm', SCSC được dự báo lãi 768 tỷ đồng năm 2026.
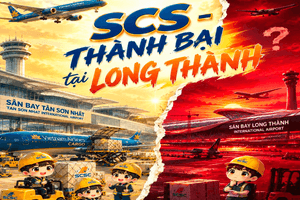
Chứng khoán NH Việt Nam (NHSV) công bố báo cáo cập nhật quý II/2026 đối với CTCP Dịch vụ Hàng hóa Sài Gòn (SCSC - mã chứng khoán SCS) với tiêu điểm "thành bại tại Long Thành".
Lợi thế “độc quyền nhóm” giúp công ty duy trì lợi nhuận ổn định
SCSC được thành lập năm 2008, hiện do Gemadept (GMD) nắm 33% và Tổng công ty Cảng hàng không Việt Nam (ACV) sở hữu 14%. Khai thác ga hàng hóa là hoạt động kinh doanh cốt lõi, bên cạnh một phần doanh thu từ cho thuê văn phòng.
SCSC đang khai thác ga hàng hóa tại sân bay quốc tế Tân Sơn Nhất với công suất khoảng 350.000 tấn/năm, phục vụ gần 40 khách hàng trong và ngoài nước.
Hoạt động khai thác hàng hóa tại Tân Sơn Nhất hiện chủ yếu do TCS và SCS thực hiện, tạo nên cấu trúc mà NHSV gọi là “độc quyền nhóm”. Việc chỉ có 2 đơn vị khai thác cũng giúp SCSC dễ dàng tăng giá dịch vụ hàng năm mà không gặp bất kỳ sự phản kháng nào từ khách hàng. Lợi thế cạnh tranh cực lớn này giúp SCSC duy trì biên lợi nhuận ổn định nhiều năm liên tiếp.
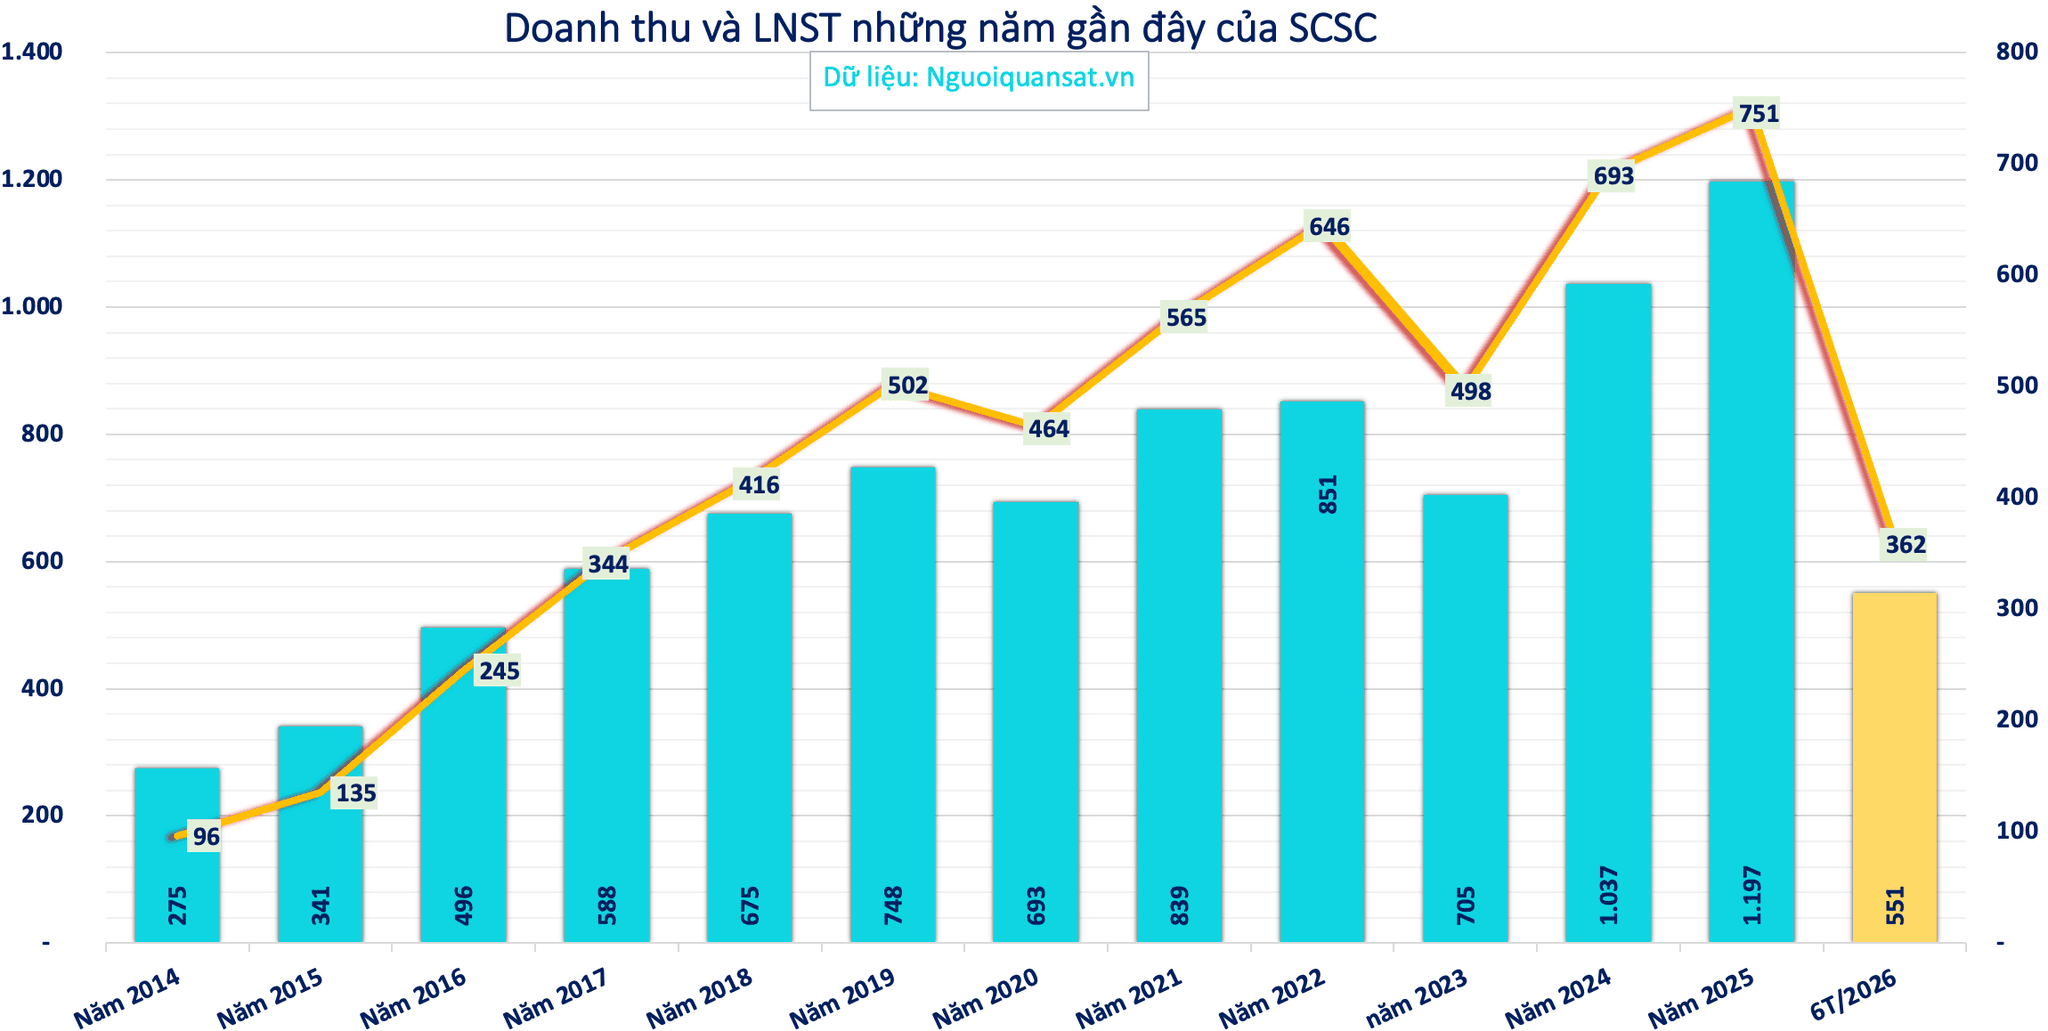
Về kết quả kinh doanh, riêng quý II/2026, doanh thu thuần đạt 279 tỷ đồng, giảm 4,4% so với cùng kỳ. Sản lượng khai thác giảm hơn 7%, song lợi nhuận sau thuế vẫn đạt 188 tỷ đồng, gần như đi ngang. Theo NHSV, nguyên nhân nằm ở việc đơn giá dịch vụ tăng hơn 5%, qua đó bù đắp phần lớn ảnh hưởng từ sự suy giảm sản lượng.
Luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 551 tỷ đồn và lợi nhuận sau thuế đạt gần 362 tỷ đồng, tăng nhẹ so với mức 358 tỷ đồng đạt được nửa đầu năm ngoái.
Diễn biến này khá đáng chú ý bởi SCS đang đi ngược với xu hướng chung của ngành. Theo Cục Hàng không Việt Nam, trong 6 tháng đầu năm 2026, sản lượng hàng hóa hàng không trên cả nước đạt khoảng 923.000 tấn, tăng 13% so với cùng kỳ.
Trong khi đó, riêng sản lượng hàng hóa qua SCSC trong 7 tháng đầu năm giảm hơn 7%, còn khoảng 144.000 tấn. Hàng hóa quốc tế vẫn là mảng quan trọng nhất khi chiếm khoảng 80% sản lượng và đóng góp phần lớn lợi nhuận của doanh nghiệp.
NHSV cho rằng sự suy giảm này có liên quan đến căng thẳng địa chính trị tại Trung Đông.
Biến số mang tên sân bay Long Thành
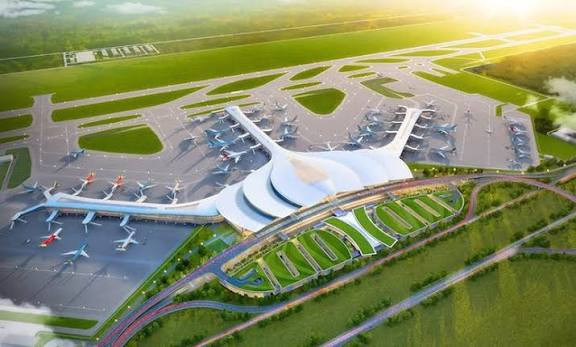
NHSV gọi Long Thành là “quả tạ” treo lơ lửng trên đầu SCS và đánh giá triển vọng doanh nghiệp có thể “thành bại” tại sân bay này.
Rủi ro nằm ở khả năng dịch chuyển hoạt động khai thác hàng hóa hàng không từ Tân Sơn Nhất sang sân bay mới.
Theo NHSV, khi Long Thành quy mô 16 tỷ USD đi vào hoạt động, sản lượng hàng hóa khai thác của SCS có thể suy giảm mạnh trong trường hợp doanh nghiệp không có suất khai thác tại sân bay này.
Đây là điểm khác biệt căn bản so với những rủi ro kinh doanh thông thường của SCSC.
Ở Tân Sơn Nhất, doanh nghiệp đang hưởng lợi từ số lượng nhà khai thác hạn chế, biên lợi nhuận cao và khả năng tăng giá dịch vụ. Nhưng khi một trung tâm hàng không mới hình thành, câu hỏi đặt ra là SCSC có hiện diện tại nơi luồng hàng hóa mới được hình thành hay không.
Nếu có được suất khai thác tại Long Thành, lượng tiền ròng hơn 1.500 tỷ đồng hiện nay có thể tạo cho doanh nghiệp nguồn lực đáng kể để đầu tư mở rộng.
Ngược lại, nếu không hiện diện tại sân bay mới trong khi một phần lưu lượng hàng hóa dịch chuyển khỏi Tân Sơn Nhất, vị thế đang tạo ra biên lợi nhuận khoảng 80% của SCS có thể chịu sức ép.
Tuy nhiên, NHSV cho rằng rủi ro này chưa xuất hiện ngay lập tức. Theo đơn vị phân tích, áp lực cạnh tranh đáng kể có thể chỉ diễn ra từ nửa cuối năm 2027, do sân bay Long Thành vẫn còn nhiều hạng mục cần hoàn thiện và tồn tại khả năng tiếp tục chậm tiến độ.
Trong khi chờ câu trả lời tại Long Thành, hoạt động kinh doanh hiện hữu của SCS vẫn được hỗ trợ bởi triển vọng tăng trưởng của vận tải hàng hóa hàng không.
NHSV cho rằng nửa cuối năm thường là cao điểm xuất nhập khẩu và dự báo sản lượng vận chuyển của SCS có thể tăng trưởng khoảng 3-5%/năm trong những năm tới.
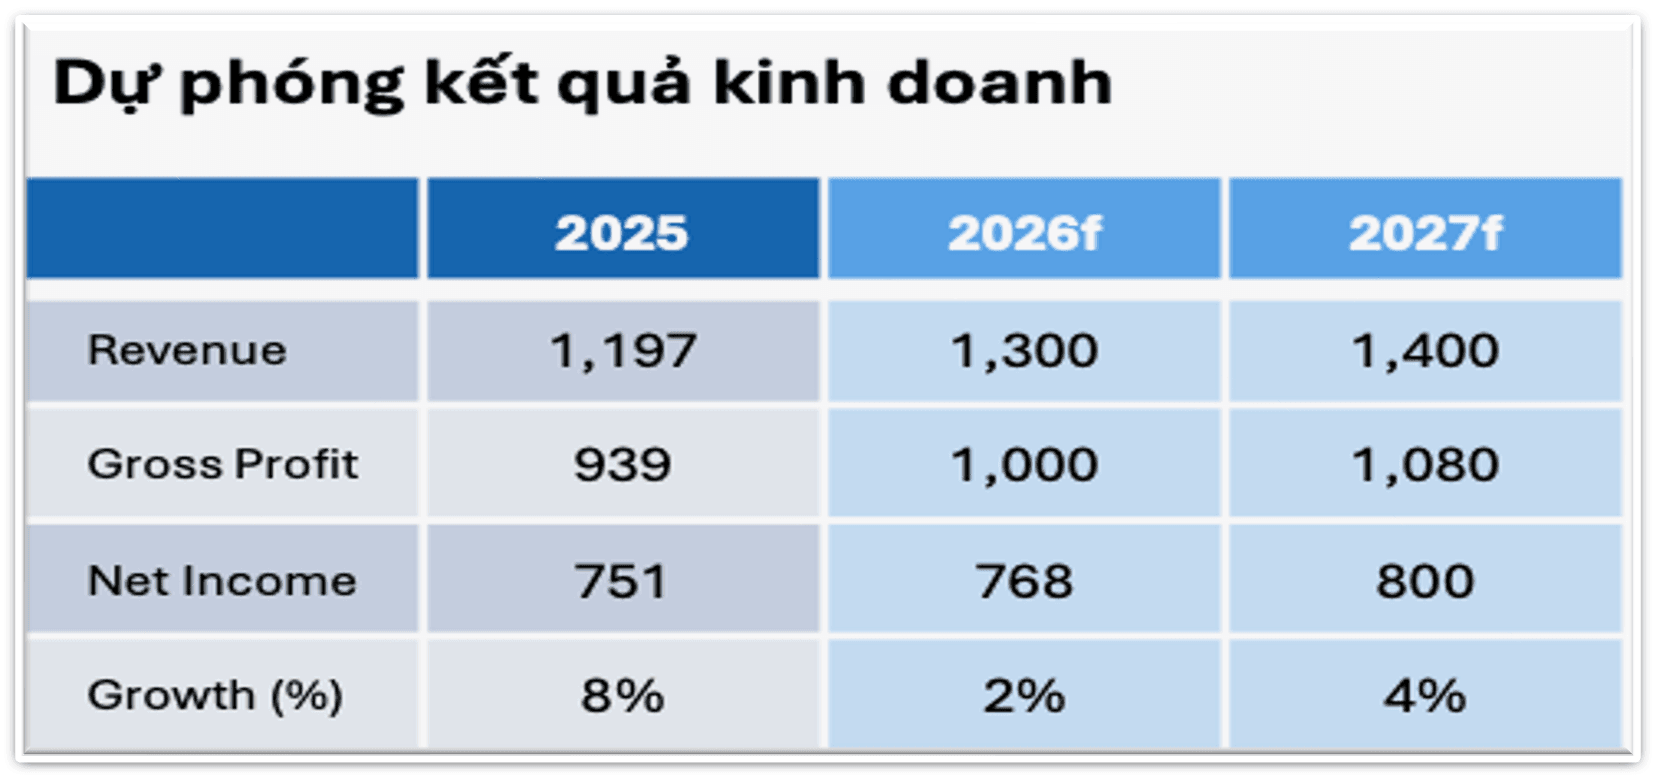
Với luận điểm đó, NHSV dự báo doanh thu năm 2026 có thể đạt mức 1.300 tỷ đồng và lợi nhuận sau thuế tăng nhẹ lên 768 tỷ đồng.
Bước sang năm 2027, doanh thu thuần ước tính đạt 1.400 tỷ đồng và lợi nhuận sau thuế tăng tiếp 4% lên 800 tỷ đồng.
NHSV đưa ra giá mục tiêu 56.789 đồng/cổ phiếu đối với cổ phiếu SCS với khuyến nghị MUA. Chuyên gia NHSV kỳ vọng SCS có tiềm năng tăng khoảng 32% so với thị giá hiện tại (42.750 đồng/cổ phiếu).