Nhà phát triển khu công nghiệp số 1 Việt Nam gánh hơn 26.000 tỷ đồng nợ vay, lợi nhuận 9T/2026 lao dốc 60%
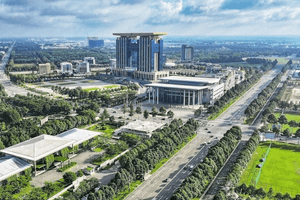
Doanh nghiệp hiện sở hữu quỹ đất hơn 15.000ha, tập trung tại các trung tâm công nghiệp lớn cùng hệ sinh thái trải rộng trên cả nước.
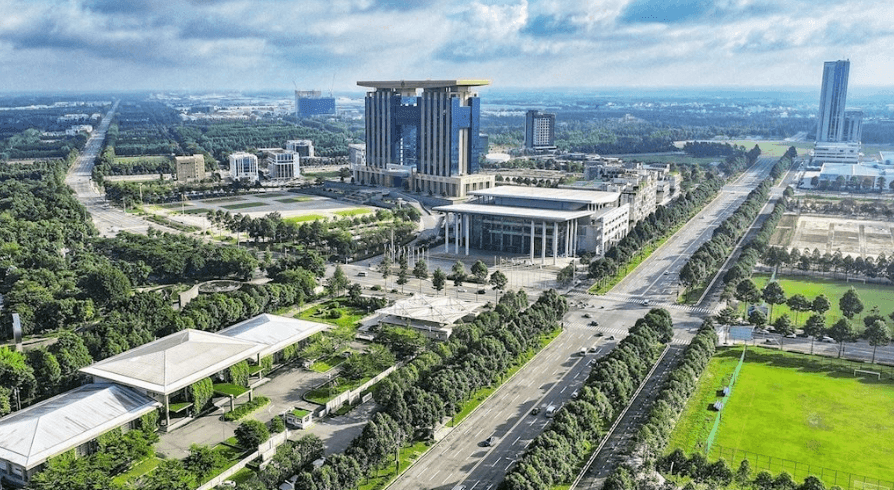
Theo báo cáo tài chính hợp nhất quý III/2026, Tập đoàn Đầu tư và Phát triển Công nghiệp Becamex (HoSE: BCM) ghi nhận doanh thu thuần gần 941 tỷ đồng, tăng gần 14% so với cùng kỳ năm trước.
Trong kỳ, lợi nhuận gộp của BCM đạt gần 543 tỷ đồng, tăng 6,5% so với cùng kỳ. Tuy nhiên, do giá vốn hàng bán tăng nhanh hơn doanh thu, biên lợi nhuận gộp thu hẹp từ 61,6% xuống còn 57,7%.
Đáng chú ý, khoản lãi từ các công ty liên doanh, liên kết tiếp tục đóng vai trò quan trọng trong cơ cấu lợi nhuận của Becamex, đạt gần 707 tỷ đồng, tăng 33% so với cùng kỳ, thậm chí vượt lợi nhuận gộp từ hoạt động kinh doanh chính.
Ở chiều ngược lại, chi phí tài chính tăng hơn 21% lên trên 373 tỷ đồng. Chi phí bán hàng và quản lý doanh nghiệp cũng tăng so với cùng kỳ, tạo thêm áp lực lên kết quả kinh doanh.
Khép lại quý III, Becamex báo lãi sau thuế hơn 579 tỷ đồng, tăng 37%. Theo giải trình của doanh nghiệp, động lực tăng trưởng chủ yếu đến từ khoản lãi tại các công ty liên doanh, liên kết tăng thêm gần 177 tỷ đồng.
Tuy nhiên, kết quả tích cực trong quý III chưa đủ bù đắp đà suy giảm trong nửa đầu năm. Lũy kế 9 tháng, Becamex ghi nhận gần 2.591 tỷ đồng doanh thu thuần và hơn 886 tỷ đồng lợi nhuận sau thuế, lần lượt giảm 54% và 61% so với cùng kỳ.
Với kết quả trên, doanh nghiệp mới hoàn thành khoảng 25% mục tiêu doanh thu và 22,8% chỉ tiêu lợi nhuận cả năm.
Tính đến ngày 30/9/2026, tổng tài sản của Becamex đạt hơn 63.450 tỷ đồng, tăng khoảng 2.457 tỷ đồng so với đầu năm. Trong đó, hàng tồn kho đạt gần 23.497 tỷ đồng, còn khoản phải thu ngắn hạn của khách hàng ở mức 5.786 tỷ đồng.
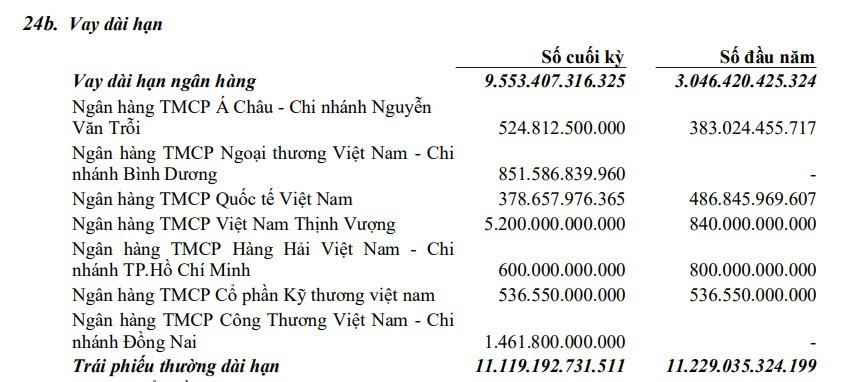
Đáng chú ý, tổng dư nợ vay và nợ thuê tài chính đạt gần 26.259 tỷ đồng, tăng hơn 2.311 tỷ đồng so với đầu năm.
Trong cơ cấu nợ vay, dư nợ ngắn hạn đạt gần 5.587 tỷ đồng, trong khi dư nợ dài hạn tăng mạnh lên hơn 20.673 tỷ đồng, chiếm gần 79% tổng dư nợ.
Quy mô nợ vay lớn kéo theo áp lực chi phí vốn. Riêng quý III/2026, Becamex ghi nhận gần 373,5 tỷ đồng chi phí lãi vay và phát hành trái phiếu, tương đương bình quân khoảng 4,06 tỷ đồng mỗi ngày.
Bên cạnh đó, dòng tiền kinh doanh tiếp tục là điểm đáng chú ý. Lũy kế 9 tháng đầu năm, dòng tiền thuần từ hoạt động kinh doanh âm hơn 2.615 tỷ đồng, cao hơn đáng kể mức âm gần 393 tỷ đồng cùng kỳ năm trước.
Dù kết quả kinh doanh chịu áp lực trong ngắn hạn, Becamex vẫn sở hữu những lợi thế đáng kể trong lĩnh vực phát triển bất động sản khu công nghiệp.
Chứng khoán VietinBank (VBSE) đánh giá Becamex giữ vị thế nhà phát triển khu công nghiệp số 1 Việt Nam, với quỹ đất sạch khu công nghiệp hơn 15.000ha, tập trung tại các trung tâm công nghiệp lớn và hệ sinh thái VSIP trải rộng trên cả nước.
Bên cạnh quỹ đất lớn, mô hình tích hợp khu công nghiệp - đô thị - dịch vụ giúp doanh nghiệp khai thác giá trị bất động sản, duy trì biên lợi nhuận gộp ở mức cao. Đặc biệt, hệ thống liên doanh VSIP được VBSE đánh giá có khả năng đóng góp khoảng 500-1.000 tỷ đồng lợi nhuận mỗi năm, tạo nguồn thu quan trọng cho Becamex.
Về triển vọng, VBSE kỳ vọng hoạt động kinh doanh của BCM có thể bứt phá trong nửa cuối năm 2026 nhờ ghi nhận doanh thu từ chuyển nhượng các lô đất đô thị quy mô lớn tại Thành phố mới Bình Dương, đặc biệt là những hợp đồng đã ký kết với đối tác nước ngoài.
Một động lực khác đến từ kế hoạch bàn giao quỹ đất tại Khu công nghiệp Cây Trường quy mô 700ha, cùng khả năng gia tăng tỷ lệ lấp đầy tại các khu công nghiệp thuộc hệ sinh thái Becamex và VSIP.
Đáng chú ý, VBSE cũng nhận định doanh thu chưa thực hiện dài hạn gia tăng là tín hiệu hỗ trợ triển vọng ghi nhận doanh thu trong nửa cuối năm 2026 và năm 2027. Tuy nhiên, việc hiện thực hóa kỳ vọng này vẫn phụ thuộc vào tiến độ hoàn thiện thủ tục pháp lý, bàn giao đất và hạch toán các thương vụ chuyển nhượng.
Bên cạnh triển vọng kinh doanh, VBSE đánh giá kế hoạch tăng vốn của Becamex có thể giúp giảm áp lực đòn bẩy tài chính và tối ưu chi phí lãi vay trong những năm tới. Dù vậy, việc phát hành thêm cổ phiếu cũng tiềm ẩn rủi ro pha loãng lợi nhuận trên mỗi cổ phần trong ngắn hạn.