VDSC dự báo cổ phiếu MWG còn dư địa tăng tới 58%
VDSC khuyến nghị mua cổ phiếu MWG, đặt giá mục tiêu 110.400 đồng/cổ phiếu, tương ứng mức sinh lời kỳ vọng 58% trong 1 năm.
Theo báo cáo phân tích cập nhật về CTCP Đầu tư Thế Giới Di Động (HoSE: MWG) của Chứng khoán Rồng Việt (VDSC), kết quả kinh doanh quý II của doanh nghiệp ghi nhận doanh thu thuần đạt 48.751 tỷ đồng, tăng 29,5% so với cùng kỳ. Lợi nhuận sau thuế công ty mẹ MWG đạt 3.244 tỷ đồng, tăng 96,8% so với cùng kỳ. VDSC cho rằng kết quả này đạt được nhờ mở rộng biên lợi nhuận ở cả hai chuỗi chủ lực.
Cụ thể, việc sở hữu lợi thế tồn kho giá rẻ giúp biên lợi nhuận của Thế Giới Di Động và Điện Máy Xanh hưởng lợi từ giá bán đầu ra tăng trước ảnh hưởng từ cú sốc cầu sản phẩm công nghệ thông tin và truyền thông do thiếu RAM và chip toàn cầu. Trong khi đó, Bách Hóa Xanh mở rộng biên lợi nhuận tốt hơn kỳ vọng khi tiến sâu vào khu vực nông thôn miền Bắc và miền Trung với mô hình cửa hàng nhỏ, chủ yếu kinh doanh hàng khô có biên lợi nhuận tốt hơn hàng tươi.
Ngoài ra, VDSC lưu ý lợi nhuận tài chính thuần quý này quay trở lại đà tăng sau quý I chững nhịp, đạt 504 tỷ đồng, tăng 37,6% so với cùng kỳ, khi MWG sử dụng dòng tiền kinh doanh thuận lợi để bổ sung cho hoạt động kinh doanh nguồn vốn với quy mô 40.417 tỷ đồng, tăng 15% so với cùng kỳ.
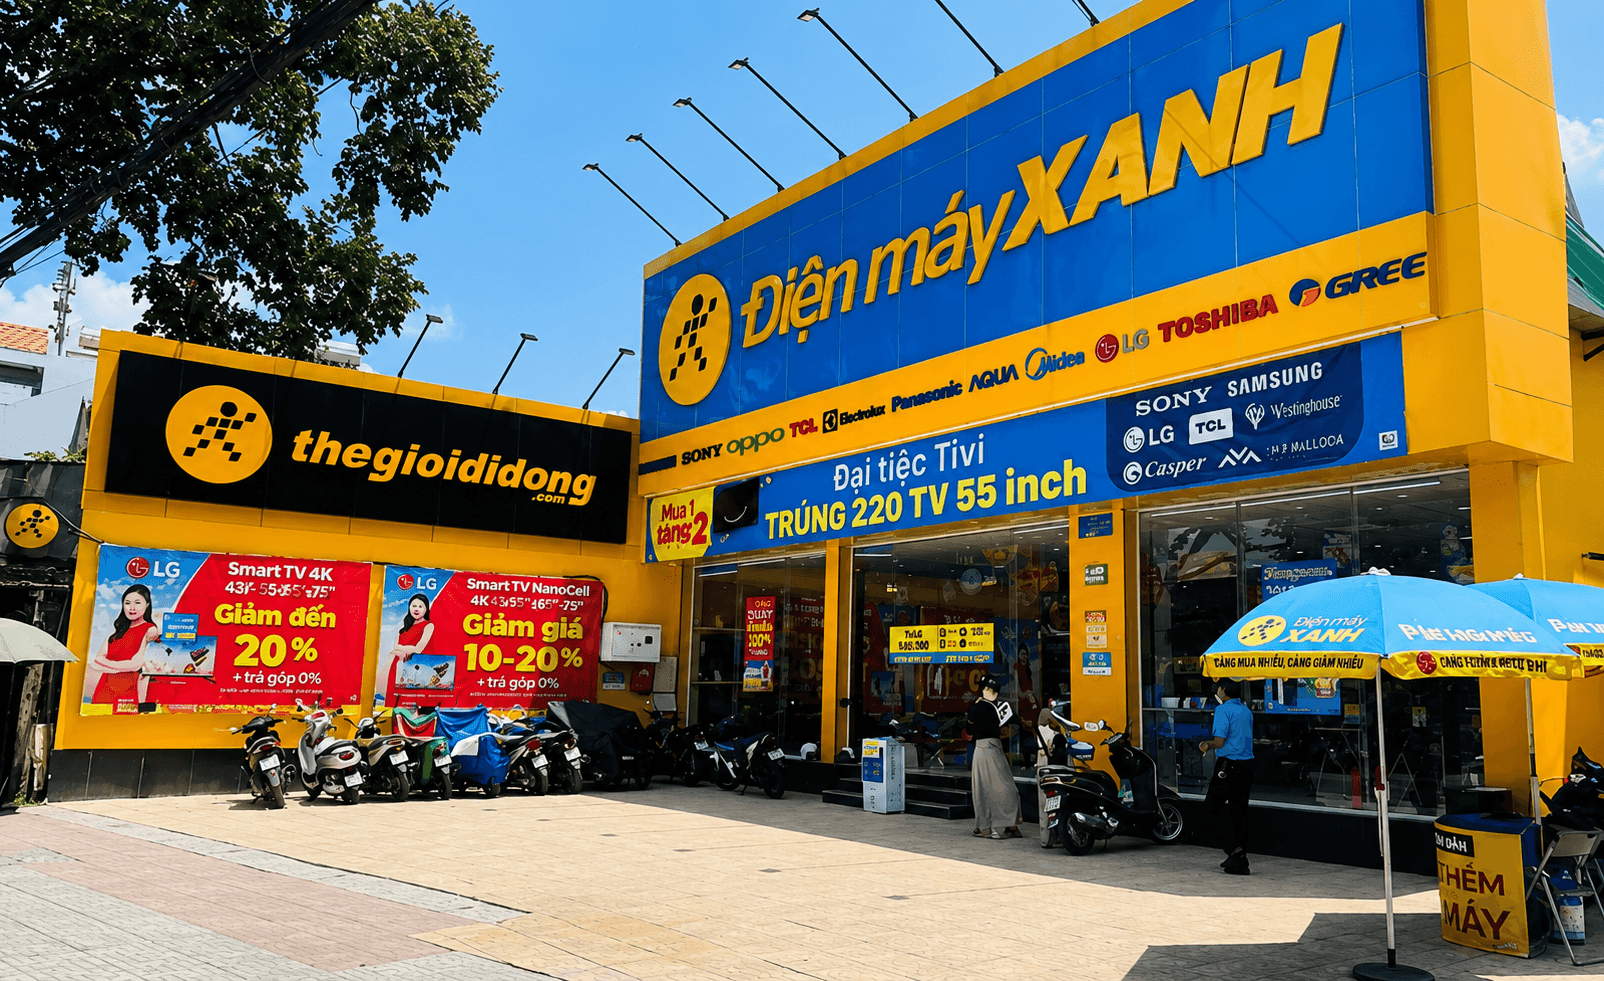
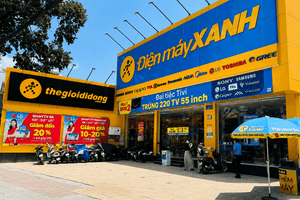
Đối với chuỗi Thế Giới Di Động và Điện Máy Xanh, VDSC nhận xét mức doanh thu quý II đạt 32.738 tỷ đồng, tăng 25,5% so với cùng kỳ, phù hợp với kỳ vọng của chuyên viên phân tích và trung bình ngành, đồng thời là mức kỷ lục trong một quý của chuỗi. Tăng trưởng này hoàn toàn đến từ tăng trưởng doanh thu cùng cửa hàng đạt 30,9% so với cùng kỳ, trong khi chuỗi gần như không thay đổi số lượng điểm bán với 2.005 cửa hàng Điện Máy Xanh và 1.008 cửa hàng Thế Giới Di Động.
VDSC chỉ ra chuỗi duy trì mở rộng thị phần nhờ dịch vụ trả chậm (tăng 49% so với cùng kỳ về doanh thu 6 tháng đầu năm, chiếm tỷ trọng 38-40%) và nền tảng trực tuyến SuperApp (tăng 126% so với cùng kỳ, chiếm tỷ trọng 11%). Các chuyên gia nhận định Điện Máy Xanh đóng vai trò trung gian kết nối khách hàng với các tổ chức tài chính, hưởng hoa hồng mà không phải chịu rủi ro nợ xấu, trong đó khách đến Điện Máy Xanh hiện chia đều 50:50 giữa hình thức thanh toán ngay và mua trả chậm.
Đồng thời, giá trị tồn kho của Điện Máy Xanh cuối quý II đạt 25.439 tỷ đồng (tăng 11,8% so với quý trước), tương đương 91 ngày tồn kho (tăng 9 ngày so với quý trước), cho thấy doanh nghiệp dự kiến duy trì mức biên tốt cho quý tới khi giá sản phẩm điện tử tiếp tục đà tăng.
VDSC cũng phân tích rằng, làn sóng đầu tư trung tâm dữ liệu toàn cầu kích hoạt sự thiếu hụt nguồn cung chip và RAM cho sản phẩm công nghệ thông tin đầu cuối sẽ tạo ra hiệu ứng mua sắm sớm vì sợ giá tăng tiếp. VDSC nhận định hiệu ứng này sẽ tiếp tục diễn ra ít nhất đến nửa đầu năm 2027, phối hợp với các chính sách bán hàng sẽ hỗ trợ sản lượng duy trì mức tăng trưởng khoảng 10% so với cùng kỳ.
Từ những triển vọng trên, các chuyên gia duy trì quan điểm mua đối với cổ phiếu MWG, giá mục tiêu 1 năm tới là 110.400 đồng/cổ phiếu, tương ứng mức sinh lời kỳ vọng 58% so với giá thị trường 71.200 đồng (bao gồm cổ tức tiền mặt dự kiến 2.000 đồng/cổ phiếu trong 1 năm tới).