Cổ phiếu đáng chú ý ngày 5/11: FPT, DXG, TCH
Công ty chứng khoán phân tích và đưa ra nhận định mua/bán đối với các cổ phiếu FPT, DXG và TCH.
Tập đoàn FPT (FPT): Khuyến nghị MUA, giá mục tiêu 76.300 đồng/cp
Chứng khoán Mirae Asset Việt Nam duy trì khuyến nghị MUA đối với cổ phiếu CTCP FPT (HoSE: FPT), với giá mục tiêu 76.300 đồng/cp, tương ứng tiềm năng tăng giá 41,5%.
Tuy nhiên, mức giá mục tiêu đã được điều chỉnh giảm từ 81.049 đồng/cp trước đó nhằm phản ánh những rủi ro mới trong lĩnh vực dịch vụ công nghệ thông tin.
Theo Mirae Asset, kết quả kinh doanh 9 tháng đầu năm 2026 của FPT tiếp tục duy trì tăng trưởng hai chữ số, trong đó mảng công nghệ thông tin trong nước trở thành động lực nổi bật.
Cụ thể, doanh thu lũy kế đạt 40.023 tỷ đồng, tăng 12,4% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 7.778 tỷ đồng, tăng 13,3%.
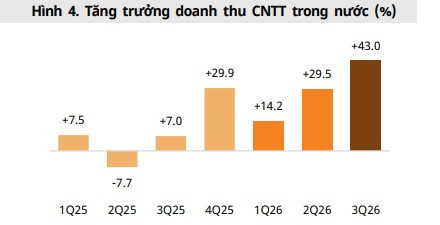
Riêng quý III/2026, doanh thu FPT đạt 13.754 tỷ đồng, tăng 12,1%; lợi nhuận trước thuế đạt 3.056 tỷ đồng, tăng 15%. Đáng chú ý, doanh thu công nghệ thông tin trong nước tăng tới 43%, đạt 2.741 tỷ đồng, tiếp tục tăng tốc so với mức tăng 14,2% trong quý I và 29,5% trong quý II.
Ở chiều ngược lại, hoạt động công nghệ thông tin nước ngoài ghi nhận dấu hiệu chững lại, đặc biệt tại thị trường Nhật Bản. Doanh thu khu vực này chỉ tăng 8,3% trong quý III, thấp hơn đáng kể so với mức tăng 24,8% của quý trước. Trong khi đó, tăng trưởng tại châu Âu cũng giảm tốc, còn khu vực châu Á - Thái Bình Dương tiếp tục ghi nhận doanh thu suy giảm.
Mirae Asset đánh giá Nhật Bản vẫn là thị trường có vai trò quyết định đối với triển vọng mảng công nghệ thông tin nước ngoài của FPT, khi đóng góp khoảng 46% doanh thu trong 9 tháng đầu năm.
Bên cạnh đó, tốc độ ký kết hợp đồng mới cũng có dấu hiệu chậm lại. Giá trị doanh thu ký mới trong quý III chỉ tăng 3,6% so với cùng kỳ, đạt 9.799 tỷ đồng, thấp hơn mức tăng 32,3% của nửa đầu năm. Số hợp đồng có giá trị trên 10 triệu USD trong 9 tháng cũng giảm từ 19 xuống còn 16 hợp đồng.
Dù vậy, Mirae Asset vẫn đánh giá triển vọng hoàn thành dự phóng cả năm của FPT là khả thi. Công ty chứng khoán dự báo doanh thu năm 2026 đạt 57.704 tỷ đồng, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 10.779 tỷ đồng.
Sang năm 2027, Mirae Asset dự báo doanh thu FPT đạt 66.071 tỷ đồng và lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 12.331 tỷ đồng, tương ứng mức tăng khoảng 14,5% và 14,4% so với dự phóng năm 2026.
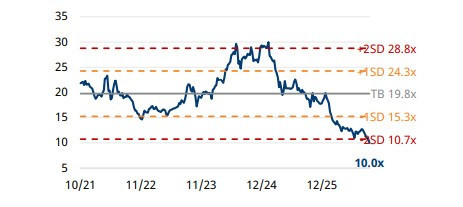
Về định giá, cổ phiếu FPT đang giao dịch với hệ số P/E trượt khoảng 10 lần, thấp hơn 49% so với mức trung bình 5 năm là 19,8 lần, đồng thời nằm dưới ngưỡng âm hai độ lệch chuẩn của vùng định giá lịch sử.
Tập đoàn Đất Xanh (DXG): Giá mục tiêu 14.300 đồng/cp
Chứng khoán Vietcombank (VCBS) đưa ra giá mục tiêu 14.300 đồng/cp đối với cổ phiếu CTCP Tập đoàn Đất Xanh (HoSE: DXG), tương ứng tiềm năng tăng giá lên tới hơn 35%.
Trong nửa đầu năm 2026, Đất Xanh ghi nhận doanh thu thuần 2.140 tỷ đồng, tăng 29% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế giảm gần 30% xuống còn 91 tỷ đồng, chủ yếu do hoạt động môi giới bất động sản suy yếu và chi phí bán hàng, quản lý doanh nghiệp gia tăng.
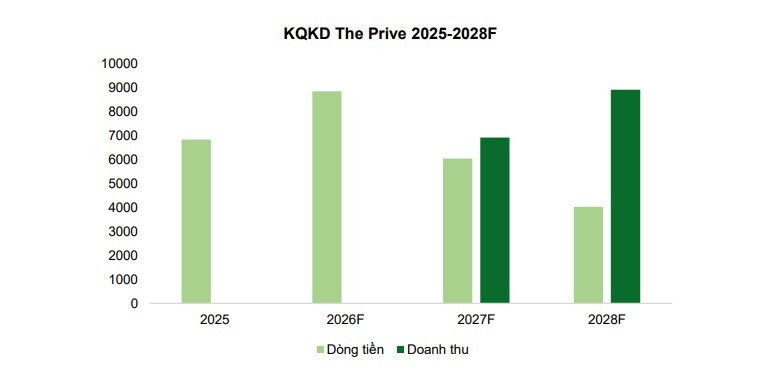
Theo VCBS, dự án The Privé tiếp tục là động lực quan trọng đối với triển vọng trung hạn của Đất Xanh. Tính đến giữa năm 2026, dự án đã ghi nhận tỷ lệ bán trước khoảng 60%, tương đương hơn 1.500 căn hộ. Những sản phẩm còn lại dự kiến được mở bán với giá bình quân 120–135 triệu đồng/m².
Đáng chú ý, dòng tiền từ hoạt động bán hàng tại The Privé được kỳ vọng hỗ trợ Đất Xanh tài trợ chi phí xây dựng, thực hiện các nghĩa vụ tài chính và giảm áp lực huy động vốn trong bối cảnh lãi suất duy trì ở mức cao. Tuy nhiên, tiến độ bán hàng có thể kéo dài sang năm 2027, chậm hơn kế hoạch ban đầu do tâm lý thận trọng của người mua.
VCBS dự báo doanh thu thuần của Đất Xanh năm 2026 đạt 4.488 tỷ đồng, tăng 8% so với năm trước. Sang năm 2027, doanh thu có thể tăng 76% lên 7.905 tỷ đồng, khi dự án The Privé bắt đầu bàn giao và ghi nhận doanh thu.
Trong dài hạn, quỹ đất tại TP.HCM và Bình Dương tiếp tục là lợi thế của doanh nghiệp. Đặc biệt, các dự án Opal Luxury, DXH Park View, Opal Cityview và DXH Park City được kỳ vọng mang lại khoảng 38.000 tỷ đồng dòng tiền bán hàng trong giai đoạn 2028–2032.
Tài chính Hoàng Huy (TCH): Khuyến nghị TĂNG TỶ TRỌNG, giá mục tiêu 17.700 đồng/cp
Chứng khoán Sài Gòn - Hà Nội (SHS) khuyến nghị TĂNG TỶ TRỌNG đối với cổ phiếu CTCP Đầu tư Dịch vụ Tài chính Hoàng Huy (HoSE: TCH) với giá mục tiêu 17.700 đồng/cp, tương ứng tiềm năng sinh lời khoảng 38,8%.
Trong quý I năm tài chính 2026, TCH ghi nhận doanh thu thuần 451 tỷ đồng, tăng 15,5% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 164 tỷ đồng. Riêng lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt khoảng 125 tỷ đồng, gấp hơn 3 lần cùng kỳ.
Tuy nhiên, hoạt động bất động sản mới ghi nhận khoảng 203 tỷ đồng doanh thu, cho thấy phần lớn kỳ vọng tăng trưởng vẫn phụ thuộc vào tiến độ bàn giao các dự án trong những quý tới.
Hai dự án được SHS kỳ vọng đóng góp chính trong ngắn hạn là Hoàng Huy New City II và Hoàng Huy Green River tại Hải Phòng. New City II đã hoàn thành phần thô tại phần lớn các block thấp tầng và dự kiến bước vào giai đoạn bàn giao, trong khi Green River đã bắt đầu ghi nhận một số sản phẩm thành phẩm.
H2 Commerce được kỳ vọng bổ sung nguồn doanh thu trong giai đoạn tiếp theo, còn các dự án 150 Tô Hiệu và lô đất I14 Bắc Sông Cấm tạo quỹ dự án trung hạn.
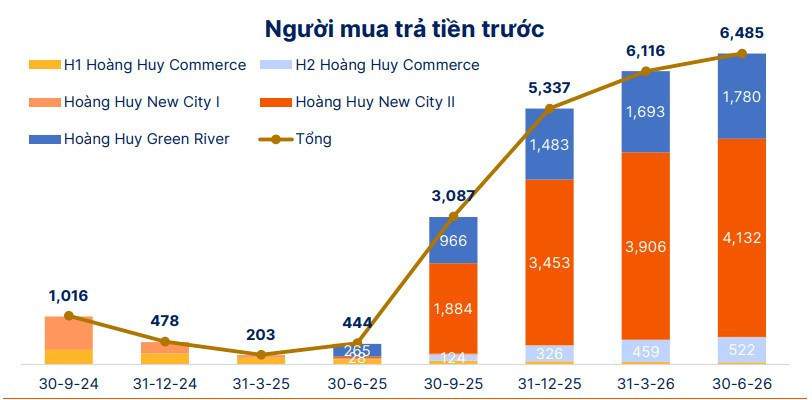
Dù sở hữu lượng hàng chờ bàn giao lớn, SHS lưu ý tốc độ thu tiền từ khách hàng đang có dấu hiệu chậm lại. Tại cuối tháng 6, người mua trả tiền trước đạt 6.492 tỷ đồng nhưng chỉ tăng thêm 368 tỷ đồng trong quý, thấp hơn đáng kể so với các quý trước.
Trên cơ sở thận trọng hơn về giá bán và chi phí bán hàng, SHS dự báo doanh thu bất động sản của TCH trong các năm tài chính 2026-2028 lần lượt đạt 4.920 tỷ đồng, 7.288 tỷ đồng và 7.509 tỷ đồng; lợi nhuận sau thuế thuộc cổ đông công ty mẹ tương ứng đạt 1.117 tỷ đồng, 1.580 tỷ đồng và 1.602 tỷ đồng.
SHS hạ 11,1% giá mục tiêu TCH so với báo cáo trước xuống 17.700 đồng/cp, nhưng vẫn duy trì đánh giá tích cực nhờ lượng backlog lớn và nền tảng tài chính an toàn.
Các rủi ro cần theo dõi gồm tốc độ bán hàng và thu tiền chậm hơn kỳ vọng, tiến độ bàn giao dự án, các thủ tục pháp lý cũng như khả năng phát sinh chi phí bán hàng cao hơn để thúc đẩy tiêu thụ sản phẩm.